 100 % online
 Din bostad i Spanien – allt i ordning.


Modelo 210 deadline: när du ska deklarera, situation för situation
Din Modelo 210 deadline beror på vad din spanska bostad har gjort under året, och sedan en ny förordning i juni 2026 även på inkomståret. Här är varje period, hur du betalar i tid och vad en sen deklaration kostar.
Av CasitaTax-teamet · Uppdaterad 30 oktober 2026 · 9 min läsning
I korthet
 Bostad som inte hyrs ut: deklarationen för 2025 ska lämnas in senast den 31 december 2026. Från inkomstår 2026 gäller perioden från den 1 april till den 31 december året därpå.
- Hyra med skatt att betala: hyror för 2026 som samlas för hela året, eller hyror från och med oktober 2026, deklareras från den 1 april till den 20 april året därpå. Med noll i skatt: från den 1 januari till den 20 januari.
- Försäljning: inom tre månader efter den månad som köparen har på sig att betala in de 3 % som hålls inne på köpeskillingen.
- För sent, innan skattemyndigheten har hört av sig: en förseningsavgift på 1 % plus 1 % per hel månad, 15 % efter ett år.
På den här sidan
När ska Modelo 210 lämnas in?
Det beror på vad bostaden har gett i inkomst under året, och på inkomståret: Orden HAC/623/2026 flyttade de flesta perioderna från och med inkomstår 2026. Varje ägare lämnar in sin egen deklaration, en per bostad.
2026
Bostad som inte hyrs ut, inkomstår 2025
1 januari 2026 – 31 december 2026
2027
Hyra med noll i skatt, inkomstår 2026
1 januari 2027 – 20 januari 2027
Hyra med skatt att betala, inkomstår 2026
1 april 2027 – 20 april 2027
Bostad som inte hyrs ut, inkomstår 2026
1 april 2027 – 31 december 2027

Bostad som inte hyrs ut
- Inkomstår 2025
- Senast den 31 december 2026
- Inkomstår 2026
- Från den 1 april 2027 till den 31 december 2027
Uthyrd, skatt att betala
- Inkomstår 2025
- Perioden har stängt: deklarera nu, för sent
- Inkomstår 2026
- Från den 1 april 2027 till den 20 april 2027
Uthyrd, noll i skatt
- Inkomstår 2025
- Perioden har stängt: deklarera nu, för sent
- Inkomstår 2026
- Från den 1 januari 2027 till den 20 januari 2027
Begäran om återbetalning
- Inkomstår 2025
- Från februari 2026, inom fyra år
- Inkomstår 2026
- Från den 1 februari 2027, inom fyra år
Såld
- Inkomstår 2025
- Tre månader efter köparens månad
- Inkomstår 2026
- Tre månader efter köparens månad
| Din situation | Inkomstår 2025 | Inkomstår 2026 |
|---|---|---|
| Bostad som inte hyrs ut | Senast den 31 december 2026 | Från den 1 april 2027 till den 31 december 2027 |
| Uthyrd, skatt att betala | Perioden har stängt: deklarera nu, för sent | Från den 1 april 2027 till den 20 april 2027 |
| Uthyrd, noll i skatt | Perioden har stängt: deklarera nu, för sent | Från den 1 januari 2027 till den 20 januari 2027 |
| Begäran om återbetalning | Från februari 2026, inom fyra år | Från den 1 februari 2027, inom fyra år |
| Såld | Tre månader efter köparens månad | Tre månader efter köparens månad |
Vill du se vad din bostad ska betala för året kan du prova vår kostnadsfria räknare för spansk skatt för icke-residenter.
När är sista dagen för en bostad som inte hyrs ut?
Den 31 december 2026 för deklarationen för 2025, den sista vars period är hela det följande året. Från inkomstår 2026 öppnar perioden senare: från den 1 april till den 31 december året därpå.
Det här är deklarationen för en bostad som står tom eller som du använder själv: Spanien räknar en andel av taxeringsvärdet som inkomst. Den inkomsten räknas vid inkomstårets slut, så deklarationen lämnas alltid in året därpå.
23 december 2026
Sista dag att lämna in deklarationen för 2025 med betalning via autogiro
31 december 2026
Sista dag att lämna in och betala deklarationen för 2025
1 april 2027
Deklarationen för 2026 kan lämnas in
23 december 2027
Sista dag att lämna in deklarationen för 2026 med betalning via autogiro
31 december 2027
Sista dag att lämna in och betala deklarationen för 2026
Varje ägare lämnar in en deklaration per bostad, och de här deklarationerna slås aldrig ihop: ett par som äger en lägenhet till hälften var lämnar in två. Har du köpt eller sålt bostaden under året gäller deklarationen bara de dagar du ägde den.
Vi lämnar in din Modelo 210
 Varje ägare, varje år
- Du godkänner först
- 100 % online
Vad har ändrats i Modelo 210-kalendern?
Orden HAC/623/2026, som publicerades i juni 2026, flyttade perioderna för deklarationer med skatt att betala, från och med inkomstår 2026:
- Bostad som inte hyrs ut: perioden öppnar den 1 april året därpå i stället för vid årets början. Den stänger fortfarande den 31 december.
- Hyra med skatt att betala: en enda period, från den 1 april till den 20 april året därpå, oavsett om du samlar hela året i en deklaration eller deklarerar hyra för hyra. Den gäller hyror för 2026 som samlas för hela året och hyror från och med oktober 2026 som deklareras separat; därefter finns perioderna kvartal för kvartal inte längre.
- Oförändrat: deklarationer för uthyrning med noll i skatt (från den 1 januari till den 20 januari), återbetalningar (från den 1 februari) och deklarationen efter en försäljning.
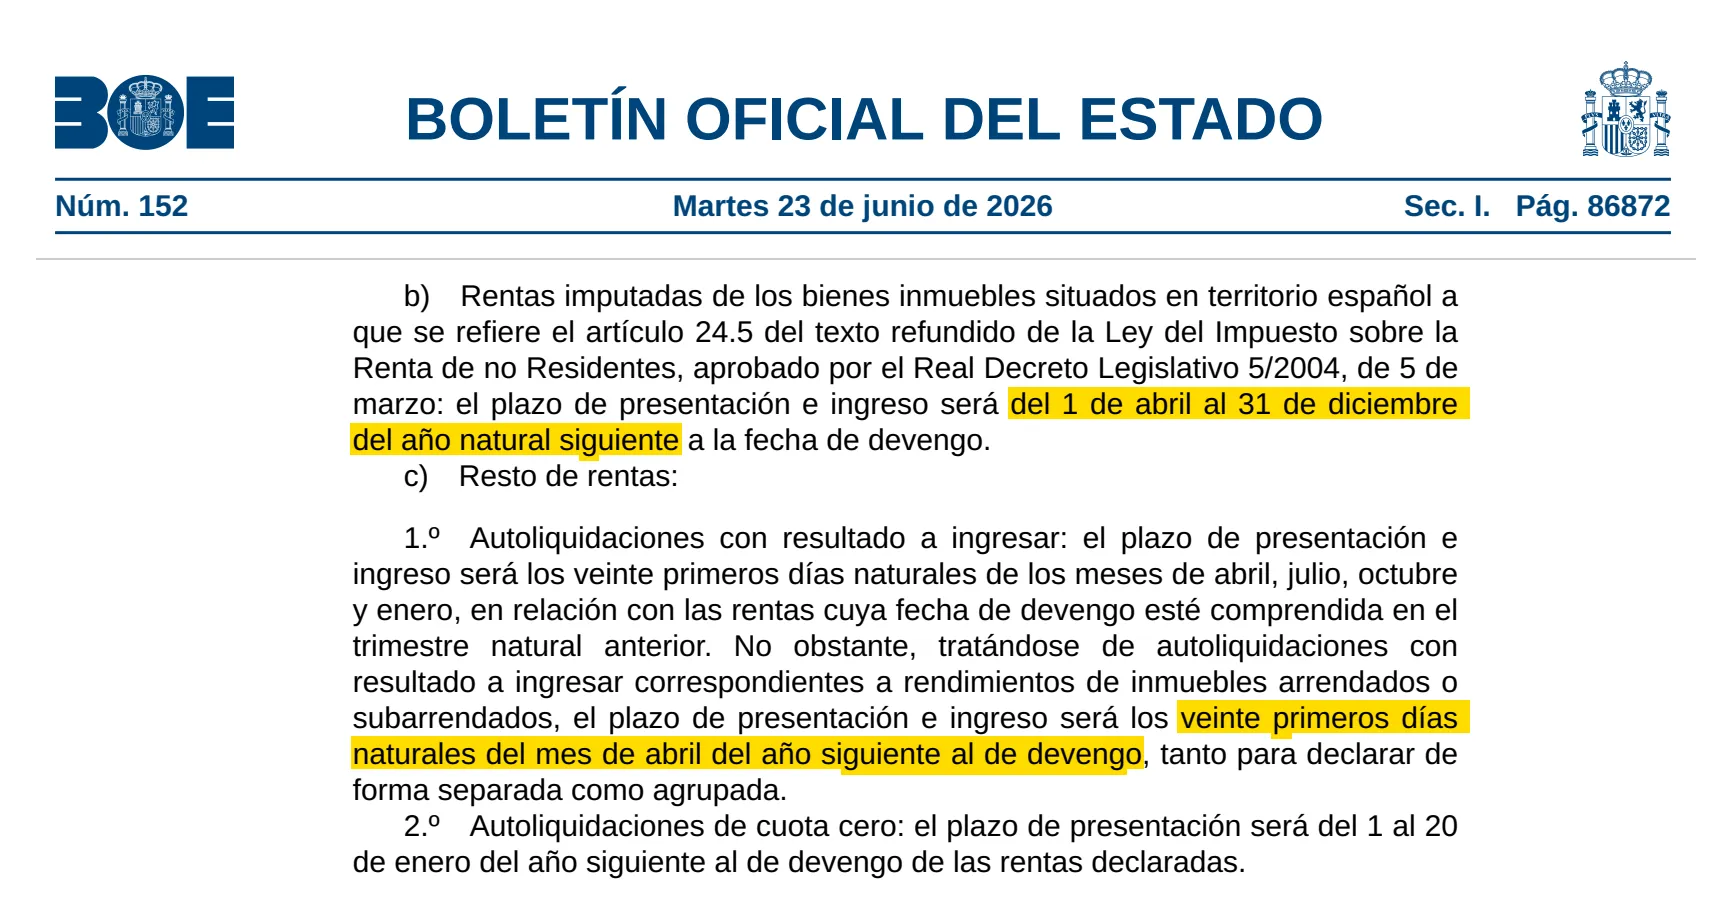
Deklarationen för 2025 för en bostad som inte hyrs ut behåller den gamla perioden: den ska fortfarande lämnas in senast den 31 december 2026. Deklarationer som lämnas in från och med 2027 använder dessutom en ny version av blanketten, med rutor för antal dagar och varje ägares andel: se hur du ska fylla i Modelo 210, ruta för ruta.
När deklarerar du Modelo 210 för en bostad du hyr ut?
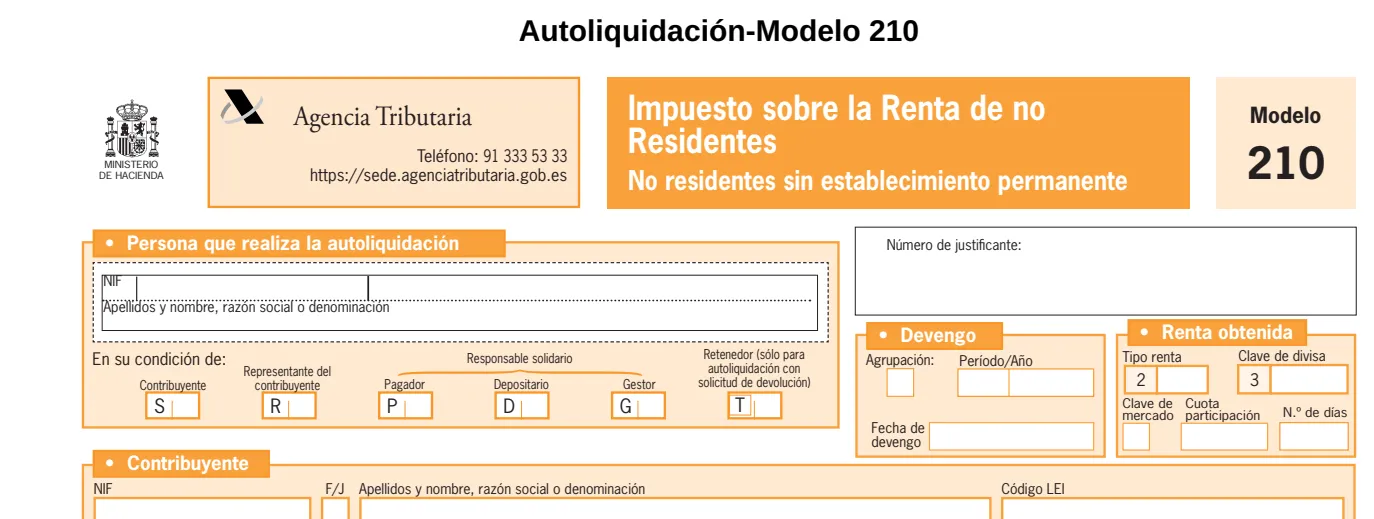
Hyra med skatt att betala deklareras nu från den 1 april till den 20 april året därpå: från den 1 april 2027 till den 20 april 2027 för hyror för 2026 som samlas för hela året, eller för hyror från och med oktober 2026 som deklareras separat. Du kan samla året i en deklaration eller deklarera hyra för hyra; båda lämnas in under samma period, och hyror från flera hyresgäster i samma bostad kan samlas.
Hyror för januari till september 2026 som deklareras separat behöll de gamla kvartalsperioderna, i april, juli och oktober 2026: saknas en av de deklarationerna är den redan för sen.
En deklaration med noll i skatt behåller sin egen period, från den 1 januari till den 20 januari året därpå, före den i april. Det gäller till exempel den som bor i EU eller EES och vars avdragsgilla kostnader är lika stora som hyran eller större.
Från inkomstår 2026 gäller att om bostaden var uthyrd en del av året lämnar du in två deklarationer: en för hyran (i april med skatt att betala, i januari med noll i skatt) och en för dagarna den inte var uthyrd, från den 1 april till den 31 december.
Bra att veta
Hyran hör till det år den förfaller till betalning, eller till det år du fick betalt om det skedde tidigare: en januarihyra som betalas i december räknas till decembers år.
När ska Modelo 210 lämnas in efter en försäljning?
Inom tre månader, räknat från slutet av köparens månad. När du säljer håller köparen inne 3 % av köpeskillingen och betalar in det till skattemyndigheten inom en månad (Modelo 211); din Modelo 210 för vinsten ska lämnas in under de tre månaderna därefter.
Ett exempel: vid en försäljning i mitten av mars betalar köparen in senast i mitten av april, och din deklaration ska lämnas in mellan mitten av april och mitten av juli.
- Deklarera även vid förlust: det är genom deklarationen du får tillbaka de 3 %.
- Inget autogiro för den här deklarationen: betala med överföring, med kort eller på en spansk bank.
- Försäljningsåret har fortfarande en egen deklaration för de dagar du ägde bostaden utan att hyra ut den, under den vanliga perioden året därpå.
Reglerna för skatt för icke-residenter anger ingen tidsfrist för att betala tillbaka de 3 %; sex månader efter att din deklarationsperiod har gått ut är skattemyndigheten skyldig dig ränta om förseningen beror på den själv.
Hur betalar du spansk skatt före sista dagen?
Hur du betalar avgör vilken som blir din verkliga sista dag: autogiro stänger tidigare, och en överföring från utlandet räknas den dag pengarna kommer fram.
- Autogiro, bara när du deklarerar online: till och med den 23 december för en bostad som inte hyrs ut, den 15 april för hyra. Kontot kan finnas i Spanien eller var som helst inom SEPA-området (Storbritannien, Schweiz och Norge inräknade), i ditt namn eller i namnet på den som lämnar in. Hela skatten dras vid periodens slut: låt pengarna stå kvar på kontot till dess.
- Överföring från utlandet: fyll i blanketten online och välj betalning med överföring från utlandet. Du får ett konto och en betalningsreferens som gäller i trettio dagar; betala i euro, med enbart referensen som meddelande. Deklarationen räknas som inlämnad först när pengarna har kommit fram till skattemyndigheten, så skicka dem några dagar i förväg.
- Kort eller en spansk bank: online med ett digitalt certifikat eller Cl@ve, eller på en spansk bank med den utskrivna blanketten.
Vill du slippa certifikat och överföringar lämnar vi in din Modelo 210 och talar om vad du ska betala före varje sista dag.
Vad händer om sista dagen infaller på en helg eller helgdag?
Den flyttas till nästa arbetsdag i Spanien. Lördagar, söndagar och spanska helgdagar (nationella, regionala eller lokala) räknas inte; en helgdag i det land där du bor flyttar den inte.
Ingen sista dag för deklarationerna för 2025 och 2026 infaller på en helg eller en nationell eller regional helgdag: ingen av dem flyttas, om inte din kommun har en lokal helgdag den dagen.
Vad händer om du lämnar in Modelo 210 för sent?
Lämnar du in innan skattemyndigheten har skrivit till dig betalar du en förseningsavgift, inte böter: 1 % av skatten, plus 1 % för varje hel månad som har gått. Efter tolv månader är den 15 %, med dröjsmålsränta från och med då (4,0625 % per år under 2026, tills en ny budgetlag ändrar den).
- Förseningsavgiften sänks med 25 % om du betalar skatten när du lämnar in och sedan förseningsavgiften inom den tid som anges i skattemyndighetens besked.
- När skattemyndigheten väl har skrivit till dig blir det i stället böter: 50 % till 150 % av den obetalda skatten, plus ränta.
- En deklaration med noll i skatt som lämnas in för sent kostar fasta böter: 200 € enligt lagen, halverat till 100 € om du lämnar in innan något brev har kommit. En deklaration om återbetalning är aldrig för sen inom sina fyra år.
Skattemyndigheten har i regel fyra år från slutet av varje period på sig att kräva in en deklaration, och tiden börjar om varje gång den vidtar en åtgärd i ärendet. Tidigare år kan fortfarande lämnas in, och de kostar mindre innan myndigheten hör av sig: börja hos oss så lämnar vi in dem tillsammans med årets.
Så har vi faktagranskat guiden
Vi har läst de officiella texterna nedan och uppdaterar guiden när reglerna ändras. Det här är allmän information, inte rådgivning om just din situation.
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573) — läst den 29 oktober 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado) — läst den 29 oktober 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR — läst den 29 oktober 2026
- Real Decreto 1776/2004, Reglamento del IRNR (art. 14) — läst den 29 oktober 2026
- Orden EHA/1658/2009, domiciliación bancaria (texto consolidado) — läst den 29 oktober 2026
- Ley 58/2003, General Tributaria (arts. 26, 27, 31, 66, 191 y 198) — läst den 29 oktober 2026
- Ley 39/2015, del Procedimiento Administrativo Común (art. 30) — läst den 29 oktober 2026
- Resolución de fiestas laborales para el año 2027 (BOE-A-2026-21254) — läst den 29 oktober 2026
- Agencia Tributaria, nota sobre las modificaciones de los plazos del modelo 210 — läst den 29 oktober 2026
- Agencia Tributaria, Manual de tributación de no residentes: plazo de presentación — läst den 29 oktober 2026


