 Kokonaan verkossa
 Espanjan-asuntosi asiat kunnossa.


Modelo 210 deadline: milloin ilmoitus jätetään, tilanne kerrallaan
Modelo 210 deadline eli ilmoituksesi määräaika riippuu siitä, mitä Espanjan-asunnollesi tapahtui vuoden aikana, ja kesäkuussa 2026 annetun uuden asetuksen jälkeen myös verovuodesta. Tässä ovat kaikki ilmoitusajat, ohjeet veron maksamiseen ajallaan ja se, mitä myöhästynyt ilmoitus maksaa.
CasitaTax-tiimi · Päivitetty 30. lokakuuta 2026 · Lukuaika 7 min
Lyhyesti
 Vuokraamaton asunto: verovuoden 2025 ilmoitus on jätettävä viimeistään 31. joulukuuta 2026. Verovuodesta 2026 alkaen ilmoitusaika on seuraavana vuonna 1. huhtikuuta – 31. joulukuuta.
- Vuokratulot, joista maksetaan veroa: vuoden 2026 vuokrat yhteen ilmoitukseen koottuina tai lokakuusta 2026 alkaen erikseen ilmoitetut vuokrat on ilmoitettava seuraavana vuonna 1. huhtikuuta – 20. huhtikuuta. Kun vero on nolla: 1. tammikuuta – 20. tammikuuta.
- Myynti: kolmen kuukauden kuluessa sen kuukauden jälkeen, jonka aikana ostajan on tilitettävä kauppahinnasta pidättämänsä 3 %.
- Myöhässä, ennen kuin saat verottajalta kirjeen: korotus on 1 % ja lisäksi 1 % jokaiselta täydeltä kuukaudelta, vuoden jälkeen 15 %.
Tällä sivulla
Milloin Modelo 210 on jätettävä?
Se riippuu siitä, mitä tuloa asunto tuotti vuoden aikana, ja verovuodesta: Orden HAC/623/2026 siirsi useimmat ilmoitusajat verovuodesta 2026 alkaen. Jokainen omistaja jättää oman ilmoituksensa, yhden kutakin asuntoa kohden.
2026
Ei vuokralla, verovuosi 2025
1. tammikuuta 2026 – 31. joulukuuta 2026
2027
Vuokralla, vero nolla, verovuosi 2026
1. tammikuuta 2027 – 20. tammikuuta 2027
Vuokralla, veroa maksettavana, verovuosi 2026
1. huhtikuuta 2027 – 20. huhtikuuta 2027
Ei vuokralla, verovuosi 2026
1. huhtikuuta 2027 – 31. joulukuuta 2027

Ei vuokralla
- Verovuosi 2025
- Viimeistään 31. joulukuuta 2026
- Verovuosi 2026
- 1. huhtikuuta 2027 – 31. joulukuuta 2027
Vuokralla, veroa maksettavana
- Verovuosi 2025
- Ilmoitusaika päättynyt: jätä nyt, myöhässä
- Verovuosi 2026
- 1. huhtikuuta 2027 – 20. huhtikuuta 2027
Vuokralla, vero nolla
- Verovuosi 2025
- Ilmoitusaika päättynyt: jätä nyt, myöhässä
- Verovuosi 2026
- 1. tammikuuta 2027 – 20. tammikuuta 2027
Haet palautusta
- Verovuosi 2025
- Helmikuusta 2026 alkaen, neljän vuoden kuluessa
- Verovuosi 2026
- 1. helmikuuta 2027 alkaen, neljän vuoden kuluessa
Myyty
- Verovuosi 2025
- Kolme kuukautta ostajan kuukauden jälkeen
- Verovuosi 2026
- Kolme kuukautta ostajan kuukauden jälkeen
| Tilanteesi | Verovuosi 2025 | Verovuosi 2026 |
|---|---|---|
| Ei vuokralla | Viimeistään 31. joulukuuta 2026 | 1. huhtikuuta 2027 – 31. joulukuuta 2027 |
| Vuokralla, veroa maksettavana | Ilmoitusaika päättynyt: jätä nyt, myöhässä | 1. huhtikuuta 2027 – 20. huhtikuuta 2027 |
| Vuokralla, vero nolla | Ilmoitusaika päättynyt: jätä nyt, myöhässä | 1. tammikuuta 2027 – 20. tammikuuta 2027 |
| Haet palautusta | Helmikuusta 2026 alkaen, neljän vuoden kuluessa | 1. helmikuuta 2027 alkaen, neljän vuoden kuluessa |
| Myyty | Kolme kuukautta ostajan kuukauden jälkeen | Kolme kuukautta ostajan kuukauden jälkeen |
Näet, mitä asunnostasi on maksettava vuodelta, maksuttomalla laskurilla, joka laskee ei-residentin veron Espanjassa.
Mikä on määräaika, kun Espanjan-asuntoa ei vuokrata?
Verovuoden 2025 ilmoitus on jätettävä viimeistään 31. joulukuuta 2026, ja se on viimeinen, jonka ilmoitusaika kattaa koko seuraavan vuoden. Verovuodesta 2026 alkaen ilmoitusaika alkaa myöhemmin: seuraavana vuonna 1. huhtikuuta – 31. joulukuuta.
Tämä ilmoitus koskee asuntoa, joka on tyhjillään tai omassa käytössäsi: Espanja pitää osaa sen katastriarvosta tulona. Tulo lasketaan verovuoden lopussa, joten ilmoitus jätetään aina seuraavana vuonna.
23. joulukuuta 2026
Viimeinen päivä jättää verovuoden 2025 ilmoitus, jos maksat suoraveloituksella
31. joulukuuta 2026
Verovuoden 2025 ilmoituksen viimeinen jättö- ja maksupäivä
1. huhtikuuta 2027
Verovuoden 2026 ilmoituksen voi jättää
23. joulukuuta 2027
Viimeinen päivä jättää verovuoden 2026 ilmoitus, jos maksat suoraveloituksella
31. joulukuuta 2027
Verovuoden 2026 ilmoituksen viimeinen jättö- ja maksupäivä
Jokainen omistaja jättää yhden ilmoituksen kutakin asuntoa kohden, eikä näitä ilmoituksia koskaan yhdistetä: puoliksi asunnon omistava pariskunta jättää kaksi. Jos ostit tai myit asunnon vuoden aikana, ilmoitus koskee vain niitä päiviä, jotka omistit sen.
Jätämme Modelo 210 -ilmoituksesi
 Jokainen omistaja, joka vuosi
- Sinä hyväksyt ensin
- Kokonaan verkossa
Mikä Modelo 210:n aikataulussa muuttui?
Kesäkuussa 2026 julkaistu Orden HAC/623/2026 siirsi verovuodesta 2026 alkaen niiden ilmoitusten ajat, joissa on veroa maksettavana:
- Vuokraamaton asunto: ilmoitusaika alkaa seuraavana vuonna 1. huhtikuuta eikä vuoden alussa. Se päättyy edelleen 31. joulukuuta.
- Vuokratulot, joista maksetaan veroa: yksi ilmoitusaika, seuraavana vuonna 1. huhtikuuta – 20. huhtikuuta, kokositpa vuoden yhteen ilmoitukseen tai ilmoitat vuokrat yksi kerrallaan. Se koskee vuoden 2026 vuokria yhteen ilmoitukseen koottuina ja lokakuusta 2026 alkaen erikseen ilmoitettuja vuokria; sen jälkeen neljännesvuosittaisia ilmoitusaikoja ei enää ole.
- Ennallaan: vuokrailmoitukset, joissa vero on nolla (1. tammikuuta – 20. tammikuuta), palautukset (1. helmikuuta alkaen) ja myynnin jälkeinen ilmoitus.
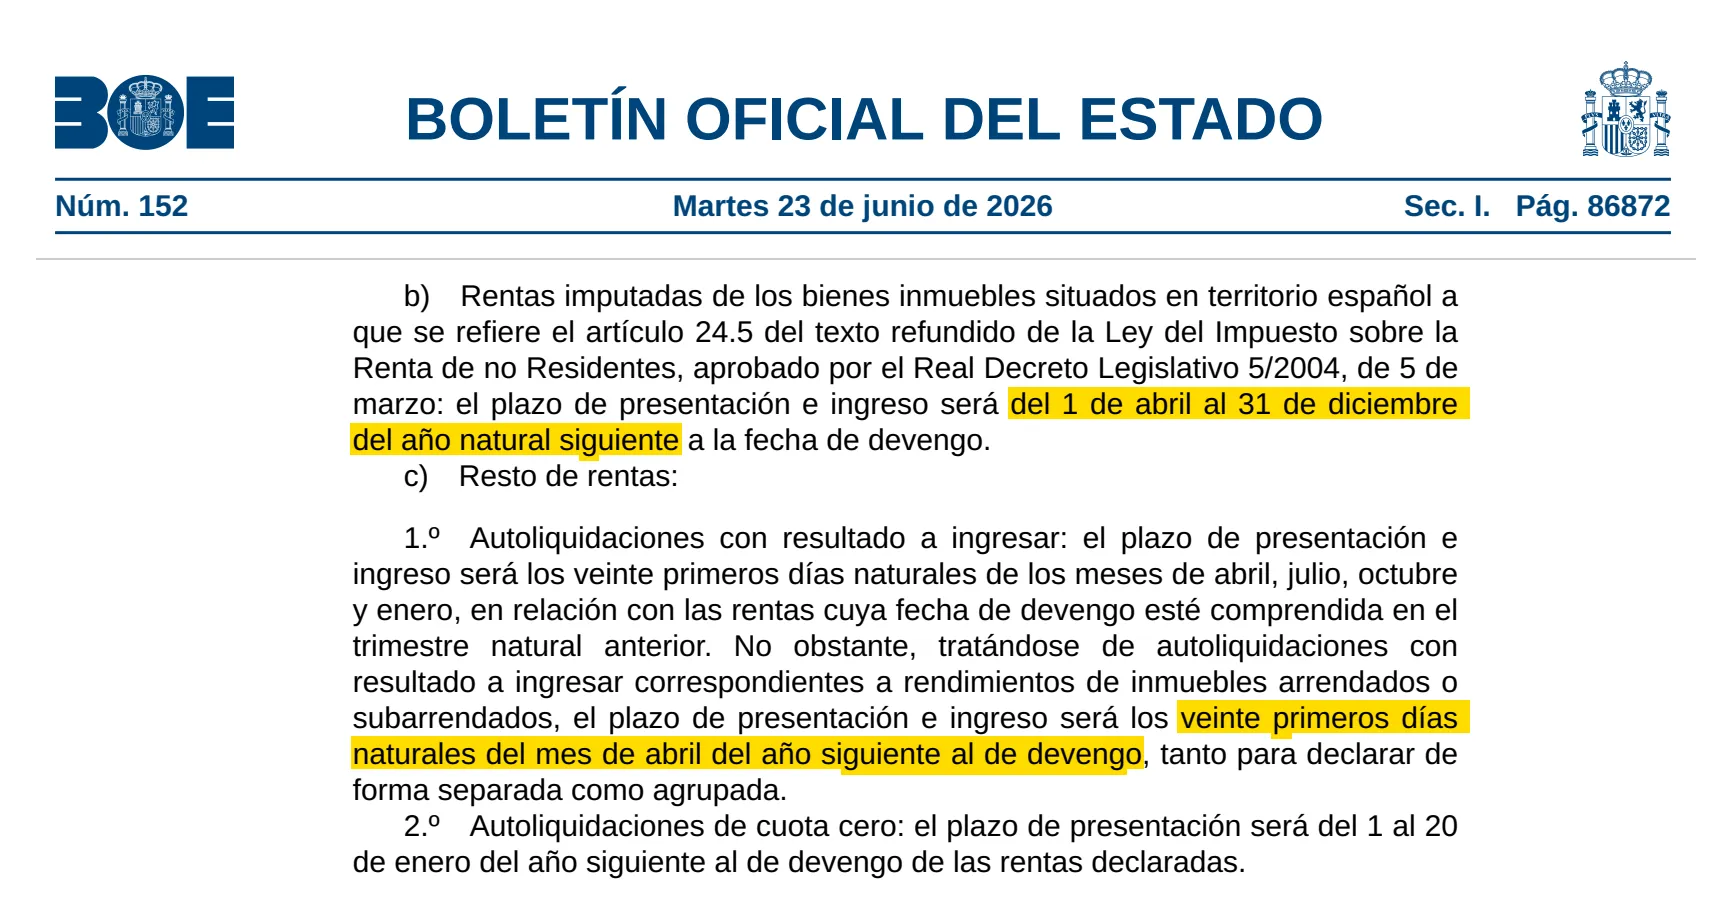
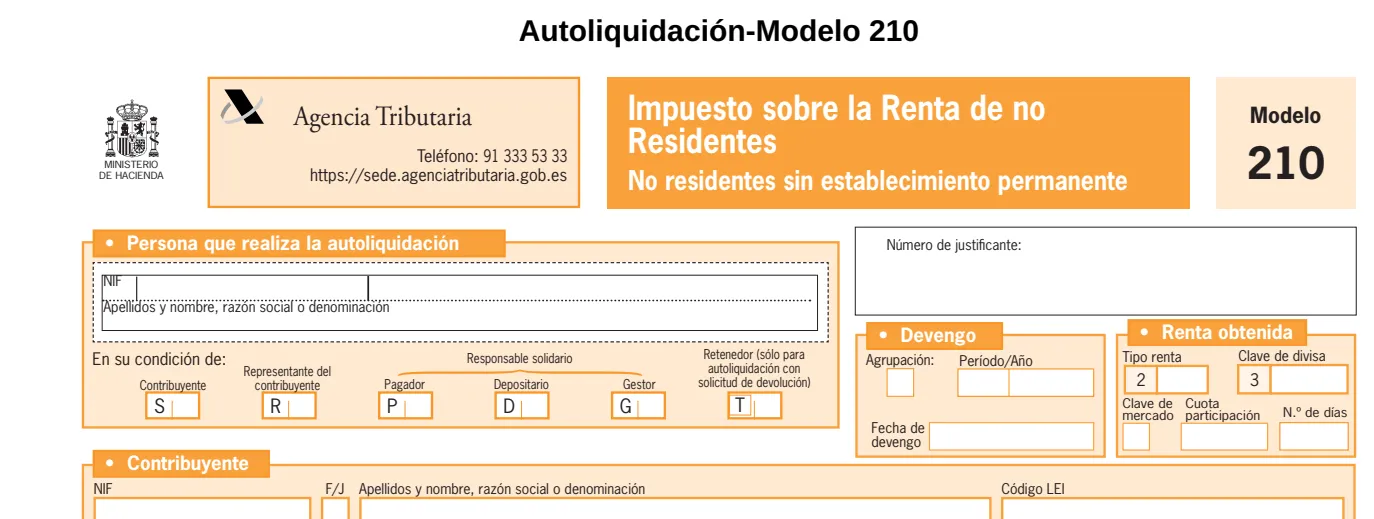
Vuokraamattoman asunnon verovuoden 2025 ilmoitus noudattaa vielä vanhaa ilmoitusaikaa: se on edelleen jätettävä viimeistään 31. joulukuuta 2026. Vuodesta 2027 alkaen jätettävissä ilmoituksissa käytetään myös lomakkeen uutta versiota, jossa on kentät päivien määrälle ja kunkin omistajan osuudelle: katso Modelo 210 PDF kenttä kentältä.
Milloin vuokratulot ilmoitetaan Espanjan verottajalle?
Vuokratulot, joista maksetaan veroa, ilmoitetaan nyt seuraavana vuonna 1. huhtikuuta – 20. huhtikuuta: 1. huhtikuuta 2027 – 20. huhtikuuta 2027, kun vuoden 2026 vuokrat kootaan yhteen ilmoitukseen tai kun lokakuusta 2026 alkaen kertyneet vuokrat ilmoitetaan erikseen. Voit koota koko vuoden yhteen ilmoitukseen tai ilmoittaa vuokrat yksi kerrallaan; molemmat jätetään samana ilmoitusaikana, ja saman asunnon useilta vuokralaisilta saadut vuokrat voi koota yhteen.
Vuoden 2026 tammi–syyskuun erikseen ilmoitetut vuokrat noudattivat vielä vanhoja neljännesvuosittaisia ilmoitusaikoja huhti-, heinä- ja lokakuussa 2026: jos jokin näistä ilmoituksista puuttuu, se on jo myöhässä.
Ilmoituksella, jossa vero on nolla, on oma ilmoitusaikansa, seuraavana vuonna 1. tammikuuta – 20. tammikuuta, ennen huhtikuun ilmoitusaikaa. Näin käy esimerkiksi EU- tai ETA-maissa asuville, joiden vähennettävät kulut ovat yhtä suuret tai suuremmat kuin vuokrat.
Verovuodesta 2026 alkaen, jos asunto oli vuokralla osan vuotta, jätät kaksi ilmoitusta: toisen vuokrista (huhtikuussa, jos veroa on maksettavana, tammikuussa, jos vero on nolla) ja toisen päivistä, joina asunto ei ollut vuokralla, 1. huhtikuuta – 31. joulukuuta.
Hyvä tietää
Vuokra kuuluu sille vuodelle, jona se erääntyy, tai sille vuodelle, jona se maksettiin, jos maksu tuli ensin: joulukuussa maksettu tammikuun vuokra lasketaan joulukuun vuodelle.
Milloin Modelo 210 jätetään asunnon myynnin jälkeen?
Kolmen kuukauden kuluessa siitä, kun ostajan kuukausi päättyy. Kun myyt asunnon, ostaja pidättää 3 % kauppahinnasta ja tilittää sen verottajalle kuukauden kuluessa (Modelo 211); luovutusvoittoa koskeva Modelo 210 -ilmoituksesi on jätettävä sitä seuraavien kolmen kuukauden aikana.
Esimerkiksi maaliskuun puolivälissä tehty kauppa: ostaja maksaa viimeistään huhtikuun puolivälissä, ja ilmoituksesi on jätettävä huhtikuun puolivälin ja heinäkuun puolivälin välisenä aikana.
- Jätä ilmoitus myös tappiolla: ilmoituksella saat 3 %:n pidätyksen takaisin.
- Ei suoraveloitusta tälle ilmoitukselle: maksa tilisiirrolla, kortilla tai espanjalaisessa pankissa.
- Myyntivuodelta on silti jätettävä oma ilmoituksensa niistä päivistä, jotka omistit asunnon vuokraamatta sitä, tavalliseen ilmoitusaikaan seuraavana vuonna.
Ei-residenttien verotusta koskevat säännöt eivät aseta määräaikaa 3 %:n pidätyksen palauttamiselle; kun ilmoitusaikasi päättymisestä on kulunut kuusi kuukautta, verottaja maksaa sinulle korkoa, jos viivästys johtuu siitä itsestään.
Miten Modelo 210:n vero maksetaan ennen määräaikaa?
Maksutapa ratkaisee todellisen viimeisen päiväsi: suoraveloitus päättyy aiemmin, ja ulkomailta tehty tilisiirto lasketaan sille päivälle, jona se saapuu.
- Suoraveloitus, vain kun jätät ilmoituksen verkossa: viimeistään 23. joulukuuta vuokraamattoman asunnon ja 15. huhtikuuta vuokratulojen osalta. Tili voi olla Espanjassa tai missä tahansa SEPA-alueella (myös Isossa-Britanniassa, Sveitsissä ja Norjassa), sinun tai ilmoituksen jättäjän nimissä. Vero veloitetaan kokonaisuudessaan ilmoitusajan lopussa: pidä rahat tilillä siihen asti.
- Tilisiirto ulkomailta: täytä lomake verkossa ja valitse maksutavaksi tilisiirto ulkomailta. Saat tilinumeron ja maksuviitteen, joka on voimassa kolmekymmentä päivää; maksa euroina ja kirjoita viestiksi pelkkä viite. Ilmoitus katsotaan jätetyksi vasta, kun rahat ovat perillä verottajalla, joten lähetä ne päiviä etukäteen.
- Kortti tai espanjalainen pankki: verkossa sähköisellä varmenteella tai Cl@ve-tunnistautumisella, tai espanjalaisessa pankissa tulostetun lomakkeen kanssa.
Jos et halua vaivautua varmenteiden ja tilisiirtojen kanssa, jätämme Modelo 210 -ilmoituksesi ja kerromme, mitä maksaa ennen kutakin määräaikaa.
Entä jos viimeinen päivä osuu viikonloppuun tai pyhäpäivään?
Määräaika siirtyy seuraavaan arkipäivään Espanjassa. Lauantait, sunnuntait ja Espanjan pyhäpäivät (valtakunnalliset, alueelliset tai paikalliset) eivät ole arkipäiviä; asuinmaasi pyhäpäivä ei siirrä määräaikaa.
Mikään verovuosien 2025 ja 2026 ilmoitusten viimeisistä päivistä ei osu viikonloppuun eikä valtakunnalliseen tai alueelliseen pyhäpäivään: yksikään niistä ei siirry, ellei kunnassasi ole sinä päivänä paikallista pyhäpäivää.
Mitä tapahtuu, jos Modelo 210 jätetään myöhässä?
Jos jätät ilmoituksen ennen kuin saat verottajalta kirjeen, maksat korotuksen etkä sakkoa: 1 % verosta ja lisäksi 1 % jokaiselta täydeltä myöhästyneeltä kuukaudelta. Kahdentoista kuukauden jälkeen korotus on 15 %, ja siitä eteenpäin maksetaan lisäksi viivästyskorkoa (4,0625 % vuodessa vuonna 2026, kunnes uusi budjettilaki muuttaa sitä).
- Korotus pienenee 25 %, jos maksat veron ilmoituksen jättäessäsi ja korotuksen sen jälkeen verottajan kirjeessä annetussa määräajassa.
- Kun olet jo saanut verottajalta kirjeen, korotuksen sijaan määrätään sakko: 50 % – 150 % maksamatta jääneestä verosta, ja lisäksi korot.
- Myöhässä jätetystä ilmoituksesta, jossa vero on nolla, määrätään kiinteä sakko: lain mukaan 200 €, puolitettuna 100 €, jos jätät sen ennen kuin saat kirjeen. Palautusta hakeva ilmoitus ei ole koskaan myöhässä neljän vuoden kuluessa.
Verottajalla on yleensä neljä vuotta kunkin ilmoitusajan päättymisestä aikaa vaatia ilmoitusta, ja aika alkaa alusta aina, kun verottaja ryhtyy toimiin asiassa. Aiempien vuosien ilmoitukset voi vielä jättää, ja ne tulevat halvemmiksi ennen verottajan kirjettä: aloita kanssamme, niin hoidamme ne kuntoon tämän vuoden ilmoituksen yhteydessä.
Näin tarkistimme tämän oppaan
Luimme alla luetellut viralliset lähteet, ja päivitämme oppaan aina, kun säännöt muuttuvat. Tämä on yleistä tietoa, ei henkilökohtaista neuvontaa.
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573) — luettu 29. lokakuuta 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado) — luettu 29. lokakuuta 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR — luettu 29. lokakuuta 2026
- Real Decreto 1776/2004, Reglamento del IRNR (art. 14) — luettu 29. lokakuuta 2026
- Orden EHA/1658/2009, domiciliación bancaria (texto consolidado) — luettu 29. lokakuuta 2026
- Ley 58/2003, General Tributaria (arts. 26, 27, 31, 66, 191 y 198) — luettu 29. lokakuuta 2026
- Ley 39/2015, del Procedimiento Administrativo Común (art. 30) — luettu 29. lokakuuta 2026
- Resolución de fiestas laborales para el año 2027 (BOE-A-2026-21254) — luettu 29. lokakuuta 2026
- Agencia Tributaria, nota sobre las modificaciones de los plazos del modelo 210 — luettu 29. lokakuuta 2026
- Agencia Tributaria, Manual de tributación de no residentes: plazo de presentación — luettu 29. lokakuuta 2026


