 100 % digitalt
 Spaniaboligen din – alt i orden.


Modelo 210 deadline: når du skal levere, situasjon for situasjon
Modelo 210 deadline – fristen for å levere – avhenger av hva som skjedde med boligen din i Spania i løpet av året, og etter en ny forskrift fra juni 2026 også av inntektsåret. Her er alle leveringsperiodene, hvordan du betaler i tide, og hva en skattemelding levert for sent koster.
Av CasitaTax-teamet · Oppdatert 30. oktober 2026 · 9 min lesetid
Kort fortalt
 Bolig som ikke leies ut: skattemeldingen for 2025 skal leveres innen 31. desember 2026. Fra inntektsåret 2026 går leveringsperioden fra 1. april til 31. desember året etter.
- Leieinntekter med skatt å betale: leieinntektene for 2026 samlet for hele året, eller leieinntekter fra og med oktober 2026, skal leveres fra 1. april til 20. april året etter. Med null i skatt: 1. januar til 20. januar.
- Salg: innen tre måneder etter kjøperens frist på én måned for å betale de 3 % som er holdt tilbake av kjøpesummen.
- For sent, før du har fått brev fra skattemyndighetene: et tillegg på 1 % pluss 1 % per hele måned, 15 % etter ett år.
På denne siden
Når skal Modelo 210 leveres?
Det avhenger av hva boligen ga av inntekt i løpet av året, og av inntektsåret: Orden HAC/623/2026 flyttet de fleste leveringsperiodene fra og med inntektsåret 2026. Hver eier leverer sin egen skattemelding, én per bolig.
2026
Bolig som ikke leies ut, inntektsåret 2025
1. januar 2026 – 31. desember 2026
2027
Leieinntekter med null i skatt, inntektsåret 2026
1. januar 2027 – 20. januar 2027
Leieinntekter med skatt å betale, inntektsåret 2026
1. april 2027 – 20. april 2027
Bolig som ikke leies ut, inntektsåret 2026
1. april 2027 – 31. desember 2027

Bolig som ikke leies ut
- Inntektsåret 2025
- Innen 31. desember 2026
- Inntektsåret 2026
- 1. april 2027 til 31. desember 2027
Utleid, skatt å betale
- Inntektsåret 2025
- Perioden er over: lever nå, for sent
- Inntektsåret 2026
- 1. april 2027 til 20. april 2027
Utleid, null i skatt
- Inntektsåret 2025
- Perioden er over: lever nå, for sent
- Inntektsåret 2026
- 1. januar 2027 til 20. januar 2027
Krav om tilbakebetaling
- Inntektsåret 2025
- Fra februar 2026, innen fire år
- Inntektsåret 2026
- Fra 1. februar 2027, innen fire år
Solgt
- Inntektsåret 2025
- Tre måneder etter kjøperens måned
- Inntektsåret 2026
- Tre måneder etter kjøperens måned
| Din situasjon | Inntektsåret 2025 | Inntektsåret 2026 |
|---|---|---|
| Bolig som ikke leies ut | Innen 31. desember 2026 | 1. april 2027 til 31. desember 2027 |
| Utleid, skatt å betale | Perioden er over: lever nå, for sent | 1. april 2027 til 20. april 2027 |
| Utleid, null i skatt | Perioden er over: lever nå, for sent | 1. januar 2027 til 20. januar 2027 |
| Krav om tilbakebetaling | Fra februar 2026, innen fire år | Fra 1. februar 2027, innen fire år |
| Solgt | Tre måneder etter kjøperens måned | Tre måneder etter kjøperens måned |
Vil du se hva boligen din skal betale for året, kan du prøve den gratis Modelo 210-kalkulatoren for ikke-residenter.
Hva er fristen for en bolig du ikke leier ut?
31. desember 2026 for skattemeldingen for 2025, den siste der leveringsperioden er hele året etter. Fra inntektsåret 2026 åpner perioden senere: fra 1. april til 31. desember året etter.
Dette er skattemeldingen for en bolig som står tom eller som du bruker selv: Spania regner en andel av katasterverdien som inntekt. Den inntekten regnes ved slutten av inntektsåret, så skattemeldingen leveres alltid året etter.
23. desember 2026
Siste dag for å levere skattemeldingen for 2025 med betaling ved direktebelastning
31. desember 2026
Siste dag for å levere og betale skattemeldingen for 2025
1. april 2027
Skattemeldingen for 2026 kan leveres
23. desember 2027
Siste dag for å levere skattemeldingen for 2026 med betaling ved direktebelastning
31. desember 2027
Siste dag for å levere og betale skattemeldingen for 2026
Hver eier leverer én skattemelding per bolig, og disse skattemeldingene slås aldri sammen: et par som eier en leilighet med halvparten hver, leverer to. Kjøpte eller solgte du boligen i løpet av året, gjelder skattemeldingen bare dagene du eide den.
Vi leverer Modelo 210 for deg
 Hver eier, hvert år
- Du godkjenner før vi leverer
- 100 % digitalt
Hva er endret i kalenderen for Modelo 210?
Orden HAC/623/2026, publisert i juni 2026, flyttet leveringsperiodene for skattemeldinger med skatt å betale, fra og med inntektsåret 2026:
- Bolig som ikke leies ut: perioden åpner 1. april året etter i stedet for ved starten av året. Den lukker fortsatt 31. desember.
- Leieinntekter med skatt å betale: én enkelt periode, 1. april til 20. april året etter, enten du samler hele året eller leverer hver leieinntekt for seg. Den gjelder leieinntektene for 2026 samlet for hele året og leieinntekter fra og med oktober 2026 som leveres hver for seg; deretter er kvartalsperiodene borte.
- Uendret: skattemeldinger for utleie med null i skatt (1. januar til 20. januar), krav om tilbakebetaling (fra 1. februar) og skattemeldingen etter et salg.
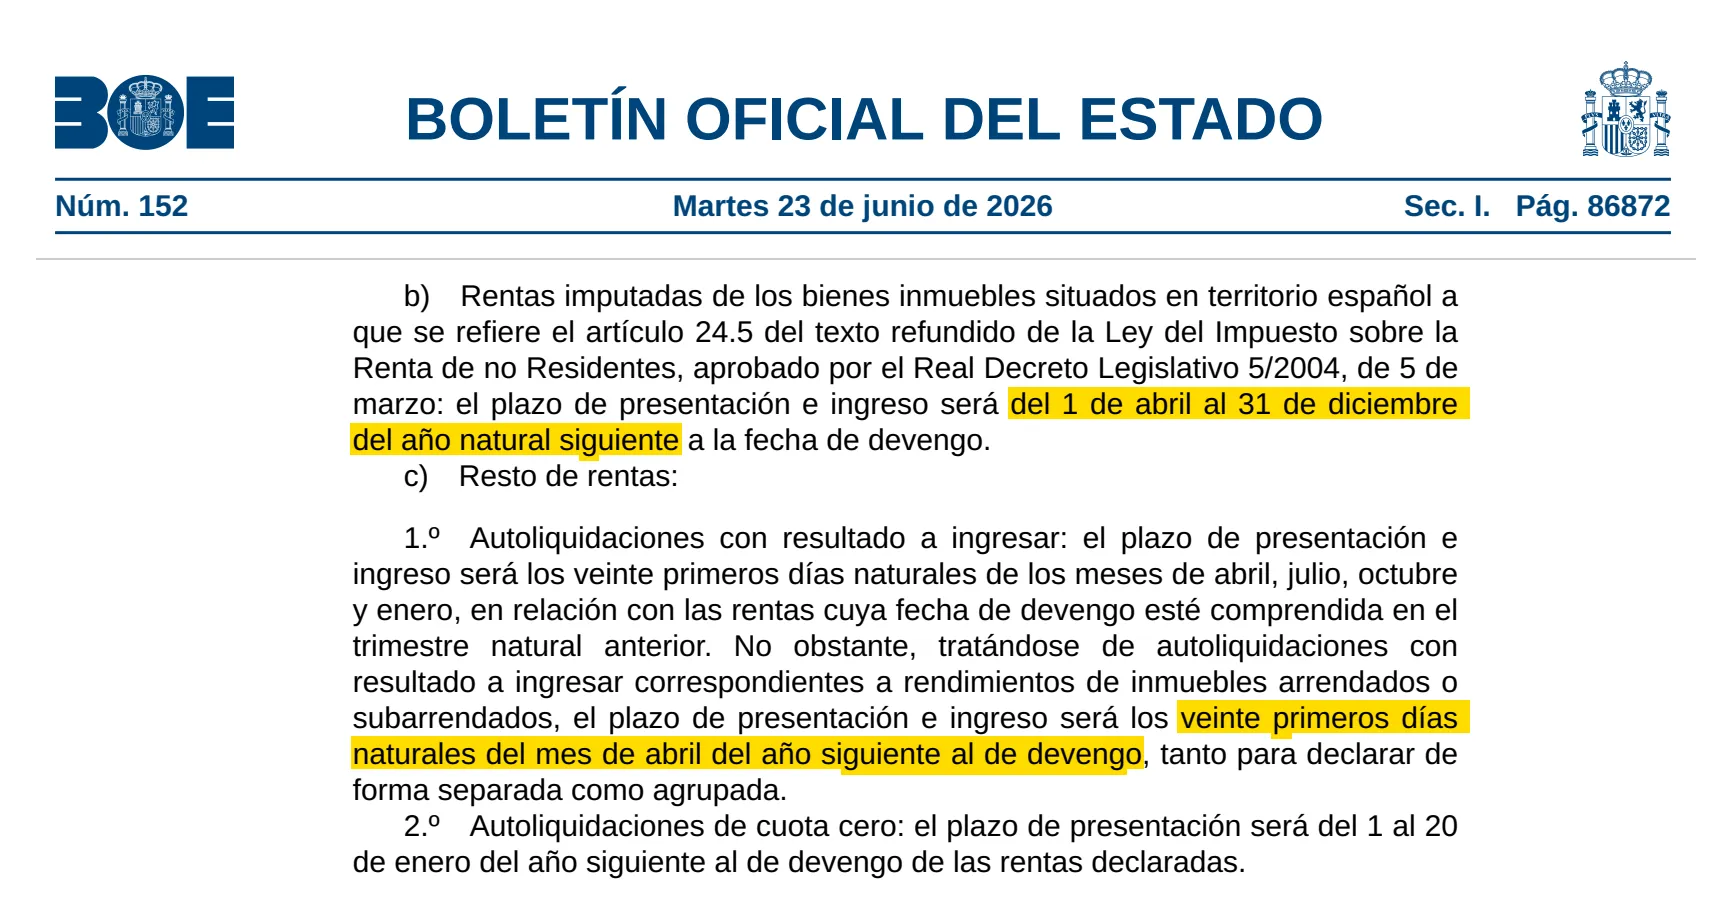
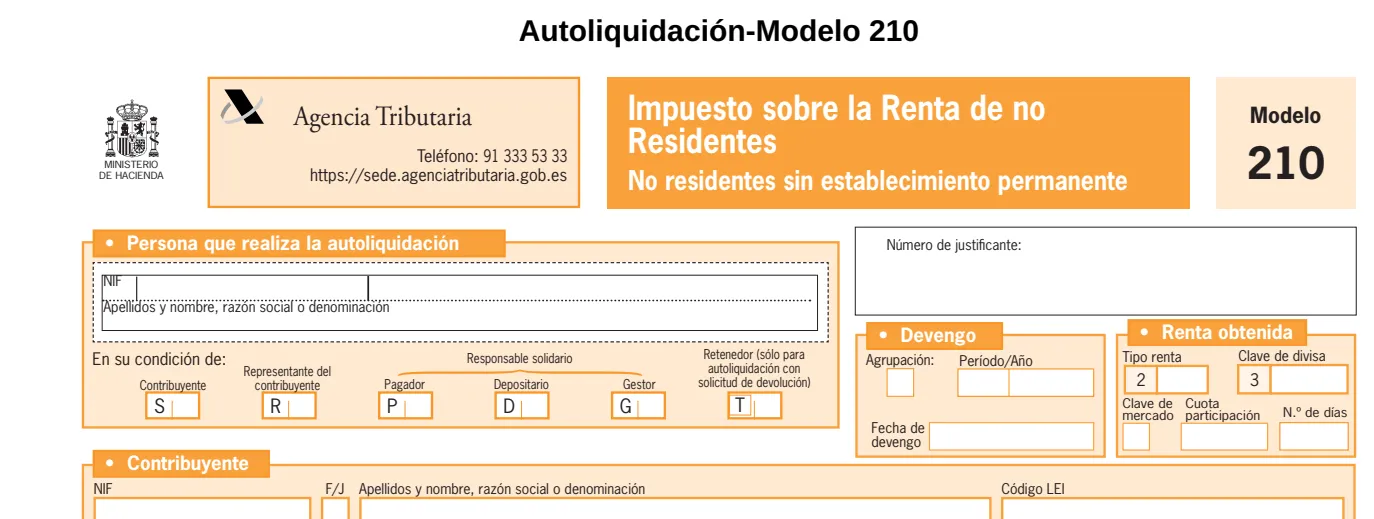
Skattemeldingen for 2025 for en bolig som ikke leies ut, beholder den gamle perioden: den skal fortsatt leveres innen 31. desember 2026. Skattemeldinger som leveres fra og med 2027, bruker også en ny versjon av skjemaet, med felt for antall dager og hver eiers andel: se modelo 210 PDF felt for felt.
Når leverer du Modelo 210 for en bolig du leier ut?
Leieinntekter med skatt å betale oppgis nå fra 1. april til 20. april året etter: 1. april 2027 til 20. april 2027 for leieinntektene for 2026 samlet for hele året, eller for leieinntekter fra og med oktober 2026 som leveres hver for seg. Du kan samle hele året i én skattemelding eller levere hver leieinntekt for seg; begge deler leveres i samme periode, og leieinntekter fra flere leietakere i samme bolig kan samles.
Leieinntekter for januar til september 2026 som leveres hver for seg, beholdt de gamle kvartalsperiodene, i april, juli og oktober 2026: mangler en av de skattemeldingene, er den allerede for sent levert.
En skattemelding med null i skatt har fortsatt sin egen periode, 1. januar til 20. januar året etter, før perioden i april. Det skjer for eksempel for bosatte i EU eller EØS når utgiftene de kan trekke fra, er like store som eller større enn leieinntektene.
Fra inntektsåret 2026 gjelder dette: var boligen utleid deler av året, leverer du to skattemeldinger, én for leieinntektene (i april med skatt å betale, i januar med null i skatt) og én for dagene den ikke var utleid, fra 1. april til 31. desember.
Greit å vite
Leieinntekter hører til året de forfaller, eller til året du fikk betalt hvis det kom først: husleie for januar som er betalt i desember, regnes med i desembers år.
Når skal Modelo 210 leveres etter et salg?
Innen tre måneder, regnet fra slutten av kjøperens måned. Når du selger, holder kjøperen tilbake 3 % av kjøpesummen og betaler det til skattemyndighetene innen en måned (Modelo 211); din Modelo 210 for gevinsten skal leveres i de tre månedene etter det.
Et salg midt i mars, for eksempel: kjøperen betaler innen midten av april, og skattemeldingen din skal leveres mellom midten av april og midten av juli.
- Lever også ved tap: det er skattemeldingen som gir deg de 3 % tilbake.
- Ingen direktebelastning for denne skattemeldingen: betal med overføring, med kort eller i en spansk bank.
- Salgsåret har fortsatt sin egen skattemelding for dagene du eide boligen uten å leie den ut, i den vanlige perioden året etter.
Reglene for skatt for ikke-residenter setter ingen frist for å tilbakebetale de 3 %; seks måneder etter at leveringsperioden din er over, skylder skattemyndighetene deg renter hvis forsinkelsen skyldes dem selv.
Hvordan betaler du Modelo 210 før fristen?
Måten du betaler på, avgjør hva som er din reelle siste dag: direktebelastning stenger tidligere, og en overføring fra utlandet teller den dagen den kommer frem.
- Direktebelastning, bare når du leverer på nett: til og med 23. desember for en bolig som ikke leies ut, 15. april for leieinntekter. Kontoen kan være i Spania eller hvor som helst i SEPA-området (også Storbritannia, Sveits og Norge), i ditt navn eller i navnet til den som leverer. Hele skatten trekkes ved slutten av perioden: la pengene stå på kontoen til da.
- Overføring fra utlandet: fyll ut skjemaet på nett og velg betaling med overføring fra utlandet. Du får et kontonummer og en betalingsreferanse som gjelder i tretti dager; betal i euro, med bare referansen som melding. Skattemeldingen regnes først som levert når pengene har kommet frem til skattemyndighetene, så send dem noen dager i forveien.
- Kort eller spansk bank: på nett med digitalt sertifikat eller Cl@ve, eller i en spansk bank med det utskrevne skjemaet.
Vil du slippe sertifikater og overføringer, leverer vi Modelo 210 for deg og sier fra hva du skal betale før hver frist.
Hva om siste dag er en helg eller helligdag?
Den flyttes til neste virkedag i Spania. Lørdager, søndager og spanske helligdager (nasjonale, regionale eller lokale) teller ikke; en helligdag i landet der du bor, flytter den ikke.
Ingen siste dag for skattemeldingene for 2025 og 2026 faller på en helg eller en nasjonal eller regional helligdag: ingen av dem flyttes, med mindre kommunen din har en lokal helligdag den dagen.
Hva skjer hvis du leverer Modelo 210 for sent?
Leverer du før skattemyndighetene skriver til deg, betaler du et tillegg, ikke en bot: 1 % av skatten, pluss 1 % per hele måned for sent. Etter tolv måneder er det 15 %, med forsinkelsesrenter fra da av (4,0625 % i året i 2026, inntil en ny budsjettlov endrer den).
- Tillegget reduseres med 25 % hvis du betaler skatten når du leverer, og deretter tillegget innen fristen i varselet fra skattemyndighetene.
- Når skattemyndighetene har skrevet til deg, blir det en bot: 50 % til 150 % av den ubetalte skatten, pluss renter.
- En skattemelding med null i skatt som leveres for sent, gir en fast bot: 200 € etter loven, halvert til 100 € hvis du leverer før du har fått brev. En skattemelding med krav om tilbakebetaling er aldri for sent levert innenfor sine fire år.
Skattemyndighetene har som regel fire år fra slutten av hver periode på seg til å kreve en skattemelding, og fristen begynner å løpe på nytt hver gang de foretar seg noe i saken. Tidligere år kan fortsatt leveres, og de koster mindre før det kommer et brev: kom i gang med oss, så tar vi dem igjen sammen med årets.
Slik har vi kvalitetssikret guiden
Vi har gått gjennom de offisielle kildene nedenfor og oppdaterer guiden hver gang reglene endres. Dette er generell informasjon, ikke rådgivning om din situasjon.
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573) — lest 29. oktober 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado) — lest 29. oktober 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR — lest 29. oktober 2026
- Real Decreto 1776/2004, Reglamento del IRNR (art. 14) — lest 29. oktober 2026
- Orden EHA/1658/2009, domiciliación bancaria (texto consolidado) — lest 29. oktober 2026
- Ley 58/2003, General Tributaria (arts. 26, 27, 31, 66, 191 y 198) — lest 29. oktober 2026
- Ley 39/2015, del Procedimiento Administrativo Común (art. 30) — lest 29. oktober 2026
- Resolución de fiestas laborales para el año 2027 (BOE-A-2026-21254) — lest 29. oktober 2026
- Agencia Tributaria, nota sobre las modificaciones de los plazos del modelo 210 — lest 29. oktober 2026
- Agencia Tributaria, Manual de tributación de no residentes: plazo de presentación — lest 29. oktober 2026


