 100% online
 Uw huis in Spanje, netjes geregeld.


Modelo 210 deadline: wanneer u moet indienen, per situatie
Uw Modelo 210 deadline hangt af van wat er dat jaar met uw Spaanse woning gebeurde, en sinds een nieuwe regeling van juni 2026 ook van het belastingjaar. Hier vindt u elke termijn, hoe u op tijd betaalt en wat een te late aangifte kost.
Door het CasitaTax-team · Bijgewerkt op 30 oktober 2026 · 9 min leestijd
In het kort
 Niet-verhuurde woning: de aangifte over 2025 moet uiterlijk op 31 december 2026 zijn ingediend. Vanaf belastingjaar 2026 loopt de termijn van 1 april tot 31 december van het jaar erna.
- Huur met te betalen belasting: de huur van 2026 per jaar gegroepeerd, of huur vanaf oktober 2026, geeft u aan van 1 april tot 20 april van het jaar erna. Is de belasting nul: 1 januari tot 20 januari.
- Verkoop: binnen drie maanden na de maand die de koper heeft om de ingehouden 3% van de prijs af te dragen.
- Te laat, vóór een brief van de belastingdienst: een verhoging van 1% plus 1% per volle maand, 15% na een jaar.
Op deze pagina
Wanneer moet u het Modelo 210 indienen?
Dat hangt af van wat de woning in de loop van het jaar opleverde, en van het belastingjaar: Orden HAC/623/2026 heeft de meeste termijnen verschoven vanaf belastingjaar 2026. Elke eigenaar dient een eigen aangifte in, één per woning.
2026
Niet-verhuurde woning, belastingjaar 2025
1 januari 2026 – 31 december 2026
2027
Huur met belasting nul, belastingjaar 2026
1 januari 2027 – 20 januari 2027
Huur met te betalen belasting, belastingjaar 2026
1 april 2027 – 20 april 2027
Niet-verhuurde woning, belastingjaar 2026
1 april 2027 – 31 december 2027

Niet verhuurd
- Belastingjaar 2025
- Uiterlijk 31 december 2026
- Belastingjaar 2026
- 1 april 2027 tot 31 december 2027
Verhuurd, belasting te betalen
- Belastingjaar 2025
- Termijn verstreken: nu indienen, te laat
- Belastingjaar 2026
- 1 april 2027 tot 20 april 2027
Verhuurd, belasting nul
- Belastingjaar 2025
- Termijn verstreken: nu indienen, te laat
- Belastingjaar 2026
- 1 januari 2027 tot 20 januari 2027
Teruggaaf aanvragen
- Belastingjaar 2025
- Vanaf februari 2026, binnen vier jaar
- Belastingjaar 2026
- Vanaf 1 februari 2027, binnen vier jaar
Verkocht
- Belastingjaar 2025
- Drie maanden na de maand van de koper
- Belastingjaar 2026
- Drie maanden na de maand van de koper
| Uw situatie | Belastingjaar 2025 | Belastingjaar 2026 |
|---|---|---|
| Niet verhuurd | Uiterlijk 31 december 2026 | 1 april 2027 tot 31 december 2027 |
| Verhuurd, belasting te betalen | Termijn verstreken: nu indienen, te laat | 1 april 2027 tot 20 april 2027 |
| Verhuurd, belasting nul | Termijn verstreken: nu indienen, te laat | 1 januari 2027 tot 20 januari 2027 |
| Teruggaaf aanvragen | Vanaf februari 2026, binnen vier jaar | Vanaf 1 februari 2027, binnen vier jaar |
| Verkocht | Drie maanden na de maand van de koper | Drie maanden na de maand van de koper |
Wilt u weten wat uw woning over het jaar verschuldigd is, probeer dan de gratis simulator voor de belasting niet-ingezetenen.
Wat is de termijn voor een niet-verhuurde woning?
31 december 2026 voor de aangifte over 2025, de laatste waarvan de termijn het hele jaar erna beslaat. Vanaf belastingjaar 2026 gaat de termijn later open: van 1 april tot 31 december van het jaar erna.
Dit is de aangifte voor een woning die leegstaat of die u zelf gebruikt: Spanje beschouwt een deel van de kadastrale waarde als inkomen. Dat inkomen wordt aan het einde van het belastingjaar vastgesteld, dus de aangifte wordt altijd het jaar erna ingediend.
23 december 2026
Laatste dag om de aangifte over 2025 in te dienen met betaling per automatische incasso
31 december 2026
Laatste dag om de aangifte over 2025 in te dienen en te betalen
1 april 2027
De aangifte over 2026 kan worden ingediend
23 december 2027
Laatste dag om de aangifte over 2026 in te dienen met betaling per automatische incasso
31 december 2027
Laatste dag om de aangifte over 2026 in te dienen en te betalen
Elke eigenaar dient één aangifte per woning in, en die aangiftes worden nooit gegroepeerd: een stel dat elk de helft van een appartement bezit, dient er twee in. Hebt u de woning in de loop van het jaar gekocht of verkocht, dan geldt de aangifte alleen voor de dagen dat u eigenaar was.
Wij dienen uw Modelo 210 in
 Elke eigenaar, elk jaar
- Eerst uw akkoord, dan indienen
- 100% online
Wat is er veranderd in de kalender van het Modelo 210?
Orden HAC/623/2026, gepubliceerd in juni 2026, heeft de termijnen verschoven van de aangiftes met te betalen belasting, vanaf belastingjaar 2026:
- Niet-verhuurde woning: de termijn gaat open op 1 april van het jaar erna, in plaats van aan het begin van dat jaar. Hij sluit nog steeds op 31 december.
- Huur met te betalen belasting: één termijn, 1 april tot 20 april van het jaar erna, of u het jaar nu groepeert of per huurinkomst aangifte doet. Dat geldt voor de huur van 2026 per jaar gegroepeerd en voor huur vanaf oktober 2026 die apart wordt aangegeven; daarna zijn de kwartaaltermijnen verdwenen.
- Ongewijzigd: huuraangiftes met belasting nul (1 januari tot 20 januari), teruggaven (vanaf 1 februari) en de aangifte na een verkoop.
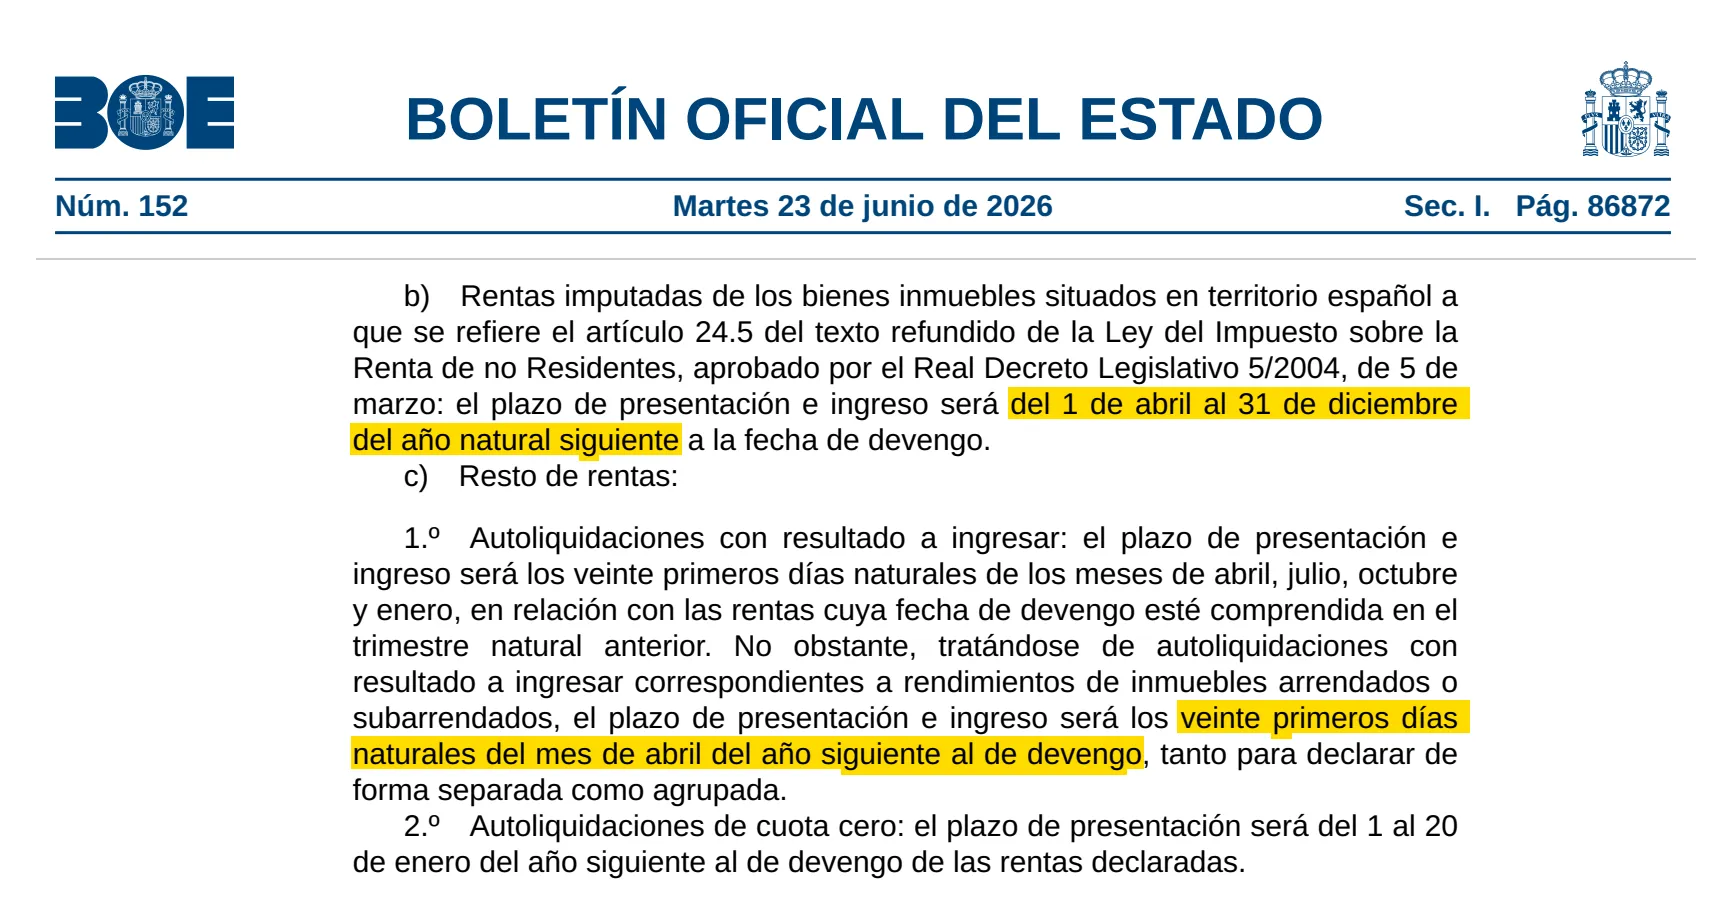
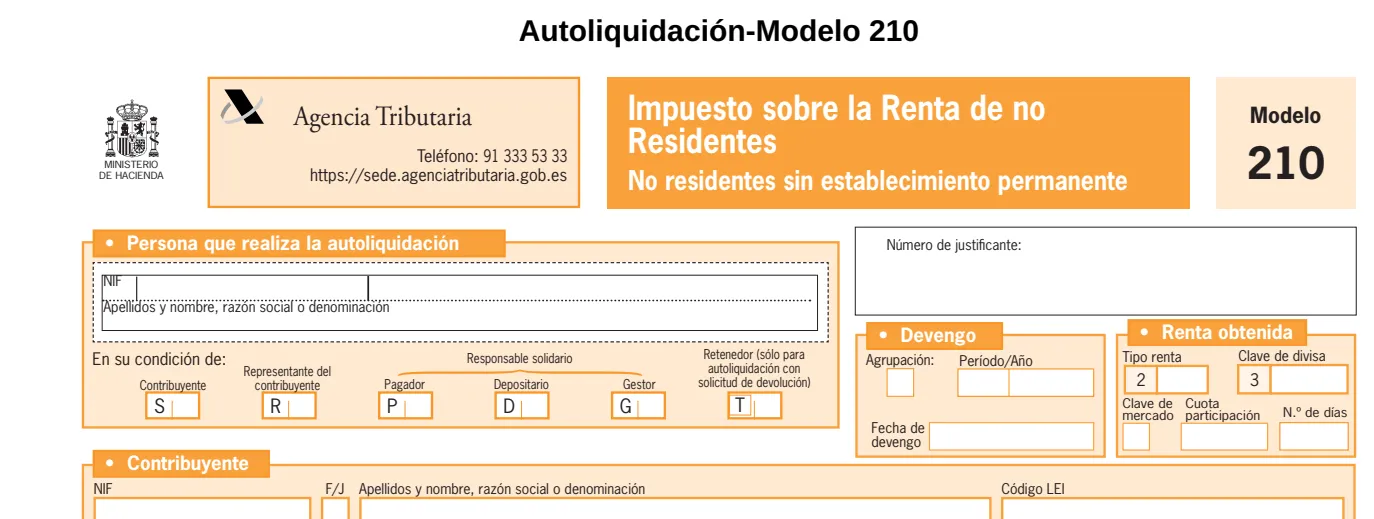
De aangifte over 2025 voor een niet-verhuurde woning houdt de oude termijn: die moet nog steeds uiterlijk op 31 december 2026 zijn ingediend. Aangiftes die vanaf 2027 worden ingediend, gebruiken ook een nieuwe versie van het formulier, met vakjes voor het aantal dagen en het aandeel van elke eigenaar: zie Modelo 210 invullen, vakje voor vakje.
Wanneer dient u het Modelo 210 in voor een verhuurde woning?
Huur met te betalen belasting geeft u nu aan van 1 april tot 20 april van het jaar erna: 1 april 2027 tot 20 april 2027 voor de huur van 2026 per jaar gegroepeerd, of voor huur vanaf oktober 2026 die apart wordt aangegeven. U kunt het jaar in één aangifte groeperen of per huurinkomst aangifte doen; beide vallen in dezelfde termijn, en huur van meerdere huurders van dezelfde woning mag worden gegroepeerd.
Huur van januari tot september 2026 die apart werd aangegeven, hield de oude kwartaaltermijnen, in april, juli en oktober 2026: ontbreekt een van die aangiftes, dan is die al te laat.
Een aangifte met belasting nul houdt een eigen termijn, 1 januari tot 20 januari van het jaar erna, vóór die van april. Dat komt bijvoorbeeld voor bij inwoners van de EU of de EER van wie de aftrekbare kosten even hoog zijn als de huur of hoger.
Vanaf belastingjaar 2026 geldt: was de woning een deel van het jaar verhuurd, dan dient u twee aangiftes in: een voor de huur (in april met te betalen belasting, in januari bij belasting nul) en een voor de dagen dat de woning niet verhuurd was, van 1 april tot 31 december.
Goed om te weten
Huur hoort bij het jaar waarin die verschuldigd wordt, of bij het jaar waarin u betaald werd als dat eerder was: huur voor januari die in december is betaald, telt mee in het jaar van december.
Wanneer dient u het Modelo 210 in na de verkoop?
Binnen drie maanden, gerekend vanaf het einde van de maand van de koper. Bij een verkoop houdt de koper 3% van de prijs in en betaalt die binnen een maand aan de belastingdienst (Modelo 211); uw Modelo 210 voor de winst moet in de drie maanden daarna worden ingediend.
Een verkoop half maart bijvoorbeeld: de koper betaalt uiterlijk half april, en uw aangifte moet tussen half april en half juli worden ingediend.
- Doe ook bij verlies aangifte: met de aangifte krijgt u de 3% terug.
- Geen automatische incasso voor deze aangifte: betaal per overschrijving, met een kaart of bij een Spaanse bank.
- Het jaar van de verkoop heeft nog een eigen aangifte voor de dagen dat u de woning bezat zonder die te verhuren, in de gewone termijn van het jaar erna.
De regels van de belasting voor niet-residenten stellen geen termijn voor de terugbetaling van de 3%; zes maanden na het einde van uw aangiftetermijn is de belastingdienst u rente verschuldigd als de vertraging aan de belastingdienst zelf ligt.
Hoe betaalt u het Modelo 210 vóór de deadline?
De manier van betalen bepaalt uw werkelijke laatste dag: een automatische incasso sluit eerder, en een overschrijving uit het buitenland telt op de dag dat die binnenkomt.
- Automatische incasso, alleen als u online indient: tot 23 december voor een niet-verhuurde woning, 15 april voor huur. De rekening mag in Spanje staan of ergens in de SEPA-zone (het Verenigd Koninkrijk, Zwitserland en Noorwegen inbegrepen), op uw naam of op die van wie de aangifte indient. De belasting wordt in één keer afgeschreven aan het einde van de termijn: laat het geld tot dan op de rekening staan.
- Overschrijving uit het buitenland: vul het formulier online in en kies betaling per overschrijving uit het buitenland. U krijgt een rekeningnummer en een betalingskenmerk dat dertig dagen geldig is; betaal in euro, met alleen het kenmerk als omschrijving. De aangifte geldt pas als ingediend zodra het geld bij de belastingdienst is aangekomen, dus maak het dagen van tevoren over.
- Kaart of Spaanse bank: online met een digitaal certificaat of Cl@ve, of bij een Spaanse bank met het afgedrukte formulier.
Hebt u liever niets te maken met certificaten en overschrijvingen, dan dienen wij uw Modelo 210 in en laten wij u vóór elke deadline weten wat u moet betalen.
Wat als de laatste dag in het weekend of op een feestdag valt?
Dan schuift die op naar de volgende werkdag in Spanje. Zaterdagen, zondagen en Spaanse feestdagen (nationaal, regionaal of lokaal) tellen niet mee; een feestdag in het land waar u woont, verschuift de termijn niet.
Geen enkele laatste dag van de aangiftes over 2025 en 2026 valt in het weekend of op een nationale of regionale feestdag: geen ervan schuift op, tenzij uw gemeente die dag een lokale feestdag heeft.
Krijgt u een boete als u het Modelo 210 te laat indient?
Dient u in voordat de belastingdienst u aanschrijft, dan betaalt u een verhoging, geen boete: 1% van de belasting, plus 1% per volle maand vertraging. Na twaalf maanden is dat 15%, met vanaf dan vertragingsrente (4,0625% per jaar in 2026, tot een nieuwe begrotingswet dat wijzigt).
- De verhoging gaat met 25% omlaag als u de belasting betaalt wanneer u indient, en daarna de verhoging binnen de termijn van de kennisgeving van de belastingdienst.
- Heeft de belastingdienst u eenmaal aangeschreven, dan wordt het een boete: 50% tot 150% van de onbetaalde belasting, plus rente.
- Een te late aangifte met belasting nul kost een vaste boete: € 200 volgens de wet, gehalveerd tot € 100 als u indient vóór er een brief komt. Een aangifte voor een teruggaaf is binnen de vier jaar nooit te laat.
De belastingdienst heeft in het algemeen vier jaar vanaf het einde van elke termijn om een aangifte op te eisen, en die telling begint opnieuw telkens als de belastingdienst er actie op onderneemt. Voorgaande jaren kunnen nog worden ingediend, en ze kosten minder zolang er geen brief is gekomen: ga met ons aan de slag en wij dienen ze alsnog in, samen met die van dit jaar.
Hoe we deze gids hebben gecontroleerd
Wij hebben de onderstaande officiële teksten gelezen en werken deze gids bij zodra de regels veranderen. Deze gids bevat algemene informatie en is geen advies over uw eigen situatie.
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573) — geraadpleegd op 29 oktober 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado) — geraadpleegd op 29 oktober 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR — geraadpleegd op 29 oktober 2026
- Real Decreto 1776/2004, Reglamento del IRNR (art. 14) — geraadpleegd op 29 oktober 2026
- Orden EHA/1658/2009, domiciliación bancaria (texto consolidado) — geraadpleegd op 29 oktober 2026
- Ley 58/2003, General Tributaria (arts. 26, 27, 31, 66, 191 y 198) — geraadpleegd op 29 oktober 2026
- Ley 39/2015, del Procedimiento Administrativo Común (art. 30) — geraadpleegd op 29 oktober 2026
- Resolución de fiestas laborales para el año 2027 (BOE-A-2026-21254) — geraadpleegd op 29 oktober 2026
- Agencia Tributaria, nota sobre las modificaciones de los plazos del modelo 210 — geraadpleegd op 29 oktober 2026
- Agencia Tributaria, Manual de tributación de no residentes: plazo de presentación — geraadpleegd op 29 oktober 2026


