 100 % online
 Styr på din bolig i Spanien.


Modelo 210 deadline: hvornår du skal indsende, situation for situation
Din Modelo 210 deadline afhænger af, hvad din bolig i Spanien har givet af indkomst i løbet af året – og efter en ny bekendtgørelse fra juni 2026 også af indkomståret. Her er alle frister, hvordan du betaler til tiden, og hvad en for sent indsendt selvangivelse koster.
Af CasitaTax-teamet · Opdateret den 30. oktober 2026 · 9 min. læsetid
Kort fortalt
 Bolig, der ikke udlejes: Selvangivelsen for 2025 skal indsendes senest den 31. december 2026. Fra indkomståret 2026 løber perioden fra den 1. april til den 31. december året efter.
- Udlejning med skat at betale: Leje for 2026 samlet for hele året eller leje fra oktober 2026 skal angives fra den 1. april til den 20. april året efter. Uden skat at betale: fra den 1. januar til den 20. januar.
- Salg: inden for tre måneder efter den måned, køberen har til at indbetale de 3 %, der er tilbageholdt af købesummen.
- For sent, før du har fået et brev fra skattemyndighederne: et tillæg på 1 % plus 1 % pr. hel måned og 15 % efter et år.
På denne side
Hvornår skal Modelo 210 indsendes?
Det afhænger af, hvad boligen har givet af indkomst i løbet af året, og af indkomståret: Orden HAC/623/2026 har flyttet de fleste frister fra indkomståret 2026. Hver ejer indsender sin egen selvangivelse, én pr. bolig.
2026
Ikke udlejet, indkomståret 2025
1. januar 2026 – 31. december 2026
2027
Udlejet uden skat at betale, indkomståret 2026
1. januar 2027 – 20. januar 2027
Udlejet med skat at betale, indkomståret 2026
1. april 2027 – 20. april 2027
Ikke udlejet, indkomståret 2026
1. april 2027 – 31. december 2027

Ikke udlejet
- Indkomståret 2025
- Senest den 31. december 2026
- Indkomståret 2026
- 1. april 2027 til 31. december 2027
Udlejet, skat at betale
- Indkomståret 2025
- Perioden er slut: indsend nu, for sent
- Indkomståret 2026
- 1. april 2027 til 20. april 2027
Udlejet, ingen skat at betale
- Indkomståret 2025
- Perioden er slut: indsend nu, for sent
- Indkomståret 2026
- 1. januar 2027 til 20. januar 2027
Krav om tilbagebetaling
- Indkomståret 2025
- Fra februar 2026, inden for fire år
- Indkomståret 2026
- Fra den 1. februar 2027, inden for fire år
Solgt
- Indkomståret 2025
- Tre måneder efter køberens måned
- Indkomståret 2026
- Tre måneder efter køberens måned
| Din situation | Indkomståret 2025 | Indkomståret 2026 |
|---|---|---|
| Ikke udlejet | Senest den 31. december 2026 | 1. april 2027 til 31. december 2027 |
| Udlejet, skat at betale | Perioden er slut: indsend nu, for sent | 1. april 2027 til 20. april 2027 |
| Udlejet, ingen skat at betale | Perioden er slut: indsend nu, for sent | 1. januar 2027 til 20. januar 2027 |
| Krav om tilbagebetaling | Fra februar 2026, inden for fire år | Fra den 1. februar 2027, inden for fire år |
| Solgt | Tre måneder efter køberens måned | Tre måneder efter køberens måned |
Se, hvad din bolig skal betale for året, med vores gratis beregner for spansk skat for ikke-residenter.
Hvad er fristen for en bolig, du ikke udlejer?
Senest den 31. december 2026 for selvangivelsen for 2025 – den sidste, hvor perioden er hele det følgende år. Fra indkomståret 2026 åbner perioden senere: fra den 1. april til den 31. december året efter.
Det er selvangivelsen for en bolig, der står tom, eller som du selv bruger: Spanien beskatter en del af katastralværdien som indkomst. Den indkomst opgøres ved indkomstårets udgang, så selvangivelsen indsendes altid året efter.
23. december 2026
Sidste dag for at indsende selvangivelsen for 2025 med betaling via direkte debitering
31. december 2026
Sidste dag for at indsende og betale selvangivelsen for 2025
1. april 2027
Selvangivelsen for 2026 kan indsendes
23. december 2027
Sidste dag for at indsende selvangivelsen for 2026 med betaling via direkte debitering
31. december 2027
Sidste dag for at indsende og betale selvangivelsen for 2026
Hver ejer indsender én selvangivelse pr. bolig, og de kan aldrig samles: Et par, der ejer en lejlighed med halvdelen hver, indsender to. Har du købt eller solgt boligen i løbet af året, dækker selvangivelsen kun de dage, du ejede den.
Vi indsender din Modelo 210
 Hver ejer, hvert år
- Du godkender, før vi indsender
- 100 % online
Hvad er ændret i fristerne for Modelo 210?
Orden HAC/623/2026, der blev offentliggjort i juni 2026, flyttede perioderne for selvangivelser med skat at betale fra og med indkomståret 2026:
- Bolig, der ikke udlejes: Perioden åbner den 1. april året efter i stedet for ved årets begyndelse. Den lukker stadig den 31. december.
- Udlejning med skat at betale: én samlet periode, fra den 1. april til den 20. april året efter, uanset om du samler året eller angiver hver lejeindtægt for sig. Den gælder leje for 2026 samlet for hele året og leje fra oktober 2026, der angives enkeltvis; derefter er kvartalsperioderne afskaffet.
- Uændret: selvangivelser for udlejning uden skat at betale (fra den 1. januar til den 20. januar), krav om tilbagebetaling (fra den 1. februar) og selvangivelsen efter et salg.
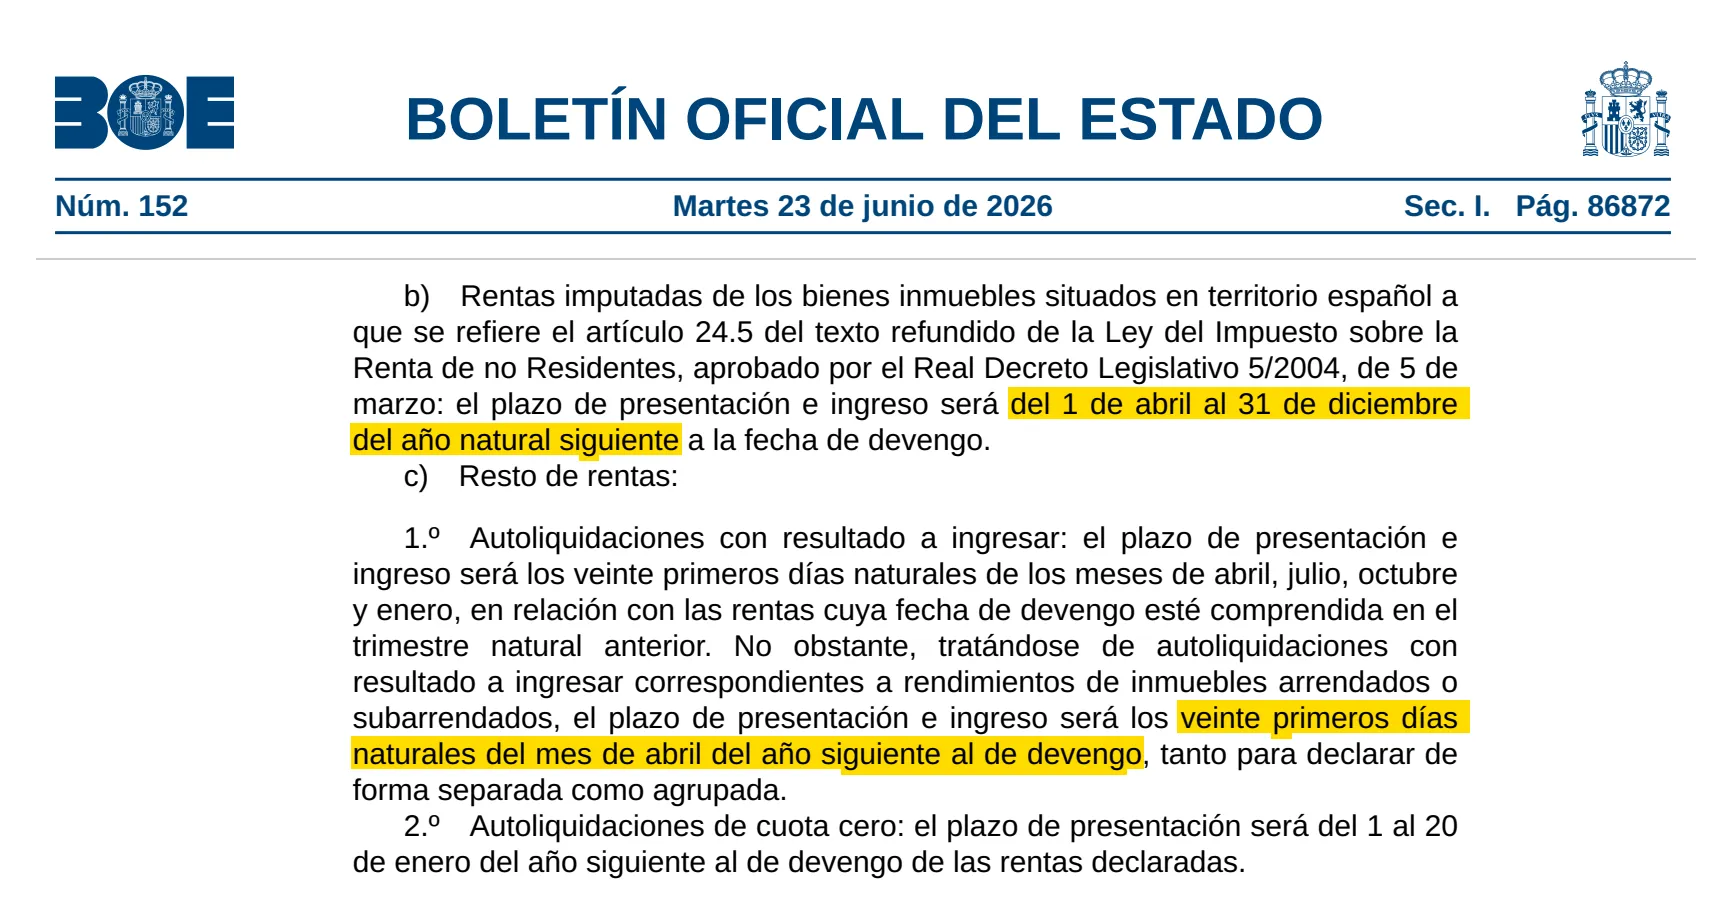
Selvangivelsen for 2025 for en bolig, der ikke udlejes, beholder den gamle periode: Den skal stadig indsendes senest den 31. december 2026. Selvangivelser, der indsendes fra 2027, bruger desuden en ny udgave af blanketten med felter til antal dage og hver ejers andel: se Modelo 210 PDF forklaret felt for felt.
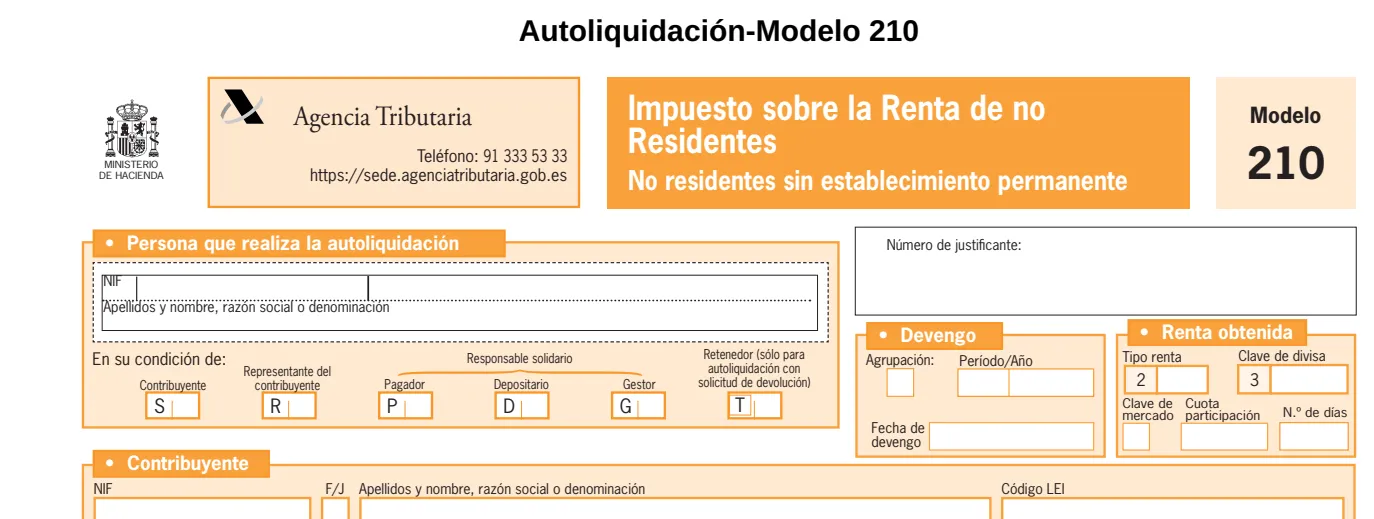
Hvornår indsender du Modelo 210 for en bolig, du udlejer?
Leje med skat at betale angives nu fra den 1. april til den 20. april året efter: fra den 1. april 2027 til den 20. april 2027 for leje i 2026 samlet for hele året eller for leje fra oktober 2026, der angives enkeltvis. Du kan samle året i én selvangivelse eller angive hver lejeindtægt for sig; begge dele sker i samme periode, og leje fra flere lejere af samme bolig kan samles.
Leje for januar til september 2026, der blev angivet enkeltvis, beholdt de gamle kvartalsperioder i april, juli og oktober 2026: Mangler en af de selvangivelser, er den allerede for sent indsendt.
En selvangivelse uden skat at betale har sin egen periode, fra den 1. januar til den 20. januar året efter, før perioden i april. Det sker for eksempel for personer bosat i EU eller EØS, hvis fradragsberettigede udgifter svarer til eller overstiger lejen.
Fra indkomståret 2026 indsender du to selvangivelser, hvis boligen har været udlejet en del af året: én for lejen (i april med skat at betale, i januar uden skat at betale) og én for de dage, den ikke var udlejet, fra den 1. april til den 31. december.
Godt at vide
Leje hører til det år, hvor den forfalder, eller til det år, hvor du fik den betalt, hvis det skete først: En januarleje, der er betalt i december, tæller med i decembers år.
Hvornår skal Modelo 210 indsendes, når du har solgt?
Inden for tre måneder, regnet fra udgangen af køberens måned. Når du sælger, tilbageholder køberen 3 % af købesummen og indbetaler beløbet til skattemyndighederne inden for en måned (Modelo 211); din Modelo 210 for avancen skal indsendes i de tre måneder derefter.
Et eksempel er et salg midt i marts: Køberen betaler senest midt i april, og din selvangivelse skal indsendes mellem midt i april og midt i juli.
- Indsend også ved tab: Selvangivelsen er den måde, du får de 3 % tilbage på.
- Ingen direkte debitering for denne selvangivelse: Betal med overførsel, kort eller i en spansk bank.
- Salgsåret har stadig sin egen selvangivelse for de dage, du ejede boligen uden at udleje den, i den sædvanlige periode året efter.
Reglerne for ikke-residenters indkomstskat fastsætter ingen frist for tilbagebetaling af de 3 %; seks måneder efter udløbet af din indsendelsesperiode skylder skattemyndighederne dig renter, hvis forsinkelsen skyldes dem selv.
Hvordan betaler du Modelo 210 inden fristen?
Betalingsmåden afgør din reelle sidste dag: En direkte debitering lukker tidligere, og en overførsel fra udlandet tæller fra den dag, pengene er fremme.
- Direkte debitering, kun når du indsender online: indtil den 23. december for en bolig, der ikke udlejes, og den 15. april for leje. Kontoen kan ligge i Spanien eller hvor som helst i SEPA-området (inklusive Storbritannien, Schweiz og Norge) og stå i dit navn eller i navnet på den, der indsender. Hele skatten trækkes ved periodens udløb: Lad pengene stå på kontoen indtil da.
- Overførsel fra udlandet: Udfyld blanketten online, og vælg betaling med overførsel fra udlandet. Du får et kontonummer og en betalingsreference, der gælder i tredive dage; betal i euro med referencen alene som meddelelse. Selvangivelsen tæller først som indsendt, når pengene er nået frem til skattemyndighederne, så send dem nogle dage i forvejen.
- Kort eller spansk bank: online med et digitalt certifikat eller Cl@ve eller i en spansk bank med den udskrevne blanket.
Vil du helst slippe for certifikater og overførsler, så indsender vi din Modelo 210 og fortæller dig, hvad du skal betale før hver frist.
Hvad hvis sidste dag er en weekend eller en helligdag?
Så rykker den til næste arbejdsdag i Spanien. Lørdage, søndage og spanske helligdage (nationale, regionale eller lokale) tæller ikke med; en helligdag i det land, hvor du bor, rykker den ikke.
Ingen af de sidste dage for selvangivelserne for 2025 og 2026 falder i en weekend eller på en national eller regional helligdag: Så rykkes ingen af dem, medmindre din kommune har en lokal helligdag den dag.
Hvad sker der, hvis du indsender Modelo 210 for sent?
Indsender du, før skattemyndighederne skriver til dig, betaler du et tillæg, ikke en bøde: 1 % af skatten plus 1 % for hver hele måned, der er gået. Efter tolv måneder er det 15 %, og derefter kommer der morarenter oveni (4,0625 % om året i 2026, indtil en ny finanslov ændrer den).
- Tillægget nedsættes med 25 %, hvis du betaler skatten, når du indsender, og derefter tillægget inden for den frist, der står i skattemyndighedernes meddelelse.
- Når skattemyndighederne har skrevet til dig, bliver det en bøde: 50 % til 150 % af den ubetalte skat plus renter.
- En selvangivelse uden skat at betale, der indsendes for sent, koster en fast bøde: 200 € efter loven, halveret til 100 €, hvis du indsender, før du har fået et brev. Et krav om tilbagebetaling er aldrig for sent inden for de fire år.
Skattemyndighederne har som hovedregel fire år fra udgangen af hver periode til at kræve en selvangivelse, og fristen begynder forfra, hver gang de foretager sig noget i sagen. Tidligere år kan stadig indsendes, og det koster mindre, før de skriver: Kom i gang hos os, så indhenter vi dem sammen med dette års.
Sådan har vi tjekket guiden
Vi har læst de officielle tekster nedenfor og opdaterer guiden, når reglerne ændres. Guiden er generel information og ikke rådgivning om din konkrete situation.
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573) — læst den 29. oktober 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado) — læst den 29. oktober 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR — læst den 29. oktober 2026
- Real Decreto 1776/2004, Reglamento del IRNR (art. 14) — læst den 29. oktober 2026
- Orden EHA/1658/2009, domiciliación bancaria (texto consolidado) — læst den 29. oktober 2026
- Ley 58/2003, General Tributaria (arts. 26, 27, 31, 66, 191 y 198) — læst den 29. oktober 2026
- Ley 39/2015, del Procedimiento Administrativo Común (art. 30) — læst den 29. oktober 2026
- Resolución de fiestas laborales para el año 2027 (BOE-A-2026-21254) — læst den 29. oktober 2026
- Agencia Tributaria, nota sobre las modificaciones de los plazos del modelo 210 — læst den 29. oktober 2026
- Agencia Tributaria, Manual de tributación de no residentes: plazo de presentación — læst den 29. oktober 2026


