 100 % en ligne
 Votre maison en Espagne, en règle.


Modelo 210 date limite : quand déclarer, situation par situation
Modelo 210 date limite : elle dépend de ce que votre logement en Espagne a fait pendant l’année et, depuis un arrêté de juin 2026, de l’année d’imposition. Voici chaque fenêtre de dépôt, comment payer à temps et ce que coûte un retard.
Par l’équipe CasitaTax · Mis à jour le 30 octobre 2026 · 10 min de lecture
En bref
 Logement non loué : la déclaration des revenus 2025 est à déposer au plus tard le 31 décembre 2026. À compter des revenus 2026, la fenêtre va du 1er avril au 31 décembre de l’année suivante.
- Loyers avec impôt à payer : les loyers 2026 regroupés sur l’année, ou les loyers à compter d’octobre 2026, se déclarent du 1er avril au 20 avril de l’année suivante. Avec un impôt nul : du 1er janvier au 20 janvier.
- Vente : dans les trois mois qui suivent le mois dont dispose l’acheteur pour verser les 3 % retenus sur le prix.
- En retard, avant tout courrier de l’Agencia Tributaria : une majoration de 1 %, plus 1 % par mois entier, 15 % au-delà d’un an.
Sommaire
Quand déposer le Modelo 210 ?
Cela dépend de ce que le logement a rapporté pendant l’année, et de l’année d’imposition : l’arrêté Orden HAC/623/2026 a déplacé la plupart des fenêtres à compter des revenus 2026. Chaque propriétaire dépose sa propre déclaration, une par bien.
2026
Logement non loué, revenus 2025
1er janvier 2026 – 31 décembre 2026
2027
Loyers à impôt nul, revenus 2026
1er janvier 2027 – 20 janvier 2027
Loyers avec impôt à payer, revenus 2026
1er avril 2027 – 20 avril 2027
Logement non loué, revenus 2026
1er avril 2027 – 31 décembre 2027

Logement non loué
- Revenus 2025
- Au plus tard le 31 décembre 2026
- Revenus 2026
- Du 1er avril 2027 au 31 décembre 2027
Loué, impôt à payer
- Revenus 2025
- Fenêtre close : à déposer dès maintenant, en retard
- Revenus 2026
- Du 1er avril 2027 au 20 avril 2027
Loué, impôt nul
- Revenus 2025
- Fenêtre close : à déposer dès maintenant, en retard
- Revenus 2026
- Du 1er janvier 2027 au 20 janvier 2027
Demande de remboursement
- Revenus 2025
- À partir de février 2026, dans les quatre ans
- Revenus 2026
- À partir du 1er février 2027, dans les quatre ans
Vendu
- Revenus 2025
- Trois mois après le mois de l’acheteur
- Revenus 2026
- Trois mois après le mois de l’acheteur
| Votre situation | Revenus 2025 | Revenus 2026 |
|---|---|---|
| Logement non loué | Au plus tard le 31 décembre 2026 | Du 1er avril 2027 au 31 décembre 2027 |
| Loué, impôt à payer | Fenêtre close : à déposer dès maintenant, en retard | Du 1er avril 2027 au 20 avril 2027 |
| Loué, impôt nul | Fenêtre close : à déposer dès maintenant, en retard | Du 1er janvier 2027 au 20 janvier 2027 |
| Demande de remboursement | À partir de février 2026, dans les quatre ans | À partir du 1er février 2027, dans les quatre ans |
| Vendu | Trois mois après le mois de l’acheteur | Trois mois après le mois de l’acheteur |
Pour savoir ce que votre logement doit pour l’année, calculez gratuitement votre impôt des non-résidents avec notre simulateur.
Quelle date limite pour un logement non loué ?
Au plus tard le 31 décembre 2026 pour la déclaration des revenus 2025, la dernière dont la fenêtre couvre toute l’année suivante. À compter des revenus 2026, la fenêtre ouvre plus tard : du 1er avril au 31 décembre de l’année suivante.
C’est la déclaration d’un logement qui reste vide ou que vous occupez vous-même : l’Espagne considère une part de sa valeur cadastrale comme un revenu. Ce revenu est constaté à la fin de l’année d’imposition ; la déclaration se dépose donc toujours l’année suivante.
23 décembre 2026
Dernier jour pour déposer la déclaration des revenus 2025 avec paiement par prélèvement
31 décembre 2026
Dernier jour pour déposer et payer la déclaration des revenus 2025
1er avril 2027
La déclaration des revenus 2026 peut être déposée
23 décembre 2027
Dernier jour pour déposer la déclaration des revenus 2026 avec paiement par prélèvement
31 décembre 2027
Dernier jour pour déposer et payer la déclaration des revenus 2026
Chaque propriétaire dépose une déclaration par bien, et ces déclarations ne sont jamais regroupées : un couple qui possède un appartement à moitié chacun en dépose deux. Si vous avez acheté ou vendu le logement pendant l’année, la déclaration ne couvre que les jours où vous en étiez propriétaire.
Nous déposons votre Modelo 210
 Chaque propriétaire, chaque année
- Vous validez avant le dépôt
- 100 % en ligne
Qu’est-ce qui change dans le calendrier du Modelo 210 ?
L’arrêté Orden HAC/623/2026, publié en juin 2026, a déplacé les fenêtres des déclarations avec impôt à payer, à compter des revenus 2026 :
- Logement non loué : la fenêtre ouvre le 1er avril de l’année suivante, et non plus à son début. Elle ferme toujours le 31 décembre.
- Loyers avec impôt à payer : une seule fenêtre, du 1er avril au 20 avril de l’année suivante, que vous regroupiez l’année ou déclariez loyer par loyer. Elle s’applique aux loyers 2026 regroupés sur l’année et aux loyers à compter d’octobre 2026 déclarés séparément ; ensuite, les fenêtres trimestrielles disparaissent.
- Inchangés : les déclarations de location à impôt nul (du 1er janvier au 20 janvier), les remboursements (à partir du 1er février) et la déclaration après une vente.
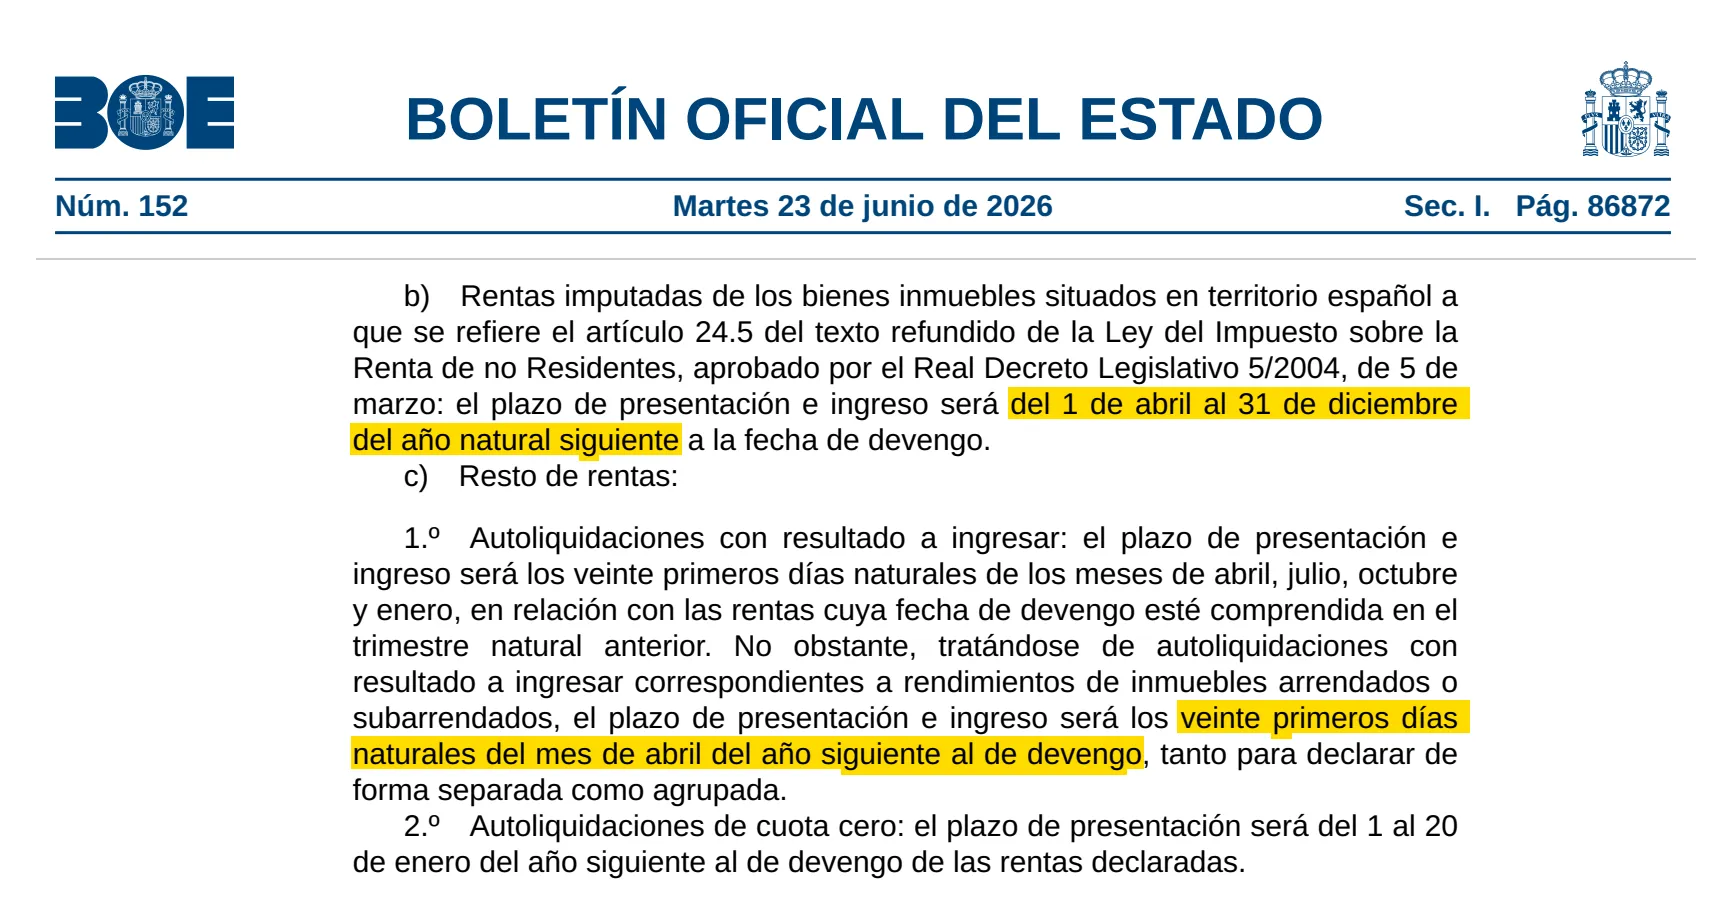
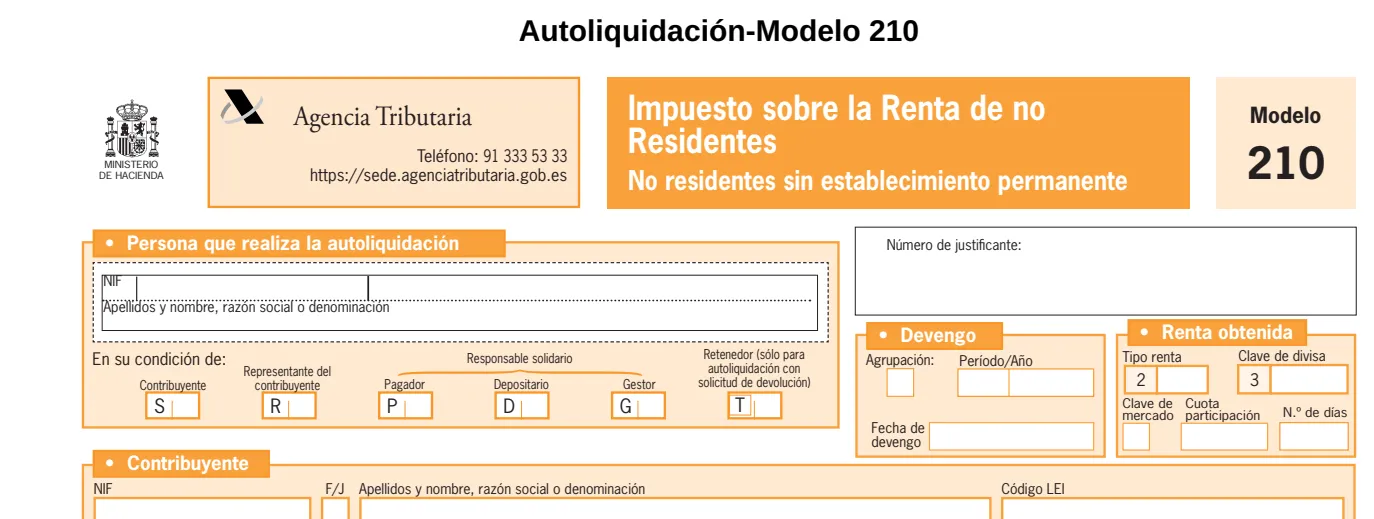
La déclaration des revenus 2025 d’un logement non loué garde l’ancienne fenêtre : elle reste à déposer au plus tard le 31 décembre 2026. Les déclarations déposées à partir de 2027 utilisent aussi une nouvelle version du formulaire, avec des cases pour le nombre de jours et la quote-part de chaque propriétaire : voir le Modelo 210 en français, case par case.
Quand déposer le Modelo 210 d’un logement loué ?
Les loyers avec impôt à payer se déclarent désormais du 1er avril au 20 avril de l’année suivante : du 1er avril 2027 au 20 avril 2027 pour les loyers 2026 regroupés sur l’année, ou pour les loyers à compter d’octobre 2026 déclarés séparément. Vous pouvez regrouper l’année en une seule déclaration ou déclarer loyer par loyer ; les deux se déposent dans la même fenêtre, et les loyers de plusieurs locataires d’un même logement peuvent être regroupés.
Les loyers de janvier à septembre 2026 déclarés séparément ont gardé les anciennes fenêtres trimestrielles, en avril, juillet et octobre 2026 : s’il vous manque l’une de ces déclarations, elle est déjà en retard.
Une déclaration à impôt nul garde sa propre fenêtre, du 1er janvier au 20 janvier de l’année suivante, avant celle d’avril. C’est le cas, par exemple, des résidents de l’UE ou de l’EEE dont les charges déductibles égalent ou dépassent les loyers.
À compter des revenus 2026, si le logement n’a été loué qu’une partie de l’année, vous déposez deux déclarations : l’une pour les loyers (en avril avec impôt à payer, en janvier avec impôt nul), l’autre pour les jours où il n’était pas loué, du 1er avril au 31 décembre.
Bon à savoir
Un loyer appartient à l’année où il est exigible, ou à l’année où vous l’avez encaissé si c’était avant : un loyer de janvier payé en décembre compte pour l’année de décembre.
Quand déposer le Modelo 210 après une vente ?
Dans les trois mois, comptés à partir de la fin du mois dont dispose l’acheteur. Quand vous vendez, l’acheteur retient 3 % du prix et les verse à l’Agencia Tributaria dans le mois (Modelo 211) ; votre Modelo 210 sur la plus-value est à déposer dans les trois mois qui suivent.
Pour une vente à la mi-mars, par exemple : l’acheteur paie avant la mi-avril, et votre déclaration est à déposer entre la mi-avril et la mi-juillet.
- Déclarez même en cas de moins-value : c’est la déclaration qui vous permet de récupérer les 3 %.
- Pas de prélèvement pour cette déclaration : payez par virement, par carte ou dans une banque espagnole.
- L’année de la vente a toujours sa propre déclaration pour les jours où vous possédiez le logement sans le louer, dans la fenêtre habituelle de l’année suivante.
Les règles de l’impôt des non-résidents ne fixent aucun délai pour rembourser les 3 % ; six mois après la fin de votre fenêtre de dépôt, l’Agencia Tributaria vous doit des intérêts si le retard lui est imputable.
Comment payer le Modelo 210 avant la date limite ?
Le mode de paiement fixe votre vrai dernier jour : un prélèvement se clôt plus tôt, et un virement depuis l’étranger compte le jour où il arrive.
- Prélèvement, seulement si vous déposez en ligne : jusqu’au 23 décembre pour un logement non loué, jusqu’au 15 avril pour les loyers. Le compte peut être en Espagne ou n’importe où dans la zone SEPA (Royaume-Uni, Suisse et Norvège compris), à votre nom ou à celui de la personne qui dépose. L’impôt est prélevé en totalité à la fin de la fenêtre : gardez l’argent sur le compte jusque-là.
- Virement depuis l’étranger : remplissez le formulaire en ligne et choisissez le paiement par virement depuis l’étranger. Vous obtenez un compte et une référence de paiement valables trente jours ; payez en euros, avec la référence pour seul libellé. La déclaration ne compte comme déposée qu’une fois l’argent arrivé à l’Agencia Tributaria : envoyez-le donc plusieurs jours à l’avance.
- Carte ou banque espagnole : en ligne avec un certificat numérique ou Cl@ve, ou dans une banque espagnole avec le formulaire imprimé.
Si vous préférez ne pas vous occuper de certificats et de virements, nous déposons votre Modelo 210 et vous indiquons ce qu’il faut payer avant chaque date limite.
Et si le dernier jour tombe un week-end ou un jour férié ?
Il est reporté au jour ouvrable suivant en Espagne. Les samedis, les dimanches et les jours fériés espagnols (nationaux, régionaux ou locaux) ne comptent pas ; un jour férié dans votre pays de résidence ne le décale pas.
Aucun dernier jour des déclarations des revenus 2025 et 2026 ne tombe un week-end ou un jour férié national ou régional : aucun n’est décalé, sauf si votre commune a un jour férié local ce jour-là.
Que se passe-t-il si vous déposez le Modelo 210 en retard ?
Si vous déposez avant que l’Agencia Tributaria ne vous écrive, vous payez une majoration, pas une sanction : 1 % de l’impôt, plus 1 % par mois entier de retard. Au-delà de douze mois, elle est de 15 %, avec des intérêts de retard à partir de là (4,0625 % par an en 2026, jusqu’à ce qu’une nouvelle loi de finances le modifie).
- La majoration est réduite de 25 % si vous payez l’impôt au moment du dépôt, puis la majoration dans le délai fixé par l’avis de l’Agencia Tributaria.
- Une fois que l’Agencia Tributaria vous a écrit, cela devient une sanction : de 50 % à 150 % de l’impôt impayé, plus des intérêts.
- Une déclaration à impôt nul déposée en retard coûte une amende fixe : 200 € selon la loi, réduite de moitié à 100 € si vous la déposez avant tout courrier. Une demande de remboursement n’est jamais en retard pendant ses quatre ans.
L’Agencia Tributaria dispose en général de quatre ans à compter de la fin de chaque fenêtre pour réclamer une déclaration, et ce délai repart à zéro chaque fois qu’elle agit à son sujet. Les années passées peuvent encore être déposées, et elles coûtent moins cher avant qu’elle ne vous écrive : commencez avec nous et nous les régularisons avec celle de cette année.
Comment nous avons vérifié ce guide
Nous avons consulté les textes officiels ci-dessous et mettons ce guide à jour dès que les règles changent. Il s’agit d’une information générale, et non d’un conseil adapté à votre situation.
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573) — consulté le 29 octobre 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado) — consulté le 29 octobre 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR — consulté le 29 octobre 2026
- Real Decreto 1776/2004, Reglamento del IRNR (art. 14) — consulté le 29 octobre 2026
- Orden EHA/1658/2009, domiciliación bancaria (texto consolidado) — consulté le 29 octobre 2026
- Ley 58/2003, General Tributaria (arts. 26, 27, 31, 66, 191 y 198) — consulté le 29 octobre 2026
- Ley 39/2015, del Procedimiento Administrativo Común (art. 30) — consulté le 29 octobre 2026
- Resolución de fiestas laborales para el año 2027 (BOE-A-2026-21254) — consulté le 29 octobre 2026
- Agencia Tributaria, nota sobre las modificaciones de los plazos del modelo 210 — consulté le 29 octobre 2026
- Agencia Tributaria, Manual de tributación de no residentes: plazo de presentación — consulté le 29 octobre 2026


