 100 % online
 Ihre Immobilie in Spanien – alles geregelt.


Modelo 210 Frist: wann Sie einreichen, Fall für Fall
Ihre Modelo 210 Frist hängt davon ab, was Ihre spanische Immobilie im Jahr eingebracht hat, und seit einer neuen Verordnung vom Juni 2026 auch vom Steuerjahr. Hier finden Sie jeden Zeitraum, wie Sie rechtzeitig zahlen und was eine verspätete Erklärung kostet.
Vom CasitaTax-Team · Aktualisiert am 30. Oktober 2026 · 9 Min. Lesezeit
Das Wichtigste in Kürze
 Nicht vermietete Immobilie: Die Erklärung für 2025 ist bis zum 31. Dezember 2026 fällig. Ab dem Steuerjahr 2026 läuft der Zeitraum vom 1. April bis zum 31. Dezember des Folgejahres.
- Vermietung mit Steuerschuld: Mieten aus 2026, für das ganze Jahr zusammengefasst, oder Mieten ab Oktober 2026 werden vom 1. April bis zum 20. April des Folgejahres erklärt. Ohne Steuerschuld: 1. Januar bis 20. Januar.
- Verkauf: innerhalb von drei Monaten nach der Monatsfrist, in der der Käufer die vom Kaufpreis einbehaltenen 3 % abführt.
- Verspätet, vor jedem Schreiben der Agencia Tributaria: ein Zuschlag von 1 % plus 1 % je vollem Monat, 15 % nach einem Jahr.
Auf dieser Seite
Wann ist das Modelo 210 fällig?
Das hängt davon ab, was die Immobilie im Jahr eingebracht hat, und vom Steuerjahr: Die Orden HAC/623/2026 hat die meisten Zeiträume ab dem Steuerjahr 2026 verschoben. Jeder Eigentümer reicht seine eigene Erklärung ein, eine pro Immobilie.
2026
Nicht vermietet, Steuerjahr 2025
1. Januar 2026 – 31. Dezember 2026
2027
Vermietet ohne Steuerschuld, Steuerjahr 2026
1. Januar 2027 – 20. Januar 2027
Vermietet mit Steuerschuld, Steuerjahr 2026
1. April 2027 – 20. April 2027
Nicht vermietet, Steuerjahr 2026
1. April 2027 – 31. Dezember 2027
 Jeder Erklärungszeitraum in Google, Apple oder Outlook, mit Erinnerungen. Kostenlos, ohne Anmeldung.
Nicht vermietet
- Steuerjahr 2025
- Bis zum 31. Dezember 2026
- Steuerjahr 2026
- 1. April 2027 bis 31. Dezember 2027
Vermietet, mit Steuerschuld
- Steuerjahr 2025
- Zeitraum abgelaufen: jetzt verspätet einreichen
- Steuerjahr 2026
- 1. April 2027 bis 20. April 2027
Vermietet, ohne Steuerschuld
- Steuerjahr 2025
- Zeitraum abgelaufen: jetzt verspätet einreichen
- Steuerjahr 2026
- 1. Januar 2027 bis 20. Januar 2027
Erstattung beantragen
- Steuerjahr 2025
- Ab Februar 2026, innerhalb von vier Jahren
- Steuerjahr 2026
- Ab dem 1. Februar 2027, innerhalb von vier Jahren
Verkauft
- Steuerjahr 2025
- Drei Monate nach der Monatsfrist des Käufers
- Steuerjahr 2026
- Drei Monate nach der Monatsfrist des Käufers
| Ihre Situation | Steuerjahr 2025 | Steuerjahr 2026 |
|---|---|---|
| Nicht vermietet | Bis zum 31. Dezember 2026 | 1. April 2027 bis 31. Dezember 2027 |
| Vermietet, mit Steuerschuld | Zeitraum abgelaufen: jetzt verspätet einreichen | 1. April 2027 bis 20. April 2027 |
| Vermietet, ohne Steuerschuld | Zeitraum abgelaufen: jetzt verspätet einreichen | 1. Januar 2027 bis 20. Januar 2027 |
| Erstattung beantragen | Ab Februar 2026, innerhalb von vier Jahren | Ab dem 1. Februar 2027, innerhalb von vier Jahren |
| Verkauft | Drei Monate nach der Monatsfrist des Käufers | Drei Monate nach der Monatsfrist des Käufers |
Was Ihre Immobilie für das Jahr schuldet, zeigt Ihnen der kostenlose Rechner zur Nichtresidentensteuer in Spanien.
Welche Frist gilt für eine nicht vermietete Immobilie?
Bis zum 31. Dezember 2026 für die Erklärung 2025, die letzte, deren Zeitraum das ganze Folgejahr umfasst. Ab dem Steuerjahr 2026 öffnet der Zeitraum später: vom 1. April bis zum 31. Dezember des Folgejahres.
Es ist die Erklärung für eine Immobilie, die leer steht oder die Sie selbst nutzen: Spanien behandelt einen Teil ihres Katasterwerts als Einkommen. Dieses Einkommen wird zum Ende des Steuerjahres festgestellt, deshalb wird die Erklärung immer im Folgejahr eingereicht.
23. Dezember 2026
Letzter Tag, um die Erklärung 2025 mit Zahlung per Lastschrift einzureichen
31. Dezember 2026
Letzter Tag, um die Erklärung 2025 einzureichen und zu zahlen
1. April 2027
Die Erklärung 2026 kann eingereicht werden
23. Dezember 2027
Letzter Tag, um die Erklärung 2026 mit Zahlung per Lastschrift einzureichen
31. Dezember 2027
Letzter Tag, um die Erklärung 2026 einzureichen und zu zahlen
Jeder Eigentümer reicht eine Erklärung pro Immobilie ein, und diese Erklärungen werden nie zusammengefasst: Ein Paar, dem eine Wohnung je zur Hälfte gehört, reicht zwei ein. Haben Sie die Immobilie im Laufe des Jahres gekauft oder verkauft, umfasst die Erklärung nur die Tage, an denen sie Ihnen gehörte.
Wir reichen Ihr Modelo 210 ein
 Alle Eigentümer, jedes Jahr
- Nichts ohne Ihre Freigabe
- 100 % online
Was hat sich im Kalender des Modelo 210 geändert?
Die Orden HAC/623/2026, veröffentlicht im Juni 2026, hat die Zeiträume der Erklärungen mit Steuerschuld verschoben, und zwar ab dem Steuerjahr 2026:
- Nicht vermietete Immobilie: Der Zeitraum öffnet am 1. April des Folgejahres statt zu dessen Beginn. Er endet weiterhin am 31. Dezember.
- Vermietung mit Steuerschuld: ein einziger Zeitraum, vom 1. April bis zum 20. April des Folgejahres, ob Sie das Jahr zusammenfassen oder jede Miete einzeln erklären. Er gilt für Mieten aus 2026, die für das ganze Jahr zusammengefasst werden, und für einzeln erklärte Mieten ab Oktober 2026; danach entfallen die Quartalszeiträume.
- Unverändert: Mieterklärungen ohne Steuerschuld (1. Januar bis 20. Januar), Erstattungen (ab dem 1. Februar) und die Erklärung nach einem Verkauf.
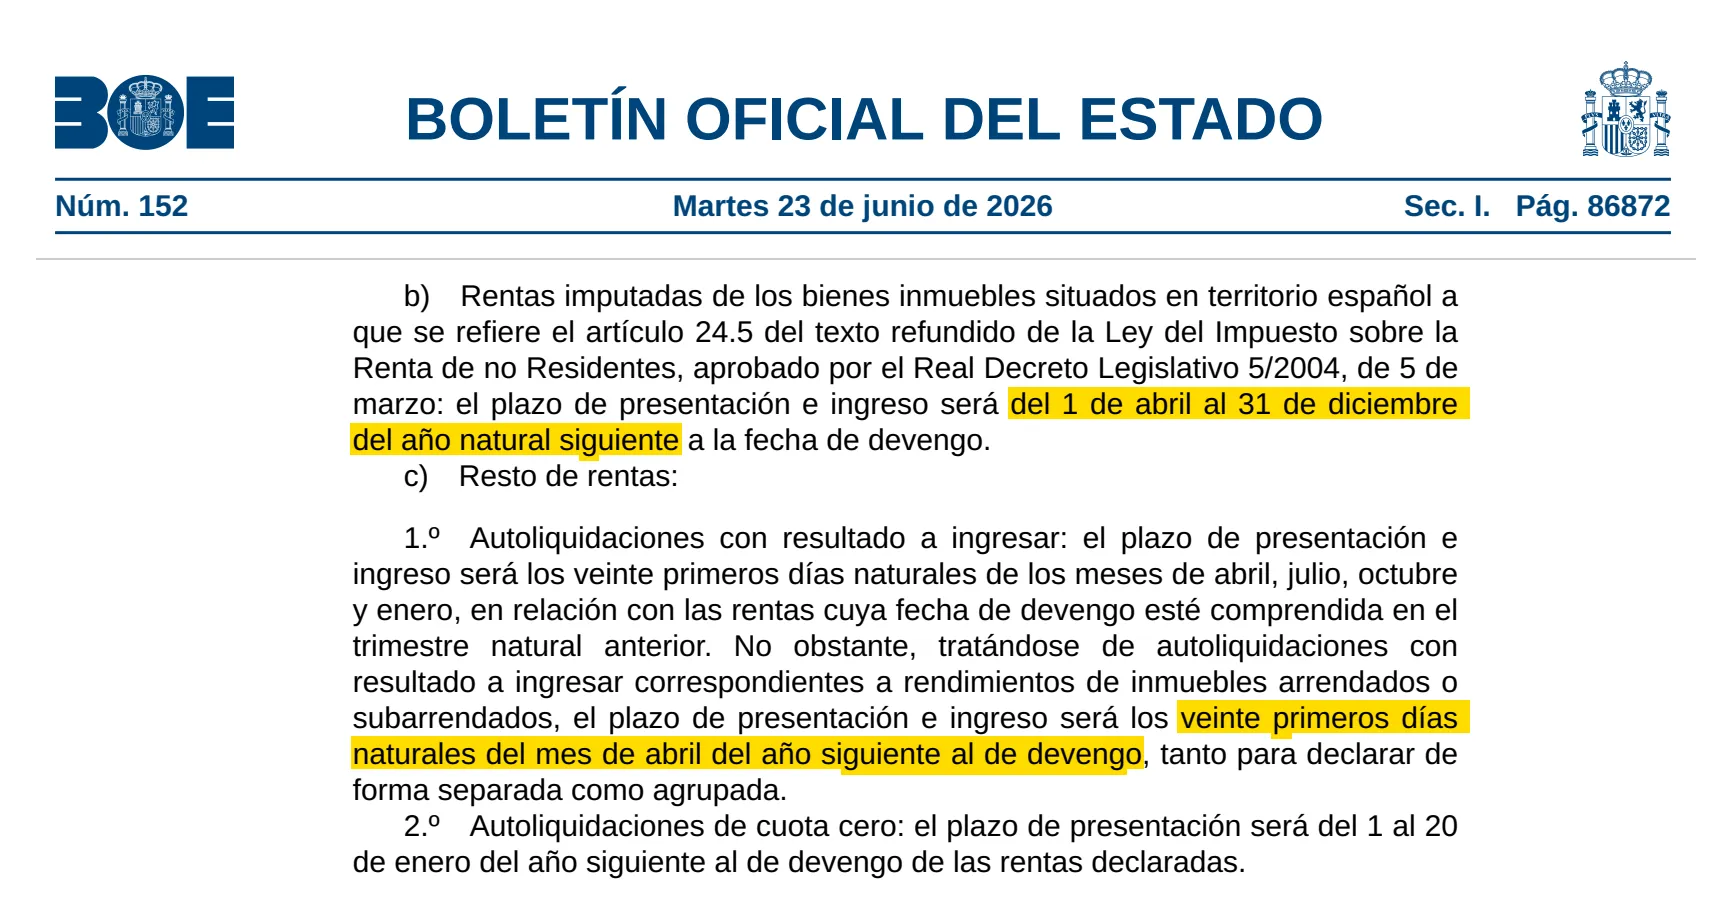
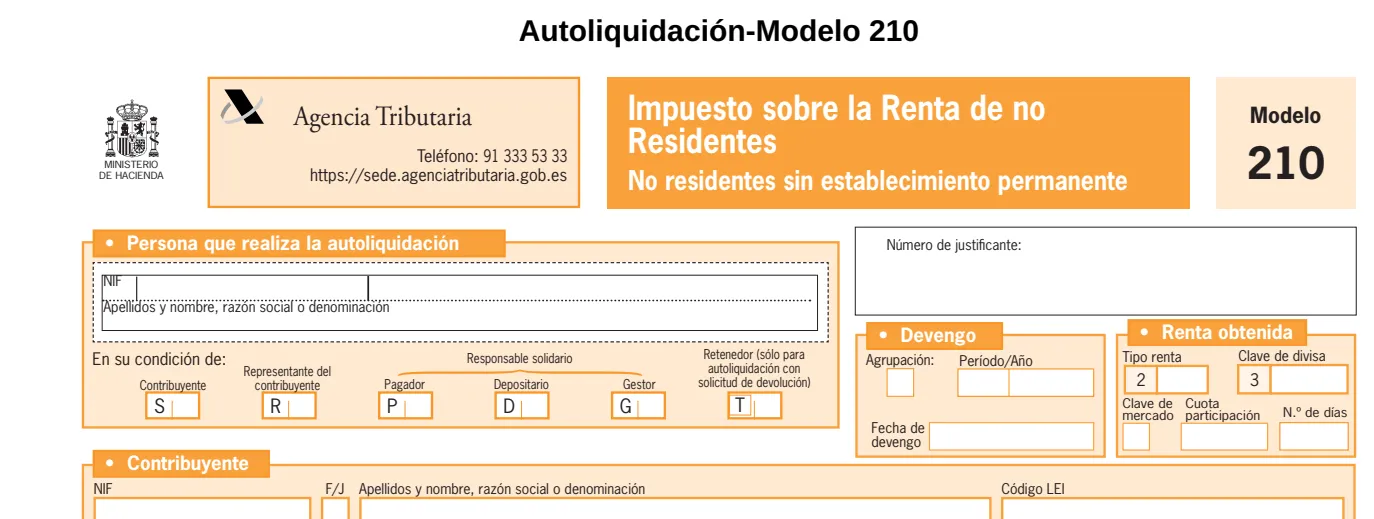
Die Erklärung 2025 für eine nicht vermietete Immobilie behält den alten Zeitraum: Sie ist weiterhin bis zum 31. Dezember 2026 fällig. Ab 2027 eingereichte Erklärungen nutzen zudem eine neue Fassung des Formulars, mit Feldern für die Anzahl der Tage und den Anteil jedes Eigentümers: siehe unsere Modelo 210 Anleitung, Feld für Feld.
Wann reichen Sie das Modelo 210 für eine vermietete Immobilie ein?
Mieteinnahmen mit Steuerschuld werden jetzt vom 1. April bis zum 20. April des Folgejahres erklärt: vom 1. April 2027 bis zum 20. April 2027 für Mieten aus 2026, die für das ganze Jahr zusammengefasst werden, oder für einzeln erklärte Mieten ab Oktober 2026. Sie können das Jahr in einer Erklärung zusammenfassen oder jede Miete einzeln erklären; beides fällt in denselben Zeitraum, und Mieten mehrerer Mieter derselben Immobilie lassen sich zusammenfassen.
Für Mieten von Januar bis September 2026, die einzeln erklärt werden, gelten weiterhin die alten Quartalszeiträume im April, Juli und Oktober 2026: Fehlt eine dieser Erklärungen, ist sie bereits verspätet.
Eine Erklärung ohne Steuerschuld behält ihren eigenen Zeitraum, vom 1. Januar bis zum 20. Januar des Folgejahres, also vor dem im April. Das betrifft zum Beispiel Eigentümer mit Wohnsitz in der EU oder im EWR, deren abziehbare Ausgaben die Mieteinnahmen erreichen oder übersteigen.
Ab dem Steuerjahr 2026 gilt: War die Immobilie nur einen Teil des Jahres vermietet, reichen Sie zwei Erklärungen ein: eine für die Mieteinnahmen (im April mit Steuerschuld, im Januar ohne Steuerschuld) und eine für die nicht vermieteten Tage, vom 1. April bis zum 31. Dezember.
Gut zu wissen
Eine Miete gehört zu dem Jahr, in dem sie fällig wird, oder zu dem Jahr, in dem Sie sie erhalten haben, falls das früher war: Eine im Dezember gezahlte Januarmiete zählt zum Jahr dieses Dezembers.
Wann ist das Modelo 210 nach einem Verkauf fällig?
Innerhalb von drei Monaten, gerechnet ab dem Ende der Monatsfrist des Käufers. Beim Verkauf behält der Käufer 3 % des Kaufpreises ein und zahlt sie innerhalb eines Monats an die Agencia Tributaria (Modelo 211); Ihr Modelo 210 für den Gewinn ist in den drei Monaten danach fällig.
Ein Verkauf Mitte März zum Beispiel: Der Käufer zahlt bis Mitte April, und Ihre Erklärung ist zwischen Mitte April und Mitte Juli fällig.
- Auch bei Verlust einreichen: Über die Erklärung bekommen Sie die 3 % zurück.
- Keine Lastschrift für diese Erklärung: Zahlen Sie per Überweisung, mit Karte oder bei einer spanischen Bank.
- Für das Jahr des Verkaufs gibt es weiterhin eine eigene Erklärung für die Tage, an denen Ihnen die Immobilie gehörte, ohne dass Sie sie vermietet haben, im üblichen Zeitraum des Folgejahres.
Die Regeln der Nichtresidentensteuer setzen für die Erstattung der 3 % keine Frist; sechs Monate nach dem Ende Ihres Abgabezeitraums schuldet Ihnen die Agencia Tributaria Zinsen, wenn die Verzögerung bei ihr liegt.
Wie zahlen Sie das Modelo 210 vor Fristende?
Die Zahlungsart bestimmt Ihren tatsächlich letzten Tag: Eine Lastschrift endet früher, und eine Überweisung aus dem Ausland zählt erst an dem Tag, an dem sie eingeht.
- Lastschrift, nur bei Online-Abgabe: bis zum 23. Dezember für eine nicht vermietete Immobilie, bis zum 15. April für Mieteinnahmen. Das Konto kann in Spanien oder irgendwo im SEPA-Raum liegen (auch im Vereinigten Königreich, in der Schweiz und in Norwegen), auf Ihren Namen oder auf den Namen dessen, der einreicht. Die Steuer wird am Ende des Zeitraums in voller Höhe abgebucht: Lassen Sie das Geld bis dahin auf dem Konto.
- Überweisung aus dem Ausland: Füllen Sie das Formular online aus und wählen Sie die Zahlung per Überweisung aus dem Ausland. Sie erhalten eine Kontoverbindung und eine Zahlungsreferenz, die dreißig Tage gilt; zahlen Sie in Euro, mit nur der Referenz als Verwendungszweck. Die Erklärung gilt erst als eingereicht, wenn das Geld bei der Agencia Tributaria eingeht, überweisen Sie also einige Tage vorher.
- Karte oder spanische Bank: online mit einem digitalen Zertifikat oder Cl@ve oder bei einer spanischen Bank mit dem ausgedruckten Formular.
Wenn Sie sich nicht mit Zertifikaten und Überweisungen befassen möchten, reichen wir Ihr Modelo 210 ein und sagen Ihnen vor jeder Frist, was Sie zahlen müssen.
Was gilt, wenn der letzte Tag auf ein Wochenende oder einen Feiertag fällt?
Er verschiebt sich auf den nächsten Werktag in Spanien. Samstage, Sonntage und spanische Feiertage (landesweit, regional oder lokal) zählen nicht; ein Feiertag in dem Land, in dem Sie wohnen, verschiebt ihn nicht.
Kein letzter Tag der Erklärungen 2025 und 2026 fällt auf ein Wochenende oder einen landesweiten oder regionalen Feiertag: Keiner von ihnen verschiebt sich, es sei denn, Ihre Gemeinde hat an diesem Tag einen lokalen Feiertag.
Was passiert, wenn Sie das Modelo 210 zu spät einreichen?
Reichen Sie ein, bevor die Agencia Tributaria Ihnen schreibt, zahlen Sie einen Zuschlag, keine Geldbuße: 1 % der Steuer, plus 1 % je vollem Monat Verspätung. Nach zwölf Monaten sind es 15 %, ab dann zuzüglich Verzugszinsen (4,0625 % pro Jahr in 2026, bis ein neues Haushaltsgesetz den Satz ändert).
- Der Zuschlag ermäßigt sich um 25 %, wenn Sie die Steuer bei der Einreichung zahlen und den Zuschlag dann innerhalb der Frist aus dem Bescheid der Agencia Tributaria.
- Hat die Agencia Tributaria Ihnen bereits geschrieben, wird daraus eine Geldbuße: 50 % bis 150 % der nicht gezahlten Steuer, zuzüglich Zinsen.
- Eine verspätete Erklärung ohne Steuerschuld kostet eine feste Geldbuße: 200 € laut Gesetz, halbiert auf 100 €, wenn Sie vor jedem Schreiben einreichen. Eine Erstattungserklärung ist innerhalb ihrer vier Jahre nie verspätet.
Die Agencia Tributaria hat in der Regel ab dem Ende jedes Zeitraums vier Jahre Zeit, eine Erklärung nachzufordern, und die Frist beginnt neu, sobald sie dazu tätig wird. Vergangene Jahre lassen sich noch einreichen, und sie kosten weniger, bevor sie Ihnen schreibt: Starten Sie mit uns, und wir holen sie zusammen mit diesem Jahr nach.
Wie wir diesen Ratgeber geprüft haben
Wir haben die unten genannten amtlichen Texte gelesen und aktualisieren diesen Ratgeber, sobald sich die Regeln ändern. Er informiert allgemein und ersetzt keine Beratung zu Ihrem Fall.
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573) — abgerufen am 29. Oktober 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado) — abgerufen am 29. Oktober 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR — abgerufen am 29. Oktober 2026
- Real Decreto 1776/2004, Reglamento del IRNR (art. 14) — abgerufen am 29. Oktober 2026
- Orden EHA/1658/2009, domiciliación bancaria (texto consolidado) — abgerufen am 29. Oktober 2026
- Ley 58/2003, General Tributaria (arts. 26, 27, 31, 66, 191 y 198) — abgerufen am 29. Oktober 2026
- Ley 39/2015, del Procedimiento Administrativo Común (art. 30) — abgerufen am 29. Oktober 2026
- Resolución de fiestas laborales para el año 2027 (BOE-A-2026-21254) — abgerufen am 29. Oktober 2026
- Agencia Tributaria, nota sobre las modificaciones de los plazos del modelo 210 — abgerufen am 29. Oktober 2026
- Agencia Tributaria, Manual de tributación de no residentes: plazo de presentación — abgerufen am 29. Oktober 2026


