 100 % online
 Tu casa en España, en regla.


Plazo Modelo 210: cuándo presentarlo, caso por caso
¿Cuál es tu plazo Modelo 210? Depende de lo que pasó con tu vivienda en España durante el año y, desde una nueva orden de junio de 2026, también del ejercicio. Aquí tienes cada plazo, cómo pagar a tiempo y lo que cuesta una declaración fuera de plazo.
Por el equipo de CasitaTax · Actualizado el 30 de octubre de 2026 · 10 min de lectura
En resumen
 Vivienda no alquilada: la declaración del ejercicio 2025 se presenta hasta el 31 de diciembre de 2026. Desde el ejercicio 2026, el plazo va del 1 de abril al 31 de diciembre del año siguiente.
- Alquiler con impuesto a pagar: los alquileres de 2026 agrupados por año, o los alquileres desde octubre de 2026, se declaran del 1 de abril al 20 de abril del año siguiente. Con cuota cero: del 1 de enero al 20 de enero.
- Venta: en los tres meses siguientes al mes que tiene el comprador para ingresar el 3 % retenido del precio.
- Fuera de plazo, antes de cualquier requerimiento de Hacienda: un recargo del 1 % más un 1 % por cada mes completo, y del 15 % pasado un año.
En esta página
¿Cuándo se presenta el Modelo 210?
Depende de lo que generó la vivienda durante el año, y del ejercicio: la Orden HAC/623/2026 cambió la mayoría de los plazos a partir del ejercicio 2026. Cada propietario presenta su propia declaración, una por inmueble.
2026
Vivienda no alquilada, ejercicio 2025
1 de enero de 2026 – 31 de diciembre de 2026
2027
Alquiler con cuota cero, ejercicio 2026
1 de enero de 2027 – 20 de enero de 2027
Alquiler con impuesto a pagar, ejercicio 2026
1 de abril de 2027 – 20 de abril de 2027
Vivienda no alquilada, ejercicio 2026
1 de abril de 2027 – 31 de diciembre de 2027

Vivienda no alquilada
- Ejercicio 2025
- Hasta el 31 de diciembre de 2026
- Ejercicio 2026
- Del 1 de abril de 2027 al 31 de diciembre de 2027
Alquilada, con impuesto a pagar
- Ejercicio 2025
- Plazo cerrado: preséntala ya, fuera de plazo
- Ejercicio 2026
- Del 1 de abril de 2027 al 20 de abril de 2027
Alquilada, con cuota cero
- Ejercicio 2025
- Plazo cerrado: preséntala ya, fuera de plazo
- Ejercicio 2026
- Del 1 de enero de 2027 al 20 de enero de 2027
Solicitud de devolución
- Ejercicio 2025
- Desde febrero de 2026, en un plazo de cuatro años
- Ejercicio 2026
- Desde el 1 de febrero de 2027, en un plazo de cuatro años
Vendida
- Ejercicio 2025
- Tres meses después del mes del comprador
- Ejercicio 2026
- Tres meses después del mes del comprador
| Tu situación | Ejercicio 2025 | Ejercicio 2026 |
|---|---|---|
| Vivienda no alquilada | Hasta el 31 de diciembre de 2026 | Del 1 de abril de 2027 al 31 de diciembre de 2027 |
| Alquilada, con impuesto a pagar | Plazo cerrado: preséntala ya, fuera de plazo | Del 1 de abril de 2027 al 20 de abril de 2027 |
| Alquilada, con cuota cero | Plazo cerrado: preséntala ya, fuera de plazo | Del 1 de enero de 2027 al 20 de enero de 2027 |
| Solicitud de devolución | Desde febrero de 2026, en un plazo de cuatro años | Desde el 1 de febrero de 2027, en un plazo de cuatro años |
| Vendida | Tres meses después del mes del comprador | Tres meses después del mes del comprador |
Para saber cuánto debe tu vivienda por el año, prueba gratis nuestro simulador del impuesto de no residentes.
¿Cuál es el plazo del Modelo 210 si no alquilas la vivienda?
Hasta el 31 de diciembre de 2026 para la declaración del ejercicio 2025, la última cuyo plazo abarca todo el año siguiente. Desde el ejercicio 2026, el plazo se abre más tarde: del 1 de abril al 31 de diciembre del año siguiente.
Es la declaración de una vivienda que está vacía o que usas tú: España te imputa como renta una parte de su valor catastral. Esa renta se computa al final del ejercicio, así que la declaración siempre se presenta al año siguiente.
23 de diciembre de 2026
Último día para presentar la declaración del ejercicio 2025 con pago por domiciliación
31 de diciembre de 2026
Último día para presentar y pagar la declaración del ejercicio 2025
1 de abril de 2027
Ya se puede presentar la declaración del ejercicio 2026
23 de diciembre de 2027
Último día para presentar la declaración del ejercicio 2026 con pago por domiciliación
31 de diciembre de 2027
Último día para presentar y pagar la declaración del ejercicio 2026
Cada propietario presenta una declaración por inmueble, y estas declaraciones nunca se agrupan: una pareja que tiene un piso a partes iguales presenta dos. Si compraste o vendiste la vivienda durante el año, la declaración solo cubre los días en que fuiste propietario.
Presentamos tu Modelo 210
 Cada propietario, cada año
- Tú das el visto bueno
- 100 % online
¿Qué ha cambiado en los plazos del Modelo 210?
La Orden HAC/623/2026, publicada en junio de 2026, cambió los plazos de las declaraciones con impuesto a pagar a partir del ejercicio 2026:
- Vivienda no alquilada: el plazo se abre el 1 de abril del año siguiente, en lugar de a principios de año. Sigue cerrándose el 31 de diciembre.
- Alquiler con impuesto a pagar: un único plazo, del 1 de abril al 20 de abril del año siguiente, tanto si agrupas el año como si declaras alquiler por alquiler. Se aplica a los alquileres de 2026 agrupados por año y a los alquileres desde octubre de 2026 declarados por separado; a partir de ahí, desaparecen los plazos trimestrales.
- Sin cambios: las declaraciones de alquiler con cuota cero (del 1 de enero al 20 de enero), las devoluciones (desde el 1 de febrero) y la declaración tras una venta.
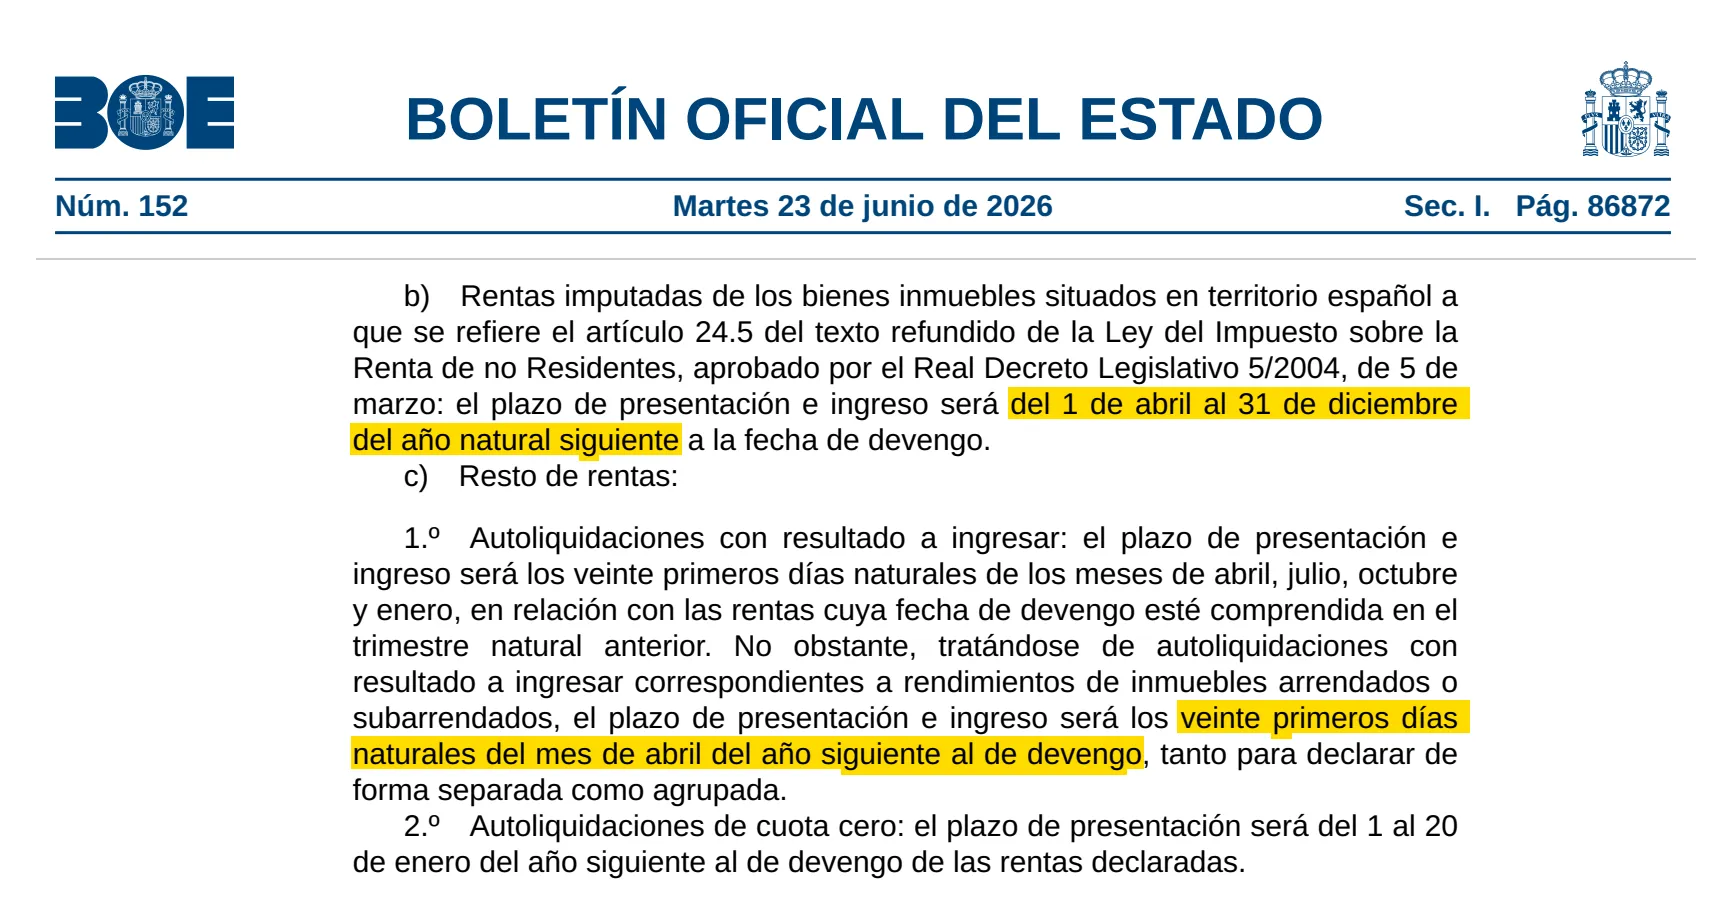
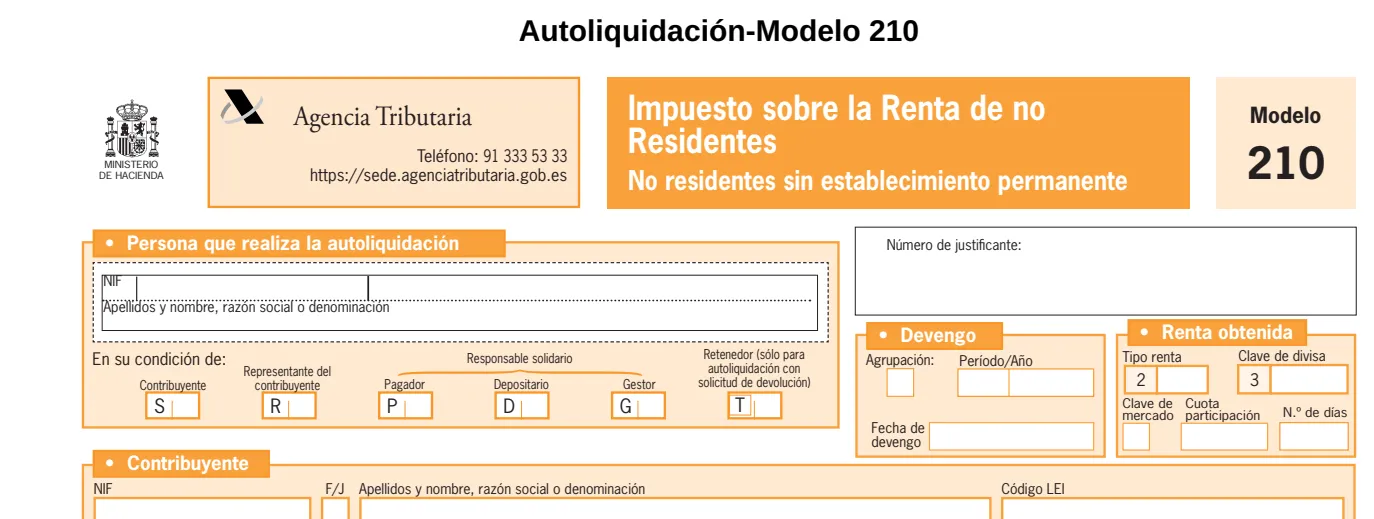
La declaración del ejercicio 2025 de una vivienda no alquilada mantiene el plazo antiguo: se sigue presentando hasta el 31 de diciembre de 2026. Las declaraciones presentadas a partir de 2027 usan además una nueva versión del formulario, con casillas para el número de días y el porcentaje de titularidad de cada propietario: consulta las instrucciones modelo 210 casilla a casilla.
¿Cuándo se presenta el Modelo 210 de una vivienda alquilada?
Los alquileres con impuesto a pagar se declaran ahora del 1 de abril al 20 de abril del año siguiente: del 1 de abril de 2027 al 20 de abril de 2027 para los alquileres de 2026 agrupados por año, o para los alquileres desde octubre de 2026 declarados por separado. Puedes agrupar el año en una sola declaración o declarar alquiler por alquiler; ambas opciones van en el mismo plazo, y los alquileres de varios inquilinos de la misma vivienda se pueden agrupar.
Los alquileres de enero a septiembre de 2026 declarados por separado mantuvieron los antiguos plazos trimestrales, en abril, julio y octubre de 2026: si te falta una de esas declaraciones, ya está fuera de plazo.
Una declaración con cuota cero mantiene su propio plazo, del 1 de enero al 20 de enero del año siguiente, antes del de abril. Es el caso, por ejemplo, de los residentes en la UE o el EEE cuyos gastos deducibles igualan o superan los ingresos del alquiler.
Desde el ejercicio 2026, si la vivienda estuvo alquilada parte del año, presentas dos declaraciones: una por el alquiler (en abril con impuesto a pagar, en enero con cuota cero) y otra por los días en que no estuvo alquilada, del 1 de abril al 31 de diciembre.
Conviene saberlo
Un alquiler corresponde al año en que es exigible, o al año en que lo cobraste si fue antes: un alquiler de enero cobrado en diciembre cuenta en el año de ese diciembre.
¿Cuándo se presenta el Modelo 210 después de una venta?
En los tres meses siguientes, contados desde el final del mes del comprador. Cuando vendes, el comprador retiene el 3 % del precio y lo ingresa en Hacienda en el plazo de un mes (Modelo 211); tu Modelo 210 por la ganancia se presenta en los tres meses siguientes.
Por ejemplo, una venta a mediados de marzo: el comprador ingresa la retención hasta mediados de abril, y tu declaración se presenta entre mediados de abril y mediados de julio.
- Preséntala aunque haya pérdidas: la declaración es la forma de recuperar el 3 %.
- Sin domiciliación para esta declaración: paga por transferencia, con tarjeta o en un banco español.
- El año de la venta sigue teniendo su propia declaración por los días en que fuiste propietario sin alquilar la vivienda, en el plazo habitual del año siguiente.
La normativa del impuesto de no residentes no fija un plazo para devolver el 3 %; seis meses después del final de tu plazo de presentación, Hacienda te debe intereses si el retraso es imputable a ella.
¿Cómo pagar el Modelo 210 antes de que acabe el plazo?
La forma de pago fija tu verdadero último día: la domiciliación cierra antes, y una transferencia desde el extranjero cuenta el día en que llega.
- Domiciliación, solo si presentas online: hasta el 23 de diciembre para una vivienda no alquilada y el 15 de abril para un alquiler. La cuenta puede estar en España o en cualquier país de la zona SEPA (incluidos el Reino Unido, Suiza y Noruega), a tu nombre o al de quien presenta la declaración. El impuesto se carga íntegro al final del plazo: mantén el dinero en la cuenta hasta entonces.
- Transferencia desde el extranjero: rellena el formulario online y elige el pago por transferencia desde el extranjero. Obtienes una cuenta y una referencia de pago válida durante treinta días; paga en euros, con la referencia como único concepto. La declaración solo se considera presentada cuando el dinero llega a Hacienda, así que envíalo con días de antelación.
- Tarjeta o banco español: online con certificado digital o Cl@ve, o en un banco español con el formulario impreso.
Si prefieres no lidiar con certificados y transferencias, presentamos tu Modelo 210 y te decimos cuánto pagar antes de cada plazo.
¿Y si el último día del plazo cae en fin de semana o festivo?
Se traslada al siguiente día hábil en España. Los sábados, los domingos y los festivos españoles (nacionales, autonómicos o locales) no cuentan; un festivo en el país donde vives no lo traslada.
Ningún último día de las declaraciones de los ejercicios 2025 y 2026 cae en fin de semana ni en festivo nacional o autonómico: ninguno se traslada, salvo que tu municipio tenga un festivo local ese día.
¿Qué pasa si presento el Modelo 210 fuera de plazo?
Si lo presentas antes de que Hacienda te escriba, pagas un recargo, no una sanción: el 1 % del impuesto, más un 1 % por cada mes completo de retraso. Pasados doce meses es del 15 %, con intereses de demora a partir de entonces (un 4,0625 % anual en 2026, hasta que una nueva ley de presupuestos lo cambie).
- El recargo se reduce un 25 % si pagas el impuesto al presentar la declaración y después el recargo en el plazo que indique la notificación de Hacienda.
- Una vez que Hacienda te ha escrito, pasa a ser una sanción: del 50 % al 150 % del impuesto no pagado, más intereses.
- Una declaración con cuota cero presentada fuera de plazo cuesta una sanción fija: 200 € según la ley, reducida a la mitad, 100 €, si la presentas antes de cualquier requerimiento. Una solicitud de devolución nunca está fuera de plazo dentro de sus cuatro años.
Por lo general, Hacienda tiene cuatro años desde el final de cada plazo para reclamar una declaración, y el cómputo vuelve a empezar cada vez que actúa sobre ella. Los ejercicios atrasados todavía se pueden presentar, y cuestan menos antes de que te escriba: presentamos contigo tus ejercicios atrasados, junto con el de este año.
Cómo hemos comprobado esta guía
Hemos consultado los textos oficiales que figuran a continuación y actualizamos esta guía cada vez que cambia la normativa. Es información general, no asesoramiento sobre tu caso concreto.
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573) — consultado el 29 de octubre de 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado) — consultado el 29 de octubre de 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR — consultado el 29 de octubre de 2026
- Real Decreto 1776/2004, Reglamento del IRNR (art. 14) — consultado el 29 de octubre de 2026
- Orden EHA/1658/2009, domiciliación bancaria (texto consolidado) — consultado el 29 de octubre de 2026
- Ley 58/2003, General Tributaria (arts. 26, 27, 31, 66, 191 y 198) — consultado el 29 de octubre de 2026
- Ley 39/2015, del Procedimiento Administrativo Común (art. 30) — consultado el 29 de octubre de 2026
- Resolución de fiestas laborales para el año 2027 (BOE-A-2026-21254) — consultado el 29 de octubre de 2026
- Agencia Tributaria, nota sobre las modificaciones de los plazos del modelo 210 — consultado el 29 de octubre de 2026
- Agencia Tributaria, Manual de tributación de no residentes: plazo de presentación — consultado el 29 de octubre de 2026


