 100 % online
 Ihre Immobilie in Spanien – alles geregelt.


Modelo 210 Anleitung: jedes Feld erklärt
Das Formular, wie es im Boletín Oficial del Estado genehmigt wurde, ist auf Spanisch. Diese Modelo 210 Anleitung erklärt Feld für Feld, was Sie für Ihre Immobilie in Spanien eintragen: wenn sie nicht vermietet ist, wenn Sie sie vermieten oder wenn Sie sie verkauft haben, mit einem Rechenbeispiel und den Feldern, die sich 2027 ändern.
Vom CasitaTax-Team · Aktualisiert am 30. Oktober 2026 · 12 Min. Lesezeit
Das Wichtigste in Kürze
 Kein Modelo 210 PDF zum Ausfüllen von Hand: Sie füllen das Online-Formular der Agencia Tributaria aus, das die Erklärung einreicht oder als PDF ausdruckt.
- Nicht vermietete Immobilie: Einkunftsart 02, Abschnitt 210 I. In Feld 4 steht Ihr Anteil an 1,1 % oder 2 % des Katasterwerts; Feld 21 ist der Steuersatz, 19 % in der EU und im EWR, 24 % anderswo.
- Vermietung: Code 01 (35 für mehrere Mieter zusammengefasst), Abschnitt 210 R. Verkauf: Code 28, Abschnitt 210 H, mit der Nummer des Modelo 211 des Käufers und den einbehaltenen 3 % in Feld 29.
- Ab dem 1. Januar 2027 nutzt jede Erklärung ein neues Formular, mit der Anzahl der Tage, Ihrem Anteil und, bei Vermietung, einer Anlage für die Ausgaben.
Auf dieser Seite
Wo finden Sie das Modelo 210, und gibt es eine deutsche Fassung?
Auf der Website der Agencia Tributaria, als Online-Formular: Ein leeres PDF zum Herunterladen und Ausfüllen von Hand gibt es nicht. Die Verordnung, die das Modelo 210 genehmigt, lässt eine Erklärung auf Papier nur zu, wenn sie nach dem Ausfüllen des Online-Formulars vom eigenen Dienst der Steuerbehörde ausgedruckt wurde; handschriftliche Korrekturen auf dem Ausdruck sind unwirksam.
- Online: Sie melden sich mit Cl@ve, einem digitalen Zertifikat, einem spanischen elektronischen Personalausweis oder einer europäischen eIDAS-Identität an, füllen das Formular aus, reichen es ein und zahlen in derselben Sitzung.
- Auf Papier (die predeclaración, Vorabdruck): Dasselbe Online-Formular druckt die Erklärung als PDF aus. Tragen Sie Ihre NIF auf jedem Exemplar der Zahlungsseite ein, unterschreiben Sie sie und zahlen oder reichen Sie ein, wie es das PDF angibt.
Das Formular 210 aus Spanien ist so, wie es im Boletín Oficial del Estado genehmigt wurde, auf Spanisch; eine deutsche Fassung gibt es nicht. Die Agencia Tributaria veröffentlicht ihre Erläuterungen auf Spanisch und auf Englisch. Dieser Ratgeber folgt ihnen und erklärt auf Deutsch die Felder, die ein Immobilieneigentümer braucht; die Felder für Dividenden, Lizenzgebühren oder Renten lässt er weg.
Haben Sie keine NIE, hat das Formular für den Weg auf Papier (die predeclaración) neben dem Feld NIF eine Schaltfläche, die Ihnen eine Identifikationsnummer gibt (eine NIF M): Bewahren Sie sie auf, sie ist Ihre Nummer für jede spätere Erklärung.
Gut zu wissen
Felder mit Sternchen sind Pflichtfelder. Klicken Sie vor dem Einreichen auf "Validar declaración": Das Formular listet auf, was fehlerhaft ist, und "Ir al Error" führt Sie zu jedem Feld, das Sie korrigieren müssen.
Welchen Teil des Formulars füllen Sie aus?
Den Teil für das, was Ihre Immobilie im Jahr eingebracht hat. Spanien besteuert jedes Einkommen für sich, deshalb reicht in der Regel jeder Eigentümer seine eigene Erklärung ein, und eine Immobilie, die einen Teil des Jahres leer stand und den Rest vermietet war, braucht mindestens zwei.
Nicht vermietet (leer oder selbst genutzt)
- Einkunftsart (Feld 2)
- 02
- Abschnitt
- 210 I
- Felder
- 4
Vermietet
- Einkunftsart (Feld 2)
- 01, oder 35 für mehrere Mieter zusammengefasst
- Abschnitt
- 210 R
- Felder
- 5 bis 8
Verkauft
- Einkunftsart (Feld 2)
- 28
- Abschnitt
- 210 H
- Felder
- 9 bis 17
| Ihre Situation | Einkunftsart (Feld 2) | Abschnitt | Felder |
|---|---|---|---|
| Nicht vermietet (leer oder selbst genutzt) | 02 | 210 I | 4 |
| Vermietet | 01, oder 35 für mehrere Mieter zusammengefasst | 210 R | 5 bis 8 |
| Verkauft | 28 | 210 H | 9 bis 17 |
Eine Erklärung nutzt nur einen der Abschnitte 210 I, 210 R, 210 G und 210 H; 210 G gilt für Gewinne aus anderem Vermögen als Immobilien, etwa aus Aktien.
Was gehört in den Kopf: wer einreicht, die Daten, das Einkommen?
Ihre eigenen Angaben, das Datum des Einkommens und seine Art. Bei einer Immobilie ist immer der Eigentümer derjenige, der einreicht, auch wenn ein Gestor die Erklärung für ihn übermittelt.
Persona que realiza la autoliquidación (wer einreicht)
Ihre NIF (Ihre NIE oder die Nummer, die Ihnen das Formular gibt) und Ihr Name, Nachnamen zuerst. Kreuzen Sie S, Contribuyente (Steuerpflichtiger) an: Bei Vermietung, nicht vermieteter Immobilie und Verkauf verlangt die Verordnung hier den Eigentümer.
Devengo (wann das Einkommen entstand)
- Nicht vermietete Immobilie: Agrupación leer lassen; in Período/Año 0A und das Steuerjahr; in Fecha de devengo der letzte Tag dieses Jahres (31. Dezember): 31/12/2025 für die Erklärung 2025.
- Vermietung über das ganze Jahr: Agrupación ankreuzen, dann 0A und das Jahr. Einzeln erklärte Miete: das Datum, an dem die Miete fällig wurde, oder an dem sie gezahlt wurde, falls das früher war.
- Verkauf: das Datum des Verkaufs, mit 0A und seinem Jahr.
Die Hilfeseiten der Steuerbehörde bitten, diesem Block besondere Aufmerksamkeit zu schenken: Lehnt das Formular den Zeitraum ab, prüfen Sie ihn zuerst.
Renta obtenida (das Einkommen)
Feld 2, die Einkunftsart: 02, 01, 35 oder 28, wie in der Tabelle oben. Feld 3, die Währung, in der Sie bezahlt wurden, aus der Liste des Formulars: 954 für den Euro.
Wie tragen Sie Ihre Daten und die Ihrer Immobilie ein?
Ihre Angaben als Eigentümer und Ihre Anschrift im Ausland, dann die Adresse und die Katasterreferenz der spanischen Immobilie.
- Contribuyente (Steuerpflichtiger): Ihre NIF; F (natürliche Person); Nachnamen, dann Vorname; Ihre Steuernummer in Ihrem Land, falls Sie eine haben; Geburtsdatum und Geburtsort; und in Feld 1 Ihr Land der steuerlichen Ansässigkeit, aus der Code-Liste des Formulars. Dieses Land bestimmt Ihren Steuersatz in Feld 21.
- Ihre Anschrift im Ausland (Felder 49 bis 58): Straße, Ort, Postleitzahl, Region, Land, E-Mail und Telefonnummern, unter denen die Steuerbehörde Sie erreicht.
- Representante (Vertreter, Felder 31 bis 48): leer lassen, es sei denn, Sie haben einen Vertreter in Spanien bestellt oder möchten Post an eine Adresse in Spanien erhalten. Das Gesetz verlangt einen Vertreter nur in bestimmten Fällen (Artikel 10 des Gesetzes über die Einkommensteuer für Nichtresidenten); sonst ist er freiwillig.
- Pagador / Adquirente: leer bei einer nicht vermieteten Immobilie und bei Code 35; der Mieter bei Code 01; nach einem Verkauf der Käufer (bei mehreren der im Modelo 211 genannte).
- Situación del inmueble (Felder 31 bis 45, nummeriert wie im Block des Vertreters: Adressfelder haben eigene Nummern, Feld 31 Resultado der Berechnung ist ein anderes Feld): die Adresse der spanischen Immobilie und in Feld 60 ihre referencia catastral (Katasterreferenz), die auf dem IBI-Bescheid steht oder in der Sede Electrónica del Catastro zu finden ist.
Wie füllen Sie das Modelo 210 für eine nicht vermietete Immobilie aus?
Im Abschnitt 210 I, mit einem einzigen Feld: Feld 4, der Bemessungsgrundlage. Sie ist Ihr Anteil an einem fiktiven Einkommen, einem Prozentsatz des Katasterwerts der Immobilie, ohne Abzug von Ausgaben.
- 1Nehmen Sie den Katasterwert der Immobilie vom IBI-Bescheid.
- 2Wenden Sie 1,1 % an, wenn die Katasterwerte der Gemeinde in einer allgemeinen Neubewertung überarbeitet wurden, die seit 2012 gilt, sonst 2 % (Regeln für 2025).
- 3Multiplizieren Sie mit Ihrem Anteil am Eigentum, wie er in der Kaufurkunde steht.
- 4Gehörte Ihnen die Immobilie nicht das ganze Jahr, oder war sie einen Teil davon vermietet, multiplizieren Sie mit den Tagen, an denen sie Ihnen gehörte und nicht vermietet war, geteilt durch die Tage des Jahres.
- 5Tragen Sie das Ergebnis in Feld 4 ein, in Euro und Cent.
Ein Rechenbeispiel
Eine Villa mit einem Katasterwert von 120.000 €, in einer Gemeinde, deren Werte seit 2012 überarbeitet sind, gehört einem Paar mit Wohnsitz in der EU zu je 50 % und ist das ganze Jahr nicht vermietet. Jeder der beiden reicht diese Erklärung ein:
2
- Was es ist
- Tipo de renta: die Einkunftsart
- Jeder Eigentümer trägt ein
- 02
4
- Was es ist
- Base imponible: 120.000 € × 1,1 % × 50 %
- Jeder Eigentümer trägt ein
- 660,00 €
21
- Was es ist
- Tipo de gravamen: der Steuersatz eines EU-Einwohners
- Jeder Eigentümer trägt ein
- 19 %
22
- Was es ist
- Cuota íntegra: Feld 4 × Feld 21
- Jeder Eigentümer trägt ein
- 125,40 €
24 und 28
- Was es ist
- Dieselbe Steuer, vor und nach den Grenzen eines Abkommens
- Jeder Eigentümer trägt ein
- 125,40 €
29
- Was es ist
- Retenciones: bereits einbehaltene Steuer
- Jeder Eigentümer trägt ein
- 0
31
- Was es ist
- Resultado: die zu zahlende Steuer
- Jeder Eigentümer trägt ein
- 125,40 €
| Feld | Was es ist | Jeder Eigentümer trägt ein |
|---|---|---|
| 2 | Tipo de renta: die Einkunftsart | 02 |
| 4 | Base imponible: 120.000 € × 1,1 % × 50 % | 660,00 € |
| 21 | Tipo de gravamen: der Steuersatz eines EU-Einwohners | 19 % |
| 22 | Cuota íntegra: Feld 4 × Feld 21 | 125,40 € |
| 24 und 28 | Dieselbe Steuer, vor und nach den Grenzen eines Abkommens | 125,40 € |
| 29 | Retenciones: bereits einbehaltene Steuer | 0 |
| 31 | Resultado: die zu zahlende Steuer | 125,40 € |
Diese Zahlen für Ihre eigene Immobilie zeigt Ihnen der kostenlose Rechner für Ihre Steuern in Spanien.
Wir reichen Ihr Modelo 210 ein
 Alle Eigentümer, jedes Jahr
- Nichts ohne Ihre Freigabe
- 100 % online
Was ändert sich bei einer vermieteten Immobilie?
Sie füllen stattdessen den Abschnitt 210 R aus: Feld 5 für die Miete, Feld 7 für die Ausgaben, Feld 8 für die Bemessungsgrundlage, Feld 5 minus Feld 7.
- Feld 5: die Bruttomiete des erklärten Zeitraums.
- Feld 7: die Ausgaben des vermieteten Zeitraums, nur für Einwohner der EU, Islands, Norwegens und Liechtensteins, mit beigefügter Ansässigkeitsbescheinigung ihres Landes. Alle anderen, auch das Vereinigte Königreich, lassen es bei null: Das Gesetz besteuert ihre Bruttomiete, eine Regel, die der Tribunal Supremo derzeit prüft.
- Feld 6 gilt nur für Dividenden: leer lassen.
- Einkunftsart: 01 für Mieten, Erklärung für Erklärung oder für einen Mieter zusammengefasst; 35, um die Mieten mehrerer Mieter derselben Immobilie zusammenzufassen, wenn keiner von ihnen Steuer einbehält.
- Pagador: bei Code 01 die NIF und der Name des Mieters.
Die Tage, an denen die Immobilie nicht vermietet war, gehören in eine eigene Erklärung im Abschnitt 210 I, mit den Tagen wie in Schritt 4 oben. Wann jede Mieterklärung fällig ist, steht in unserem Ratgeber zur Modelo 210 Frist.
Wie füllen Sie die Erklärung nach einem Verkauf aus?
Im Abschnitt 210 H, mit der Einkunftsart 28. Die Erklärung gibt den Gewinn an und rechnet die 3 % des Kaufpreises an, die der Käufer einbehalten hat.
- Feld 9, Verkaufswert: der Preis, abzüglich der Kosten und Steuern des Verkaufs, die Sie getragen haben.
- Feld 10, Anschaffungswert: der Preis, den Sie gezahlt haben, zuzüglich seiner Kosten und Steuern, aber ohne Hypothekenzinsen, abzüglich der Abschreibungen, die Sie abgezogen haben, falls Sie die Immobilie vermietet haben.
- Feld 11: Feld 9 minus Feld 10. Feld 12, der Gewinn: meist dieselbe Zahl. Feld 17, die Bemessungsgrundlage: Feld 12, plus Feld 16, wenn Sie in zwei Schritten gekauft oder die Immobilie in einem späteren Jahr verbessert haben (Felder 13 bis 16).
- Daten und Modelo 211: die Daten Ihres Kaufs und die Belegnummer auf dem Modelo 211 des Käufers, die er Ihnen geben muss.
- C/O und Ihr Anteil: Ein Ehepaar, bei dem beide Nichtresidenten sind, kann eine gemeinsame Erklärung einreichen (C, für gemeinsam), jeder mit seinem Anteil; sonst O und nur Ihr Anteil.
- Feld 21: 19 %, wo immer Sie wohnen. Feld 29: der vom Käufer einbehaltene Betrag.
Ist Feld 31 negativ, schuldet Ihnen die Steuerbehörde die Differenz: Sie wird mit Minuszeichen eingetragen, und Sie geben auf der Zahlungsseite ein Konto für die Erstattung an. Erklären Sie auch einen Verkauf mit Verlust: So bekommen Sie die 3 % zurück.
Achtung
Für eine vor 1995 gekaufte Immobilie (eine teilweise Minderung des Gewinns) oder eine Hauptwohnung in Spanien, die ein Einwohner der EU oder des EWR verkauft, der den Preis in eine neue Hauptwohnung reinvestiert (Codes 33 und 34), gelten eigene Regeln: Prüfen Sie sie vor dem Einreichen.
Was gehört in die Felder 21 bis 31?
Die Berechnung, auf jeder Erklärung gleich: der Steuersatz, die Steuer, was bereits gezahlt wurde, das Ergebnis. Jeder Betrag steht in Euro, mit zwei Nachkommastellen.
19, 20
- Auf dem Formular
- Exenciones
- Was Sie eintragen
- Leer, außer Sie machen eine Steuerbefreiung geltend
21
- Auf dem Formular
- Tipo de gravamen
- Was Sie eintragen
- 19 % für Einwohner der EU, Islands, Norwegens und Liechtensteins, 24 % für alle anderen; 19 % auf den Gewinn aus einem Verkauf
22
- Auf dem Formular
- Cuota íntegra
- Was Sie eintragen
- Feld 4, 8 oder 17 × Feld 21; nie unter null
23
- Auf dem Formular
- Deducción por donativos
- Was Sie eintragen
- Spenden, die nach den spanischen Einkommensteuerregeln abziehbar sind, falls vorhanden
24
- Auf dem Formular
- Cuota Ley IRNR
- Was Sie eintragen
- Feld 22 − Feld 23
25 bis 27
- Auf dem Formular
- Convenio
- Was Sie eintragen
- Bei einer Immobilie meist leer: Abkommen setzen Einkommen aus Immobilien in der Regel keine Grenze
28
- Auf dem Formular
- Cuota íntegra reducida
- Was Sie eintragen
- Feld 24 − Feld 27
29
- Auf dem Formular
- Retenciones
- Was Sie eintragen
- Bereits einbehaltene Steuer: die 3 % des Käufers nach einem Verkauf, sonst meist null
30
- Auf dem Formular
- Ingreso/Devolución anterior
- Was Sie eintragen
- Nur bei einer berichtigenden Erklärung
31
- Auf dem Formular
- Resultado
- Was Sie eintragen
- Feld 28 − Feld 29 + Feld 30: die zu zahlende Steuer oder, mit Minuszeichen, die Erstattung
| Feld | Auf dem Formular | Was Sie eintragen |
|---|---|---|
| 19, 20 | Exenciones | Leer, außer Sie machen eine Steuerbefreiung geltend |
| 21 | Tipo de gravamen | 19 % für Einwohner der EU, Islands, Norwegens und Liechtensteins, 24 % für alle anderen; 19 % auf den Gewinn aus einem Verkauf |
| 22 | Cuota íntegra | Feld 4, 8 oder 17 × Feld 21; nie unter null |
| 23 | Deducción por donativos | Spenden, die nach den spanischen Einkommensteuerregeln abziehbar sind, falls vorhanden |
| 24 | Cuota Ley IRNR | Feld 22 − Feld 23 |
| 25 bis 27 | Convenio | Bei einer Immobilie meist leer: Abkommen setzen Einkommen aus Immobilien in der Regel keine Grenze |
| 28 | Cuota íntegra reducida | Feld 24 − Feld 27 |
| 29 | Retenciones | Bereits einbehaltene Steuer: die 3 % des Käufers nach einem Verkauf, sonst meist null |
| 30 | Ingreso/Devolución anterior | Nur bei einer berichtigenden Erklärung |
| 31 | Resultado | Feld 28 − Feld 29 + Feld 30: die zu zahlende Steuer oder, mit Minuszeichen, die Erstattung |
Was ist die Zahlungsseite am Ende?
Das documento de ingreso o devolución (Zahlungs- oder Erstattungsbeleg): Es wiederholt Feld 31 und gibt an, wie Sie zahlen oder wohin die Erstattung geht.
- Zahlen: per Lastschrift (nicht nach einem Verkauf), mit Karte oder bei einer spanischen Bank, oder per Überweisung aus dem Ausland mit einer Zahlungsreferenz. Die Daten und Einzelheiten jeder Zahlungsart stehen in unserem Ratgeber zur Modelo 210 Frist.
- Eine Erstattung: ein Konto auf Ihren eigenen Namen, in Spanien oder im Ausland, mit IBAN und BIC.
- Nichts zu zahlen oder zu erstatten: cuota cero ankreuzen.
Wenn Sie das Formular lieber gar nicht selbst ausfüllen möchten, reichen wir Ihr Modelo 210 ein und sagen Ihnen, was Sie zahlen müssen.
Was ändert sich 2027 am Formular?
Jede ab dem 1. Januar 2027 eingereichte Erklärung nutzt eine neue Fassung des Formulars, unabhängig vom Steuerjahr: auch eine Erklärung 2025, die 2027 verspätet eingereicht wird. Die Orden HAC/623/2026 fügt hinzu:
- N.º de días: die Tage, an denen Ihnen die Immobilie zur Verfügung stand (210 I) oder an denen sie vermietet war (210 R).
- Cuota participación: Ihr Anteil am Eigentum, in Prozent.
- Clave de referencia catastral (Feld 61): 1, wenn die Immobilie eine Katasterreferenz hat, 2, wenn nicht.
- Eine Anlage für die Ausgaben bei Vermietung: Feld 7 Posten für Posten (Zinsen, Reparaturen, Gemeinschaftskosten, Nebenkosten, Versicherung, lokale Steuern, Abschreibung…), wobei Zinsen und Reparaturen höchstens bis zur Höhe der Miete abziehbar sind.
- C/I statt C/O beim Verkauf durch ein Paar, ein Feld, um eine Verbesserung von einem zweiten Kauf zu unterscheiden, und kein Unterschriftsfeld mehr auf der Erklärung.
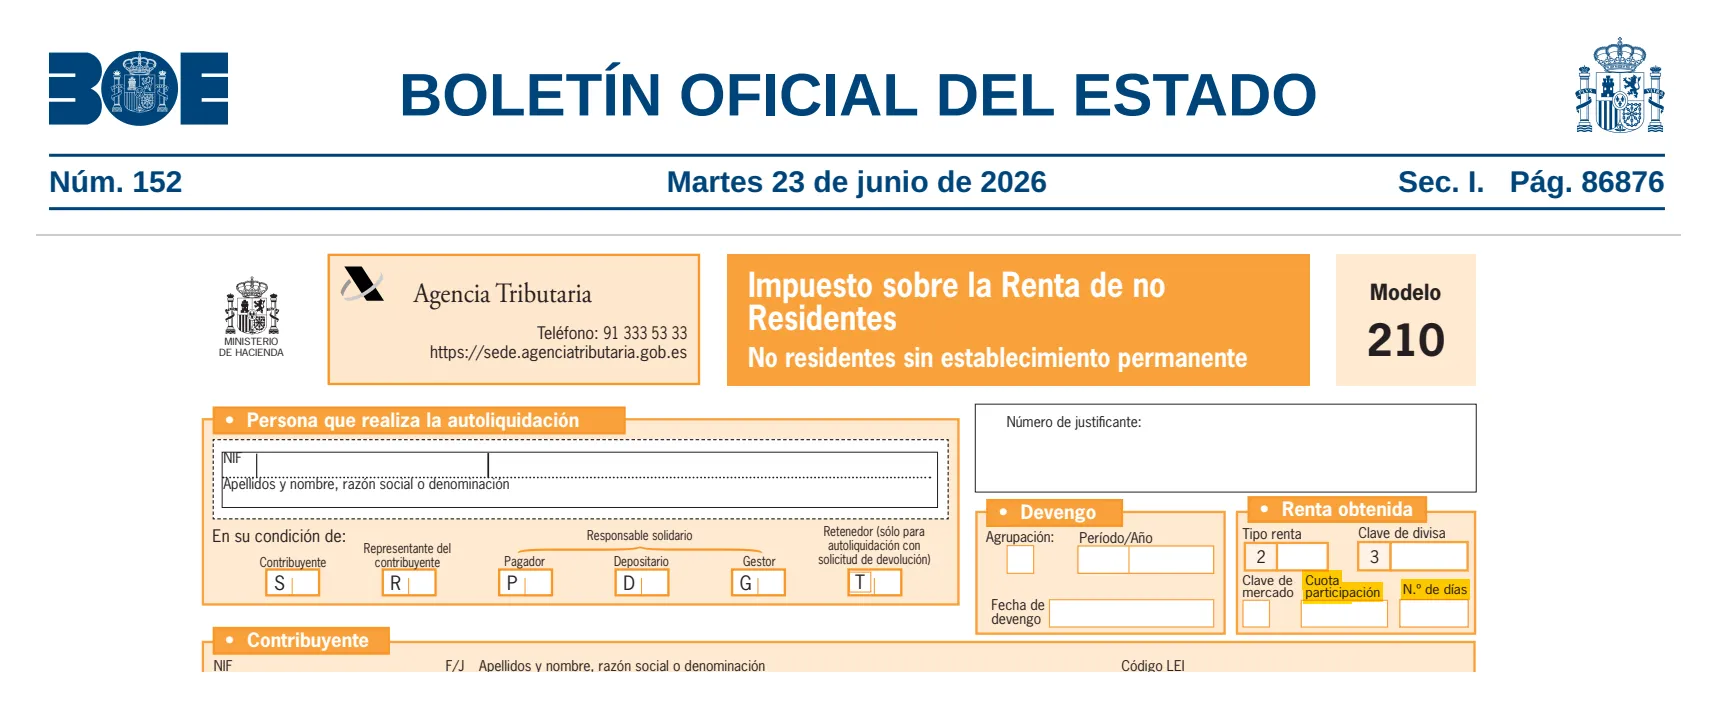
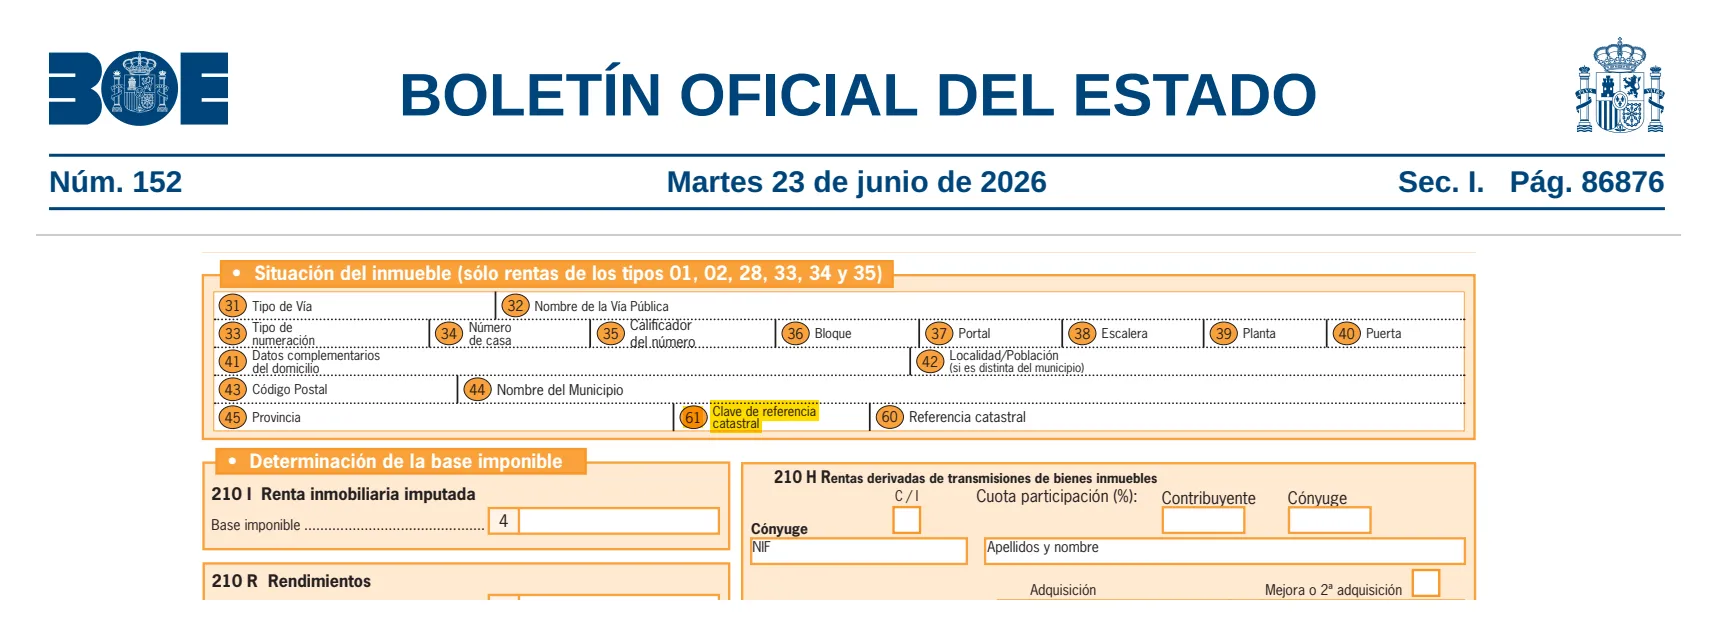
Die Agencia Tributaria hat ihre Erläuterungen zu den neuen Feldern noch nicht veröffentlicht; dieser Ratgeber folgt ihnen, sobald sie erscheinen.
Was tun, wenn eine eingereichte Erklärung einen Fehler enthält?
Haben Sie zu wenig gezahlt oder zu viel erstattet bekommen, reichen Sie eine berichtigende Erklärung ein (autoliquidación complementaria): die ganze Erklärung noch einmal, mit allen Zahlen richtig.
- Kreuzen Sie "Autoliquidación complementaria" an und geben Sie die Belegnummer (número de justificante) der ersten Erklärung an.
- In Feld 30, was die erste Erklärung gezahlt hat, mit Minuszeichen, oder die Erstattung, die Sie dafür bereits erhalten haben, mit Pluszeichen (leer, wenn die Erstattung noch nicht eingegangen ist).
- Feld 31 zeigt dann nur noch die Differenz.
Eine berichtigende Erklärung nach Fristende führt zu den Zuschlägen für verspätete Abgabe, die die Steuerbehörde gesondert in Rechnung stellt: siehe was eine verspätete Erklärung kostet.
Wie wir diesen Ratgeber geprüft haben
Wir haben die unten genannten amtlichen Texte gelesen und aktualisieren diesen Ratgeber, sobald sich die Regeln ändern. Er informiert allgemein und ersetzt keine Beratung zu Ihrem Fall.
- Agencia Tributaria, Modelo 210: instrucciones — abgerufen am 30. Oktober 2026
- Agencia Tributaria, Form 210: instructions (English) — abgerufen am 30. Oktober 2026
- Agencia Tributaria, formulario del modelo 210 para presentación en papel — abgerufen am 30. Oktober 2026
- Agencia Tributaria, presentación electrónica del modelo 210 — abgerufen am 30. Oktober 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado: arts. 2 y 10, anexo I) — abgerufen am 30. Oktober 2026
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573): nuevo modelo 210 — abgerufen am 30. Oktober 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 24, 25 y 27) — abgerufen am 30. Oktober 2026


