 Kokonaan verkossa
 Espanjan-asuntosi asiat kunnossa.


Modelo 210 PDF: jokainen kenttä selitettynä
Modelo 210 PDF: Boletín Oficial del Estado -lehdessä vahvistettu virallinen lomake on espanjankielinen. Tässä se käydään läpi kenttä kentältä Espanjassa omistamallesi asunnolle: mitä mihinkin kirjoitetaan, jos asunto ei ole vuokralla, jos vuokraat sitä tai jos myit sen, laskuesimerkin kera, sekä kentät, jotka muuttuvat vuonna 2027.
CasitaTax-tiimi · Päivitetty 30. lokakuuta 2026 · Lukuaika 9 min
Lyhyesti
 Tyhjää, käsin täytettävää PDF:ää ei ole: täytät Agencia Tributarian verkkolomakkeen, joka jättää ilmoituksen tai tulostaa sen PDF:nä.
- Vuokraamaton asunto: tulolaji 02, osio 210 I. Kenttään 4 tulee osuutesi laskennallisesta tulosta (1,1 % tai 2 % katastriarvosta); kenttä 21 on verokanta, 19 % EU- ja ETA-maissa, muualla 24 %.
- Vuokra: koodi 01 (35, kun useiden vuokralaisten vuokrat kootaan yhteen), osio 210 R. Myynti: koodi 28, osio 210 H, ostajan Modelo 211 -ilmoituksen numero ja kenttään 29 ostajan pidättämä 3 %.
- 1. tammikuuta 2027 alkaen kaikissa ilmoituksissa käytetään uutta lomaketta, jossa on päivien määrä, omistusosuutesi ja vuokrista kululiite.
Tällä sivulla
Mistä Modelo 210 -lomake löytyy, ja onko sitä suomeksi?
Agencia Tributarian verkkosivuilta, verkkolomakkeena: ladattavaa ja käsin täytettävää tyhjää PDF:ää ei ole. Modelo 210:n vahvistava asetus hyväksyy paperilla vain ilmoituksen, jonka verottajan oma palvelu on tulostanut verkkolomakkeen täyttämisen jälkeen, eikä tulosteeseen käsin tehdyillä korjauksilla ole vaikutusta.
- Verkossa: tunnistaudut Cl@ve-tunnuksella, sähköisellä varmenteella, espanjalaisella sähköisellä henkilökortilla tai eurooppalaisella eIDAS-tunnistuksella, täytät lomakkeen ja jätät ilmoituksen ja maksat saman käynnin aikana.
- Paperilla (predeclaración eli esi-ilmoitus): sama verkkolomake tulostaa ilmoituksen PDF:nä. Kirjoita NIF-numerosi maksusivun jokaiseen kappaleeseen, allekirjoita ne ja maksa tai jätä ilmoitus PDF:n ohjeiden mukaan.
Lomakkeesta ei ole suomenkielistä versiota: Boletín Oficial del Estado -lehdessä vahvistettu lomake on espanjankielinen, ja Agencia Tributaria julkaisee ohjeensa espanjaksi ja englanniksi. Tämä opas selittää niiden pohjalta suomeksi kentät, joita asunnon omistaja käyttää, ja jättää pois osinkoja, rojalteja ja eläkkeitä koskevat kentät.
Jos sinulla ei ole NIE-numeroa, paperilla jättämisen lomakkeessa (predeclaración) on NIF-kentän vieressä painike, josta saat tunnistekoodin (NIF M): säilytä se, sillä se on numerosi kaikissa myöhemmissä ilmoituksissa.
Hyvä tietää
Tähdellä merkityt kentät ovat pakollisia. Paina ennen ilmoituksen jättämistä ”Validar declaración”: lomake luettelee virheet, ja ”Ir al Error” vie sinut jokaiseen korjattavaan kenttään.
Minkä osan lomakkeesta täytät?
Sen osan, joka vastaa sitä, mitä asunnollesi tapahtui vuoden aikana. Espanja verottaa jokaista tuloa erikseen, joten jokainen omistaja jättää yleensä oman ilmoituksensa, ja asunto, joka oli osan vuotta tyhjillään ja loput vuokralla, vaatii vähintään kaksi ilmoitusta.
Ei vuokralla (tyhjillään tai omassa käytössäsi)
- Tulolaji (kenttä 2)
- 02
- Osio
- 210 I
- Kentät
- 4
Vuokralla
- Tulolaji (kenttä 2)
- 01, tai 35, kun useiden vuokralaisten vuokrat kootaan yhteen
- Osio
- 210 R
- Kentät
- 5–8
Myyty
- Tulolaji (kenttä 2)
- 28
- Osio
- 210 H
- Kentät
- 9–17
| Tilanteesi | Tulolaji (kenttä 2) | Osio | Kentät |
|---|---|---|---|
| Ei vuokralla (tyhjillään tai omassa käytössäsi) | 02 | 210 I | 4 |
| Vuokralla | 01, tai 35, kun useiden vuokralaisten vuokrat kootaan yhteen | 210 R | 5–8 |
| Myyty | 28 | 210 H | 9–17 |
Ilmoituksessa käytetään vain yhtä osioista 210 I, 210 R, 210 G ja 210 H; 210 G koskee muun kuin kiinteistön, esimerkiksi osakkeiden, luovutusvoittoja.
Mitä lomakkeen alkuun tulee: ilmoittaja, päivämäärät ja tulo?
Omat tietosi, tulon päivämäärä ja tulolaji. Asunnon osalta ilmoittaja on aina omistaja itse, silloinkin kun gestor lähettää ilmoituksen hänen puolestaan.
Persona que realiza la autoliquidación (ilmoituksen jättäjä)
NIF-numerosi (NIE-numerosi tai lomakkeen antama koodi) ja nimesi, sukunimet ensin. Rastita S, Contribuyente: vuokratulojen, vuokraamattoman asunnon ja myynnin osalta asetus edellyttää tähän omistajaa.
Devengo (milloin tulo syntyi)
- Vuokraamaton asunto: jätä Agrupación tyhjäksi; Período/Año-kenttään 0A ja verovuosi; Fecha de devengo -kenttään vuoden viimeinen päivä (31. joulukuuta): verovuoden 2025 ilmoituksessa 31/12/2025.
- Koko vuoden vuokrat: rastita Agrupación, sitten 0A ja vuosi. Erikseen ilmoitettu vuokra: päivä, jona vuokra erääntyi, tai maksupäivä, jos se oli aiemmin.
- Myynti: kauppapäivä sekä 0A ja kaupan vuosi.
Verottajan ohjesivut pyytävät kiinnittämään tähän kohtaan erityistä huomiota: jos lomake ei hyväksy kautta, tarkista se ensimmäisenä.
Renta obtenida (tulo)
Kenttä 2, tulolaji: 02, 01, 35 tai 28 yllä olevan taulukon mukaan. Kenttä 3, valuutta, jossa tulo sinulle maksettiin, lomakkeen luettelosta: euron koodi on 954.
Miten täytät omat tietosi ja asuntosi tiedot?
Ensin omat tietosi omistajana ja osoitteesi ulkomailla, sitten Espanjan-asunnon osoite ja kiinteistötunnus.
- Contribuyente (verovelvollinen): NIF-numerosi; F (luonnollinen henkilö); sukunimet ja sitten etunimi; asuinmaasi verotunniste, jos sinulla on sellainen; syntymäaikasi ja -paikkasi; sekä kenttään 1 verotuksellinen asuinmaasi lomakkeen maakoodiluettelosta. Maa ratkaisee verokantasi kentässä 21.
- Osoitteesi ulkomailla (kentät 49–58): katu, paikkakunta, postinumero, alue, maa, sähköposti ja puhelinnumerot, joista verottaja tavoittaa sinut.
- Edustaja (kentät 31–48): jätä tyhjäksi, ellet ole nimennyt edustajaa Espanjassa tai halua kirjeitä espanjalaiseen osoitteeseen. Laki vaatii edustajan vain joissakin tapauksissa (ei-residenttien verolain 10. artikla); muuten se on vapaaehtoinen.
- Pagador / Adquirente: tyhjä vuokraamattoman asunnon ja koodin 35 osalta; koodilla 01 vuokralainen; myynnin jälkeen ostaja (useasta ostajasta se, joka on nimetty Modelo 211 -ilmoituksessa).
- Situación del inmueble (osoitekentät 31–45, numeroitu kuten edustajan osio ja erillään laskelman kentistä): Espanjan-asunnon osoite ja kenttään 60 sen referencia catastral eli kiinteistötunnus, joka on painettu IBI-kuittiin tai löytyy katastrin verkkopalvelusta Sede Electrónica del Catastro.
Miten lomake täytetään, kun asuntoa ei vuokrata?
Osiossa 210 I on yksi kenttä: kenttä 4, veron peruste. Se on osuutesi laskennallisesta tulosta, joka on prosenttiosuus asunnon katastriarvosta, eikä siitä vähennetä kuluja.
- 1Ota asunnon katastriarvo IBI-kuitista.
- 2Laske siitä 1,1 %, jos kunnan katastriarvot on tarkistettu yleisessä arvonmäärityksessä, joka on ollut voimassa vuodesta 2012 alkaen, ja muuten 2 % (vuoden 2025 säännöt).
- 3Kerro tulos omistusosuudellasi sellaisena kuin se on kauppakirjassa.
- 4Jos et omistanut asuntoa koko vuotta tai se oli osan vuotta vuokralla, kerro päivillä, jotka se oli sinun eikä vuokralla, ja jaa vuoden päivien määrällä.
- 5Kirjoita tulos kenttään 4 euroina ja sentteinä.
Laskuesimerkki
Huvila, jonka katastriarvo on 120 000 €, kunnassa, jonka arvot on tarkistettu vuodesta 2012 alkaen. EU:ssa asuva pariskunta omistaa sen 50 % kumpikin eikä vuokraa sitä lainkaan. Kumpikin jättää tämän ilmoituksen:
2
- Mikä se on
- Tipo de renta: tulolaji
- Kumpikin omistaja kirjoittaa
- 02
4
- Mikä se on
- Base imponible: 120 000 € × 1,1 % × 50 %
- Kumpikin omistaja kirjoittaa
- 660,00 €
21
- Mikä se on
- Tipo de gravamen: EU:ssa asuvan verokanta
- Kumpikin omistaja kirjoittaa
- 19 %
22
- Mikä se on
- Cuota íntegra: kenttä 4 × kenttä 21
- Kumpikin omistaja kirjoittaa
- 125,40 €
24 ja 28
- Mikä se on
- Sama vero ennen verosopimuksen rajoja ja niiden jälkeen
- Kumpikin omistaja kirjoittaa
- 125,40 €
29
- Mikä se on
- Retenciones: jo pidätetty vero
- Kumpikin omistaja kirjoittaa
- 0
31
- Mikä se on
- Resultado: maksettava vero
- Kumpikin omistaja kirjoittaa
- 125,40 €
| Kenttä | Mikä se on | Kumpikin omistaja kirjoittaa |
|---|---|---|
| 2 | Tipo de renta: tulolaji | 02 |
| 4 | Base imponible: 120 000 € × 1,1 % × 50 % | 660,00 € |
| 21 | Tipo de gravamen: EU:ssa asuvan verokanta | 19 % |
| 22 | Cuota íntegra: kenttä 4 × kenttä 21 | 125,40 € |
| 24 ja 28 | Sama vero ennen verosopimuksen rajoja ja niiden jälkeen | 125,40 € |
| 29 | Retenciones: jo pidätetty vero | 0 |
| 31 | Resultado: maksettava vero | 125,40 € |
Saat nämä luvut omalle asunnollesi maksuttomalla laskurilla, joka laskee ei-residentin veron Espanjassa.
Jätämme Modelo 210 -ilmoituksesi
 Jokainen omistaja, joka vuosi
- Sinä hyväksyt ensin
- Kokonaan verkossa
Mikä muuttuu, kun vuokraat asuntoa?
Täytät sen sijaan osion 210 R: kenttään 5 vuokrat, kenttään 7 kulut ja kenttään 8 veron perusteen eli kenttä 5 miinus kenttä 7.
- Kenttä 5: ilmoittamasi kauden bruttovuokrat.
- Kenttä 7: vuokrakauden kulut, vain EU-maissa, Islannissa, Norjassa ja Liechtensteinissa asuville, ja liitteeksi asuinmaan todistus verotuksellisesta asuinpaikasta. Kaikki muut, myös Isossa-Britanniassa asuvat, jättävät sen nollaksi: laki verottaa heidän bruttovuokriaan, ja Tribunal Supremo (Espanjan korkein oikeus) tutkii parhaillaan tätä sääntöä.
- Kenttä 6 on vain osinkoja varten: jätä se tyhjäksi.
- Tulolaji: 01 vuokrille ilmoitus kerrallaan tai yhden vuokralaisen vuokrat yhteen koottuina; 35, kun saman asunnon useiden vuokralaisten vuokrat kootaan yhteen eikä kukaan heistä pidätä veroa.
- Pagador: koodilla 01 vuokralaisen NIF-numero ja nimi.
Päivät, joina asunto ei ollut vuokralla, ilmoitetaan erillisellä ilmoituksella osiossa 210 I, päivät rajattuina kuten yllä vaiheessa 4. Milloin kukin vuokrailmoitus on jätettävä, kerrotaan Modelo 210 deadline -oppaassamme.
Miten ilmoitus täytetään myynnin jälkeen?
Osiossa 210 H tulolajilla 28. Ilmoituksella ilmoitetaan luovutusvoitto ja hyvitetään ostajan pidätys, 3 % kauppahinnasta.
- Kenttä 9, luovutushinta: kauppahinta, josta vähennetään maksamasi myynnin kulut ja verot.
- Kenttä 10, hankintahinta: maksamasi hinta lisättynä sen kuluilla ja veroilla, mutta ilman asuntolainan korkoja, ja siitä vähennetään poistot, jotka vähensit, jos vuokrasit asuntoa.
- Kenttä 11: kenttä 9 miinus kenttä 10. Kenttä 12, luovutusvoitto: yleensä sama luku. Kenttä 17, veron peruste: kenttä 12 sekä kenttä 16, jos ostit asunnon kahdessa vaiheessa tai paransit sitä myöhempänä vuonna (kentät 13–16).
- Päivämäärät ja Modelo 211: ostopäivät sekä ostajan Modelo 211 -ilmoitukseen painettu kuittinumero, joka ostajan on annettava sinulle.
- C/O ja osuutesi: aviopari, jonka molemmat puolisot ovat ei-residenttejä, voi jättää yhden yhteisen ilmoituksen (C, conjunta), jossa on kummankin osuus; muuten O ja vain oma osuutesi.
- Kenttä 21: 19 % asuinmaasta riippumatta. Kenttä 29: ostajan pidättämä määrä.
Jos kentän 31 tulos on negatiivinen, verottaja on sinulle erotuksen velkaa: se kirjoitetaan miinusmerkillä, ja annat palautusta varten tilin maksusivulla. Ilmoita myös tappiollinen myynti: vain niin saat takaisin ostajan pidätyksen (3 %).
Huomio
Ennen vuotta 1995 ostettua asuntoa (luovutusvoiton osittainen vähennys) sekä Espanjassa olevaa vakituista asuntoa, jonka EU- tai ETA-maassa asuva myy ja jonka kauppahinnan hän sijoittaa uuteen vakituiseen asuntoon (koodit 33 ja 34), koskevat omat sääntönsä: tarkista ne ennen ilmoituksen jättämistä.
Mitä kenttiin 21–31 tulee?
Laskelma, joka on sama kaikissa ilmoituksissa: verokanta, vero, jo maksettu määrä ja lopputulos. Kaikki summat kirjoitetaan euroina kahdella desimaalilla.
19, 20
- Lomakkeessa
- Exenciones
- Mitä kirjoitat
- Tyhjä, ellet hae verovapautta
21
- Lomakkeessa
- Tipo de gravamen
- Mitä kirjoitat
- 19 % EU-maissa, Islannissa, Norjassa ja Liechtensteinissa asuville, 24 % kaikille muille; myynnin luovutusvoitosta 19 %
22
- Lomakkeessa
- Cuota íntegra
- Mitä kirjoitat
- Kenttä 4, 8 tai 17 × kenttä 21; ei koskaan alle nollan
23
- Lomakkeessa
- Deducción por donativos
- Mitä kirjoitat
- Espanjan tuloverosääntöjen mukaan vähennyskelpoiset lahjoitukset, jos niitä on
24
- Lomakkeessa
- Cuota Ley IRNR
- Mitä kirjoitat
- Kenttä 22 − kenttä 23
25–27
- Lomakkeessa
- Convenio
- Mitä kirjoitat
- Asunnon osalta yleensä tyhjä: verosopimukset eivät yleensä rajoita kiinteistötulon verotusta
28
- Lomakkeessa
- Cuota íntegra reducida
- Mitä kirjoitat
- Kenttä 24 − kenttä 27
29
- Lomakkeessa
- Retenciones
- Mitä kirjoitat
- Jo pidätetty vero: myynnin jälkeen ostajan pidättämä 3 %, muuten yleensä nolla
30
- Lomakkeessa
- Ingreso/Devolución anterior
- Mitä kirjoitat
- Vain korjausilmoituksessa
31
- Lomakkeessa
- Resultado
- Mitä kirjoitat
- Kenttä 28 − kenttä 29 + kenttä 30: maksettava vero tai miinusmerkillä palautus
| Kenttä | Lomakkeessa | Mitä kirjoitat |
|---|---|---|
| 19, 20 | Exenciones | Tyhjä, ellet hae verovapautta |
| 21 | Tipo de gravamen | 19 % EU-maissa, Islannissa, Norjassa ja Liechtensteinissa asuville, 24 % kaikille muille; myynnin luovutusvoitosta 19 % |
| 22 | Cuota íntegra | Kenttä 4, 8 tai 17 × kenttä 21; ei koskaan alle nollan |
| 23 | Deducción por donativos | Espanjan tuloverosääntöjen mukaan vähennyskelpoiset lahjoitukset, jos niitä on |
| 24 | Cuota Ley IRNR | Kenttä 22 − kenttä 23 |
| 25–27 | Convenio | Asunnon osalta yleensä tyhjä: verosopimukset eivät yleensä rajoita kiinteistötulon verotusta |
| 28 | Cuota íntegra reducida | Kenttä 24 − kenttä 27 |
| 29 | Retenciones | Jo pidätetty vero: myynnin jälkeen ostajan pidättämä 3 %, muuten yleensä nolla |
| 30 | Ingreso/Devolución anterior | Vain korjausilmoituksessa |
| 31 | Resultado | Kenttä 28 − kenttä 29 + kenttä 30: maksettava vero tai miinusmerkillä palautus |
Mikä on lomakkeen lopussa oleva maksusivu?
Documento de ingreso o devolución eli maksu- tai palautusasiakirja: se toistaa kentän 31 ja kertoo, miten maksat tai mihin palautus maksetaan.
- Maksaminen: suoraveloitus (ei myynnin jälkeen), kortti tai espanjalainen pankki, tai tilisiirto ulkomailta maksuviitteellä. Kunkin tavan päivämäärät ja yksityiskohdat ovat Modelo 210 deadline -oppaassamme.
- Palautus: omissa nimissäsi oleva tili Espanjassa tai ulkomailla, IBAN- ja BIC-tunnuksineen.
- Ei maksettavaa eikä palautettavaa: rastita cuota cero.
Jos et halua täyttää lomaketta lainkaan, jätämme Modelo 210 -ilmoituksesi ja kerromme, mitä maksaa.
Mikä lomakkeessa muuttuu vuonna 2027?
Kaikissa 1. tammikuuta 2027 alkaen jätetyissä ilmoituksissa käytetään lomakkeen uutta versiota verovuodesta riippumatta, myös verovuoden 2025 ilmoituksessa, joka jätetään myöhässä vuonna 2027. Orden HAC/623/2026 lisää lomakkeeseen:
- N.º de días: päivät, jotka asunto oli käytettävissäsi (210 I) tai vuokralla (210 R).
- Cuota participación: omistusosuutesi prosentteina.
- Clave de referencia catastral (kenttä 61): 1, jos asunnolla on kiinteistötunnus, 2, jos ei ole.
- Kululiite vuokrille: kenttä 7 rivi riviltä (korot, korjaukset, yhtiövastikkeet, kulutusmaksut, vakuutus, paikalliset verot, poistot…); korot ja korjaukset enintään vuokrien määrään asti.
- C/I C/O:n sijaan pariskunnan myynnissä, kenttä, jolla perusparannus erotetaan toisesta ostosta, eikä ilmoituksessa ole enää allekirjoituskenttää.
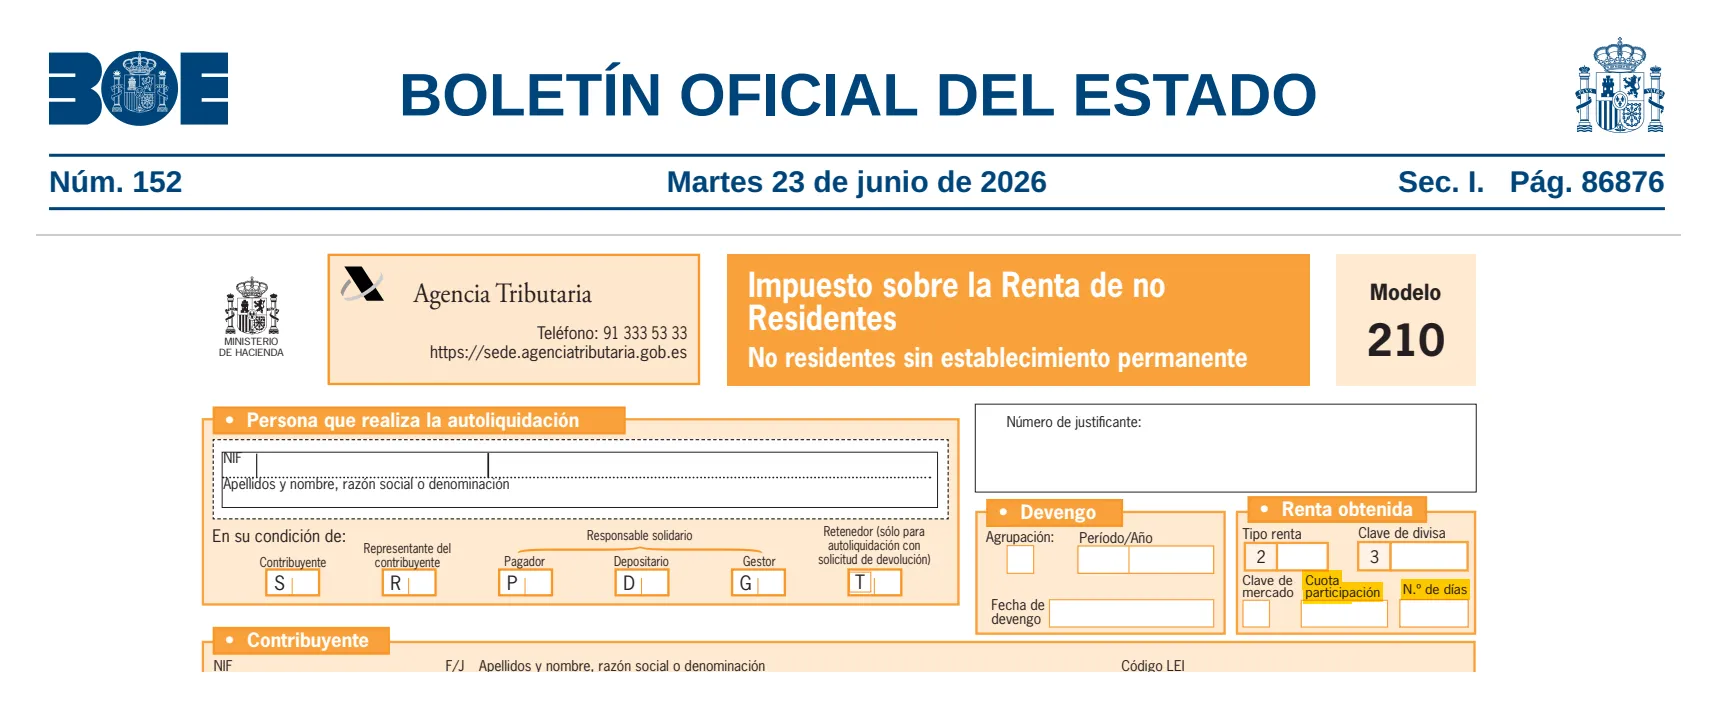
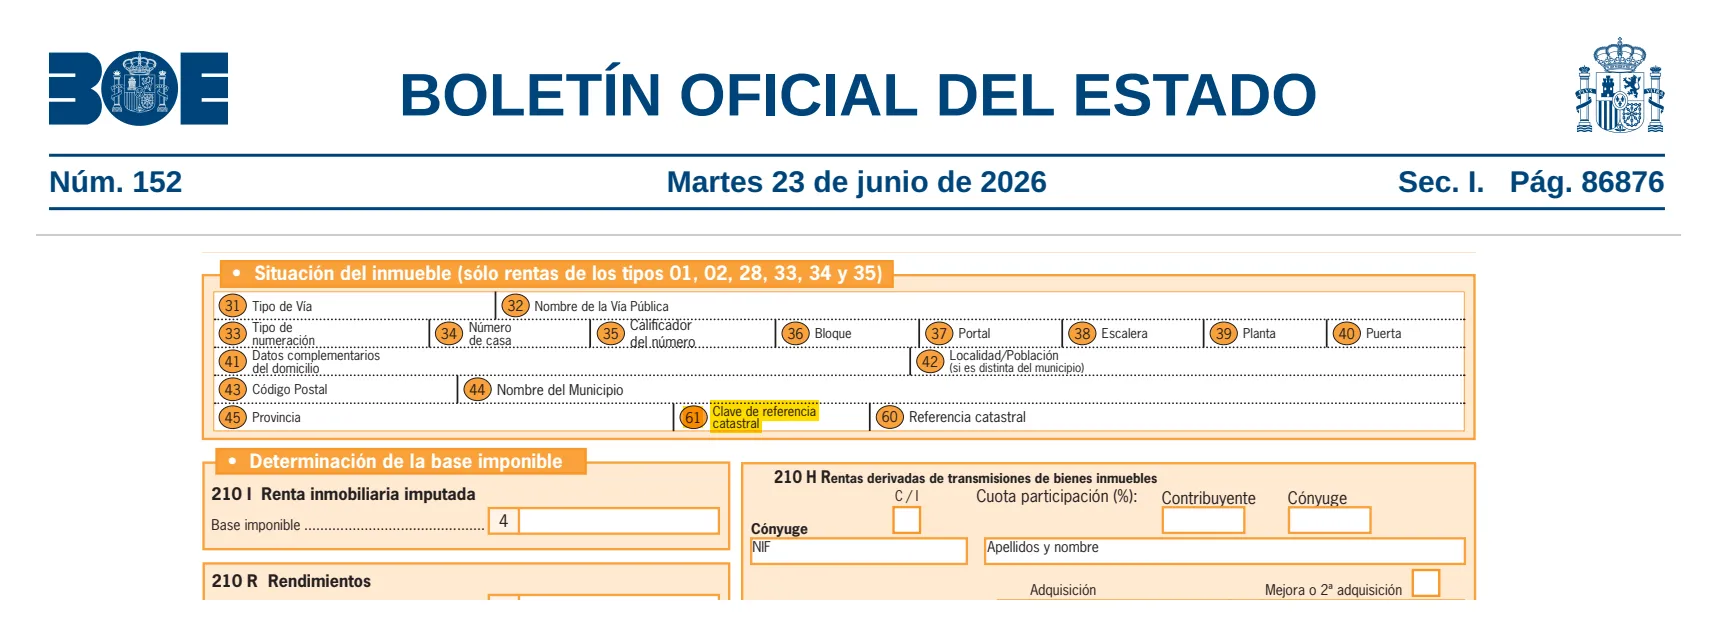
Agencia Tributaria ei ole vielä julkaissut ohjeitaan uusille kentille; päivitämme oppaan niiden mukaiseksi, kun ne julkaistaan.
Entä jos jättämässäsi ilmoituksessa on virhe?
Jos maksoit liian vähän tai sait liikaa takaisin, jätä korjausilmoitus (autoliquidación complementaria): koko ilmoitus uudelleen, kaikki luvut oikein.
- Rastita ”Autoliquidación complementaria” ja anna ensimmäisen ilmoituksen kuittinumero (número de justificante).
- Kenttään 30 ensimmäisellä ilmoituksella maksettu määrä miinusmerkillä tai siitä jo saamasi palautus plusmerkillä (tyhjä, jos palautus ei ole vielä tullut).
- Kenttä 31 näyttää silloin vain erotuksen.
Määräajan jälkeen jätetystä korjausilmoituksesta seuraa myöhästymiskorotuksia, jotka verottaja laskuttaa erikseen: katso, mitä myöhässä jätetty ilmoitus maksaa.
Näin tarkistimme tämän oppaan
Luimme alla luetellut viralliset lähteet, ja päivitämme oppaan aina, kun säännöt muuttuvat. Tämä on yleistä tietoa, ei henkilökohtaista neuvontaa.
- Agencia Tributaria, Modelo 210: instrucciones — luettu 30. lokakuuta 2026
- Agencia Tributaria, Form 210: instructions (English) — luettu 30. lokakuuta 2026
- Agencia Tributaria, formulario del modelo 210 para presentación en papel — luettu 30. lokakuuta 2026
- Agencia Tributaria, presentación electrónica del modelo 210 — luettu 30. lokakuuta 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado: arts. 2 y 10, anexo I) — luettu 30. lokakuuta 2026
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573): nuevo modelo 210 — luettu 30. lokakuuta 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 24, 25 y 27) — luettu 30. lokakuuta 2026


