 100 % en ligne
 Votre maison en Espagne, en règle.


Modelo 210 en français : chaque case du formulaire, expliquée
Modelo 210 en français : le formulaire officiel, tel que l’approuve le Boletín Oficial del Estado, est en espagnol, et aucun PDF vierge n’attend d’être rempli à la main. Voici chaque case, pour un logement que vous possédez en Espagne : ce qui va où s’il n’est pas loué, si vous le louez ou si vous l’avez vendu, avec un exemple chiffré et les cases qui changent en 2027.
Par l’équipe CasitaTax · Mis à jour le 30 octobre 2026 · 13 min de lecture
En bref
 Pas de PDF vierge à remplir à la main : vous remplissez le formulaire en ligne de l’Agencia Tributaria, qui dépose la déclaration ou l’imprime en PDF.
- Logement non loué : type de revenu 02, section 210 I. La case 4 reçoit votre quote-part de 1,1 % ou 2 % de la valeur cadastrale ; la case 21, le taux : 19 % dans l’UE et l’EEE, 24 % ailleurs.
- Loyers : code 01 (35 pour plusieurs locataires regroupés), section 210 R. Vente : code 28, section 210 H, avec le numéro du Modelo 211 de l’acheteur et les 3 % retenus en case 29.
- À partir du 1er janvier 2027, toute déclaration utilise un nouveau formulaire, avec le nombre de jours, votre quote-part et, pour les loyers, une annexe des charges.
Sommaire
Où trouver le formulaire 210, et existe-t-il en français ?
Sur le site de l’Agencia Tributaria, sous la forme d’un formulaire en ligne : il n’y a pas de PDF vierge à télécharger et à remplir à la main. L’arrêté qui approuve le Modelo 210 n’accepte une déclaration papier que si elle a été imprimée par le service de l’administration fiscale, après avoir rempli son formulaire en ligne ; les corrections faites à la main sur l’impression n’ont aucun effet.
- En ligne : vous vous identifiez avec Cl@ve, un certificat numérique, une carte d’identité électronique espagnole ou une identité européenne eIDAS, vous remplissez le formulaire, puis vous déposez et payez dans la même session.
- Sur papier (la predeclaración) : le même formulaire en ligne imprime la déclaration en PDF. Inscrivez votre NIF sur chaque exemplaire de la page de paiement, signez-les, puis payez ou déposez comme l’indique le PDF.
Il n’existe pas de version française du formulaire : tel qu’il est approuvé au Boletín Oficial del Estado, il est en espagnol, et l’Agencia Tributaria publie ses instructions en espagnol et en anglais. Ce guide les suit et explique en français les cases dont se sert un propriétaire de logement, en laissant de côté celles des dividendes, des redevances ou des pensions.
Si vous n’avez pas de NIE, le formulaire de la voie papier a, à côté du champ NIF, un bouton qui vous attribue un code d’identification (un NIF M) : conservez-le, c’est votre numéro pour toutes les déclarations suivantes.
Bon à savoir
Les champs marqués d’un astérisque sont obligatoires. Avant de déposer, cliquez sur « Validar declaración » : le formulaire liste ce qui ne va pas, et « Ir al Error » vous mène à chaque champ à corriger.
Quelle partie du formulaire remplir ?
Celle qui correspond à ce que votre logement a fait pendant l’année. L’Espagne impose chaque revenu séparément : chaque propriétaire dépose donc en général sa propre déclaration, et un logement vide une partie de l’année et loué le reste du temps en demande au moins deux.
Logement non loué (vide, ou occupé par vous)
- Type de revenu (case 2)
- 02
- Section
- 210 I
- Cases
- 4
Loué
- Type de revenu (case 2)
- 01, ou 35 pour plusieurs locataires regroupés
- Section
- 210 R
- Cases
- 5 à 8
Vendu
- Type de revenu (case 2)
- 28
- Section
- 210 H
- Cases
- 9 à 17
| Votre situation | Type de revenu (case 2) | Section | Cases |
|---|---|---|---|
| Logement non loué (vide, ou occupé par vous) | 02 | 210 I | 4 |
| Loué | 01, ou 35 pour plusieurs locataires regroupés | 210 R | 5 à 8 |
| Vendu | 28 | 210 H | 9 à 17 |
Une déclaration n’utilise qu’une seule des sections 210 I, 210 R, 210 G et 210 H ; la 210 G concerne les plus-values sur autre chose qu’un bien immobilier, des actions par exemple.
Que mettre en haut : qui dépose, les dates et le revenu ?
Vos propres coordonnées, la date du revenu et son type. Pour un logement, c’est toujours le propriétaire qui dépose, même quand un gestor envoie la déclaration pour lui.
Persona que realiza la autoliquidación (qui dépose)
Votre NIF (votre NIE, ou le code que vous donne le formulaire) et votre nom, noms de famille d’abord. Cochez S, Contribuyente : pour des loyers, un logement non loué ou une vente, l’arrêté exige ici le propriétaire.
Devengo (la date du revenu)
- Logement non loué : laissez Agrupación vide ; dans Período/Año, 0A et l’année d’imposition ; dans Fecha de devengo, le dernier jour de cette année (31 décembre) : 31/12/2025 pour la déclaration des revenus 2025.
- Loyers de toute l’année : cochez Agrupación, puis 0A et l’année. Loyers déclarés séparément : la date à laquelle chaque loyer était exigible, ou celle de son paiement si elle est antérieure.
- Vente : la date de la vente, avec 0A et son année.
Les pages d’aide de l’administration fiscale demandent une attention particulière à ce bloc : si le formulaire refuse la période, vérifiez-le en premier.
Renta obtenida (le revenu)
Case 2, le type de revenu : 02, 01, 35 ou 28, comme dans le tableau ci-dessus. Case 3, la devise dans laquelle vous avez été payé, dans la liste du formulaire : 954 pour l’euro.
Comment remplir vos coordonnées et celles du logement ?
Vos coordonnées de propriétaire et votre adresse à l’étranger, puis l’adresse et la référence cadastrale du logement en Espagne.
- Contribuyente (le contribuable) : votre NIF ; F (une personne physique) ; noms de famille, puis prénom ; votre numéro fiscal dans votre pays, si vous en avez un ; votre date et votre lieu de naissance ; et en case 1, votre pays de résidence fiscale, dans la liste de codes du formulaire. Ce pays fixe votre taux en case 21.
- Votre adresse à l’étranger (cases 49 à 58) : rue, ville, code postal, région, pays, e-mail et numéros de téléphone où l’administration fiscale peut vous joindre.
- Representante (cases 31 à 48) : laissez-le vide, sauf si vous avez désigné un représentant en Espagne ou souhaitez recevoir les courriers à une adresse en Espagne. La loi n’en exige un que dans certains cas (article 10 de la loi sur l’impôt des non-résidents) ; sinon, il est facultatif.
- Pagador / Adquirente : vide pour un logement non loué et pour le code 35 ; le locataire pour le code 01 ; après une vente, l’acheteur (celui qui figure sur le Modelo 211 s’ils sont plusieurs).
- Situación del inmueble (cases 31 à 45, numérotées comme celles du bloc du représentant : les cases d’adresse ont leur propre numérotation, distincte de celle du calcul, où la case 31 est Resultado) : l’adresse du logement en Espagne et, en case 60, sa referencia catastral, imprimée sur l’avis d’IBI ou disponible sur la Sede Electrónica del Catastro.
Comment remplir le formulaire pour un logement non loué ?
Dans la section 210 I, une seule case : la case 4, la base imponible (base imposable). C’est votre quote-part d’un revenu forfaitaire, un pourcentage de la valeur cadastrale du logement, sans aucune charge déduite.
- 1Prenez la valeur cadastrale du logement, sur l’avis d’IBI.
- 2Appliquez 1,1 % si les valeurs cadastrales de la commune ont été révisées lors d’une évaluation générale en vigueur depuis 2012, 2 % sinon (règles applicables aux revenus 2025).
- 3Multipliez par votre quote-part de propriété, telle que l’indique l’acte.
- 4Si vous n’avez pas possédé le logement toute l’année, ou l’avez loué une partie de l’année, multipliez par le nombre de jours où il était à vous et non loué, divisé par le nombre de jours de l’année.
- 5Inscrivez le résultat en case 4, en euros et centimes.
Un exemple chiffré
Une villa d’une valeur cadastrale de 120 000 €, dans une commune dont les valeurs ont été révisées depuis 2012, détenue à 50 % chacun par un couple vivant dans l’UE et non louée de toute l’année. Chacun dépose cette déclaration :
2
- Ce que c’est
- Tipo de renta : le type de revenu
- Chaque propriétaire inscrit
- 02
4
- Ce que c’est
- Base imponible : 120 000 € × 1,1 % × 50 %
- Chaque propriétaire inscrit
- 660,00 €
21
- Ce que c’est
- Tipo de gravamen : le taux d’un résident de l’UE
- Chaque propriétaire inscrit
- 19 %
22
- Ce que c’est
- Cuota íntegra : case 4 × case 21
- Chaque propriétaire inscrit
- 125,40 €
24 et 28
- Ce que c’est
- Le même impôt, avant et après les limites des conventions
- Chaque propriétaire inscrit
- 125,40 €
29
- Ce que c’est
- Retenciones : l’impôt déjà retenu
- Chaque propriétaire inscrit
- 0
31
- Ce que c’est
- Resultado : l’impôt à payer
- Chaque propriétaire inscrit
- 125,40 €
| Case | Ce que c’est | Chaque propriétaire inscrit |
|---|---|---|
| 2 | Tipo de renta : le type de revenu | 02 |
| 4 | Base imponible : 120 000 € × 1,1 % × 50 % | 660,00 € |
| 21 | Tipo de gravamen : le taux d’un résident de l’UE | 19 % |
| 22 | Cuota íntegra : case 4 × case 21 | 125,40 € |
| 24 et 28 | Le même impôt, avant et après les limites des conventions | 125,40 € |
| 29 | Retenciones : l’impôt déjà retenu | 0 |
| 31 | Resultado : l’impôt à payer | 125,40 € |
Pour obtenir ces chiffres pour votre propre logement, calculez votre impôt Espagne non résident avec notre simulateur gratuit.
Nous déposons votre Modelo 210
 Chaque propriétaire, chaque année
- Vous validez avant le dépôt
- 100 % en ligne
Qu’est-ce qui change pour un logement loué ?
Vous remplissez la section 210 R à la place : la case 5 pour les loyers, la case 7 pour les charges, la case 8 pour la base imposable, case 5 moins case 7.
- Case 5 : les loyers bruts de la période déclarée.
- Case 7 : les charges de la période louée, uniquement pour les résidents de l’UE, de l’Islande, de la Norvège et du Liechtenstein, avec un certificat de résidence fiscale de leur pays joint. Tous les autres, Royaume-Uni compris, la laissent à zéro : la loi impose leurs loyers bruts, une règle que le Tribunal Supremo examine actuellement.
- La case 6 ne concerne que les dividendes : laissez-la vide.
- Type de revenu : 01 pour les loyers, déclaration par déclaration ou regroupés pour un seul locataire ; 35 pour regrouper les loyers de plusieurs locataires d’un même logement, quand aucun d’eux ne pratique de retenue.
- Pagador : pour le code 01, le NIF et le nom du locataire.
Les jours où le logement n’était pas loué font l’objet d’une déclaration séparée dans la section 210 I, avec les jours proratisés comme à l’étape 4 ci-dessus. Quand déposer chaque déclaration de location : notre guide sur la date limite du Modelo 210.
Comment remplir la déclaration après une vente ?
Dans la section 210 H, avec le type de revenu 28. La déclaration porte sur la plus-value et impute les 3 % du prix retenus par l’acheteur.
- Case 9, valeur de vente : le prix, moins les frais et impôts de la vente que vous avez payés.
- Case 10, valeur d’acquisition : le prix que vous avez payé, plus ses frais et impôts, mais sans les intérêts d’emprunt, moins l’amortissement déduit si vous avez loué le logement.
- Case 11 : case 9 moins case 10. Case 12, la plus-value : en général le même chiffre. Case 17, la base : case 12, plus case 16 si vous avez acheté en deux fois ou amélioré le logement une année ultérieure (cases 13 à 16).
- Dates et Modelo 211 : les dates de vos achats, et le numéro de justificatif imprimé sur le Modelo 211 de l’acheteur, que celui-ci doit vous remettre.
- C/O et votre quote-part : un couple marié dont les deux membres sont non-résidents peut déposer une seule déclaration (C, pour conjointe), chacun avec sa quote-part ; sinon O, et votre seule quote-part.
- Case 21 : 19 %, où que vous viviez. Case 29 : le montant retenu par l’acheteur.
Si la case 31 est négative, l’administration fiscale vous doit la différence : elle s’inscrit avec un signe moins, et vous indiquez un compte pour le remboursement sur la page de paiement. Déclarez aussi une vente à perte : c’est ainsi que vous récupérez les 3 %.
Attention
Un logement acheté avant 1995 (une réduction partielle de la plus-value), ou une résidence principale en Espagne vendue par un résident de l’UE ou de l’EEE qui réinvestit le prix dans une nouvelle résidence principale (codes 33 et 34), obéit à des règles propres : vérifiez-les avant de déposer.
Que mettre dans les cases 21 à 31 ?
Le calcul, le même sur toutes les déclarations : le taux, l’impôt, ce qui a déjà été payé, le résultat. Chaque montant est en euros, avec deux décimales.
19, 20
- Sur le formulaire
- Exenciones
- Ce qu’il faut inscrire
- Vides, sauf si vous demandez une exonération
21
- Sur le formulaire
- Tipo de gravamen
- Ce qu’il faut inscrire
- 19 % pour les résidents de l’UE, de l’Islande, de la Norvège et du Liechtenstein, 24 % pour tous les autres ; 19 % sur la plus-value d’une vente
22
- Sur le formulaire
- Cuota íntegra
- Ce qu’il faut inscrire
- Case 4, 8 ou 17 × case 21 ; jamais en dessous de zéro
23
- Sur le formulaire
- Deducción por donativos
- Ce qu’il faut inscrire
- Les dons admis par les règles de l’impôt espagnol sur le revenu, s’il y en a
24
- Sur le formulaire
- Cuota Ley IRNR
- Ce qu’il faut inscrire
- Case 22 − case 23
25 à 27
- Sur le formulaire
- Convenio
- Ce qu’il faut inscrire
- En général vides pour un logement : les conventions ne fixent en général aucune limite aux revenus immobiliers
28
- Sur le formulaire
- Cuota íntegra reducida
- Ce qu’il faut inscrire
- Case 24 − case 27
29
- Sur le formulaire
- Retenciones
- Ce qu’il faut inscrire
- L’impôt déjà retenu : les 3 % de l’acheteur après une vente, en général zéro sinon
30
- Sur le formulaire
- Ingreso/Devolución anterior
- Ce qu’il faut inscrire
- Seulement sur une déclaration complémentaire
31
- Sur le formulaire
- Resultado
- Ce qu’il faut inscrire
- Case 28 − case 29 + case 30 : l’impôt à payer ou, avec un signe moins, le remboursement
| Case | Sur le formulaire | Ce qu’il faut inscrire |
|---|---|---|
| 19, 20 | Exenciones | Vides, sauf si vous demandez une exonération |
| 21 | Tipo de gravamen | 19 % pour les résidents de l’UE, de l’Islande, de la Norvège et du Liechtenstein, 24 % pour tous les autres ; 19 % sur la plus-value d’une vente |
| 22 | Cuota íntegra | Case 4, 8 ou 17 × case 21 ; jamais en dessous de zéro |
| 23 | Deducción por donativos | Les dons admis par les règles de l’impôt espagnol sur le revenu, s’il y en a |
| 24 | Cuota Ley IRNR | Case 22 − case 23 |
| 25 à 27 | Convenio | En général vides pour un logement : les conventions ne fixent en général aucune limite aux revenus immobiliers |
| 28 | Cuota íntegra reducida | Case 24 − case 27 |
| 29 | Retenciones | L’impôt déjà retenu : les 3 % de l’acheteur après une vente, en général zéro sinon |
| 30 | Ingreso/Devolución anterior | Seulement sur une déclaration complémentaire |
| 31 | Resultado | Case 28 − case 29 + case 30 : l’impôt à payer ou, avec un signe moins, le remboursement |
Qu’est-ce que la page de paiement, à la fin ?
Le documento de ingreso o devolución : il reprend la case 31 et indique comment vous payez, ou sur quel compte va le remboursement.
- Pour payer : prélèvement (pas après une vente), carte ou banque espagnole, ou virement depuis l’étranger avec une référence de paiement. Les dates et le détail de chacun sont dans notre guide sur la date limite du Modelo 210.
- Pour un remboursement : un compte à votre nom, en Espagne ou à l’étranger, avec son IBAN et son BIC.
- Ni paiement ni remboursement : cochez cuota cero (impôt nul).
Si vous préférez ne pas remplir le formulaire du tout, nous déposons votre Modelo 210 et vous indiquons ce qu’il faut payer.
Qu’est-ce qui change sur le formulaire en 2027 ?
Toute déclaration déposée à partir du 1er janvier 2027 utilise une nouvelle version du formulaire, quelle que soit son année d’imposition : une déclaration des revenus 2025 déposée en retard en 2027 aussi. L’Orden HAC/623/2026 ajoute :
- N.º de días : le nombre de jours où le logement était à votre disposition (210 I) ou loué (210 R).
- Cuota participación : votre quote-part de propriété, en pourcentage.
- Clave de referencia catastral (case 61) : 1 si le logement a une référence cadastrale, 2 s’il n’en a pas.
- Une annexe des charges pour les loyers : la case 7 ligne par ligne (intérêts, réparations, charges de copropriété, fournitures, assurance, impôts locaux, amortissement…), intérêts et réparations plafonnés au montant des loyers.
- C/I au lieu de C/O pour la vente par un couple, une case pour distinguer une amélioration d’un second achat, et plus de champ de signature sur la déclaration.
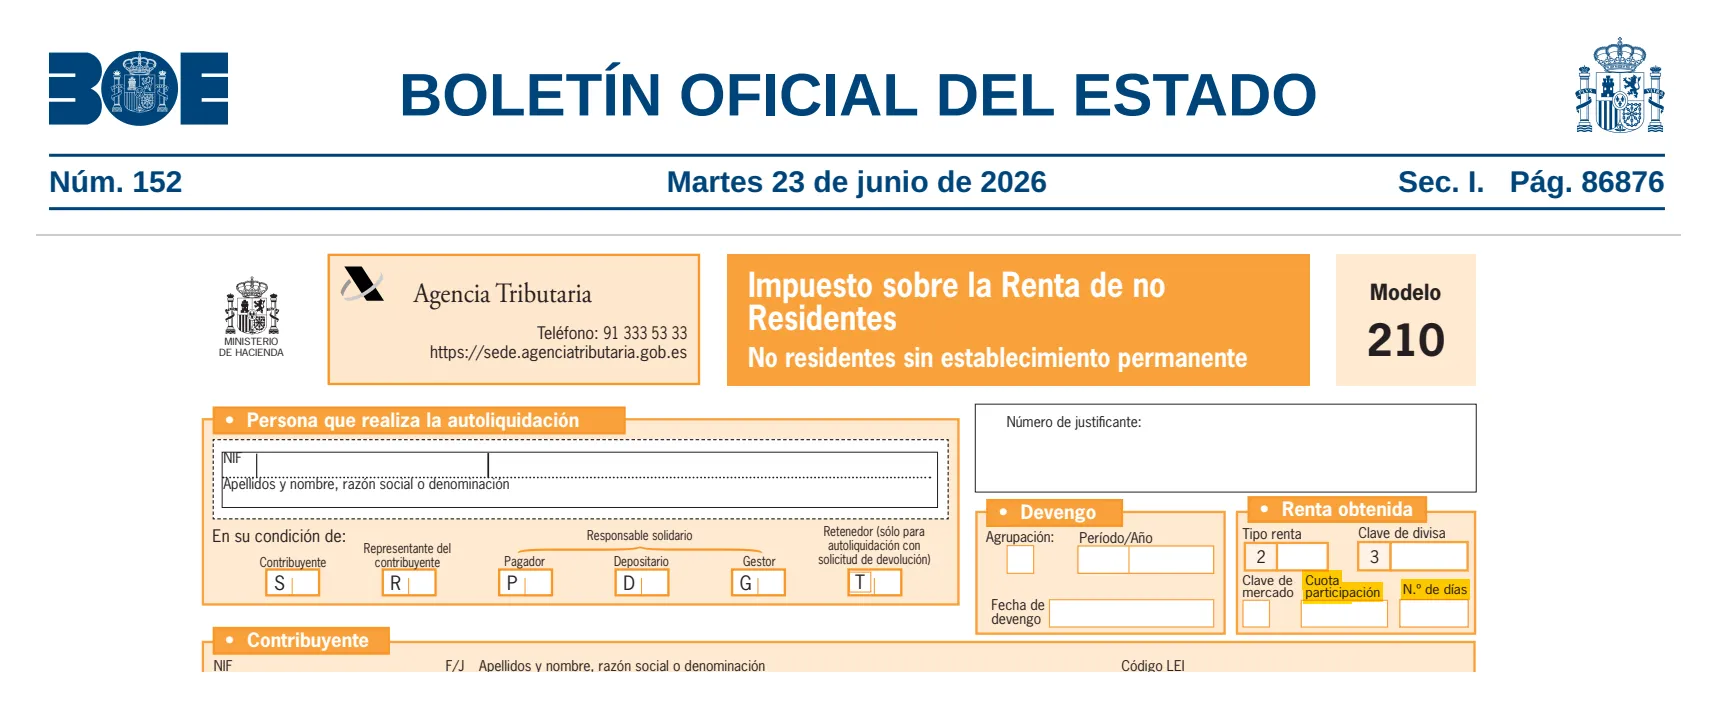
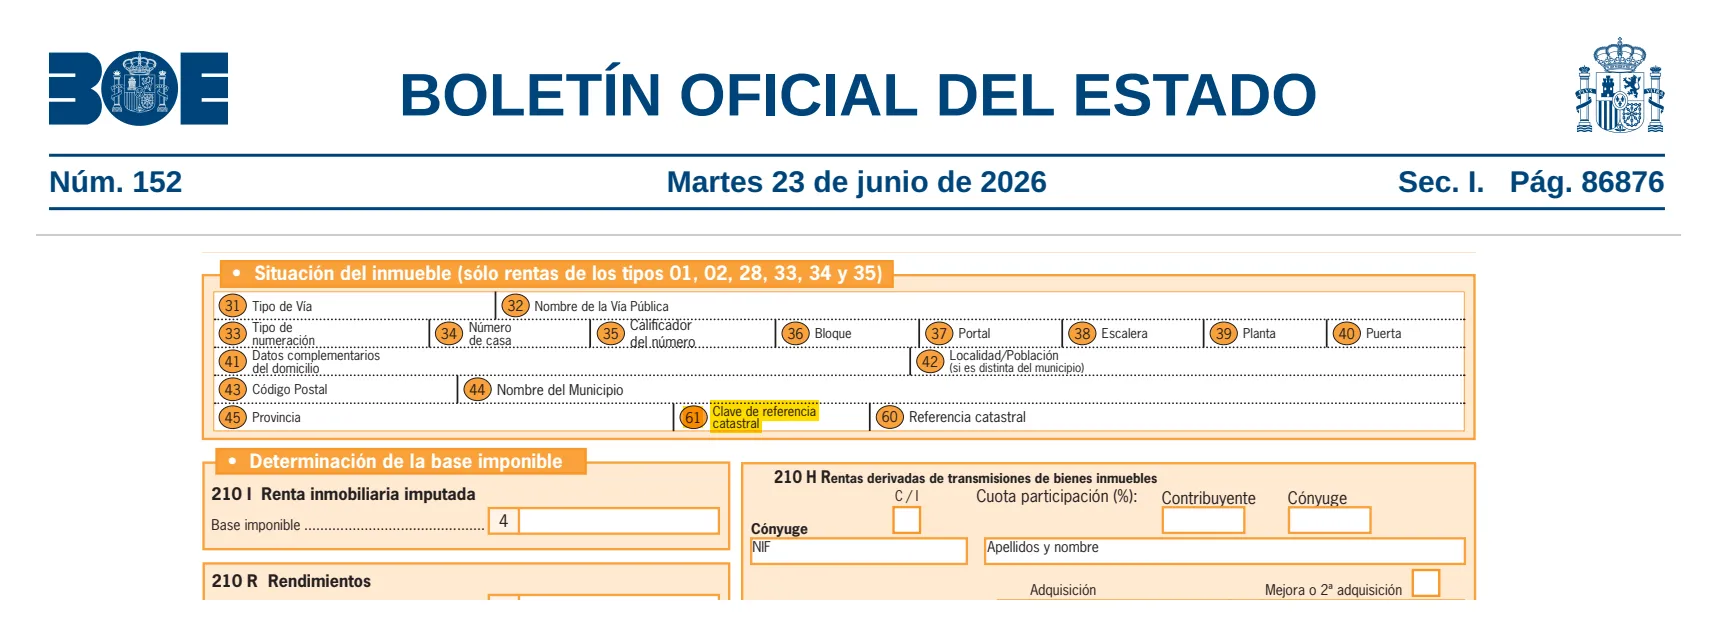
L’Agencia Tributaria n’a pas encore publié ses instructions pour les nouvelles cases ; ce guide les suivra dès leur publication.
Et si vous avez fait une erreur sur une déclaration déposée ?
Si vous avez payé trop peu, ou été trop remboursé, déposez une déclaration complémentaire (autoliquidación complementaria) : toute la déclaration à nouveau, avec chaque chiffre correct.
- Cochez « Autoliquidación complementaria » et indiquez le numéro de justificatif (número de justificante) de la première déclaration.
- En case 30, ce que la première déclaration a payé, avec un signe moins, ou le remboursement que vous avez déjà reçu pour elle, avec un signe plus (vide si le remboursement n’est pas encore arrivé).
- La case 31 ne montre alors que la différence.
Une déclaration complémentaire déposée après la date limite entraîne les majorations de retard, que l’administration fiscale facture à part : voir ce que coûte un retard.
Comment nous avons vérifié ce guide
Nous avons consulté les textes officiels ci-dessous et mettons ce guide à jour dès que les règles changent. Il s’agit d’une information générale, et non d’un conseil adapté à votre situation.
- Agencia Tributaria, Modelo 210: instrucciones — consulté le 30 octobre 2026
- Agencia Tributaria, Form 210: instructions (English) — consulté le 30 octobre 2026
- Agencia Tributaria, formulario del modelo 210 para presentación en papel — consulté le 30 octobre 2026
- Agencia Tributaria, presentación electrónica del modelo 210 — consulté le 30 octobre 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado: arts. 2 y 10, anexo I) — consulté le 30 octobre 2026
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573): nuevo modelo 210 — consulté le 30 octobre 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 24, 25 y 27) — consulté le 30 octobre 2026


