 100 % online
 Tu casa en España, en regla.


Instrucciones modelo 210: cada casilla, explicada
Aquí tienes las instrucciones modelo 210 casilla a casilla para una vivienda que tienes en España: qué va en cada casilla si no la alquilas, si la alquilas o si la has vendido, con un ejemplo resuelto y las casillas que cambian en 2027.
Por el equipo de CasitaTax · Actualizado el 30 de octubre de 2026 · 12 min de lectura
En resumen
 No hay un PDF en blanco para rellenar a mano: se rellena el formulario online de la Agencia Tributaria, que presenta la declaración o la imprime en PDF.
- Vivienda no alquilada: tipo de renta 02, apartado 210 I. La casilla 4 es tu parte del 1,1 % o del 2 % del valor catastral; la casilla 21 es el tipo, 19 % en la UE y el EEE, 24 % en el resto.
- Alquiler: clave 01 (35 si agrupas varios inquilinos), apartado 210 R. Venta: clave 28, apartado 210 H, con el número del Modelo 211 del comprador y el 3 % retenido en la casilla 29.
- Desde el 1 de enero de 2027, todas las declaraciones usan un nuevo formulario, con el número de días, tu porcentaje de titularidad y, para el alquiler, un anexo de gastos.
En esta página
¿Dónde está el formulario del Modelo 210 para rellenar?
En la web de la Agencia Tributaria, como formulario online: no hay un PDF en blanco para descargar y rellenar a mano. La orden que aprueba el Modelo 210 solo admite una declaración en papel impresa por el propio servicio de Hacienda después de rellenar su formulario online, y las correcciones a mano sobre el impreso no tienen efecto.
- Online: te identificas con Cl@ve, un certificado digital, el DNI electrónico o una identidad europea eIDAS, rellenas el formulario, y presentas y pagas en la misma sesión.
- En papel (la predeclaración): el mismo formulario online imprime la declaración en PDF. Escribe tu NIF en cada ejemplar del documento de ingreso, fírmalos y paga o presenta como indica el PDF.
El formulario aprobado en el Boletín Oficial del Estado está en español, y la Agencia Tributaria publica unas instrucciones oficiales del Modelo 210 que cubren todas las rentas de los no residentes. Esta guía las sigue para las casillas que usa un propietario de vivienda, y deja fuera las de dividendos, cánones o pensiones.
Si no tienes NIE, el formulario de la vía en papel tiene un botón junto al campo del NIF que te da un código de identificación (un NIF M): guárdalo, es tu número para todas las declaraciones siguientes.
Conviene saberlo
Los campos con asterisco son obligatorios. Antes de presentar, pulsa "Validar declaración": el formulario lista lo que está mal, e "Ir al Error" te lleva a cada campo que hay que corregir.
¿Qué parte del formulario tienes que rellenar?
La que corresponde a lo que hizo tu vivienda durante el año. España grava cada renta por separado, así que cada propietario suele presentar su propia declaración, y una vivienda vacía parte del año y alquilada el resto necesita al menos dos.
Vivienda no alquilada (vacía, o la usas tú)
- Tipo de renta (casilla 2)
- 02
- Apartado
- 210 I
- Casillas
- 4
Alquilada
- Tipo de renta (casilla 2)
- 01, o 35 si agrupas varios inquilinos
- Apartado
- 210 R
- Casillas
- 5 a 8
Vendida
- Tipo de renta (casilla 2)
- 28
- Apartado
- 210 H
- Casillas
- 9 a 17
| Tu situación | Tipo de renta (casilla 2) | Apartado | Casillas |
|---|---|---|---|
| Vivienda no alquilada (vacía, o la usas tú) | 02 | 210 I | 4 |
| Alquilada | 01, o 35 si agrupas varios inquilinos | 210 R | 5 a 8 |
| Vendida | 28 | 210 H | 9 a 17 |
Una declaración usa un solo apartado entre 210 I, 210 R, 210 G y 210 H; el 210 G es para las ganancias de bienes que no son inmuebles, como las acciones.
¿Qué va en la parte superior: quién presenta, las fechas y la renta?
Tus datos, la fecha de la renta y su tipo. Para una vivienda, quien presenta es siempre el propietario, aunque un gestor envíe la declaración por él.
Persona que realiza la autoliquidación
Tu NIF (tu NIE, o el código que te da el formulario) y tu nombre, apellidos primero. Marca S, Contribuyente: para un alquiler, una vivienda no alquilada y una venta, la orden exige aquí al propietario.
Devengo
- Vivienda no alquilada: deja Agrupación sin marcar; en Período/Año, 0A y el ejercicio; en Fecha de devengo, el último día de ese año (31 de diciembre): 31/12/2025 para la declaración del ejercicio 2025.
- Alquiler de todo el año: marca Agrupación, luego 0A y el año. Alquiler declarado por separado: la fecha en que fue exigible cada alquiler, o en que se cobró si fue antes.
- Venta: la fecha de la venta, con 0A y su año.
Las páginas de ayuda de Hacienda piden prestar especial atención a este bloque: si el formulario rechaza el período, revísalo primero.
Renta obtenida
Casilla 2, el tipo de renta: 02, 01, 35 o 28, como en la tabla anterior. Casilla 3, la moneda en que cobraste la renta, de la lista del formulario: 954 para el euro.
¿Cómo se rellenan tus datos y los de tu vivienda?
Tus datos como propietario y tu domicilio en el extranjero, y después la dirección y la referencia catastral de la vivienda en España.
- Contribuyente: tu NIF; F (persona física); apellidos y nombre; tu número fiscal en tu país, si lo tienes; tu fecha y lugar de nacimiento; y en la casilla 1, tu país de residencia fiscal, de la lista de códigos del formulario. Ese país fija tu tipo en la casilla 21.
- Tu domicilio en el extranjero (casillas 49 a 58): calle, población, código postal, región, país, correo electrónico y teléfonos donde Hacienda pueda localizarte.
- Representante (casillas 31 a 48): déjalo vacío salvo que hayas nombrado un representante en España, o quieras recibir las cartas en una dirección en España. La ley solo lo exige en algunos casos (artículo 10 de la Ley del Impuesto sobre la Renta de no Residentes); si no, es opcional.
- Pagador / Adquirente: vacío para una vivienda no alquilada y para la clave 35; el inquilino para la clave 01; tras una venta, el comprador (el que figura en el Modelo 211 si hay varios).
- Situación del inmueble: la dirección de la vivienda en España, en las casillas 31 a 45, numeradas como las del bloque del representante (las casillas de dirección tienen su propia numeración, distinta de la del cálculo, donde la casilla 31 es el Resultado), y, en la casilla 60, su referencia catastral, que figura en el recibo del IBI o en la Sede Electrónica del Catastro.
¿Cómo se rellena el formulario de una vivienda que no alquilas?
En el apartado 210 I, una sola casilla: la casilla 4, la base imponible. Es tu parte de una renta imputada, un porcentaje del valor catastral de la vivienda, sin ningún gasto deducible.
- 1Toma el valor catastral de la vivienda, que figura en el recibo del IBI.
- 2Aplica el 1,1 % si los valores catastrales del municipio se revisaron en una valoración colectiva general con efectos desde 2012, y el 2 % en caso contrario (normativa del ejercicio 2025).
- 3Multiplica por tu porcentaje de titularidad, el que figura en la escritura.
- 4Si no fuiste propietario todo el año, o la alquilaste una parte, multiplica por los días en que fue tuya y no estuvo alquilada, divididos entre los días del año.
- 5Escribe el resultado en la casilla 4, en euros y céntimos.
Un ejemplo resuelto
Una casa con un valor catastral de 120.000 €, en un municipio con valores revisados desde 2012, de una pareja que vive en la UE, al 50 % cada uno, y sin alquilar en todo el año. Cada uno presenta esta declaración:
2
- Qué es
- Tipo de renta
- Cada propietario escribe
- 02
4
- Qué es
- Base imponible: 120.000 € × 1,1 % × 50 %
- Cada propietario escribe
- 660,00 €
21
- Qué es
- Tipo de gravamen de un residente en la UE
- Cada propietario escribe
- 19 %
22
- Qué es
- Cuota íntegra: casilla 4 × casilla 21
- Cada propietario escribe
- 125,40 €
24 y 28
- Qué es
- La misma cuota, antes y después de los límites del convenio
- Cada propietario escribe
- 125,40 €
29
- Qué es
- Retenciones ya practicadas
- Cada propietario escribe
- 0
31
- Qué es
- Resultado: la cuota a ingresar
- Cada propietario escribe
- 125,40 €
| Casilla | Qué es | Cada propietario escribe |
|---|---|---|
| 2 | Tipo de renta | 02 |
| 4 | Base imponible: 120.000 € × 1,1 % × 50 % | 660,00 € |
| 21 | Tipo de gravamen de un residente en la UE | 19 % |
| 22 | Cuota íntegra: casilla 4 × casilla 21 | 125,40 € |
| 24 y 28 | La misma cuota, antes y después de los límites del convenio | 125,40 € |
| 29 | Retenciones ya practicadas | 0 |
| 31 | Resultado: la cuota a ingresar | 125,40 € |
Para obtener estas cifras con tu propia vivienda, prueba gratis nuestro simulador del impuesto de no residentes.
Presentamos tu Modelo 210
 Cada propietario, cada año
- Tú das el visto bueno
- 100 % online
¿Qué cambia si alquilas la vivienda?
Rellenas el apartado 210 R: la casilla 5 para los ingresos del alquiler, la casilla 7 para los gastos, la casilla 8 para la base imponible, casilla 5 menos casilla 7.
- Casilla 5: los ingresos íntegros del período que declaras.
- Casilla 7: los gastos del período alquilado, solo para los residentes en la UE, Islandia, Noruega y Liechtenstein, con un certificado de residencia fiscal de su país. Los demás, incluido el Reino Unido, la dejan a cero: la ley grava sus ingresos íntegros, una norma que el Tribunal Supremo está revisando.
- Casilla 6: solo para dividendos; déjala vacía.
- Tipo de renta: 01 para el alquiler, declaración a declaración o agrupado para un solo inquilino; 35 para agrupar los alquileres de varios inquilinos de la misma vivienda, cuando ninguno practica retención.
- Pagador: para la clave 01, el NIF y el nombre del inquilino.
Los días en que la vivienda no estuvo alquilada van en otra declaración, en el apartado 210 I, con los días calculados como en el paso 4 anterior. Cuándo se presenta cada declaración del alquiler: nuestra guía sobre el plazo Modelo 210.
¿Cómo se rellena la declaración después de vender?
En el apartado 210 H, con el tipo de renta 28. La declaración recoge la ganancia y descuenta el 3 % del precio que retuvo el comprador.
- Casilla 9, valor de transmisión: el precio, menos los gastos y tributos de la venta que pagaste tú.
- Casilla 10, valor de adquisición: el precio que pagaste, más sus gastos y tributos, pero sin los intereses de la hipoteca, y menos la amortización deducida si alquilaste la vivienda.
- Casilla 11: casilla 9 menos casilla 10. Casilla 12, la ganancia: normalmente la misma cifra. Casilla 17, la base: la casilla 12, más la 16 si compraste en dos veces o hiciste mejoras en un año posterior (casillas 13 a 16).
- Fechas y Modelo 211: las fechas de adquisición, y el número de justificante que figura en el Modelo 211 del comprador, que el comprador debe darte.
- C/O y tu porcentaje: un matrimonio en el que los dos son no residentes puede presentar una sola declaración (C, conjunta), cada uno con su porcentaje; si no, O, y solo tu porcentaje.
- Casilla 21: 19 %, vivas donde vivas. Casilla 29: el importe que retuvo el comprador.
Si la casilla 31 sale negativa, Hacienda te debe la diferencia: se escribe con signo menos, y en el documento de ingreso o devolución indicas una cuenta para la devolución. Declara también una venta con pérdidas: es la forma de recuperar el 3 %.
Atención
Una vivienda comprada antes de 1995 (una reducción parcial de la ganancia), o la vivienda habitual en España vendida por un residente en la UE o el EEE que reinvierte el precio en una nueva vivienda habitual (claves 33 y 34), tienen reglas propias: compruébalas antes de presentar.
¿Qué va en las casillas 21 a 31?
El cálculo, igual en todas las declaraciones: el tipo, la cuota, lo ya pagado y el resultado. Todos los importes van en euros, con dos decimales.
19, 20
- En el formulario
- Exenciones
- Qué escribir
- Vacías, salvo que apliques una exención
21
- En el formulario
- Tipo de gravamen
- Qué escribir
- 19 % para los residentes en la UE, Islandia, Noruega y Liechtenstein, 24 % para los demás; 19 % sobre la ganancia de una venta
22
- En el formulario
- Cuota íntegra
- Qué escribir
- Casilla 4, 8 o 17 × casilla 21; nunca por debajo de cero
23
- En el formulario
- Deducción por donativos
- Qué escribir
- Los donativos que dan derecho a deducción según las normas del IRPF, si los hay
24
- En el formulario
- Cuota Ley IRNR
- Qué escribir
- Casilla 22 − casilla 23
25 a 27
- En el formulario
- Convenio
- Qué escribir
- Normalmente vacías para una vivienda: los convenios no suelen fijar límite a las rentas inmobiliarias
28
- En el formulario
- Cuota íntegra reducida
- Qué escribir
- Casilla 24 − casilla 27
29
- En el formulario
- Retenciones
- Qué escribir
- Lo ya retenido: el 3 % del comprador tras una venta, normalmente cero en los demás casos
30
- En el formulario
- Ingreso/Devolución anterior
- Qué escribir
- Solo en una autoliquidación complementaria
31
- En el formulario
- Resultado
- Qué escribir
- Casilla 28 − casilla 29 + casilla 30: la cuota a ingresar o, con signo menos, la devolución
| Casilla | En el formulario | Qué escribir |
|---|---|---|
| 19, 20 | Exenciones | Vacías, salvo que apliques una exención |
| 21 | Tipo de gravamen | 19 % para los residentes en la UE, Islandia, Noruega y Liechtenstein, 24 % para los demás; 19 % sobre la ganancia de una venta |
| 22 | Cuota íntegra | Casilla 4, 8 o 17 × casilla 21; nunca por debajo de cero |
| 23 | Deducción por donativos | Los donativos que dan derecho a deducción según las normas del IRPF, si los hay |
| 24 | Cuota Ley IRNR | Casilla 22 − casilla 23 |
| 25 a 27 | Convenio | Normalmente vacías para una vivienda: los convenios no suelen fijar límite a las rentas inmobiliarias |
| 28 | Cuota íntegra reducida | Casilla 24 − casilla 27 |
| 29 | Retenciones | Lo ya retenido: el 3 % del comprador tras una venta, normalmente cero en los demás casos |
| 30 | Ingreso/Devolución anterior | Solo en una autoliquidación complementaria |
| 31 | Resultado | Casilla 28 − casilla 29 + casilla 30: la cuota a ingresar o, con signo menos, la devolución |
¿Qué es el documento de ingreso del final?
El documento de ingreso o devolución: repite la casilla 31 e indica cómo pagas, o adónde va la devolución.
- Para pagar: domiciliación (no tras una venta), tarjeta o un banco español, o una transferencia desde el extranjero con una referencia de pago. Las fechas y los detalles de cada opción están en nuestra guía, en cómo pagar el Modelo 210 a tiempo.
- Una devolución: una cuenta a tu nombre, en España o en el extranjero, con su IBAN y su BIC.
- Nada que pagar ni devolver: marca cuota cero.
Si prefieres no pasar por el formulario, presentamos tu Modelo 210 y te decimos cuánto pagar.
¿Qué cambia en el formulario en 2027?
Toda declaración presentada desde el 1 de enero de 2027 usa una nueva versión del formulario, sea cual sea su ejercicio: también una declaración del ejercicio 2025 presentada fuera de plazo en 2027. La Orden HAC/623/2026 añade:
- N.º de días: los días en que la vivienda estuvo a tu disposición (210 I) o alquilada (210 R).
- Cuota participación: tu porcentaje de titularidad.
- Clave de referencia catastral (casilla 61): 1 si la vivienda tiene referencia catastral, 2 si no la tiene.
- Un anexo de gastos para el alquiler: la casilla 7 desglosada (intereses, reparaciones, comunidad, suministros, seguros, tributos locales, amortización…), con los intereses y las reparaciones limitados a los ingresos.
- C/I en lugar de C/O para la venta de una pareja, una casilla para distinguir una mejora de una segunda adquisición, y ningún campo de firma en la declaración.
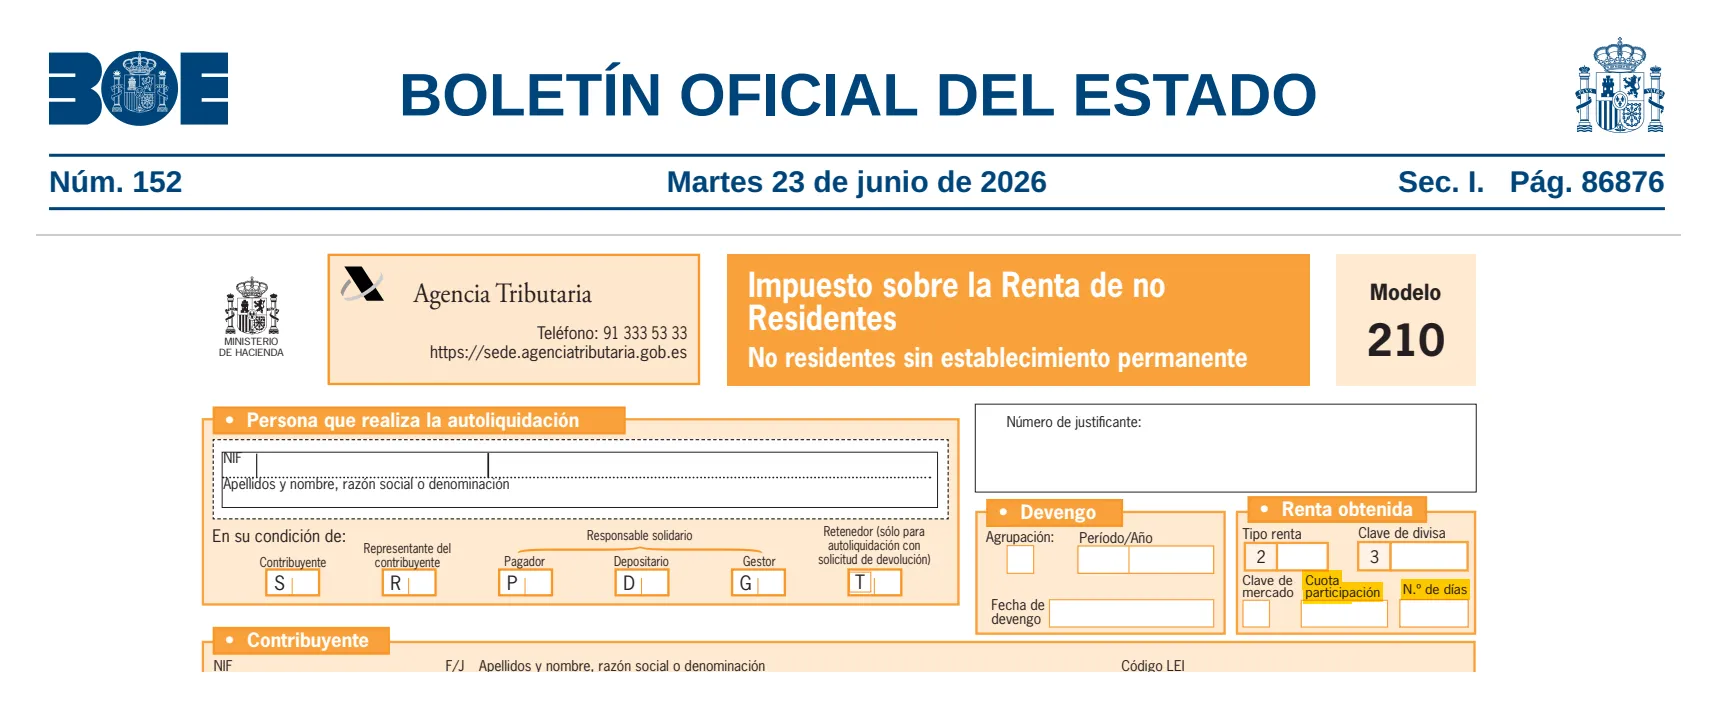
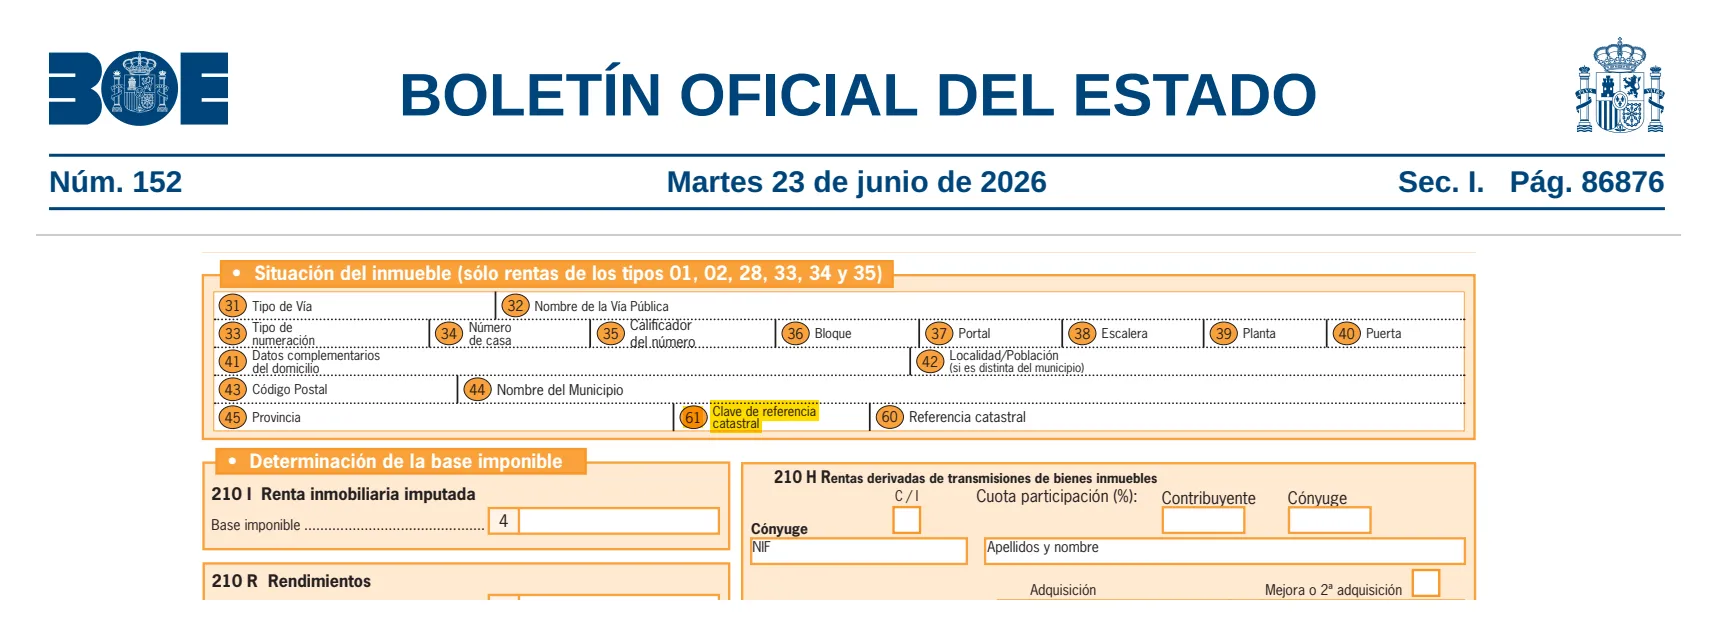
La Agencia Tributaria aún no ha publicado sus instrucciones para las nuevas casillas; esta guía las seguirá cuando lo haga.
¿Y si te equivocaste en una declaración ya presentada?
Si pagaste de menos, o te devolvieron de más, presenta una autoliquidación complementaria: la declaración completa de nuevo, con todas las cifras correctas.
- Marca "Autoliquidación complementaria" e indica el número de justificante de la primera declaración.
- En la casilla 30, lo que ingresó la primera declaración, con signo menos, o la devolución que ya recibiste por ella, con signo más (vacía si la devolución aún no ha llegado).
- La casilla 31 muestra entonces solo la diferencia.
Una complementaria presentada después del plazo da lugar a los recargos por presentación tardía, que Hacienda liquida aparte: consulta lo que cuesta presentar fuera de plazo.
Cómo hemos comprobado esta guía
Hemos consultado los textos oficiales que figuran a continuación y actualizamos esta guía cada vez que cambia la normativa. Es información general, no asesoramiento sobre tu caso concreto.
- Agencia Tributaria, Modelo 210: instrucciones — consultado el 30 de octubre de 2026
- Agencia Tributaria, Form 210: instructions (English) — consultado el 30 de octubre de 2026
- Agencia Tributaria, formulario del modelo 210 para presentación en papel — consultado el 30 de octubre de 2026
- Agencia Tributaria, presentación electrónica del modelo 210 — consultado el 30 de octubre de 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado: arts. 2 y 10, anexo I) — consultado el 30 de octubre de 2026
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573): nuevo modelo 210 — consultado el 30 de octubre de 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 24, 25 y 27) — consultado el 30 de octubre de 2026


