 Novedad


Modelo 210 pago desde el extranjero, sin cuenta en España
Modelo 210 pago desde el extranjero: no necesitas una cuenta bancaria española. Te explicamos cómo pagar desde la cuenta que ya tienes: una transferencia con un identificador del pago, una domiciliación en cualquier cuenta de la zona SEPA o una tarjeta, qué pide cada vía, cuándo cuenta el pago y por qué se devuelve una transferencia.
Por el equipo de CasitaTax · Actualizado el 4 de noviembre de 2026 · 11 min de lectura
En resumen
 Transferencia desde el extranjero: el formulario te da la cuenta de Hacienda y un identificador del pago válido 30 días. Envía euros, con el identificador como único concepto. Con la predeclaración no necesitas identificación electrónica.
- Domiciliación: desde una cuenta a tu nombre en cualquier país de la zona SEPA (Reino Unido y Suiza incluidos), si presentas online, dentro de un plazo que cierra antes del final de la presentación, nunca tras una venta.
- Tarjeta: por la pasarela de pago de Hacienda, si presentas online con Cl@ve Móvil, un certificado o el DNI electrónico. Te da un NRC, el justificante del pago con el que presentas.
- Cuándo cuenta: una transferencia, el día en que llega a Hacienda; una domiciliación, el día del cargo; una tarjeta, el día en que pagas. Envía la transferencia días antes del final del plazo.
En esta página
¿Cómo se paga el Modelo 210 sin cuenta bancaria española?
De tres formas: una transferencia desde tu banco en el extranjero, una domiciliación en una cuenta de la zona SEPA o una tarjeta. Las que tienes a tu alcance dependen de cómo presentas: la vía en papel, la predeclaración del Modelo 210, solo admite la transferencia; la presentación online añade la domiciliación y, si entras con Cl@ve Móvil, un certificado o el DNI electrónico, la tarjeta.
Transferencia desde el extranjero
- Cómo presentas
- Predeclaración u online
- Qué necesitas
- Un banco que no sea entidad colaboradora de Hacienda; euros; el identificador del pago
- Cuándo cuenta
- Cuando el dinero llega a Hacienda
Domiciliación
- Cómo presentas
- Solo online
- Qué necesitas
- Una cuenta a tu nombre en la zona SEPA; dentro de su plazo; no tras una venta
- Cuándo cuenta
- El día del cargo
Tarjeta (NRC)
- Cómo presentas
- Solo online
- Qué necesitas
- Cl@ve Móvil, un certificado o el DNI electrónico
- Cuándo cuenta
- El día en que pagas; presenta ese mismo día
Cuenta bancaria española
- Cómo presentas
- Cualquiera de las dos
- Qué necesitas
- Una cuenta en una de las entidades colaboradoras de Hacienda
- Cuándo cuenta
- El día en que pagas en el banco
| Forma de pago | Cómo presentas | Qué necesitas | Cuándo cuenta |
|---|---|---|---|
| Transferencia desde el extranjero | Predeclaración u online | Un banco que no sea entidad colaboradora de Hacienda; euros; el identificador del pago | Cuando el dinero llega a Hacienda |
| Domiciliación | Solo online | Una cuenta a tu nombre en la zona SEPA; dentro de su plazo; no tras una venta | El día del cargo |
| Tarjeta (NRC) | Solo online | Cl@ve Móvil, un certificado o el DNI electrónico | El día en que pagas; presenta ese mismo día |
| Cuenta bancaria española | Cualquiera de las dos | Una cuenta en una de las entidades colaboradoras de Hacienda | El día en que pagas en el banco |
El importe es el mismo pagues como pagues: el simulador gratuito del impuesto de no residentes lo calcula para una vivienda que no alquilas.
¿Cómo se paga el Modelo 210 por transferencia desde el extranjero?
Elige la transferencia como forma de pago en el formulario: te da la cuenta de Hacienda, el importe y un identificador del pago, y tú envías la transferencia desde tu propio banco. Con la predeclaración no pide identificación electrónica, por eso es la vía habitual de los propietarios que viven fuera.
- 1En el formulario, elige "A ingresar mediante transferencia bancaria desde el extranjero" (predeclaración) o bien, online, "Reconocimiento de deuda y pago mediante transferencia".
- 2Indica las ocho primeras posiciones del IBAN desde el que vas a pagar (una cuenta sin IBAN: las ocho primeras posiciones de su número y el BIC/SWIFT del banco), y marca que aceptas las condiciones del pago por transferencia.
- 3Genera la predeclaración, o presenta online. Obtienes el IBAN y el BIC/SWIFT de Hacienda, el importe, el identificador del pago y el último día en que tiene que llegar el dinero.
- 4En tu banco, envía el importe exacto en euros, a ese IBAN, con solo el identificador del pago en el campo del concepto: ni tu nombre, ni tu NIE, ni un número de factura.
- 5Envíala con margen dentro de los 30 días naturales que dura el identificador, y días antes del final del plazo de la declaración: cuenta cuando llega el dinero, no cuando lo envías.
- 6Guarda la confirmación de tu banco con el PDF. Cuando el dinero ha llegado, puedes descargar un justificante de pago en la Sede electrónica de la Agencia Tributaria, si puedes identificarte en ella.
Conviene saberlo
Envía el importe íntegro, con los gastos de tu banco a tu cargo (la opción que suele llamarse OUR). Las normas no dicen qué pasa si se descuentan comisiones por el camino y Hacienda recibe menos: mejor no comprobarlo.
La cuenta cambia: usa siempre la que te da tu propio formulario, nunca una cuenta encontrada en internet. La antigua cuenta del Banco de España, que aún citan algunas webs, ya no admite estos pagos.
¿Por qué se devuelve una transferencia del Modelo 210?
Porque Hacienda no puede asociarla a tu declaración: la transferencia vuelve a tu banco, con los gastos a tu cargo, y no cuenta como pago. Una predeclaración pagada así no queda presentada.
- El concepto: falta el identificador del pago, está incompleto o lleva algo añadido.
- Demasiado tarde: llega pasados los 30 días del identificador.
- Otra moneda: las libras, las coronas o los francos se devuelven; la transferencia tiene que ser en euros.
- Una entidad colaboradora: la transferencia desde el extranjero se rechaza si sale de una cuenta en una de las entidades colaboradoras de Hacienda. La lista incluye las sucursales españolas de algunos bancos online: si el tuyo tiene una, consulta la lista antes de enviarla; si tu banco figura en ella, paga por domiciliación o con tarjeta.
Si te la devuelven, genera un nuevo identificador del pago (una nueva predeclaración, o el pago de la declaración que presentaste online) y vuelve a enviarla. Pasado el plazo, la predeclaración se presenta fuera de plazo, con recargo: el 1 % más un 1 % por cada mes completo, como explica nuestra guía sobre el plazo del Modelo 210.
Presentamos tu Modelo 210
 Cada propietario, cada año
- Tú das el visto bueno
- 100 % online
¿Se puede domiciliar el Modelo 210 en una cuenta extranjera?
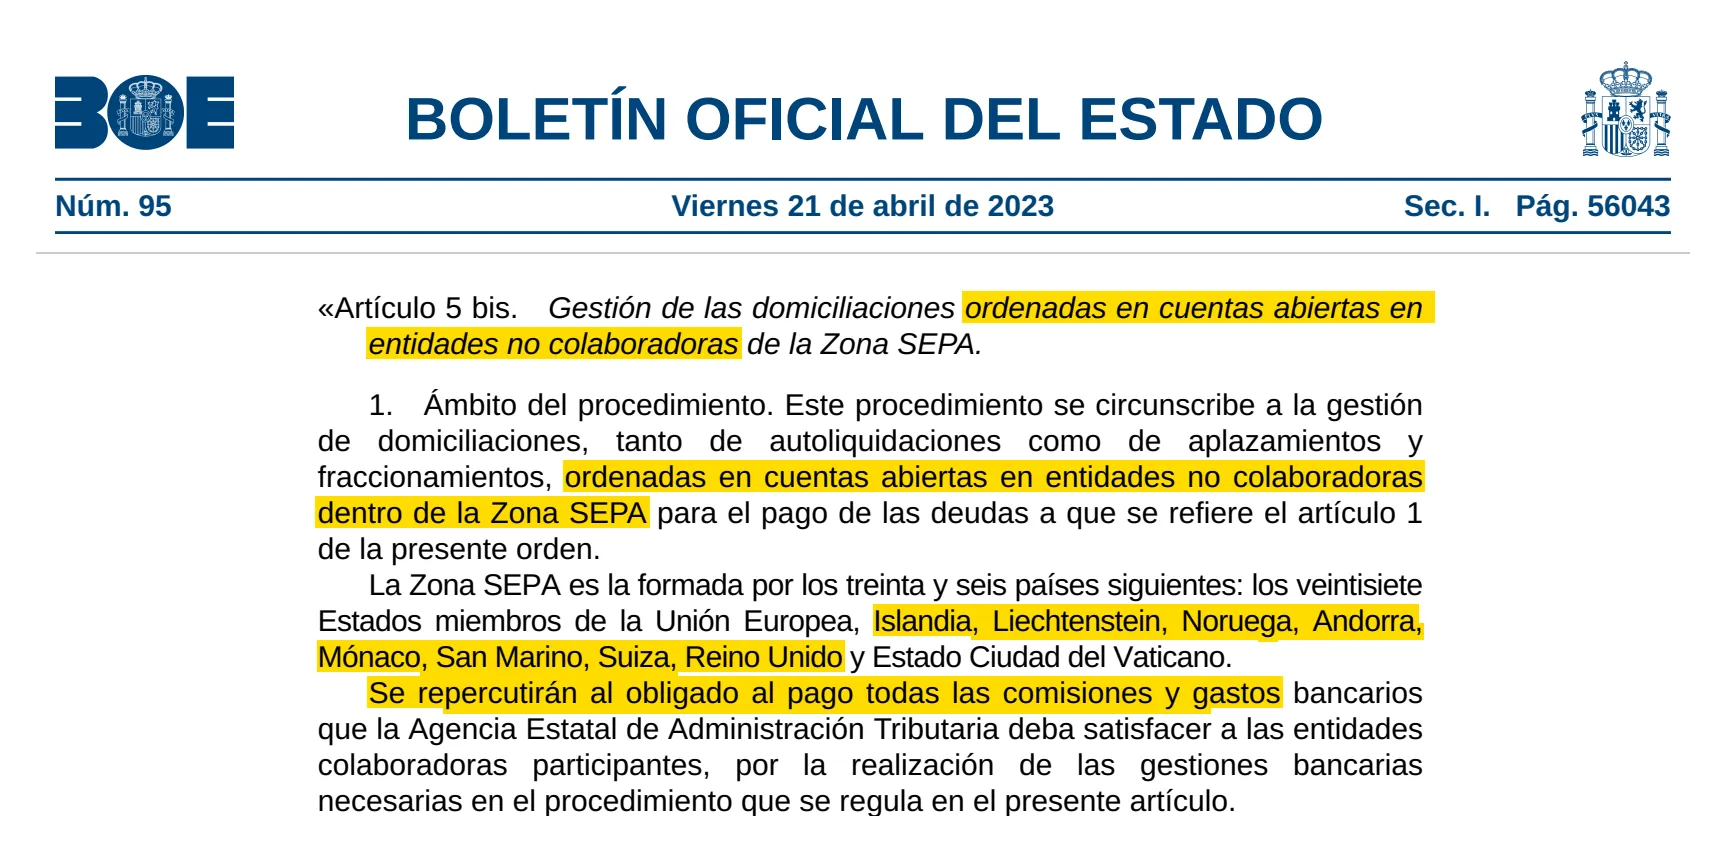
Sí, en una cuenta de cualquier país de la zona SEPA, si presentas online: la Unión Europea, Islandia, Liechtenstein, Noruega, Andorra, Mónaco, San Marino, Suiza, el Reino Unido y el Vaticano. Firmas la orden de domiciliación electrónicamente al presentar. El cargo es en euros: una cuenta en libras o en francos tiene que poder aceptar un adeudo SEPA en euros, así que pregunta antes a tu banco.
- A tu nombre: la cuenta tiene que ser tuya, del propietario, o de la persona que presenta la declaración por ti.
- Dentro de su plazo, que cierra antes del final de la presentación: las fechas están más abajo.
- Nunca tras una venta: la declaración de la ganancia de una venta no se puede domiciliar.
- Cargada al cerrar el plazo de domiciliación (el día exacto no se publica), no el día en que presentas: el pago cuenta el día del cargo. Mantén el dinero en la cuenta hasta entonces.
- Todo o nada: si tu banco carga menos que el impuesto y los posibles gastos, se devuelve el importe entero. Los gastos bancarios se te repercuten (Hacienda dice que por ahora no se cobra ninguno; puede cambiar). Devolver el recibo con tu banco anula el pago.
23 de diciembre de 2026
Último día para presentar con domiciliación: vivienda no alquilada en 2025
Del 1 de abril de 2027 al 15 de abril de 2027
Domiciliación de los alquileres de 2026 con impuesto a pagar
Del 1 de abril de 2027 al 23 de diciembre de 2027
Domiciliación de una vivienda no alquilada en 2026
Algunas páginas de la Agencia Tributaria aún dan el plazo antiguo, que se abría en enero: desde el ejercicio 2026, la orden que lo fija lo abre el 1 de abril.
¿Se puede pagar el Modelo 210 con tarjeta?
Sí, si presentas online: el botón "Realizar pago (Obtener NRC)" del formulario abre la pasarela de pago de Hacienda, que acepta tarjeta de débito o de crédito, o Bizum. Un manual de la Agencia Tributaria dice que su pago con tarjeta admite tarjetas emitidas en España o en el extranjero.
- Un NRC como respuesta: un código de 22 caracteres que prueba el pago. El formulario lo usa para presentar la declaración, que tiene que enviarse el mismo día del pago.
- Una identificación electrónica: pagar por la pasarela pide un certificado, el DNI electrónico o Cl@ve Móvil. La página que acepta tarjetas sin identificarse solo sirve por ahora para algunos modelos (Hacienda cita el 303 y la Renta): para el Modelo 210, la tarjeta pasa por el formulario online.
- Bizum, solo si ya lo usas con un banco que lo ofrece.
Sin ninguna identificación electrónica, la tarjeta no está a tu alcance: paga por transferencia. Cómo conseguir Cl@ve o un certificado desde el extranjero está en nuestra guía de la predeclaración del Modelo 210.
¿Y si tienes una cuenta bancaria española?
Paga con ella, si tu banco es una de las entidades colaboradoras de Hacienda (la Agencia Tributaria publica la lista). Con la predeclaración, pagar en el banco presenta la declaración; online, el banco te da un NRC para presentar, el mismo día.
- Predeclaración: lleva el PDF impreso al banco, o págalo desde su banca online o en un cajero.
- Online: paga en el banco para obtener un NRC y presenta con él el mismo día, o elige la domiciliación en esa cuenta.
Desde una cuenta en una entidad colaboradora, la transferencia desde el extranjero se rechaza: usa una de las dos vías anteriores.
¿Cuándo cuenta tu pago del Modelo 210?
Depende de cómo pagues, y ese día tiene que caer dentro del plazo.
- Predeclaración pagada por transferencia: la declaración queda presentada, y pagada, el día en que el dinero se abona en la cuenta de Hacienda.
- Online con transferencia: la declaración queda presentada al enviarla; el pago cuenta cuando llega la transferencia, como tarde el último día que te da el formulario.
- Domiciliación: el día en que se carga en tu cuenta.
- Tarjeta o banco español: el día en que pagas, con la declaración presentada ese mismo día.
Una declaración presentada online a tiempo pero pagada después del plazo no es una declaración fuera de plazo: el impuesto no pagado entra en el período ejecutivo, con un recargo que aumenta una vez que Hacienda te notifica la providencia de apremio. Cuándo vence cada declaración: nuestra guía, en cómo pagar el Modelo 210 a tiempo.
¿Puede pagarlo otra persona por ti?
Sí: las normas tributarias españolas permiten a cualquiera pagar el impuesto de otro. Cada forma de pago pone su propia condición.
- Transferencia: las normas no ponen condición sobre el titular de la cuenta; indica las primeras posiciones del IBAN del que saldrá realmente el dinero.
- Domiciliación: solo desde tu cuenta, o la de la persona que presenta la declaración por ti.
- Predeclaración: tú, el propietario, tienes que ser la persona que la realiza, aunque otra envíe el dinero.
O déjalo en nuestras manos: presentamos tu Modelo 210 y te decimos cuánto pagar y cómo, antes de cada plazo.
¿Cómo se paga una carta de Hacienda desde el extranjero?
Con el número de pago de la carta: cuando la Agencia Tributaria liquida un impuesto o un recargo, su carta llega con una carta de pago cuyo número usas para pagar, también desde el extranjero.
- Con tarjeta o Bizum, en su Sede electrónica, sin identificarte: indica el número de modelo y el número de la carta de pago.
- Por transferencia desde el extranjero, desde un banco que no sea una de las entidades colaboradoras de Hacienda: sin identificarte, o con eIDAS, indica el número de la carta de pago y las ocho primeras posiciones de tu IBAN; obtienes una cuenta y un identificador del pago válido 30 días, como para una declaración.
- En un banco español, con la carta de pago impresa.
¿Se puede aplazar o fraccionar el Modelo 210?
Puedes pedirlo: si por ahora no puedes pagar, la Agencia Tributaria puede concederte un aplazamiento o fraccionamiento. Decide cada solicitud; presentar la declaración no equivale a pedirlo.
- Online: elige "Reconocimiento de deuda con solicitud de aplazamiento" en el formulario y haz después la solicitud, identificado con un certificado, el DNI electrónico, Cl@ve o eIDAS.
- Pagado por domiciliación, en una cuenta de una entidad colaboradora española o de cualquier país de la zona SEPA.
- Dentro del plazo: una solicitud hecha antes del final del plazo mantiene el impuesto fuera del período ejecutivo mientras se estudia.
¿Puede ir una devolución del Modelo 210 a una cuenta extranjera?
Sí, si la cuenta está a tu nombre, en la zona SEPA o fuera de ella: indica su IBAN y su BIC/SWIFT (fuera de la zona SEPA, el número de cuenta y el nombre, la dirección y el BIC/SWIFT del banco).
- Prueba: la declaración va acompañada de un documento que acredita que la cuenta es tuya, como un certificado bancario.
- A nombre de otra persona: la cuenta de un representante tiene que estar en España.
Qué va en la página de pago del formulario, devolución incluida: nuestras instrucciones del Modelo 210, casilla a casilla.
Cómo hemos comprobado esta guía
Hemos consultado los textos oficiales que figuran a continuación y actualizamos esta guía cada vez que cambia la normativa. Es información general, no asesoramiento sobre tu caso concreto.
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado: arts. 3, 11 a 14) — consultado el 3 de noviembre de 2026
- Orden EHA/1658/2009, domiciliación del pago (texto consolidado: arts. 2, 5, 5 bis y 6) — consultado el 3 de noviembre de 2026
- Orden EHA/2027/2007, entidades colaboradoras y NRC (texto consolidado: arts. 4 y 5) — consultado el 3 de noviembre de 2026
- Real Decreto 939/2005, Reglamento General de Recaudación (arts. 33 a 38) — consultado el 3 de noviembre de 2026
- Ley 58/2003 General Tributaria (arts. 27, 28 y 161) — consultado el 3 de noviembre de 2026
- Agencia Tributaria, formas de presentación y pago del modelo 210 — consultado el 3 de noviembre de 2026
- Agencia Tributaria, nota sobre las modificaciones de los plazos del modelo 210 — consultado el 3 de noviembre de 2026
- Agencia Tributaria, pago de liquidaciones y deudas mediante transferencia bancaria — consultado el 3 de noviembre de 2026
- Agencia Tributaria, entidades bancarias adheridas al pago de impuestos — consultado el 3 de noviembre de 2026


