 Novedad


Modelo 210 fuera de plazo: qué cuesta y qué hacer
Presentar el Modelo 210 fuera de plazo cuesta un recargo, no una sanción, si tienes impuesto a pagar y lo presentas antes de que Hacienda te escriba. Te explicamos qué pagas en cada etapa, cómo te llega la cuenta y cómo ponerte al día.
Por el equipo de CasitaTax · Actualizado el 5 de noviembre de 2026 · 11 min de lectura
En resumen
 Antes de cualquier requerimiento: un recargo del 1 % del impuesto, más un 1 % por cada mes completo de retraso, y ninguna sanción.
- Pasados doce meses: el 15 %, más intereses de demora a partir de entonces.
- Una cuarta parte menos de recargo si pagas el impuesto al presentar y después el recargo dentro de su plazo.
- Tras un requerimiento: intereses, y puede llegar una sanción, desde el 50 % del impuesto.
- Sin nada que pagar: la ley prevé una multa fija, de 100 € si presentas antes de cualquier requerimiento.
En esta página
¿Cuánto cuesta presentar el Modelo 210 fuera de plazo?
Cuesta una parte del importe a pagar (tras una venta, lo que queda una vez descontado el 3 % que retiene el comprador), que aumenta con el retraso: el 1 % en el primer mes, un punto más por cada mes completo, y el 15 % una vez pasados doce meses. Este recargo se suma al propio impuesto y sustituye a la sanción que podría corresponderte (Ley General Tributaria, art. 27).
Dentro del primer mes
- Recargo
- 1 %
- Sobre 125,40 € de impuesto
- 1,25 €
- Con una cuarta parte menos
- 0,94 €
Pasados tres meses completos
- Recargo
- 4 %
- Sobre 125,40 € de impuesto
- 5,02 €
- Con una cuarta parte menos
- 3,76 €
Pasados seis meses completos
- Recargo
- 7 %
- Sobre 125,40 € de impuesto
- 8,78 €
- Con una cuarta parte menos
- 6,58 €
Pasados once meses completos
- Recargo
- 12 %
- Sobre 125,40 € de impuesto
- 15,05 €
- Con una cuarta parte menos
- 11,29 €
Pasados doce meses
- Recargo
- 15 %, más intereses
- Sobre 125,40 € de impuesto
- 18,81 €, más intereses
- Con una cuarta parte menos
- 14,11 €, más intereses
| Cuándo presentas | Recargo | Sobre 125,40 € de impuesto | Con una cuarta parte menos |
|---|---|---|---|
| Dentro del primer mes | 1 % | 1,25 € | 0,94 € |
| Pasados tres meses completos | 4 % | 5,02 € | 3,76 € |
| Pasados seis meses completos | 7 % | 8,78 € | 6,58 € |
| Pasados once meses completos | 12 % | 15,05 € | 11,29 € |
| Pasados doce meses | 15 %, más intereses | 18,81 €, más intereses | 14,11 €, más intereses |
Los porcentajes son los mismos para cualquier declaración con impuesto a pagar: una vivienda no alquilada, un alquiler o una venta. Para una vivienda no alquilada, cuánto te sale tu propio impuesto de un año anterior, con los tipos de ese año: la calculadora de años anteriores. Para el de este año, el simulador del impuesto de no residentes.
¿Es un recargo o una sanción?
Un recargo, si presentas por tu cuenta: la ley lo establece en lugar de cualquier sanción. Deja de estar a tu alcance en cuanto Hacienda ha empezado a actuar contigo sobre la deuda tributaria: desde ese momento, puede corresponder una sanción.
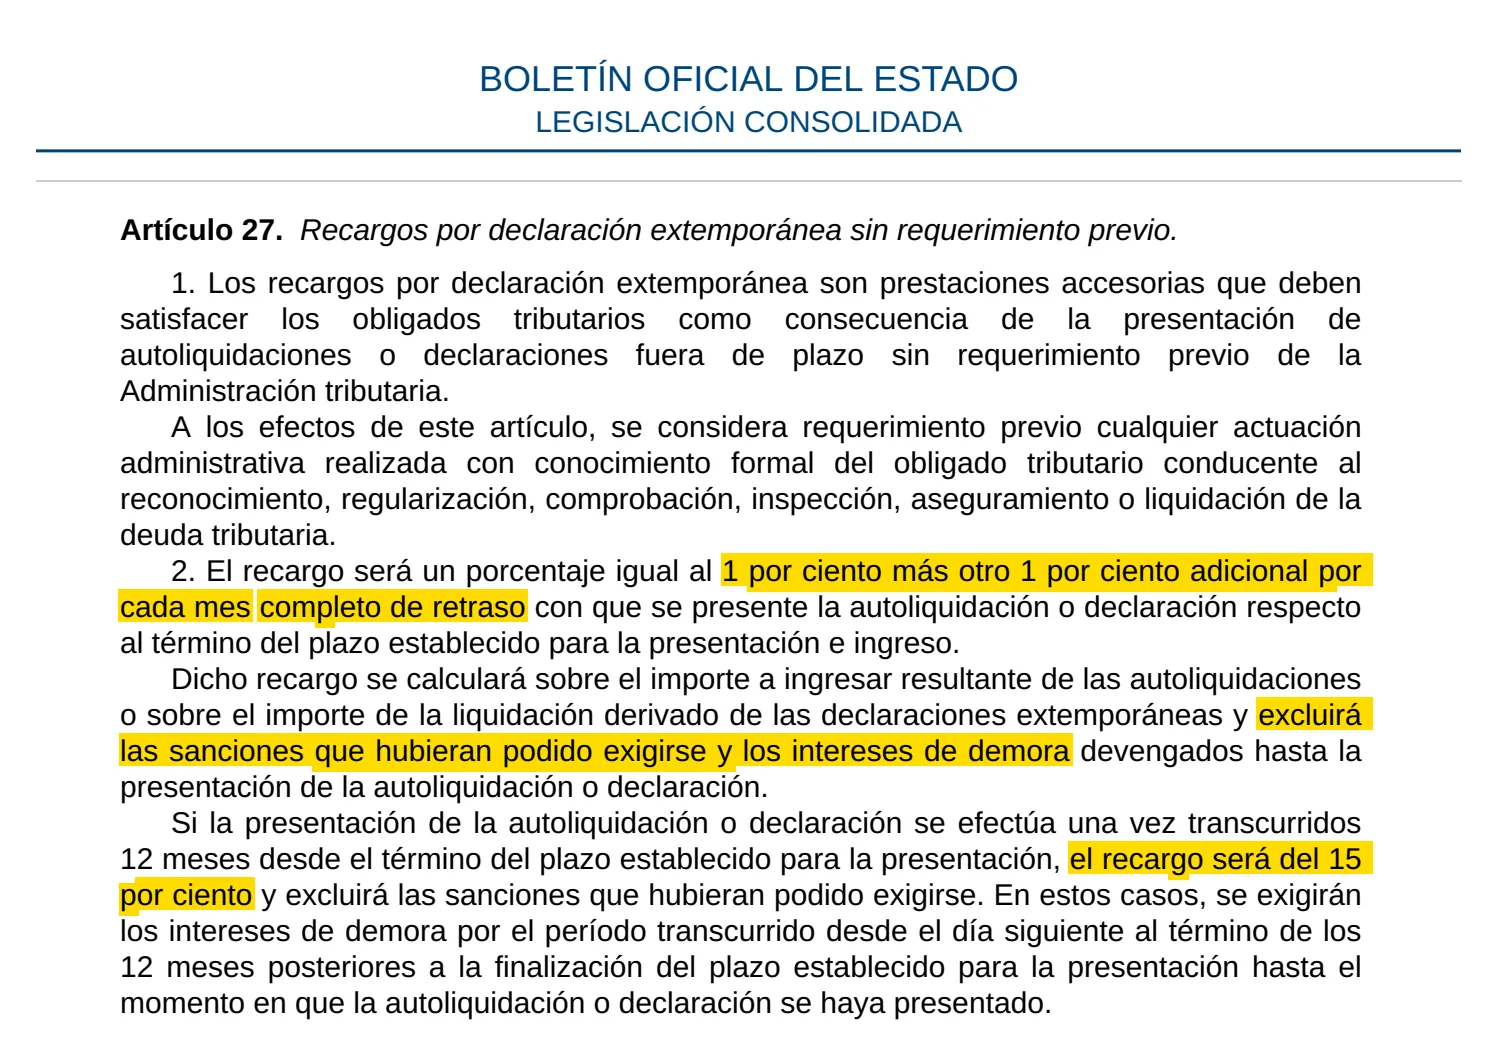
¿Qué cuenta como requerimiento? La ley habla de requerimiento previo: cualquier actuación de Hacienda, realizada con conocimiento formal tuyo, dirigida a reconocer, comprobar o liquidar la deuda tributaria. Tal como leemos la ley, lo que importa es que te haya llegado formalmente, no que hayas contestado. Una carta sobre otro asunto no cuenta necesariamente: comprueba a qué se refiere.
¿Cómo se cuenta el retraso?
Desde el final del plazo de esa declaración, en meses completos: los plazos están en nuestra guía sobre el plazo Modelo 210. Cuando un plazo termina el último día de un mes, tal como lo contamos, el porcentaje sube el primer día de cada mes. Por ejemplo, la declaración de 2024 de una vivienda no alquilada:
31 de diciembre de 2025
Último día del plazo: sin recargo
Desde el 1 de enero de 2026
Recargo del 1 %
Desde el 1 de febrero de 2026
Recargo del 2 %, y después un punto más cada mes
Desde el 1 de julio de 2026
Recargo del 7 %
Desde el 1 de diciembre de 2026
Recargo del 12 %
Desde el 1 de enero de 2027
Recargo del 15 %, y empiezan los intereses de demora
Así que hay un salto que conviene evitar: al terminar el duodécimo mes, el recargo pasa al 15 % y empiezan a correr los intereses de demora.
¿Cuándo se añaden intereses de demora al Modelo 210 atrasado?
Solo pasados doce meses, si presentas antes de cualquier requerimiento y pagas al presentar. Hasta entonces, el recargo sustituye a los intereses. Después, los intereses corren sobre el impuesto, día a día, desde el día siguiente a los doce meses hasta que presentas: un 4,0625 % anual en 2026, hasta que una nueva ley de presupuestos lo cambie. Sobre 125,40 € de impuesto, son unos 5,09 € por un año completo.
¿Cómo se reduce el recargo en una cuarta parte?
Pagando dos veces a tiempo: el recargo baja un 25 % si cumples las dos condiciones siguientes.
- El impuesto, al presentar. El importe íntegro de la declaración, al mismo tiempo que la declaración. Tal como leemos la norma, una predeclaración pagada por transferencia, una tarjeta o un banco español hacen las dos cosas el mismo día; la vía online con transferencia presenta primero y paga después, lo que podría no servir.
- El resto del recargo, dentro del plazo de su liquidación, íntegramente.
Si no haces el segundo pago, Hacienda te reclama la reducción. El fraccionamiento solo conserva la reducción si lo pides al presentar y con garantía (un aval o un certificado de seguro de caución): para la mayoría de los propietarios, la forma de conservarla es pagar el impuesto con la declaración.
¿Cómo te llega el recargo?
Por una carta aparte, cuando Hacienda lo reclama: las instrucciones de la declaración no dicen nada sobre él y no lo calculas tú. Hacienda inicia el procedimiento de oficio: primero una propuesta de liquidación, con un trámite de audiencia para que respondas, y después la liquidación del recargo. Tiene seis meses una vez iniciado el procedimiento, no desde el día en que presentas.
El plazo para pagar, y para conservar la reducción, se abre con la liquidación, no con la propuesta. En el ejemplo de una sociedad que da el propio manual de Hacienda, la liquidación indica el importe reducido; esperamos lo mismo para un Modelo 210. Paga dentro de ese plazo, con su carta de pago: pagar una carta de Hacienda desde el extranjero se puede hacer con tarjeta, por transferencia o en un banco español.
Atención
Cada notificación de Hacienda aparece también en su buzón electrónico, la DEHú. Mantén tu dirección al día y lee nuestra página sobre las cartas de Hacienda: el plazo corre desde el día en que una carta se considera entregada, y si se te pasa, pierdes la reducción.
No hemos encontrado ninguna cifra oficial sobre cuánto suele tardar la carta. Guarda el justificante de presentación y de pago durante al menos los cuatro años que tiene Hacienda para reclamar.
¿Cómo se presenta el Modelo 210 fuera de plazo?
Declaración por declaración y, por lo que vemos, con el mismo formulario que una presentada en plazo: las instrucciones de Hacienda no prevén nada especial para una atrasada.
- 1Haz la lista de lo que falta. Para una vivienda no alquilada: una declaración por ejercicio, por propietario y por vivienda. Un alquiler puede suponer varias declaraciones al año, cada una con su plazo; una venta tiene el suyo. La ley exige que cada declaración atrasada identifique su período y contenga solo ese período: no puedes agrupar años.
- 2Aplica las normas de cada año: los tipos de ese ejercicio, no los de este año. Los formularios online de Hacienda cubren los ejercicios desde 2019.
- 3Rellena el formulario: las declaraciones presentadas desde el 1 de enero de 2027 usan el nuevo formulario, sea cual sea su año. Nuestras instrucciones del Modelo 210 lo recorren casilla a casilla.
- 4Presenta y paga a la vez: la domiciliación solo está abierta dentro de un plazo, así que no es una opción. Sin identificación electrónica española, la predeclaración del Modelo 210 funciona con una transferencia desde el extranjero; solo queda presentada cuando llega la transferencia.
- 5Guarda el justificante y después estate atento a una carta sobre el recargo.
Presentamos tu Modelo 210
 Cada propietario, cada año
- Tú das el visto bueno
- 100 % online
Si prefieres no hacerlo por tu cuenta, el Modelo 210 es lo que hacemos: calculamos cada año que falta y lo presentamos por ti, junto con el de este año.
¿Y si Hacienda te escribe primero?
Entonces el recargo ya no está a tu alcance: debes el impuesto y los intereses de demora desde el final del plazo, y puede llegar una sanción. Hacienda tiene un procedimiento propio para los no residentes que no han presentado.
- Hasta 3000 € de impuesto sin pagar en una declaración: el 50 % de ese importe.
- Por encima de esa cifra, sin declaración presentada: del 50 % al 100 %, porque no presentar cuenta como ocultación. Tal como leemos las reglas de graduación, sin nada presentado eso significa un 75 % antes de cualquier reducción. Hasta el 150 % con medios fraudulentos.
- Las reducciones: un 30 % menos si no impugnas la liquidación (en una comprobación por carta, basta con no recurrir), y después un 40 % menos sobre el resto si pagas todo dentro del plazo sin recurrir. Desde el 50 %, eso da un 35 % y después un 21 %.
Para comparar: antes de cualquier requerimiento, pasados doce meses, con una cuarta parte menos
- Sanción, si se aplica
- Sin sanción: un recargo de 14,11 €, más intereses pasados los doce meses
Tras un requerimiento
- Sanción, si se aplica
- 62,70 €, más intereses
Tras un requerimiento, con conformidad
- Sanción, si se aplica
- 43,89 €, más intereses
Tras un requerimiento, con conformidad y pago a tiempo
- Sanción, si se aplica
- 26,33 €, más intereses
| Sobre 125,40 € de impuesto | Sanción, si se aplica |
|---|---|
| Para comparar: antes de cualquier requerimiento, pasados doce meses, con una cuarta parte menos | Sin sanción: un recargo de 14,11 €, más intereses pasados los doce meses |
| Tras un requerimiento | 62,70 €, más intereses |
| Tras un requerimiento, con conformidad | 43,89 €, más intereses |
| Tras un requerimiento, con conformidad y pago a tiempo | 26,33 €, más intereses |
Un requerimiento sobre un año: tal como leemos la ley, afecta a ese impuesto y a ese año, así que los demás años que faltan aún se pueden presentar con recargo. No hemos encontrado ninguna declaración oficial al respecto. También hay un caso sin recargo alguno: cuando, en los seis meses siguientes a una liquidación, regularizas otros años por hechos idénticos, pagas íntegramente, no recurres ni pides la rectificación, y esa liquidación no conllevó sanción. No hemos encontrado nada que diga si encaja con un propietario que simplemente no presentó: pregunta antes de contar con ello.
Sea cual sea la carta, tiene un plazo: consulta nuestra página sobre las cartas de Hacienda.
¿Y si tu declaración atrasada no tiene nada que pagar?
No hay recargo que calcular, pero una declaración con cuota cero tiene una multa fija: 200 € según la ley, reducida a la mitad, 100 €, si presentas antes de cualquier requerimiento. Una declaración con devolución sobre rentas distintas de una venta no está fuera de plazo dentro de sus cuatro años. Tras una venta, la declaración tiene su propio plazo sea cual sea su resultado.
Esta multa es lo que prevé la ley: no hemos encontrado cómo la aplica Hacienda a un Modelo 210, ni qué hace con una devolución atrasada tras una venta.
¿Y si presentaste a tiempo pero no pagaste?
Entonces el impuesto entra en el período ejecutivo, con otro recargo: el 5 % si lo pagas todo antes de la providencia de apremio de Hacienda, el 10 % si pagas dentro del plazo de esa providencia, y el 20 % después, más intereses de demora.
- Una domiciliación fallida: sigues debiendo el impuesto. Si el fallo no fue culpa tuya (ordenada a tiempo, desde tu cuenta, con fondos suficientes, sin anularla), no se aplican recargos, intereses ni sanción.
- Una transferencia devuelta: una predeclaración pagada por transferencia no queda presentada hasta que llega el dinero. Si se te devuelve el pago del Modelo 210, vuelve a pagar; pasado el plazo, estás en el caso de una declaración fuera de plazo.
- Presentar fuera de plazo sin pagar: debes estos recargos del período ejecutivo sobre el impuesto además del recargo por presentar tarde, y pierdes la reducción de una cuarta parte. Tal como leemos la ley, pedir un aplazamiento al presentar los mantiene alejados mientras se estudia; si se deniega, vuelven.
¿Cuántos años atrás puede reclamar Hacienda el Modelo 210?
Por lo general, Hacienda tiene cuatro años desde el final de cada plazo para reclamar una declaración, y el cómputo vuelve a empezar cada vez que actúa sobre ella, o que lo haces tú. La declaración de 2024, con plazo hasta el 31 de diciembre de 2025, sigue abierta hasta el 31 de diciembre de 2029, tal como leemos la ley, salvo que algo reinicie el cómputo.
Por eso se habla de cinco ejercicios: como las declaraciones se presentan al año siguiente, hay cinco abiertos a la vez. No es motivo para esperar: un requerimiento pone fin al recargo, cualquier actuación de Hacienda reinicia el cómputo, y los años más recientes siguen subiendo hasta el 15 % y después acumulan intereses: nuestra guía sobre la prescripción Hacienda en el Modelo 210 los repasa uno por uno. Para una vivienda no alquilada, la calculadora de años anteriores muestra qué años están abiertos hoy.
Cómo hemos comprobado esta guía
Hemos consultado los textos oficiales que figuran a continuación y actualizamos esta guía cada vez que cambia la normativa. Es información general, no asesoramiento sobre tu caso concreto.
- Ley 58/2003, General Tributaria (arts. 26–28, 62, 66–68, 161, 179, 184, 187, 188, 191 y 198) — consultado el 4 de noviembre de 2026
- Real Decreto 939/2005, Reglamento General de Recaudación (art. 38) — consultado el 4 de noviembre de 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado) — consultado el 3 de noviembre de 2026
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573) — consultado el 3 de noviembre de 2026
- Ley 39/2015, del Procedimiento Administrativo Común (art. 30) — consultado el 29 de octubre de 2026
- Orden EHA/1658/2009, domiciliación bancaria (arts. 1 y 6) — consultado el 4 de noviembre de 2026
- Agencia Tributaria, Liquidación de recargos por presentación fuera de plazo — consultado el 4 de noviembre de 2026
- Agencia Tributaria, Manual práctico de Renta 2021: recargos aplicables — consultado el 4 de noviembre de 2026
- Agencia Tributaria, Manual de Sociedades 2025: ejemplo de liquidación del recargo — consultado el 4 de noviembre de 2026
- Agencia Tributaria, Regularización por falta de presentación del IRNR — consultado el 4 de noviembre de 2026
- Agencia Tributaria, Modelo 210: gestiones e instrucciones — consultado el 4 de noviembre de 2026
- Agencia Tributaria, Manual de tributación de no residentes: plazo de presentación — consultado el 4 de noviembre de 2026
- Agencia Tributaria, Manual de IRPF 2025: interés de demora — consultado el 4 de noviembre de 2026


