 Uutta


Modelo 210 maksu: näin maksat ulkomaiselta pankkitililtäsi
Modelo 210 maksu ei vaadi espanjalaista pankkitiliä. Näin maksat tililtä, joka sinulla jo on: tilisiirtona maksuviitteellä, suoraveloituksena miltä tahansa SEPA-alueen tililtä tai kortilla. Kerromme, mitä kukin tapa edellyttää, milloin maksu lasketaan ja miksi tilisiirto palautetaan.
CasitaTax-tiimi · Päivitetty 4. marraskuuta 2026 · Lukuaika 8 min
Lyhyesti
 Tilisiirto ulkomailta: lomake antaa verottajan tilinumeron ja maksuviitteen, joka on voimassa 30 päivää. Lähetä euroja, viestinä pelkkä viite. Esi-ilmoituksella (predeclaración) sähköistä tunnistetta ei tarvita.
- Suoraveloitus: omissa nimissäsi olevalta tililtä missä tahansa SEPA-alueella (myös Isossa-Britanniassa ja Sveitsissä), kun jätät ilmoituksen verkossa, sille varatun ajan kuluessa, joka päättyy ennen ilmoitusajan loppua, myynnin jälkeen ei koskaan.
- Kortti: verottajan maksupalvelussa, kun jätät ilmoituksen verkossa Cl@ve Móvil -tunnistautumisella, varmenteella tai espanjalaisella sähköisellä henkilökortilla. Saat NRC-koodin, maksutositteen, jolla ilmoitus jätetään.
- Milloin maksu lasketaan: tilisiirto sinä päivänä, jona se saapuu verottajalle, suoraveloitus sinä päivänä, jona se veloitetaan, kortti sinä päivänä, jona maksat. Lähetä tilisiirto päiviä ennen määräaikaa.
Tällä sivulla
Miten Modelo 210 maksetaan ilman espanjalaista pankkitiliä?
Kolmella tavalla: tilisiirtona ulkomaisesta pankistasi, suoraveloituksena SEPA-alueen tililtä tai kortilla. Se, mitkä ovat käytettävissäsi, riippuu siitä, miten jätät ilmoituksen: paperinen tapa, Modelo 210 predeclaración, hyväksyy vain tilisiirron; verkossa jättäminen lisää suoraveloituksen ja, jos kirjaudut Cl@ve Móvil -tunnistautumisella, varmenteella tai espanjalaisella sähköisellä henkilökortilla, kortin.
Tilisiirto ulkomailta
- Miten jätät ilmoituksen
- Predeclaración tai verkossa
- Mitä se edellyttää
- Pankki, joka ei ole verottajan yhteistyöpankki; euroja; maksuviite
- Milloin se lasketaan
- Kun rahat saapuvat verottajalle
Suoraveloitus
- Miten jätät ilmoituksen
- Vain verkossa
- Mitä se edellyttää
- Omissa nimissäsi oleva tili SEPA-alueella; sille varatun ajan kuluessa; ei myynnin jälkeen
- Milloin se lasketaan
- Sinä päivänä, jona se veloitetaan
Kortti (NRC)
- Miten jätät ilmoituksen
- Vain verkossa
- Mitä se edellyttää
- Cl@ve Móvil, varmenne tai espanjalainen sähköinen henkilökortti
- Milloin se lasketaan
- Sinä päivänä, jona maksat; jätä ilmoitus samana päivänä
Espanjalainen pankkitili
- Miten jätät ilmoituksen
- Kumpi tahansa
- Mitä se edellyttää
- Tili jossakin verottajan yhteistyöpankissa
- Milloin se lasketaan
- Sinä päivänä, jona maksat pankissa
| Maksutapa | Miten jätät ilmoituksen | Mitä se edellyttää | Milloin se lasketaan |
|---|---|---|---|
| Tilisiirto ulkomailta | Predeclaración tai verkossa | Pankki, joka ei ole verottajan yhteistyöpankki; euroja; maksuviite | Kun rahat saapuvat verottajalle |
| Suoraveloitus | Vain verkossa | Omissa nimissäsi oleva tili SEPA-alueella; sille varatun ajan kuluessa; ei myynnin jälkeen | Sinä päivänä, jona se veloitetaan |
| Kortti (NRC) | Vain verkossa | Cl@ve Móvil, varmenne tai espanjalainen sähköinen henkilökortti | Sinä päivänä, jona maksat; jätä ilmoitus samana päivänä |
| Espanjalainen pankkitili | Kumpi tahansa | Tili jossakin verottajan yhteistyöpankissa | Sinä päivänä, jona maksat pankissa |
Summa on sama maksutavasta riippumatta: saat sen asunnolle, jota et vuokraa, maksuttomalla laskurilla, joka laskee ei-residentin veron Espanjassa.
Miten Modelo 210 maksetaan tilisiirtona ulkomailta?
Valitse lomakkeessa maksutavaksi tilisiirto, niin se antaa verottajan tilinumeron, summan ja maksuviitteen; sen jälkeen teet tilisiirron omasta pankistasi. Esi-ilmoituksella se ei vaadi sähköistä tunnistetta, joten se on ulkomailla asuvien omistajien tavallinen tapa.
- 1Valitse lomakkeessa ”A ingresar mediante transferencia bancaria desde el extranjero” (predeclaración) tai verkossa ”Reconocimiento de deuda y pago mediante transferencia”.
- 2Anna sen tilin IBAN-numeron kahdeksan ensimmäistä merkkiä, jolta maksat (tili ilman IBAN-numeroa: tilinumeron kahdeksan ensimmäistä merkkiä ja pankin BIC/SWIFT-koodi), ja rastita, että hyväksyt tilisiirtomaksun ehdot.
- 3Luo esi-ilmoitus tai jätä ilmoitus verkossa. Saat verottajan IBAN-numeron ja BIC/SWIFT-koodin, summan, maksuviitteen ja viimeisen päivän, jona rahojen on oltava perillä.
- 4Lähetä pankissasi tarkka summa euroina tuolle IBAN-numerolle, viestikenttään pelkkä maksuviite: ei nimeä, ei NIE-numeroa, ei laskun numeroa.
- 5Lähetä rahat hyvissä ajoin niiden 30 kalenteripäivän kuluessa, jotka viite on voimassa, ja päiviä ennen ilmoituksen määräaikaa: maksu lasketaan, kun rahat saapuvat, ei kun lähetät ne.
- 6Säilytä pankkisi vahvistus PDF:n kanssa. Kun rahat ovat perillä, maksukuitin voi ladata Agencia Tributarian sivuilta, jos pystyt kirjautumaan sinne.
Hyvä tietää
Lähetä koko summa niin, että maksat itse pankkisi kulut (usein nimellä OUR). Säännöt eivät kerro, mitä tapahtuu, jos matkalla otetaan kuluja ja verottaja saa vähemmän: älä ota selvää kokeilemalla.
Tilinumero vaihtuu: käytä aina sitä, jonka oma lomakkeesi antaa, älä koskaan verkosta löytämääsi tiliä. Banco de Españan vanha tili, jota jotkin sivustot yhä mainitsevat, ei enää ota vastaan näitä maksuja.
Miksi Modelo 210 -tilisiirto palautetaan?
Koska verottaja ei pysty yhdistämään sitä ilmoitukseesi: tilisiirto palautetaan pankkiisi, kulut sinun maksettaviksesi, eikä sitä lasketa maksuksi. Näin maksettua esi-ilmoitusta ei katsota jätetyksi lainkaan.
- Viite: maksuviite puuttuu, on vajaa tai siihen on lisätty jotain.
- Liian myöhään: rahat saapuvat viitteen 30 päivän voimassaolon jälkeen.
- Muu valuutta: puntina, kruunuina tai frangeina tehty siirto palautetaan; tilisiirron on oltava euroina.
- Yhteistyöpankki: tilisiirto ulkomailta hylätään, jos se tulee tililtä jossakin verottajan yhteistyöpankissa. Luettelossa on joidenkin verkkopankkien espanjalaisia sivukonttoreita: jos pankillasi on sellainen, tarkista luettelo ennen lähettämistä; jos pankkisi on siinä, maksa sen sijaan suoraveloituksella tai kortilla.
Jos tilisiirtosi palautetaan, luo uusi maksuviite (uusi esi-ilmoitus tai verkossa jätetyn ilmoituksen maksu) ja lähetä rahat uudelleen. Määräajan jälkeen esi-ilmoitus on myöhässä jätetty, ja siitä seuraa korotus: 1 % ja lisäksi 1 % jokaiselta täydeltä kuukaudelta, kuten Modelo 210:n määräaikoja käsittelevä oppaamme kertoo.
Jätämme Modelo 210 -ilmoituksesi
 Jokainen omistaja, joka vuosi
- Sinä hyväksyt ensin
- Kokonaan verkossa
Voiko Modelo 210:n maksaa suoraveloituksena ulkomaiselta tililtä?
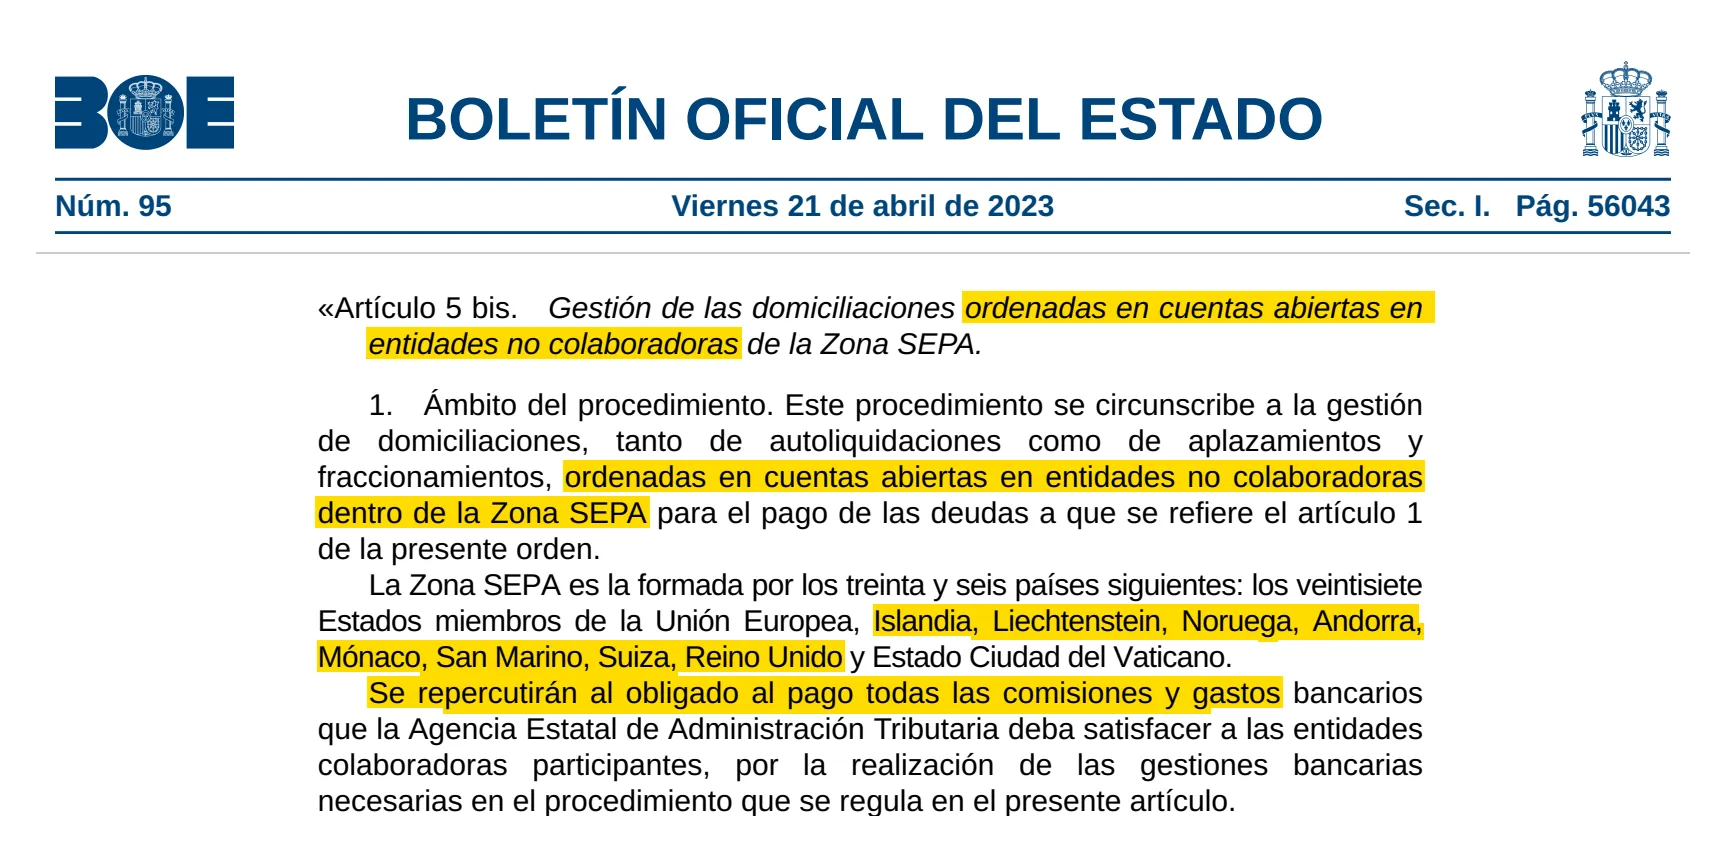
Voi, miltä tahansa SEPA-alueen tililtä, kun jätät ilmoituksen verkossa: Euroopan unioni, Islanti, Liechtenstein, Norja, Andorra, Monaco, San Marino, Sveitsi, Iso-Britannia ja Vatikaani. Allekirjoitat suoraveloitusvaltuutuksen sähköisesti ilmoitusta jättäessäsi. Veloitus tehdään euroina: tilin, joka on punnissa, kruunuissa tai Sveitsin frangeissa, on pystyttävä ottamaan vastaan SEPA-suoraveloitus euroina, joten kysy ensin pankiltasi.
- Omissa nimissäsi: tilin on kuuluttava sinulle, omistajalle, tai henkilölle, joka jättää ilmoituksen puolestasi.
- Sille varatun ajan kuluessa, joka päättyy ennen ilmoitusajan loppua: päivämäärät ovat alla.
- Ei koskaan myynnin jälkeen: myyntivoittoa koskevaa ilmoitusta ei voi maksaa suoraveloituksella.
- Veloitetaan, kun suoraveloitukselle varattu aika päättyy (tarkkaa päivää ei julkaista), ei sinä päivänä, jona jätät ilmoituksen: maksu lasketaan veloituspäivälle. Pidä rahat tilillä siihen asti.
- Kokonaan tai ei lainkaan: jos pankkisi veloittaa vähemmän kuin veron ja mahdolliset kulut, koko summa palautetaan. Pankkikulut siirretään sinulle (verottajan mukaan kuluja ei tällä hetkellä peritä; tämä voi muuttua). Jos peruutat veloituksen pankissasi, maksu raukeaa.
23. joulukuuta 2026
Viimeinen päivä jättää ilmoitus suoraveloituksella: vuokraamaton asunto, verovuosi 2025
1. huhtikuuta 2027 – 15. huhtikuuta 2027
Suoraveloitus: vuokratulot, joista on maksettavaa veroa, verovuosi 2026
1. huhtikuuta 2027 – 23. joulukuuta 2027
Suoraveloitus: vuokraamaton asunto, verovuosi 2026
Jotkin Agencia Tributarian sivut kertovat yhä vanhan, tammikuussa alkavan ajan: verovuodesta 2026 alkaen sen määräävä asetus avaa sen vasta 1. huhtikuuta.
Voiko Modelo 210:n maksaa kortilla?
Voi, kun jätät ilmoituksen verkossa: lomakkeen ”Realizar pago (Obtener NRC)” -painike avaa verottajan maksupalvelun, joka hyväksyy debit- tai luottokortin tai Bizumin. Erään Agencia Tributarian käyttöohjeen mukaan sen korttimaksuissa käyvät sekä Espanjassa että ulkomailla myönnetyt kortit.
- NRC-koodi palautuu: 22-merkkinen koodi, joka todistaa maksun. Lomake käyttää sitä ilmoituksen jättämiseen, ja ilmoitus on lähetettävä samana päivänä kuin maksu.
- Sähköinen tunniste: maksaminen maksupalvelussa edellyttää varmennetta, espanjalaista sähköistä henkilökorttia tai Cl@ve Móvil -tunnistautumista. Sivu, joka hyväksyy kortit kirjautumatta, toimii toistaiseksi vain joillekin lomakkeille (verottaja mainitsee 303:n ja Rentan): Modelo 210:ssä kortti kulkee verkkolomakkeen kautta.
- Bizum vain, jos käytät sitä jo pankissa, joka tarjoaa sen.
Ilman sähköistä tunnistetta kortti ei ole käytettävissäsi: maksa tilisiirtona. Miten Cl@ve-tunnuksen tai varmenteen saa ulkomailta, kerrotaan Modelo 210 predeclaración -oppaassamme.
Entä jos sinulla on espanjalainen pankkitili?
Maksa sen kautta, jos pankkisi on yksi verottajan yhteistyöpankeista (Agencia Tributaria julkaisee luettelon). Esi-ilmoituksessa maksu pankissa jättää ilmoituksen; verkossa pankki antaa sinulle NRC-koodin, jolla ilmoitus jätetään samana päivänä.
- Predeclaración: vie tulostettu PDF pankkiin tai maksa se verkkopankissa tai pankkiautomaatilla.
- Verkossa: maksa pankissa saadaksesi NRC-koodin ja jätä ilmoitus sillä samana päivänä, tai valitse suoraveloitus kyseiseltä tililtä.
Yhteistyöpankissa olevalta tililtä tilisiirto ulkomailta hylätään: käytä jompaakumpaa yllä mainituista tavoista.
Milloin Modelo 210 -maksusi lasketaan?
Se riippuu maksutavasta, ja tuon päivän on osuttava määräajan sisään.
- Tilisiirrolla maksettu esi-ilmoitus: ilmoitus on jätetty ja maksettu sinä päivänä, jona rahat kirjautuvat verottajan tilille.
- Verkossa tilisiirrolla: ilmoitus on jätetty, kun lähetät sen; maksu lasketaan, kun tilisiirto saapuu, viimeistään lomakkeen antamana viimeisenä päivänä.
- Suoraveloitus: sinä päivänä, jona se veloitetaan tililtäsi.
- Kortti tai espanjalainen pankki: sinä päivänä, jona maksat, ja ilmoitus jätetään samana päivänä.
Verkossa ajallaan jätetty mutta määräajan jälkeen maksettu ilmoitus ei ole myöhässä ilmoituksena: maksamaton vero siirtyy verottajan perintävaiheeseen (período ejecutivo), ja siitä seuraa korotus, joka kasvaa, kun verottaja lähettää sinulle perintäilmoituksen. Milloin kukin ilmoitus erääntyy: Modelo 210:n määräaikoja käsittelevä oppaamme.
Voiko joku muu maksaa sen puolestasi?
Voi: Espanjan verosääntöjen mukaan kuka tahansa voi maksaa toisen veron. Kullakin maksutavalla on oma ehtonsa.
- Tilisiirto: säännöt eivät aseta ehtoja sille, kenen nimissä tili on; anna sen IBAN-numeron ensimmäiset merkit, jolta rahat todella lähtevät.
- Suoraveloitus: vain omalta tililtäsi tai sen henkilön tililtä, joka jättää ilmoituksen puolestasi.
- Predeclaración: sinun, omistajan, on oltava ilmoituksen jättäjä, vaikka joku muu lähettäisi rahat.
Tai anna meidän hoitaa se: jätämme Modelo 210 -ilmoituksesi ja kerromme ennen kutakin määräaikaa, mitä maksaa ja miten.
Miten verottajan kirje maksetaan ulkomailta?
Kirjeessä olevalla maksunumerolla: kun Agencia Tributaria määrää veron tai korotuksen, sen kirjeen mukana tulee maksulomake (carta de pago), jonka numerolla maksat, myös ulkomailta.
- Kortilla tai Bizumilla verottajan sivuilla kirjautumatta: anna lomakkeen numero ja maksulomakkeen numero.
- Tilisiirtona ulkomailta pankista, joka ei ole verottajan yhteistyöpankki: kirjautumatta tai eIDAS-tunnistuksella annat maksulomakkeen numeron ja IBAN-numerosi kahdeksan ensimmäistä merkkiä; saat tilinumeron ja maksuviitteen, joka on voimassa 30 päivää, kuten ilmoituksessa.
- Espanjalaisessa pankissa tulostetulla maksulomakkeella.
Voiko Modelo 210:n maksaa erissä?
Voit pyytää sitä: jos et pysty maksamaan juuri nyt, Agencia Tributaria voi myöntää maksulykkäyksen tai maksuerät (aplazamiento o fraccionamiento). Se ratkaisee jokaisen hakemuksen erikseen; ilmoituksen jättäminen ei ole hakemus.
- Verkossa: valitse lomakkeessa ”Reconocimiento de deuda con solicitud de aplazamiento” ja tee sitten hakemus kirjautuneena varmenteella, espanjalaisella sähköisellä henkilökortilla, Cl@ve-tunnuksella tai eIDAS-tunnistuksella.
- Suoraveloituksella maksettava, tililtä espanjalaisessa yhteistyöpankissa tai missä tahansa SEPA-alueella.
- Määräajan kuluessa: ennen määräaikaa tehty hakemus pitää veron poissa perintävaiheesta sen käsittelyn ajan.
Voiko Modelo 210 -palautuksen saada ulkomaiselle tilille?
Voi, jos tili on omissa nimissäsi, SEPA-alueella tai muualla: anna sen IBAN-numero ja BIC/SWIFT-koodi (SEPA-alueen ulkopuolella tilinumero sekä pankin nimi, osoite ja BIC/SWIFT-koodi).
- Todiste: ilmoituksen mukana on asiakirja, joka osoittaa tilin olevan sinun, esimerkiksi pankin todistus.
- Jonkun muun nimissä: edustajan tilin on oltava Espanjassa.
Mitä lomakkeen maksusivulle kirjoitetaan, palautus mukaan lukien: Modelo 210 PDF kenttä kentältä.
Näin tarkistimme tämän oppaan
Luimme alla luetellut viralliset lähteet, ja päivitämme oppaan aina, kun säännöt muuttuvat. Tämä on yleistä tietoa, ei henkilökohtaista neuvontaa.
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado: arts. 3, 11 a 14) — luettu 3. marraskuuta 2026
- Orden EHA/1658/2009, domiciliación del pago (texto consolidado: arts. 2, 5, 5 bis y 6) — luettu 3. marraskuuta 2026
- Orden EHA/2027/2007, entidades colaboradoras y NRC (texto consolidado: arts. 4 y 5) — luettu 3. marraskuuta 2026
- Real Decreto 939/2005, Reglamento General de Recaudación (arts. 33 a 38) — luettu 3. marraskuuta 2026
- Ley 58/2003 General Tributaria (arts. 27, 28 y 161) — luettu 3. marraskuuta 2026
- Agencia Tributaria, formas de presentación y pago del modelo 210 — luettu 3. marraskuuta 2026
- Agencia Tributaria, nota sobre las modificaciones de los plazos del modelo 210 — luettu 3. marraskuuta 2026
- Agencia Tributaria, pago de liquidaciones y deudas mediante transferencia bancaria — luettu 3. marraskuuta 2026
- Agencia Tributaria, entidades bancarias adheridas al pago de impuestos — luettu 3. marraskuuta 2026


