 Uutta


Modelo 210 myöhässä: mitä se maksaa ja mitä nyt tehdä
Modelo 210 myöhässä tarkoittaa korotusta eikä sakkoa, jos sinulla on maksettavaa veroa ja jätät ilmoituksen ennen kuin verottaja kirjoittaa sinulle. Tässä kerromme, mitä maksat kussakin vaiheessa, miten lasku tulee sinulle ja miten saat rästit hoidettua.
CasitaTax-tiimi · Päivitetty 5. marraskuuta 2026 · Lukuaika 8 min
Lyhyesti
 Ennen kirjettä: korotus 1 % verosta ja lisäksi 1 % jokaiselta täydeltä myöhästyneeltä kuukaudelta, ei sakkoa.
- Kahdentoista kuukauden jälkeen: 15 % ja siitä eteenpäin lisäksi viivästyskorko.
- Neljännes pois korotuksesta, jos maksat veron ilmoitusta jättäessäsi ja sitten korotuksen sen maksuajan kuluessa.
- Kirjeen jälkeen: korko, ja sakko voi seurata, vähintään 50 % verosta.
- Ei mitään maksettavaa: laki säätää kiinteän sakon, 100 €, jos jätät ilmoituksen ennen kirjettä.
Tällä sivulla
Paljonko Modelo 210:n jättäminen myöhässä maksaa?
Se maksaa osuuden maksettavasta summasta (myynnin jälkeen siitä, mitä jää, kun ostajan pidättämä 3 % on vähennetty), ja osuus kasvaa viivästyksen myötä: 1 % ensimmäisenä kuukautena, yksi prosenttiyksikkö lisää jokaiselta täydeltä kuukaudelta ja 15 %, kun kaksitoista kuukautta on kulunut. Tämä korotus tulee itse veron päälle ja korvaa sakon, jonka muuten voisit saada (Ley General Tributaria, 27 artikla).
Ensimmäisen kuukauden aikana
- Korotus
- 1 %
- Kun vero on 125,40 €
- 1,25 €
- Neljänneksen alennuksella
- 0,94 €
Kolmen täyden kuukauden jälkeen
- Korotus
- 4 %
- Kun vero on 125,40 €
- 5,02 €
- Neljänneksen alennuksella
- 3,76 €
Kuuden täyden kuukauden jälkeen
- Korotus
- 7 %
- Kun vero on 125,40 €
- 8,78 €
- Neljänneksen alennuksella
- 6,58 €
Yhdentoista täyden kuukauden jälkeen
- Korotus
- 12 %
- Kun vero on 125,40 €
- 15,05 €
- Neljänneksen alennuksella
- 11,29 €
Kahdentoista kuukauden jälkeen
- Korotus
- 15 % ja korko
- Kun vero on 125,40 €
- 18,81 € ja korko
- Neljänneksen alennuksella
- 14,11 € ja korko
| Milloin jätät ilmoituksen | Korotus | Kun vero on 125,40 € | Neljänneksen alennuksella |
|---|---|---|---|
| Ensimmäisen kuukauden aikana | 1 % | 1,25 € | 0,94 € |
| Kolmen täyden kuukauden jälkeen | 4 % | 5,02 € | 3,76 € |
| Kuuden täyden kuukauden jälkeen | 7 % | 8,78 € | 6,58 € |
| Yhdentoista täyden kuukauden jälkeen | 12 % | 15,05 € | 11,29 € |
| Kahdentoista kuukauden jälkeen | 15 % ja korko | 18,81 € ja korko | 14,11 € ja korko |
Prosentit ovat samat kaikissa ilmoituksissa, joista on maksettavaa veroa: asunto, jota ei vuokrata, vuokra tai myynti. Jos asuntoa ei vuokrata, näet oman verosi menneeltä vuodelta kyseisen vuoden verokannoilla menneiden vuosien laskurista. Tämän vuoden veron saat laskurilla, joka laskee ei-residentin veron Espanjassa.
Onko se korotus vai sakko?
Korotus, jos jätät ilmoituksen oma-aloitteisesti: laki säätää sen sakon sijaan. Korotus ei ole enää mahdollinen, kun verottaja on aloittanut verovelan käsittelyn kanssasi: siitä eteenpäin voi sen sijaan tulla sakko.
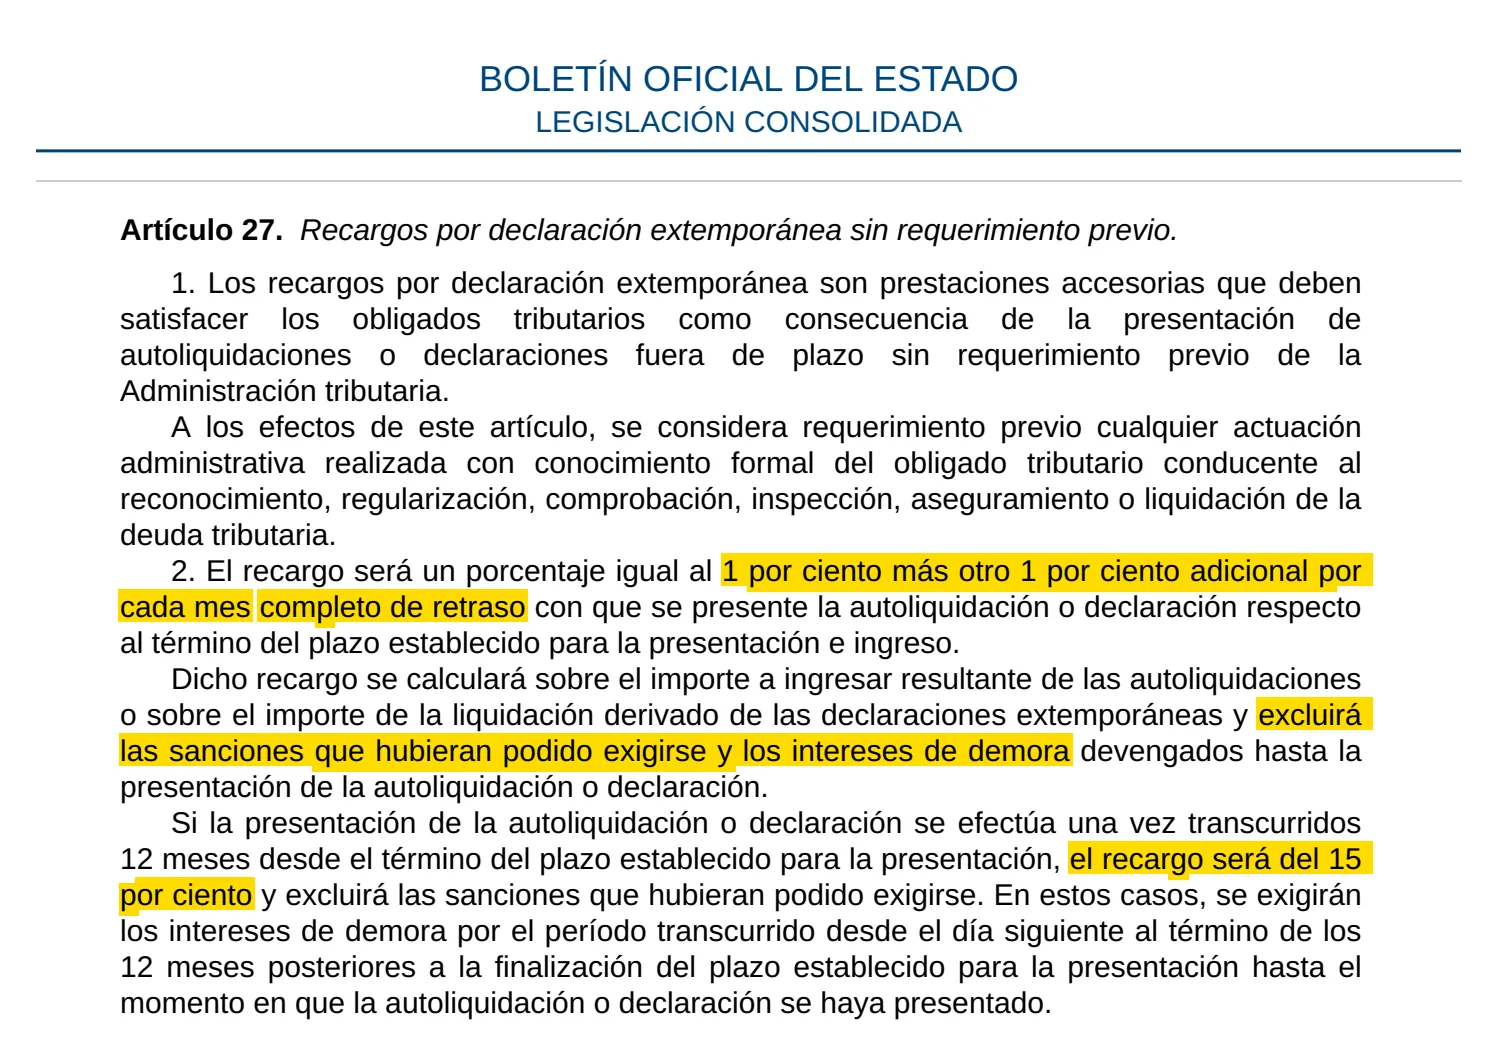
Mikä lasketaan kirjeeksi? Laki käyttää nimitystä requerimiento previo: mikä tahansa verottajan toimi, joka on saatettu muodollisesti tietoosi ja jonka tarkoituksena on selvittää, tarkistaa tai määrätä verovelka. Tulkintamme mukaan ratkaisevaa on se, että se tavoitti sinut muodollisesti, ei se, vastasitko siihen. Muuta asiaa koskeva kirje ei välttämättä lasketa: tarkista, mitä se koskee.
Miten myöhästyminen lasketaan?
Kyseisen ilmoituksen oman ilmoitusajan päättymisestä, täysinä kuukausina: ilmoitusajat ovat Modelo 210 deadline -oppaassamme. Kun ilmoitusaika päättyy kuukauden viimeisenä päivänä, prosentti muuttuu laskutapamme mukaan kunkin kuukauden ensimmäisenä päivänä. Esimerkkinä vuokraamattoman asunnon verovuoden 2024 ilmoitus:
31. joulukuuta 2025
Ilmoitusajan viimeinen päivä: ei korotusta
1. tammikuuta 2026 alkaen
Korotus 1 %
1. helmikuuta 2026 alkaen
Korotus 2 %, sitten yksi prosenttiyksikkö lisää joka kuukausi
1. heinäkuuta 2026 alkaen
Korotus 7 %
1. joulukuuta 2026 alkaen
Korotus 12 %
1. tammikuuta 2027 alkaen
Korotus 15 %, ja korko alkaa juosta
Yksi porras kannattaa siis välttää: kahdennentoista kuukauden päätyttyä korotus on kerralla 15 %, ja korko alkaa juosta.
Milloin myöhässä olevaan Modelo 210:een lisätään korko?
Vasta kahdentoista kuukauden jälkeen, kun jätät ilmoituksen ennen kirjettä ja maksat sitä jättäessäsi. Siihen asti korotus korvaa koron. Sen jälkeen korkoa kertyy verolle päivä päivältä kahdentoista kuukauden jälkeisestä päivästä siihen asti, kun jätät ilmoituksen: 4,0625 % vuodessa vuonna 2026, kunnes uusi budjettilaki muuttaa sitä. Kun vero on 125,40 €, se tekee noin 5,09 € täydeltä vuodelta.
Miten korotuksesta saa neljänneksen alennuksen?
Maksamalla kahdesti ajallaan: korotus pienenee 25 %, jos täytät molemmat alla olevat ehdot.
- Vero ilmoitusta jättäessäsi. Ilmoituksen koko summa samaan aikaan kuin ilmoitus. Tulkintamme mukaan tilisiirrolla maksettu predeclaración, kortti tai espanjalainen pankki hoitavat molemmat samana päivänä; verkossa tilisiirrolla ilmoitus jätetään ensin ja maksetaan myöhemmin, mikä ei ehkä täytä ehtoa.
- Korotuksen loppuosa sen määräyspäätöksen maksuajan kuluessa, kokonaan.
Jos toinen maksu jää tekemättä, verottaja perii alennuksen takaisin. Maksuerissä alennus säilyy vain, jos pyydät niitä ilmoitusta jättäessäsi ja annat vakuuden (pankkitakauksen tai takausvakuutustodistuksen): useimmille omistajille keino säilyttää alennus on maksaa vero ilmoituksen mukana.
Miten korotus tulee sinulle?
Erillisellä kirjeellä, kun verottaja perii sen: ilmoituksen täyttöohjeet eivät mainitse sitä, etkä laske sitä itse. Verottaja aloittaa menettelyn omasta aloitteestaan: ensin ehdotus, johon sinulla on aikaa vastata, sitten korotuksen määräyspäätös. Sillä on kuusi kuukautta menettelyn alkamisesta, ei siitä päivästä, jona jätät ilmoituksen.
Maksuaika, jonka kuluessa myös neljänneksen alennus säilyy, alkaa määräyspäätöksestä, ei ehdotuksesta. Verottajan oman käsikirjan yritystä koskevassa esimerkissä määräyspäätöksessä mainitaan alennettu summa; oletamme, että sama pätee Modelo 210:een. Maksa tuon ajan kuluessa päätöksen maksulomakkeella: verottajan kirjeen maksaminen ulkomailta onnistuu kortilla, tilisiirtona tai espanjalaisessa pankissa.
Huomio
Jokainen verottajan tiedoksianto näkyy myös sen sähköisessä postilaatikossa, DEHú-palvelussa. Pidä osoitteesi ajan tasalla ja lue sivumme verottajan kirjeistä: määräaika lasketaan siitä päivästä, jona kirje katsotaan toimitetuksi, ja jos se menee ohi, menetät neljänneksen alennuksen.
Emme löytäneet virallista tietoa siitä, kuinka kauan kirjeen tulo yleensä kestää. Säilytä todisteet ilmoituksen jättämisestä ja maksusta vähintään ne neljä vuotta, jotka verottajalla on aikaa periä.
Miten myöhässä oleva Modelo 210 jätetään?
Yksi kerrallaan ja, sikäli kuin näemme, samalla lomakkeella kuin ajallaan jätetty ilmoitus: verottajan ohjeissa ei ole mitään erityistä myöhässä jätetylle.
- 1Listaa, mitä puuttuu. Vuokraamattomasta asunnosta: yksi ilmoitus verovuotta, omistajaa ja asuntoa kohti. Vuokrista voi tulla useita ilmoituksia vuodessa, kullakin oma ilmoitusaikansa; myynnillä on omansa. Laki edellyttää, että jokaisessa myöhässä olevassa ilmoituksessa mainitaan sen kausi ja että se sisältää vain tuon kauden: vuosia ei voi yhdistää.
- 2Käytä kunkin vuoden sääntöjä: kyseisen verovuoden verokantoja, ei tämän vuoden. Verottajan verkkolomakkeet kattavat verovuodet verovuodesta 2019 alkaen.
- 3Täytä lomake: 1. tammikuuta 2027 alkaen jätetyissä ilmoituksissa käytetään uutta lomaketta verovuodesta riippumatta. Modelo 210 PDF -oppaamme käy sen läpi kenttä kentältä.
- 4Jätä ja maksa samalla kertaa: suoraveloitus on käytettävissä vain ilmoitusajan kuluessa, joten se ei käy. Ilman espanjalaista verkkotunnistetta Modelo 210 predeclaración toimii tilisiirrolla ulkomailta; se katsotaan jätetyksi vasta, kun tilisiirto saapuu.
- 5Säilytä todisteet ja seuraa sitten, tuleeko kirje korotuksesta.
Jätämme Modelo 210 -ilmoituksesi
 Jokainen omistaja, joka vuosi
- Sinä hyväksyt ensin
- Kokonaan verkossa
Jos et halua tehdä sitä itse, Modelo 210 on työtämme: laskemme jokaisen rästiin jääneen vuoden ja jätämme sen puolestasi tämän vuoden ilmoituksen kanssa.
Entä jos verottaja kirjoittaa sinulle ensin?
Silloin korotus ei ole enää mahdollinen: olet velkaa veron ja viivästyskoron ilmoitusajan päättymisestä alkaen, ja sakko voi seurata. Verottajalla on oma menettelynsä ulkomailla asuville, jotka eivät ole jättäneet ilmoitusta.
- Kun ilmoituksen maksamaton vero on enintään 3 000 €: 50 % siitä.
- Sitä suuremmasta, kun ilmoitusta ei ole jätetty: 50 % – 100 %, koska jättämättä jättäminen katsotaan salaamiseksi. Porrastussääntöjen tulkintamme mukaan se tarkoittaa, kun mitään ei ole jätetty, 75 % ennen alennuksia. Vilpillisin keinoin enintään 150 %.
- Alennukset: 30 % pois, jos et riitauta määräystä (kirjeitse tehtävässä tarkastuksessa riittää, ettet valita), sitten 40 % pois lopusta, jos maksat kokonaan määräajassa valittamatta. Kun lähtökohta on 50 %, tulos on ensin 35 % ja sitten 21 %.
Vertailun vuoksi: ennen kirjettä, kahdentoista kuukauden jälkeen, neljänneksen alennuksella
- Sakko, jos se määrätään
- Ei sakkoa: korotus 14,11 € ja korko kahdentoista kuukauden jälkeiseltä ajalta
Kirjeen jälkeen
- Sakko, jos se määrätään
- 62,70 € ja korko
Kirjeen jälkeen, hyväksytty
- Sakko, jos se määrätään
- 43,89 € ja korko
Kirjeen jälkeen, hyväksytty ja maksettu ajallaan
- Sakko, jos se määrätään
- 26,33 € ja korko
| Kun vero on 125,40 € | Sakko, jos se määrätään |
|---|---|
| Vertailun vuoksi: ennen kirjettä, kahdentoista kuukauden jälkeen, neljänneksen alennuksella | Ei sakkoa: korotus 14,11 € ja korko kahdentoista kuukauden jälkeiseltä ajalta |
| Kirjeen jälkeen | 62,70 € ja korko |
| Kirjeen jälkeen, hyväksytty | 43,89 € ja korko |
| Kirjeen jälkeen, hyväksytty ja maksettu ajallaan | 26,33 € ja korko |
Kirje yhdestä vuodesta: lain tulkintamme mukaan se koskee kyseistä veroa ja kyseistä vuotta, joten muut puuttuvat vuodet voi vielä jättää korotuksella. Emme löytäneet tästä virallista kannanottoa. On myös yksi tapaus, jossa korotusta ei tule lainkaan: kun kuuden kuukauden kuluessa määräyksestä korjaat muut vuodet samojen tosiseikkojen osalta, maksat kokonaan, et valita etkä pyydä oikaisua, eikä määräyksestä seurannut sakkoa. Emme löytäneet mitään siitä, sopiiko tämä omistajaan, joka ei yksinkertaisesti jättänyt ilmoitusta: kysy ennen kuin luotat siihen.
Oli kirje mikä tahansa, siinä on määräaika: katso sivumme verottajan kirjeistä.
Entä jos myöhässä olevasta ilmoituksesta ei ole mitään maksettavaa?
Laskettavaa korotusta ei ole, mutta ilmoituksesta, jossa vero on nolla, on kiinteä sakko: lain mukaan 200 €, puolitettuna 100 €, jos jätät sen ennen kirjettä. Palautusta hakeva ilmoitus muista tuloista kuin myynnistä ei ole myöhässä neljän vuoden kuluessa. Myynnin jälkeen ilmoituksella on oma ilmoitusaikansa tuloksesta riippumatta.
Tämä sakko on se, mitä laki säätää: emme ole löytäneet, miten verottaja soveltaa sitä Modelo 210:een tai mitä se tekee myynnin jälkeisellä myöhässä jätetyllä palautusilmoituksella.
Entä jos jätit ilmoituksen ajoissa mutta et maksanut?
Silloin vero siirtyy perintään, ja korotus on toinen: 5 %, jos maksat kaiken ennen verottajan virallista maksuvaatimusta (providencia de apremio), 10 %, jos maksat tuon vaatimuksen määräajassa, ja 20 % sen jälkeen, lisäksi korko.
- Epäonnistunut suoraveloitus: olet edelleen veron velkaa. Jos epäonnistuminen ei johtunut sinusta (tehty ajoissa, tililtäsi, riittävin varoin, ei peruutettu), korotusta, korkoa tai sakkoa ei tule.
- Palautettu tilisiirto: tilisiirrolla maksettu predeclaración ei ole jätetty, ennen kuin rahat saapuvat. Jos Modelo 210 maksu palautuu, maksa uudelleen; määräajan jälkeen olet myöhässä jätetyn ilmoituksen tilanteessa.
- Myöhässä jättäminen maksamatta: olet velkaa nämä perintäkorotukset verosta myöhästymiskorotuksen lisäksi, ja menetät neljänneksen alennuksen. Lain tulkintamme mukaan maksulykkäyksen pyytäminen ilmoitusta jättäessäsi pitää ne poissa sen käsittelyn ajan; jos pyyntö hylätään, ne palaavat.
Kuinka monelta vuodelta verottaja voi periä Modelo 210:n?
Verottajalla on yleensä neljä vuotta kunkin ilmoitusajan päättymisestä aikaa periä ilmoitus, ja laskenta alkaa alusta aina, kun se tai sinä teet asiassa jotain. Verovuoden 2024 ilmoitus, joka piti jättää viimeistään 31. joulukuuta 2025, on lain tulkintamme mukaan auki 31. joulukuuta 2029 asti, ellei jokin aloita laskentaa alusta.
Siksi puhutaan viidestä verovuodesta: kun ilmoitukset jätetään seuraavana vuonna, viisi on auki yhtä aikaa. Tämä ei ole syy odottaa: kirje tekee lopun korotuksesta, mikä tahansa verottajan toimi aloittaa laskennan alusta, ja tuoreempien vuosien korotus kasvaa, kunnes se on 15 %, ja sen jälkeen niille kertyy korkoa: Modelo 210 aiemmat vuodet -oppaamme käy ne läpi yksi kerrallaan. Vuokraamattoman asunnon osalta menneiden vuosien laskuri näyttää, mitkä vuodet ovat tänään auki.
Näin tarkistimme tämän oppaan
Luimme alla luetellut viralliset lähteet, ja päivitämme oppaan aina, kun säännöt muuttuvat. Tämä on yleistä tietoa, ei henkilökohtaista neuvontaa.
- Ley 58/2003, General Tributaria (arts. 26–28, 62, 66–68, 161, 179, 184, 187, 188, 191 y 198) — luettu 4. marraskuuta 2026
- Real Decreto 939/2005, Reglamento General de Recaudación (art. 38) — luettu 4. marraskuuta 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado) — luettu 3. marraskuuta 2026
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573) — luettu 3. marraskuuta 2026
- Ley 39/2015, del Procedimiento Administrativo Común (art. 30) — luettu 29. lokakuuta 2026
- Orden EHA/1658/2009, domiciliación bancaria (arts. 1 y 6) — luettu 4. marraskuuta 2026
- Agencia Tributaria, Liquidación de recargos por presentación fuera de plazo — luettu 4. marraskuuta 2026
- Agencia Tributaria, Manual práctico de Renta 2021: recargos aplicables — luettu 4. marraskuuta 2026
- Agencia Tributaria, Manual de Sociedades 2025: ejemplo de liquidación del recargo — luettu 4. marraskuuta 2026
- Agencia Tributaria, Regularización por falta de presentación del IRNR — luettu 4. marraskuuta 2026
- Agencia Tributaria, Modelo 210: gestiones e instrucciones — luettu 4. marraskuuta 2026
- Agencia Tributaria, Manual de tributación de no residentes: plazo de presentación — luettu 4. marraskuuta 2026
- Agencia Tributaria, Manual de IRPF 2025: interés de demora — luettu 4. marraskuuta 2026


