 Nytt


Modelo 210 för sent: vad det kostar och vad du gör
Att lämna in Modelo 210 för sent kostar en förseningsavgift, inte böter, om du har skatt att betala och lämnar in innan skattemyndigheten har skrivit till dig. Här ser du vad du betalar i varje skede, hur kravet når dig och hur du tar igen det du har missat.
Av CasitaTax-teamet · Uppdaterad 5 november 2026 · 10 min läsning
I korthet
 Innan något brev har kommit: en förseningsavgift på 1 % av skatten, plus 1 % per hel månad i dröjsmål, och inga böter.
- Efter tolv månader: 15 %, plus dröjsmålsränta från och med då.
- En fjärdedel lägre förseningsavgift om du betalar skatten när du lämnar in och sedan avgiften inom sin betalningstid.
- Efter ett brev: ränta, och böter kan följa, från 50 % av skatten.
- Inget att betala: lagen föreskriver fasta böter, 100 € om du lämnar in innan något brev har kommit.
På den här sidan
Hur mycket kostar det att lämna in Modelo 210 för sent?
Det kostar en andel av beloppet att betala (efter en försäljning det som återstår när köparens 3 % har dragits av), och andelen växer med förseningen: 1 % den första månaden, en procentenhet till per hel månad och 15 % när tolv månader har gått. Förseningsavgiften kommer utöver själva skatten och ersätter de böter du annars hade kunnat få (Ley General Tributaria, art. 27).
Inom den första månaden
- Förseningsavgift
- 1 %
- På 125,40 € i skatt
- 1,25 €
- Med en fjärdedel lägre
- 0,94 €
Efter tre hela månader
- Förseningsavgift
- 4 %
- På 125,40 € i skatt
- 5,02 €
- Med en fjärdedel lägre
- 3,76 €
Efter sex hela månader
- Förseningsavgift
- 7 %
- På 125,40 € i skatt
- 8,78 €
- Med en fjärdedel lägre
- 6,58 €
Efter elva hela månader
- Förseningsavgift
- 12 %
- På 125,40 € i skatt
- 15,05 €
- Med en fjärdedel lägre
- 11,29 €
Efter tolv månader
- Förseningsavgift
- 15 %, plus ränta
- På 125,40 € i skatt
- 18,81 €, plus ränta
- Med en fjärdedel lägre
- 14,11 €, plus ränta
| När du lämnar in | Förseningsavgift | På 125,40 € i skatt | Med en fjärdedel lägre |
|---|---|---|---|
| Inom den första månaden | 1 % | 1,25 € | 0,94 € |
| Efter tre hela månader | 4 % | 5,02 € | 3,76 € |
| Efter sex hela månader | 7 % | 8,78 € | 6,58 € |
| Efter elva hela månader | 12 % | 15,05 € | 11,29 € |
| Efter tolv månader | 15 %, plus ränta | 18,81 €, plus ränta | 14,11 €, plus ränta |
Procentsatserna är desamma för alla deklarationer med skatt att betala: en bostad som inte hyrs ut, hyra eller en försäljning. För en bostad som inte hyrs ut ser du vad din egen skatt blir för ett tidigare år, med det årets satser, i räknaren för missade år. För årets skatt: räknaren för spansk skatt för icke-residenter.
Är det en förseningsavgift eller böter?
En förseningsavgift, om du lämnar in på eget initiativ: lagen anger den i stället för böter. Den går inte längre att få när skattemyndigheten har tagit upp skatteskulden med dig: från och med då kan det bli böter i stället.
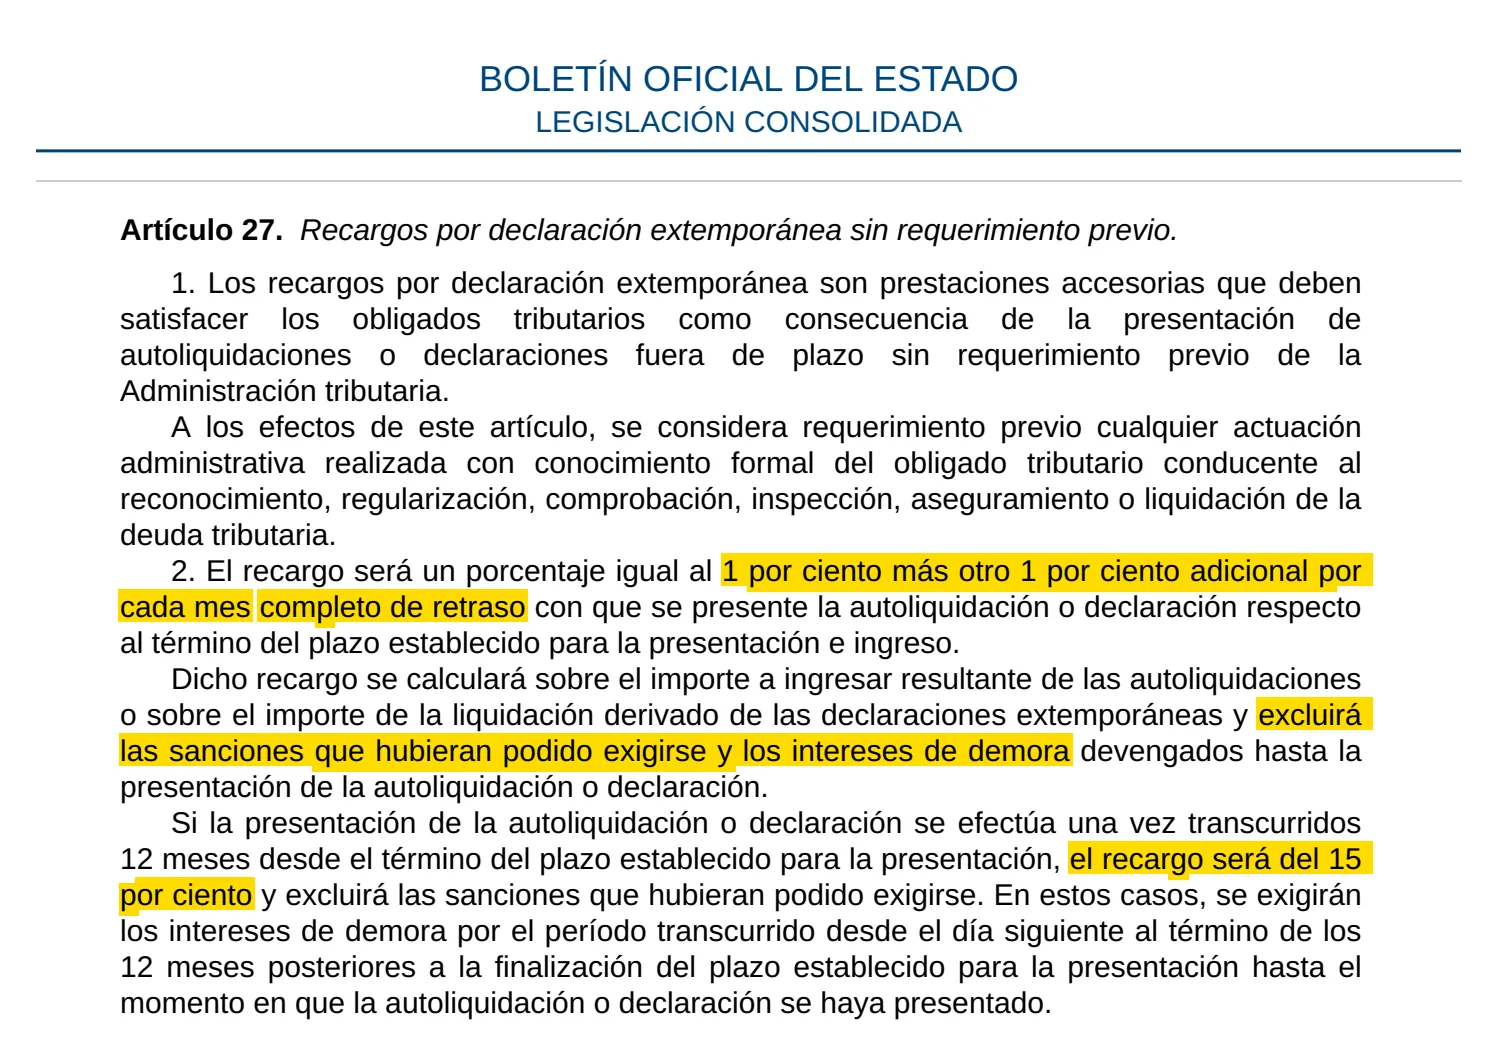
Vad räknas som ett brev? Lagen kallar det requerimiento previo: varje åtgärd från skattemyndigheten, formellt delgiven dig, som syftar till att fastställa, kontrollera eller beräkna skatteskulden. Som vi läser det är det avgörande att den har nått dig formellt, inte om du har svarat. Ett brev i en annan fråga räknas inte nödvändigtvis: kontrollera vad det gäller.
Hur räknas förseningen?
Från slutet av just den deklarationens period, i hela månader: perioderna står i vår guide om Modelo 210 deadline. När en period slutar den sista dagen i en månad flyttas satsen, som vi räknar, den första i varje månad. Ta deklarationen för 2024 för en bostad som inte hyrs ut:
31 december 2025
Sista dagen i perioden: ingen förseningsavgift
Från 1 januari 2026
Förseningsavgift på 1 %
Från 1 februari 2026
Förseningsavgift på 2 %, sedan en procentenhet till varje månad
Från 1 juli 2026
Förseningsavgift på 7 %
Från 1 december 2026
Förseningsavgift på 12 %
Från 1 januari 2027
Förseningsavgift på 15 %, och räntan börjar löpa
Det finns alltså ett steg att undvika: när den tolfte månaden är slut hoppar förseningsavgiften till 15 % och räntan börjar löpa.
När tillkommer ränta på en för sen Modelo 210?
Först efter tolv månader, när du lämnar in innan något brev har kommit och betalar när du lämnar in. Fram till dess ersätter förseningsavgiften räntan. Därefter löper ränta på skatten, dag för dag, från dagen efter de tolv månaderna tills du lämnar in: 4,0625 % per år under 2026, tills en ny budgetlag ändrar den. På 125,40 € i skatt blir det ungefär 5,09 € för ett helt år.
Hur får du förseningsavgiften sänkt med en fjärdedel?
Genom att betala två gånger i tid: förseningsavgiften sänks med 25 % om du uppfyller båda villkoren nedan.
- Skatten, när du lämnar in. Hela deklarationens belopp, samtidigt som deklarationen. Som vi läser det gör en predeclaración som betalas med överföring, ett kort eller en spansk bank båda på samma dag; vägen online med överföring lämnar in först och betalar senare, vilket kanske inte räcker.
- Resten av förseningsavgiften, inom betalningstiden i beslutet om den, i sin helhet.
Missar du den andra betalningen kräver skattemyndigheten tillbaka fjärdedelen. Vid avbetalning behåller du sänkningen bara om du ansöker om avbetalningen när du lämnar in, och med en säkerhet (en bankgaranti eller ett försäkringsintyg): för de flesta ägare är sättet att behålla den att betala skatten tillsammans med deklarationen.
Hur når förseningsavgiften dig?
Med ett separat brev, när skattemyndigheten kräver den: anvisningarna till deklarationen säger ingenting om den, och du räknar inte ut den själv. Skattemyndigheten inleder förfarandet på eget initiativ: först ett förslag, med tid för dig att svara, sedan beslutet om förseningsavgiften. Den har sex månader på sig från det att förfarandet har inletts, inte från den dag du lämnar in.
Betalningstiden, och möjligheten att behålla sänkningen med en fjärdedel, börjar med beslutet, inte med förslaget. I ett exempel med ett företag i myndighetens egen manual anger beslutet det sänkta beloppet; vi räknar med samma sak för en Modelo 210. Betala inom den tiden, mot beslutets betalningsavi: att betala ett brev från skattemyndigheten från utlandet går med kort, med överföring eller på en spansk bank.
Observera
Alla delgivningar från skattemyndigheten syns också i dess elektroniska brevlåda, DEHú. Håll din adress uppdaterad och läs vår sida om brev från skattemyndigheten: tiden löper från den dag ett brev räknas som delgivet, och missar du den förlorar du sänkningen med en fjärdedel.
Vi har inte hittat någon officiell uppgift om hur lång tid brevet brukar ta. Spara beviset på inlämning och betalning i minst de fyra år som skattemyndigheten har på sig att kräva.
Hur lämnar du in en Modelo 210 för sent?
En i taget och, så vitt vi kan se, på samma blankett som en deklaration som lämnas in i tid: skattemyndighetens anvisningar har inget särskilt för en sen deklaration.
- 1Lista vad som saknas. För en bostad som inte hyrs ut: en deklaration per inkomstår, per ägare och per bostad. Hyra kan innebära flera deklarationer per år, var och en med sin egen period; en försäljning har sin egen. Lagen kräver att varje sen deklaration anger sin period och bara innehåller den perioden: du kan inte slå ihop år.
- 2Använd varje års regler: det inkomstårets satser, inte årets. Skattemyndighetens blanketter online täcker inkomstår från och med 2019.
- 3Fyll i blanketten: deklarationer som lämnas in från och med den 1 januari 2027 använder den nya blanketten, oavsett år. Vår guide om att fylla i Modelo 210 går igenom den ruta för ruta.
- 4Lämna in och betala på en gång: autogiro står bara öppet inom en period, så det är inget alternativ. Utan spansk e-legitimation fungerar Modelo 210 predeclaración med en överföring från utlandet; den är inlämnad först när överföringen har kommit fram.
- 5Spara beviset och håll sedan utkik efter ett brev om förseningsavgiften.
Vi lämnar in din Modelo 210
 Varje ägare, varje år
- Du godkänner först
- 100 % online
Vill du hellre slippa göra det själv är Modelo 210 det vi gör: vi räknar ut varje missat år och lämnar in det åt dig, tillsammans med årets.
Vad händer om skattemyndigheten skriver till dig först?
Då går förseningsavgiften inte längre att få: du är skyldig skatten och dröjsmålsränta från slutet av perioden, och böter kan följa. Skattemyndigheten har ett eget förfarande för icke-residenter som inte har lämnat in.
- Upp till 3 000 € i obetald skatt på en deklaration: 50 % av den.
- Över det, utan inlämnad deklaration: 50 % till 100 %, eftersom utebliven deklaration räknas som döljande. Som vi läser graderingsreglerna innebär det, när inget har lämnats in, 75 % före eventuella nedsättningar. Upp till 150 % vid svikliga medel.
- Nedsättningarna: 30 % i nedsättning om du inte bestrider beslutet (vid en granskning per brev räcker det att inte överklaga), sedan 40 % av resten om du betalar allt inom tiden utan att överklaga. Från 50 % blir det 35 % och sedan 21 %.
Som jämförelse: innan något brev, efter tolv månader, en fjärdedel lägre
- Böter, om det blir några
- Inga böter: en förseningsavgift på 14,11 €, plus ränta efter de tolv månaderna
Efter ett brev
- Böter, om det blir några
- 62,70 €, plus ränta
Efter ett brev, godtaget
- Böter, om det blir några
- 43,89 €, plus ränta
Efter ett brev, godtaget och betalt i tid
- Böter, om det blir några
- 26,33 €, plus ränta
| På 125,40 € i skatt | Böter, om det blir några |
|---|---|
| Som jämförelse: innan något brev, efter tolv månader, en fjärdedel lägre | Inga böter: en förseningsavgift på 14,11 €, plus ränta efter de tolv månaderna |
| Efter ett brev | 62,70 €, plus ränta |
| Efter ett brev, godtaget | 43,89 €, plus ränta |
| Efter ett brev, godtaget och betalt i tid | 26,33 €, plus ränta |
Ett brev om ett år: som vi läser lagen gäller det den skatten och det året, så de andra saknade åren kan fortfarande lämnas in med förseningsavgift. Vi har inte hittat något officiellt uttalande om detta. Det finns också ett fall utan någon förseningsavgift alls: när du, inom sex månader från ett beslut, rättar andra år för identiska omständigheter, betalar allt, inte överklagar eller begär rättelse, och beslutet inte medförde några böter. Vi har inte hittat något som säger om det passar en ägare som helt enkelt inte har lämnat in: fråga innan du förlitar dig på det.
Vilket brev det än är har det en tidsfrist: se vår sida om brev från skattemyndigheten.
Vad händer om din sena deklaration inte har något att betala?
Det finns ingen förseningsavgift att räkna ut, men en deklaration med noll i skatt har fasta böter: 200 € enligt lagen, halverat till 100 € om du lämnar in innan något brev har kommit. En deklaration om återbetalning av annan inkomst än en försäljning är inte för sen inom sina fyra år. Efter en försäljning har deklarationen en egen period oavsett resultat.
De här böterna är vad lagen föreskriver: vi har inte hittat hur skattemyndigheten tillämpar dem på en Modelo 210, eller vad den gör med en sen återbetalning efter en försäljning.
Vad händer om du lämnade in i tid men inte betalade?
Då går skatten till indrivning, med en annan avgift: 5 % om du betalar allt före skattemyndighetens formella betalningskrav (providencia de apremio), 10 % om du betalar inom tiden i det kravet, och 20 % därefter, plus ränta.
- Ett misslyckat autogiro: du är fortfarande skyldig skatten. Om felet inte var ditt (begärt i tid, från ditt konto, med tillräckligt med pengar, inte återkallat) blir det ingen avgift, ränta eller böter.
- En överföring som skickas tillbaka: en predeclaración som betalas med överföring är inte inlämnad förrän pengarna kommer fram. Om betalningen av Modelo 210 kommer tillbaka, betala igen; efter sista dagen är du i samma läge som vid en sen deklaration.
- Att lämna in för sent utan att betala: du är skyldig de här indrivningsavgifterna på skatten utöver förseningsavgiften, och du förlorar sänkningen med en fjärdedel. Som vi läser lagen håller en ansökan om anstånd när du lämnar in dem borta medan den prövas; avslås den kommer de tillbaka.
Hur många år bakåt kan skattemyndigheten kräva Modelo 210?
Skattemyndigheten har i regel fyra år från slutet av varje period på sig att kräva en deklaration, och räkningen börjar om varje gång den agerar i saken, eller du gör det. Deklarationen för 2024, som skulle lämnas in senast 31 december 2025, står öppen till 31 december 2029, som vi läser lagen, om inget får räkningen att börja om.
Därför talar man om fem inkomstår: med deklarationer som lämnas in året efter är fem öppna samtidigt. Det är inget skäl att vänta: ett brev gör slut på förseningsavgiften, varje åtgärd från skattemyndigheten får räkningen att börja om, och de senare åren fortsätter att klättra upp till 15 % och drar sedan ränta: vår guide om Modelo 210 tidigare år går igenom dem ett i taget. För en bostad som inte hyrs ut visar räknaren för missade år vilka år som är öppna i dag.
Så har vi faktagranskat guiden
Vi har läst de officiella texterna nedan och uppdaterar guiden när reglerna ändras. Det här är allmän information, inte rådgivning om just din situation.
- Ley 58/2003, General Tributaria (arts. 26–28, 62, 66–68, 161, 179, 184, 187, 188, 191 y 198) — läst den 4 november 2026
- Real Decreto 939/2005, Reglamento General de Recaudación (art. 38) — läst den 4 november 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado) — läst den 3 november 2026
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573) — läst den 3 november 2026
- Ley 39/2015, del Procedimiento Administrativo Común (art. 30) — läst den 29 oktober 2026
- Orden EHA/1658/2009, domiciliación bancaria (arts. 1 y 6) — läst den 4 november 2026
- Agencia Tributaria, Liquidación de recargos por presentación fuera de plazo — läst den 4 november 2026
- Agencia Tributaria, Manual práctico de Renta 2021: recargos aplicables — läst den 4 november 2026
- Agencia Tributaria, Manual de Sociedades 2025: ejemplo de liquidación del recargo — läst den 4 november 2026
- Agencia Tributaria, Regularización por falta de presentación del IRNR — läst den 4 november 2026
- Agencia Tributaria, Modelo 210: gestiones e instrucciones — läst den 4 november 2026
- Agencia Tributaria, Manual de tributación de no residentes: plazo de presentación — läst den 4 november 2026
- Agencia Tributaria, Manual de IRPF 2025: interés de demora — läst den 4 november 2026


