 Nyt


Modelo 210 for sent: hvad det koster, og hvad du skal gøre
Indsender du Modelo 210 for sent, koster det et tillæg, ikke en bøde, hvis du har skat at betale og indsender, før skattemyndighederne skriver til dig. Her er, hvad du betaler på hvert trin, hvordan regningen når dig, og hvordan du indhenter det, der mangler.
Af CasitaTax-teamet · Opdateret den 5. november 2026 · 11 min. læsetid
Kort fortalt
 Før et brev: et tillæg på 1 % af skatten plus 1 % pr. hel måneds forsinkelse og ingen bøde.
- Efter tolv måneder: 15 % og derefter morarenter.
- En fjerdedel mindre i tillæg, hvis du betaler skatten, når du indsender, og derefter tillægget inden for dets betalingsperiode.
- Efter et brev: renter, og der kan følge en bøde fra 50 % af skatten.
- Intet at betale: Loven foreskriver en fast bøde, 100 €, hvis du indsender før et brev.
På denne side
Hvad koster det at indsende Modelo 210 for sent?
Det koster en andel af det beløb, du skal betale (efter et salg det, der er tilbage, når køberens 3 % er trukket fra), og andelen vokser med forsinkelsen: 1 % i den første måned, ét procentpoint mere for hver hele måned og derefter 15 %, når der er gået tolv måneder. Tillægget kommer oven i selve skatten og træder i stedet for den bøde, du ellers kunne risikere (Ley General Tributaria, art. 27).
Inden for den første måned
- Tillæg
- 1 %
- Af 125,40 € i skat
- 1,25 €
- Med en fjerdedel mindre
- 0,94 €
Efter tre hele måneder
- Tillæg
- 4 %
- Af 125,40 € i skat
- 5,02 €
- Med en fjerdedel mindre
- 3,76 €
Efter seks hele måneder
- Tillæg
- 7 %
- Af 125,40 € i skat
- 8,78 €
- Med en fjerdedel mindre
- 6,58 €
Efter elleve hele måneder
- Tillæg
- 12 %
- Af 125,40 € i skat
- 15,05 €
- Med en fjerdedel mindre
- 11,29 €
Efter tolv måneder
- Tillæg
- 15 % plus renter
- Af 125,40 € i skat
- 18,81 € plus renter
- Med en fjerdedel mindre
- 14,11 € plus renter
| Når du indsender | Tillæg | Af 125,40 € i skat | Med en fjerdedel mindre |
|---|---|---|---|
| Inden for den første måned | 1 % | 1,25 € | 0,94 € |
| Efter tre hele måneder | 4 % | 5,02 € | 3,76 € |
| Efter seks hele måneder | 7 % | 8,78 € | 6,58 € |
| Efter elleve hele måneder | 12 % | 15,05 € | 11,29 € |
| Efter tolv måneder | 15 % plus renter | 18,81 € plus renter | 14,11 € plus renter |
Procentsatserne er de samme for alle selvangivelser med skat at betale: en bolig, der ikke udlejes, leje eller et salg. For en bolig, der ikke udlejes, viser beregneren for manglende år, hvad din egen skat bliver for et tidligere år, med det års satser. For dette års skat: beregneren for spansk skat for ikke-residenter.
Er det et tillæg eller en bøde?
Et tillæg, hvis du indsender af egen drift: Loven fastsætter det i stedet for enhver bøde. Muligheden forsvinder, når skattemyndighederne har taget fat på skattegælden over for dig: Derfra kan der i stedet komme en bøde.
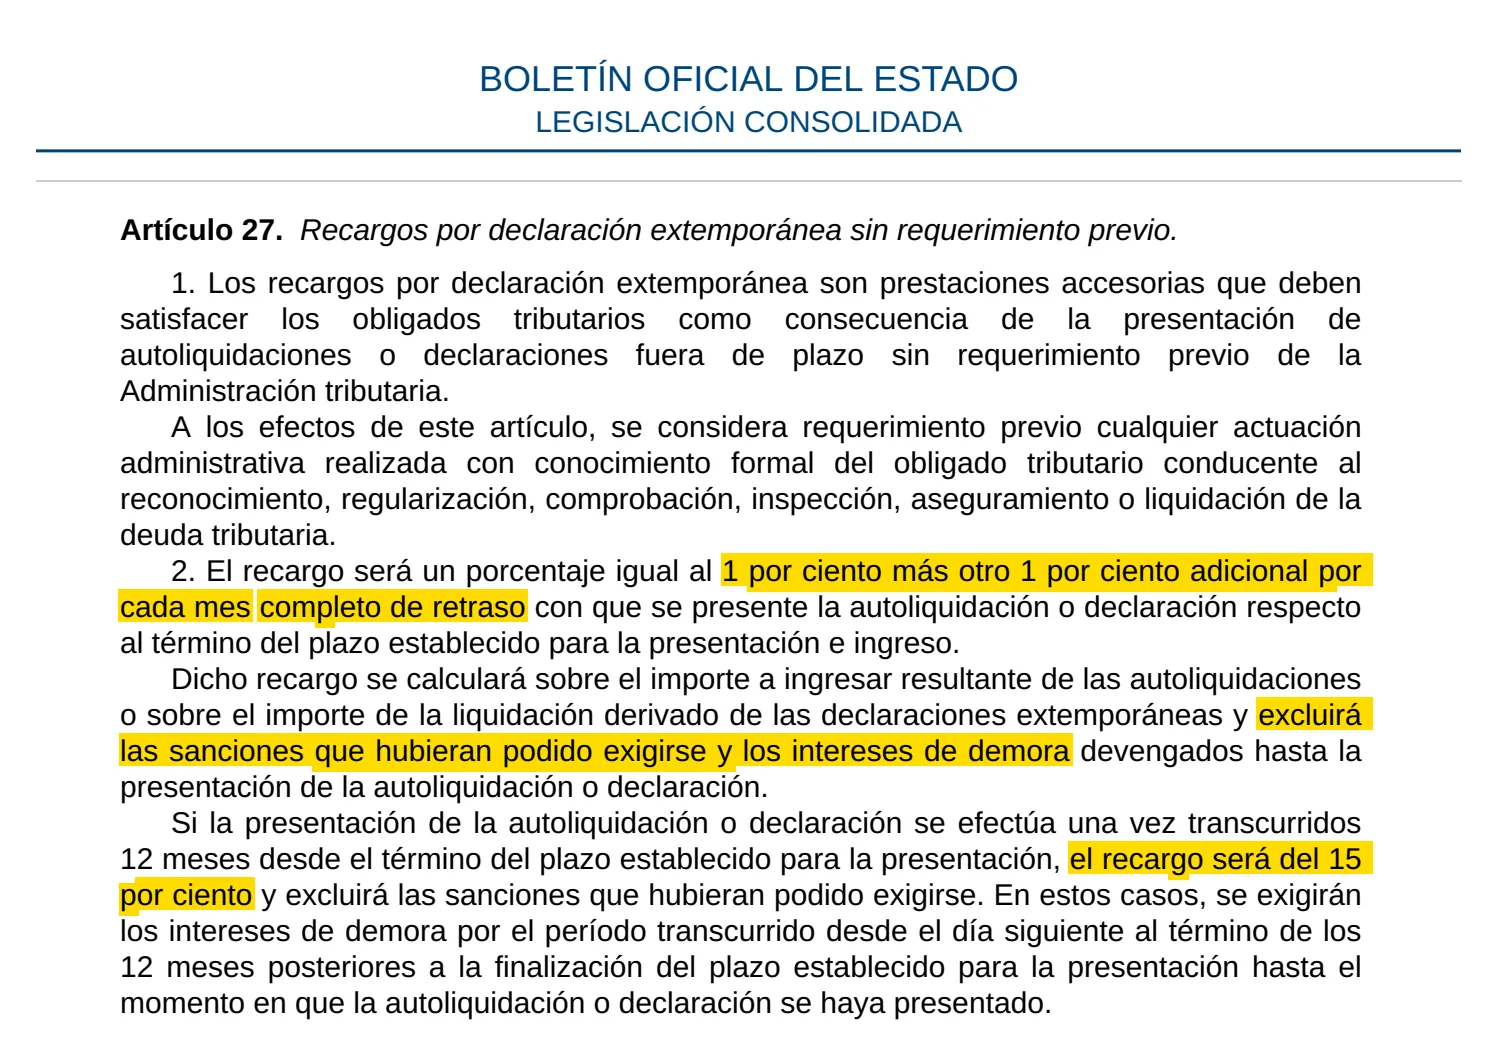
Hvad tæller som et brev? Loven kalder det et requerimiento previo: enhver handling fra skattemyndighederne, som du formelt har fået kendskab til, og som sigter mod at fastslå, kontrollere eller fastsætte skattegælden. Som vi læser det, er det afgørende, at den formelt er nået frem til dig, ikke om du har svaret. Et brev om en anden sag tæller ikke nødvendigvis: Tjek, hvad det drejer sig om.
Hvordan tælles forsinkelsen?
Fra udgangen af den pågældende selvangivelses egen indsendelsesperiode, i hele måneder: Perioderne står i vores guide til Modelo 210 deadline. Slutter en periode den sidste dag i en måned, rykker satsen, som vi tæller, den første i hver måned. Tag selvangivelsen for 2024 for en bolig, der ikke udlejes:
31. december 2025
Sidste dag i perioden: intet tillæg
Fra den 1. januar 2026
Tillæg på 1 %
Fra den 1. februar 2026
Tillæg på 2 %, derefter ét procentpoint mere hver måned
Fra den 1. juli 2026
Tillæg på 7 %
Fra den 1. december 2026
Tillæg på 12 %
Fra den 1. januar 2027
Tillæg på 15 %, og renterne begynder at løbe
Der er altså et trin, du bør undgå: Fra udgangen af den tolvte måned springer tillægget til 15 %, og renterne begynder at løbe.
Hvornår kommer der renter på en for sen Modelo 210?
Kun efter tolv måneder, når du indsender før et brev og betaler, når du indsender. Indtil da træder tillægget i stedet for renter. Derefter løber der renter af skatten, dag for dag, fra dagen efter de tolv måneder, og til du indsender: 4,0625 % om året i 2026, indtil en ny finanslov ændrer satsen. Af 125,40 € i skat er det omkring 5,09 € for et helt år.
Hvordan får du tillægget sat ned med en fjerdedel?
Ved at betale to gange til tiden: Tillægget falder med 25 %, hvis du opfylder begge betingelser nedenfor.
- Skatten, når du indsender. Hele selvangivelsens beløb, samtidig med selvangivelsen. Som vi læser det, klarer en predeclaración betalt med overførsel, et kort eller en spansk bank begge dele på én dag; onlinevejen med overførsel indsender først og betaler bagefter, og det opfylder måske ikke betingelsen.
- Resten af tillægget, inden for betalingsperioden i afgørelsen om tillægget, hele beløbet.
Betaler du ikke anden gang, kræver skattemyndighederne fjerdedelen tilbage. Ratebetaling bevarer nedsættelsen kun, hvis du beder om den, når du indsender, og stiller sikkerhed (en bankgaranti eller et kautionsforsikringsbevis): For de fleste ejere er vejen til at beholde den at betale skatten sammen med selvangivelsen.
Hvordan når tillægget frem til dig?
Med et særskilt brev, når skattemyndighederne kræver det: Vejledningen til selvangivelsen nævner det ikke, og du skal ikke selv regne det ud. Skattemyndighederne indleder selv sagen: først et forslag med tid til, at du kan svare, derefter afgørelsen om tillægget. De har seks måneder, fra sagen er indledt, ikke fra den dag, du indsender.
Perioden til at betale, og til at beholde nedsættelsen, åbner med afgørelsen, ikke med forslaget. I et eksempel om en virksomhed i skattemyndighedernes egen vejledning står det nedsatte beløb i afgørelsen; vi forventer det samme for en Modelo 210. Betal inden for den periode med afgørelsens indbetalingskort: at betale et brev fra skattemyndighederne fra udlandet kan ske med kort, med overførsel eller i en spansk bank.
Vær opmærksom
Alle meddelelser fra skattemyndighederne vises også i deres elektroniske postkasse, DEHú. Hold din adresse opdateret, og læs vores side om breve fra skattemyndighederne: Perioden løber fra den dag, et brev anses for modtaget, og overskrider du den, mister du nedsættelsen med en fjerdedel.
Vi har ikke fundet noget officielt tal for, hvor lang tid brevet normalt er om at komme. Gem beviset for indsendelse og betaling i mindst de fire år, skattemyndighederne har til at kræve selvangivelsen.
Hvordan indsender du en for sen Modelo 210?
Én ad gangen og, så vidt vi kan se, på samme blanket som en selvangivelse indsendt til tiden: Skattemyndighedernes vejledning har intet særligt om en for sen.
- 1Lav en liste over det, der mangler. For en bolig, der ikke udlejes: én selvangivelse pr. skatteår, pr. ejer og pr. bolig. Leje kan betyde flere selvangivelser om året, hver med sin egen periode; et salg har sin egen. Loven kræver, at hver for sen selvangivelse angiver sin periode og kun indeholder den periode: Du kan ikke samle flere år.
- 2Brug hvert års regler: det skatteårs satser, ikke dette års. Skattemyndighedernes onlineblanketter dækker skatteår fra 2019 og frem.
- 3Udfyld blanketten: Selvangivelser, der indsendes fra den 1. januar 2027, bruger den nye blanket, uanset året. Vores guide til Modelo 210 PDF gennemgår den felt for felt.
- 4Indsend og betal på én gang: Direkte debitering står kun åben inden for en periode, så den er ikke en mulighed. Uden spansk onlineadgang fungerer Modelo 210 predeclaración med en overførsel fra udlandet; den er først indsendt, når overførslen er fremme.
- 5Gem beviset, og hold derefter øje med et brev om tillægget.
Vi indsender din Modelo 210
 Hver ejer, hvert år
- Du godkender, før vi indsender
- 100 % online
Vil du hellere slippe for at gøre det selv, er Modelo 210 det, vi laver: Vi regner hvert manglende år ud og indsender det for dig sammen med dette års.
Hvad hvis skattemyndighederne skriver til dig først?
Så er tillægget ikke længere en mulighed: Du skylder skatten og morarenter fra periodens udgang, og der kan følge en bøde. Skattemyndighederne har en særlig procedure for ikke-residenter, der ikke har indsendt.
- Op til 3.000 € i ubetalt skat på en selvangivelse: 50 % af den.
- Derover, uden indsendt selvangivelse: 50 % til 100 %, da det at undlade at indsende regnes som at skjule oplysninger. Som vi læser reglerne for udmåling, betyder det 75 % før enhver nedsættelse, når intet er indsendt. Op til 150 % ved svigagtige midler.
- Nedsættelserne: 30 % mindre, hvis du ikke anfægter ansættelsen (ved en kontrol pr. brev er det nok ikke at klage), og derefter 40 % mindre af resten, hvis du betaler det hele inden for perioden uden at klage. Fra 50 % bliver det 35 % og derefter 21 %.
Til sammenligning: før et brev, efter tolv måneder, en fjerdedel mindre
- Bøde, hvis der kommer en
- Ingen bøde: et tillæg på 14,11 € plus renter efter de tolv måneder
Efter et brev
- Bøde, hvis der kommer en
- 62,70 € plus renter
Efter et brev, accepteret
- Bøde, hvis der kommer en
- 43,89 € plus renter
Efter et brev, accepteret og betalt til tiden
- Bøde, hvis der kommer en
- 26,33 € plus renter
| Af 125,40 € i skat | Bøde, hvis der kommer en |
|---|---|
| Til sammenligning: før et brev, efter tolv måneder, en fjerdedel mindre | Ingen bøde: et tillæg på 14,11 € plus renter efter de tolv måneder |
| Efter et brev | 62,70 € plus renter |
| Efter et brev, accepteret | 43,89 € plus renter |
| Efter et brev, accepteret og betalt til tiden | 26,33 € plus renter |
Et brev om ét år: Som vi læser loven, gælder det den skat og det år, så de andre manglende år stadig kan indsendes med et tillæg. Vi har ikke fundet nogen officiel udtalelse om det. Der er også ét tilfælde helt uden tillæg: når du inden for seks måneder efter en ansættelse retter andre år for identiske forhold, betaler det hele, ikke klager eller beder om berigtigelse, og den ansættelse ikke førte til en bøde. Vi har ikke fundet noget om, hvorvidt det passer på en ejer, der blot ikke har indsendt: Spørg, før du regner med det.
Uanset hvad brevet handler om, har det en frist: Se vores side om breve fra skattemyndighederne.
Hvad hvis din for sene selvangivelse ikke har noget at betale?
Der er intet tillæg at regne ud, men en selvangivelse med nul i skat har en fast bøde: 200 € efter loven, halveret til 100 €, hvis du indsender før et brev. En selvangivelse med krav om tilbagebetaling for anden indkomst end et salg er ikke for sen inden for sine fire år. Efter et salg har selvangivelsen sin egen periode, uanset resultatet.
Denne bøde er det, loven foreskriver: Vi har ikke fundet ud af, hvordan skattemyndighederne anvender den på en Modelo 210, eller hvad de gør med et for sent krav om tilbagebetaling efter et salg.
Hvad hvis du indsendte til tiden, men ikke betalte?
Så går skatten til inddrivelse med et andet tillæg: 5 %, hvis du betaler det hele før skattemyndighedernes formelle betalingspåkrav (providencia de apremio), 10 %, hvis du betaler inden for påkravets frist, og derefter 20 % plus renter.
- En mislykket direkte debitering: Du skylder stadig skatten. Var fejlen ikke din (bestilt i tide, fra din konto, med penge nok, ikke annulleret), kommer der hverken tillæg, renter eller bøde.
- En overførsel sendt retur: En predeclaración betalt med overførsel er først indsendt, når pengene er fremme. Hvis din betaling af Modelo 210 kommer retur, så betal igen; efter fristen er du i samme situation som med en for sen selvangivelse.
- For sen indsendelse uden betaling: Du skylder disse inddrivelsestillæg af skatten ud over tillægget for for sen indsendelse, og du mister nedsættelsen med en fjerdedel. Som vi læser loven, holder en anmodning om henstand, når du indsender, dem væk, mens den behandles; bliver den afvist, kommer de tilbage.
Hvor mange år tilbage kan skattemyndighederne kræve Modelo 210?
Skattemyndighederne har som hovedregel fire år fra udgangen af hver periode til at kræve en selvangivelse, og tællingen begynder forfra, hver gang de foretager sig noget i sagen, eller du gør. Selvangivelsen for 2024, der skulle indsendes senest den 31. december 2025, står åben indtil den 31. december 2029, som vi læser loven, medmindre noget får tællingen til at begynde forfra.
Derfor taler man om fem skatteår: Når selvangivelser indsendes året efter, er fem åbne på samme tid. Det er ingen grund til at vente: Et brev afslutter muligheden for tillægget, enhver handling fra skattemyndighederne får tællingen til at begynde forfra, og de nyeste år stiger fortsat op til 15 % og får derefter renter: Når du indhenter Modelo 210 tidligere år, tager du dem ét ad gangen. For en bolig, der ikke udlejes, viser beregneren for manglende år, hvilke år der står åbne i dag.
Sådan har vi tjekket guiden
Vi har læst de officielle tekster nedenfor og opdaterer guiden, når reglerne ændres. Guiden er generel information og ikke rådgivning om din konkrete situation.
- Ley 58/2003, General Tributaria (arts. 26–28, 62, 66–68, 161, 179, 184, 187, 188, 191 y 198) — læst den 4. november 2026
- Real Decreto 939/2005, Reglamento General de Recaudación (art. 38) — læst den 4. november 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado) — læst den 3. november 2026
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573) — læst den 3. november 2026
- Ley 39/2015, del Procedimiento Administrativo Común (art. 30) — læst den 29. oktober 2026
- Orden EHA/1658/2009, domiciliación bancaria (arts. 1 y 6) — læst den 4. november 2026
- Agencia Tributaria, Liquidación de recargos por presentación fuera de plazo — læst den 4. november 2026
- Agencia Tributaria, Manual práctico de Renta 2021: recargos aplicables — læst den 4. november 2026
- Agencia Tributaria, Manual de Sociedades 2025: ejemplo de liquidación del recargo — læst den 4. november 2026
- Agencia Tributaria, Regularización por falta de presentación del IRNR — læst den 4. november 2026
- Agencia Tributaria, Modelo 210: gestiones e instrucciones — læst den 4. november 2026
- Agencia Tributaria, Manual de tributación de no residentes: plazo de presentación — læst den 4. november 2026
- Agencia Tributaria, Manual de IRPF 2025: interés de demora — læst den 4. november 2026


