 Nouveau


Modelo 210 en retard : ce que cela coûte, et que faire
Modelo 210 en retard : cela coûte une majoration, pas une sanction, si vous avez un impôt à payer et déposez avant que l’administration fiscale ne vous écrive. Voici ce que vous payez à chaque étape, comment la facture vous parvient et comment régulariser.
Par l’équipe CasitaTax · Mis à jour le 5 novembre 2026 · 12 min de lecture
En bref
 Avant tout courrier : une majoration de 1 % de l’impôt, plus 1 % par mois entier de retard, et aucune sanction.
- Au-delà de douze mois : 15 %, plus des intérêts de retard à partir de là.
- Un quart en moins sur la majoration si vous payez l’impôt au moment du dépôt, puis la majoration dans son délai.
- Après un courrier : des intérêts, et une sanction peut suivre, à partir de 50 % de l’impôt.
- Rien à payer : la loi prévoit une amende fixe, 100 € si vous déposez avant tout courrier.
Sommaire
Combien coûte un Modelo 210 déposé en retard ?
Une part du montant à payer (après une vente, ce qui reste une fois déduits les 3 % retenus par l’acheteur), qui augmente avec le retard : 1 % le premier mois, un point de plus par mois entier, puis 15 % une fois douze mois écoulés. Cette majoration s’ajoute à l’impôt lui-même et remplace la sanction que vous pourriez sinon encourir (Ley General Tributaria, art. 27).
Pendant le premier mois
- Majoration
- 1 %
- Sur 125,40 € d’impôt
- 1,25 €
- Avec un quart en moins
- 0,94 €
Après trois mois entiers
- Majoration
- 4 %
- Sur 125,40 € d’impôt
- 5,02 €
- Avec un quart en moins
- 3,76 €
Après six mois entiers
- Majoration
- 7 %
- Sur 125,40 € d’impôt
- 8,78 €
- Avec un quart en moins
- 6,58 €
Après onze mois entiers
- Majoration
- 12 %
- Sur 125,40 € d’impôt
- 15,05 €
- Avec un quart en moins
- 11,29 €
Après douze mois
- Majoration
- 15 %, plus des intérêts
- Sur 125,40 € d’impôt
- 18,81 €, plus des intérêts
- Avec un quart en moins
- 14,11 €, plus des intérêts
| Quand vous déposez | Majoration | Sur 125,40 € d’impôt | Avec un quart en moins |
|---|---|---|---|
| Pendant le premier mois | 1 % | 1,25 € | 0,94 € |
| Après trois mois entiers | 4 % | 5,02 € | 3,76 € |
| Après six mois entiers | 7 % | 8,78 € | 6,58 € |
| Après onze mois entiers | 12 % | 15,05 € | 11,29 € |
| Après douze mois | 15 %, plus des intérêts | 18,81 €, plus des intérêts | 14,11 €, plus des intérêts |
Les pourcentages sont les mêmes pour toute déclaration avec un impôt à payer : logement non loué, loyers ou vente. Pour un logement non loué, ce que représente votre propre impôt pour une année passée, aux taux de cette année-là : le calculateur des années en retard. Pour celui de cette année, le simulateur d’impôt des non-résidents en Espagne.
Est-ce une majoration ou une sanction ?
Une majoration, si vous déposez de votre propre initiative : la loi la prévoit à la place de toute sanction. Elle n’est plus possible dès lors que l’administration fiscale a commencé à traiter avec vous de cette dette d’impôt : à partir de là, une sanction peut s’appliquer à la place.
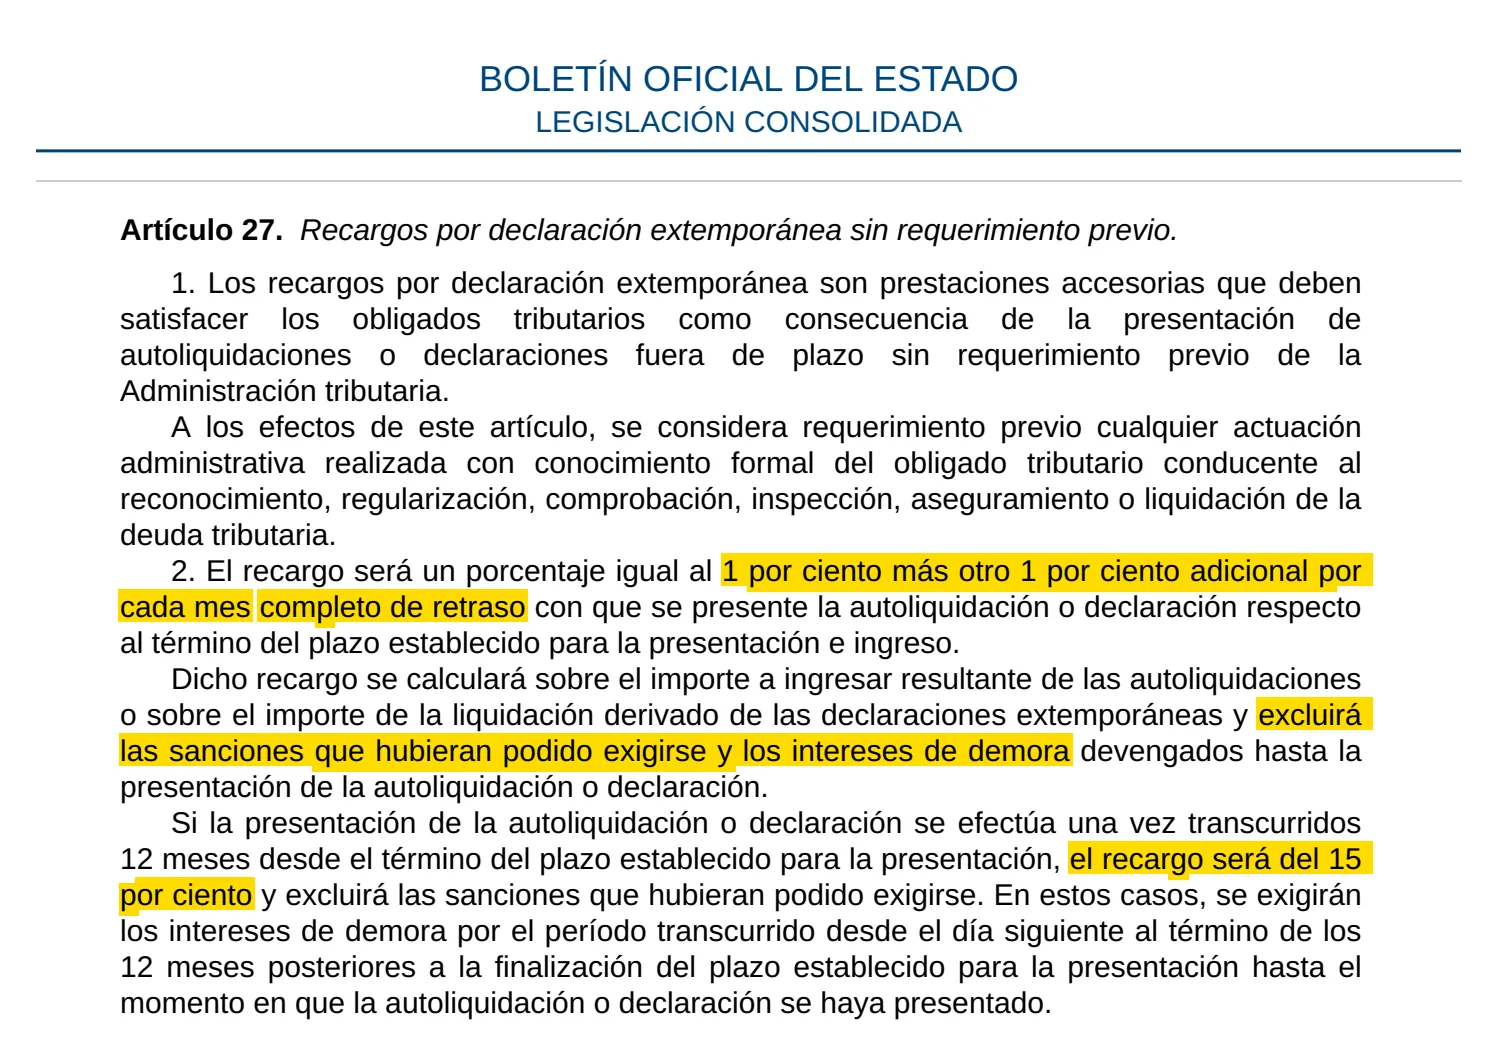
Qu’est-ce qui compte comme un courrier ? La loi parle de requerimiento previo : toute action de l’administration fiscale, portée formellement à votre connaissance, visant à établir, vérifier ou liquider la dette d’impôt. Selon notre lecture, ce qui compte est qu’elle vous soit parvenue formellement, pas que vous y ayez répondu. Un courrier sur un autre sujet ne compte pas forcément : vérifiez ce qu’il concerne.
Comment le retard est-il calculé ?
À partir de la fin de la fenêtre de dépôt de cette déclaration, en mois entiers : les fenêtres sont dans notre guide de la date limite du Modelo 210. Quand une fenêtre se termine le dernier jour d’un mois, d’après notre calcul, le taux change le premier de chaque mois. Prenons la déclaration 2024 d’un logement non loué :
31 décembre 2025
Dernier jour de la fenêtre : pas de majoration
À partir du 1er janvier 2026
Majoration de 1 %
À partir du 1er février 2026
Majoration de 2 %, puis un point de plus chaque mois
À partir du 1er juillet 2026
Majoration de 7 %
À partir du 1er décembre 2026
Majoration de 12 %
À partir du 1er janvier 2027
Majoration de 15 %, et les intérêts commencent
Il y a donc un palier à éviter : à la fin du douzième mois, la majoration passe à 15 % et les intérêts commencent à courir.
Quand des intérêts s’ajoutent-ils à un Modelo 210 en retard ?
Seulement après douze mois, quand vous déposez avant tout courrier et payez au moment du dépôt. Jusque-là, la majoration remplace les intérêts. Ensuite, des intérêts courent sur l’impôt, jour par jour, du lendemain des douze mois jusqu’au dépôt : 4,0625 % par an en 2026, jusqu’à ce qu’une nouvelle loi de finances le modifie. Sur 125,40 € d’impôt, cela fait environ 5,09 € pour une année entière.
Comment réduire la majoration d’un quart ?
En payant deux fois à temps : la majoration baisse de 25 % si vous remplissez les deux conditions ci-dessous.
- L’impôt, au moment du dépôt. Le montant total de la déclaration, en même temps que la déclaration. Selon notre lecture, une predeclaración payée par virement, une carte ou une banque espagnole font les deux le même jour ; la voie en ligne avec un virement dépose d’abord et paie ensuite, ce qui peut ne pas suffire.
- Le reste de la majoration, dans le délai de sa liquidation, en entier.
Si vous manquez le second paiement, l’administration fiscale réclame le quart déduit. Un paiement échelonné ne garde la réduction que si vous le demandez au moment du dépôt, et avec une garantie (une garantie bancaire ou un certificat d’assurance) : pour la plupart des propriétaires, le moyen de la garder est de payer l’impôt avec la déclaration.
Comment la majoration vous parvient-elle ?
Par un courrier séparé, quand l’administration fiscale la réclame : les instructions de la déclaration n’en disent rien, et vous ne la calculez pas vous-même. L’administration fiscale engage la procédure d’elle-même : d’abord une proposition, avec un délai pour répondre, puis la liquidation de la majoration. Elle dispose de six mois une fois la procédure engagée, pas à compter du jour de votre dépôt.
Le délai pour payer, et pour garder le quart en moins, s’ouvre avec la liquidation, pas avec la proposition. Dans un exemple d’un manuel de l’administration fiscale, portant sur une société, la liquidation indique le montant réduit ; nous nous attendons à la même chose pour un Modelo 210. Payez dans ce délai, avec son avis de paiement : payer un courrier de l’administration fiscale depuis l’étranger se fait par carte, par virement ou dans une banque espagnole.
Attention
Toute notification de l’administration fiscale apparaît aussi dans sa boîte électronique, la DEHú. Tenez votre adresse à jour et lisez notre page sur les courriers de l’administration fiscale : le délai court à partir du jour où un courrier est réputé remis, et le manquer vous coûte le quart en moins.
Nous n’avons trouvé aucun chiffre officiel sur le délai habituel de ce courrier. Conservez la preuve du dépôt et du paiement au moins pendant les quatre ans dont dispose l’administration fiscale pour réclamer.
Comment déposer un Modelo 210 en retard ?
Une déclaration à la fois et, pour autant que nous puissions en juger, sur le même formulaire qu’une déclaration déposée à temps : les instructions de l’administration fiscale ne prévoient rien de particulier pour une déclaration en retard.
- 1Listez ce qui manque. Pour un logement non loué : une déclaration par année d’imposition, par propriétaire et par logement. Des loyers peuvent signifier plusieurs déclarations par an, chacune avec sa fenêtre ; une vente a la sienne. La loi exige que chaque déclaration tardive indique sa période et ne contienne que cette période : vous ne pouvez pas regrouper des années.
- 2Appliquez les règles de chaque année : les taux de cette année d’imposition, pas ceux de l’année en cours. Les formulaires en ligne de l’administration fiscale couvrent les années d’imposition à partir de 2019.
- 3Remplissez le formulaire : les déclarations déposées à partir du 1er janvier 2027 utilisent le nouveau formulaire, quelle que soit leur année. Notre guide Modelo 210 en français le parcourt case par case.
- 4Déposez et payez en même temps : le prélèvement n’est ouvert que pendant une fenêtre, il n’est donc pas possible ici. Sans accès en ligne espagnol, la predeclaración du Modelo 210 fonctionne avec un virement depuis l’étranger ; elle n’est déposée qu’une fois le virement arrivé.
- 5Gardez la preuve, puis guettez un courrier sur la majoration.
Nous déposons votre Modelo 210
 Chaque propriétaire, chaque année
- Vous validez avant le dépôt
- 100 % en ligne
Si vous préférez ne pas le faire vous-même, le Modelo 210 est notre métier : nous calculons chaque année manquée et la déposons pour vous, avec celle de l’année en cours.
Et si l’administration fiscale vous écrit la première ?
Alors la majoration n’est plus possible : vous devez l’impôt et des intérêts de retard depuis la fin de la fenêtre, et une sanction peut suivre. L’administration fiscale a une procédure propre pour les non-résidents qui n’ont pas déposé.
- Jusqu’à 3 000 € d’impôt impayé sur une déclaration : 50 % de celui-ci.
- Au-delà, sans déclaration déposée : de 50 % à 100 %, car ne pas déposer compte comme une dissimulation. Selon notre lecture des règles de graduation, sans aucun dépôt cela signifie 75 % avant toute réduction. Jusqu’à 150 % avec des moyens frauduleux.
- Les réductions : 30 % de moins si vous ne contestez pas la liquidation (dans un contrôle par courrier, ne pas faire de recours suffit), puis 40 % de moins sur le reste si vous payez en entier dans le délai sans faire de recours. À partir de 50 %, cela donne 35 %, puis 21 %.
Pour comparer : avant tout courrier, après douze mois, un quart en moins
- Sanction, si elle s’applique
- Pas de sanction : une majoration de 14,11 €, plus des intérêts après les douze mois
Après un courrier
- Sanction, si elle s’applique
- 62,70 €, plus des intérêts
Après un courrier, acceptée
- Sanction, si elle s’applique
- 43,89 €, plus des intérêts
Après un courrier, acceptée et payée à temps
- Sanction, si elle s’applique
- 26,33 €, plus des intérêts
| Sur 125,40 € d’impôt | Sanction, si elle s’applique |
|---|---|
| Pour comparer : avant tout courrier, après douze mois, un quart en moins | Pas de sanction : une majoration de 14,11 €, plus des intérêts après les douze mois |
| Après un courrier | 62,70 €, plus des intérêts |
| Après un courrier, acceptée | 43,89 €, plus des intérêts |
| Après un courrier, acceptée et payée à temps | 26,33 €, plus des intérêts |
Un courrier sur une année : selon notre lecture de la loi, il concerne cet impôt et cette année, de sorte que les autres années manquantes peuvent encore être déposées avec une majoration. Nous n’avons trouvé aucune position officielle à ce sujet. Il existe aussi un cas sans aucune majoration : quand, dans les six mois suivant une liquidation, vous corrigez d’autres années pour des faits identiques, payez en entier, ne faites ni recours ni demande de rectification, et que cette liquidation n’a entraîné aucune sanction. Nous n’avons rien trouvé qui dise si cela convient à un propriétaire qui n’a simplement pas déposé : renseignez-vous avant de vous y fier.
Quel que soit le courrier, il a un délai : voir notre page sur les courriers de l’administration fiscale.
Et si votre déclaration en retard n’a rien à payer ?
Il n’y a pas de majoration à calculer, mais une déclaration à impôt nul entraîne une amende fixe : 200 € selon la loi, réduite de moitié à 100 € si vous déposez avant tout courrier. Une demande de remboursement sur un revenu autre qu’une vente n’est pas en retard pendant ses quatre ans. Après une vente, la déclaration a sa propre fenêtre quel que soit son résultat.
Cette amende est ce que prévoit la loi : nous n’avons pas trouvé comment l’administration fiscale l’applique à un Modelo 210, ni ce qu’elle fait d’un remboursement demandé en retard après une vente.
Et si vous avez déposé à temps sans payer ?
Alors l’impôt passe en recouvrement forcé, avec une autre majoration : 5 % si vous payez tout avant la mise en demeure formelle de l’administration fiscale (providencia de apremio), 10 % si vous payez dans le délai de cette mise en demeure, et 20 % ensuite, plus des intérêts.
- Un prélèvement qui échoue : vous devez toujours l’impôt. Si l’échec ne vous est pas imputable (ordonné à temps, depuis votre compte, avec une provision suffisante, non annulé), aucune majoration, aucun intérêt ni aucune sanction ne s’applique.
- Un virement renvoyé : une predeclaración payée par virement n’est déposée qu’à l’arrivée de l’argent. Si votre paiement du Modelo 210 est renvoyé, payez à nouveau ; après la date limite, vous êtes dans le cas d’une déclaration en retard.
- Déposer en retard sans payer : vous devez ces majorations de recouvrement sur l’impôt en plus de la majoration de retard, et vous perdez le quart en moins. Selon notre lecture de la loi, demander un report au moment du dépôt les tient à distance pendant son examen ; s’il est refusé, elles reviennent.
Sur combien d’années l’administration fiscale peut-elle réclamer le Modelo 210 ?
L’administration fiscale dispose en général de quatre ans à compter de la fin de chaque fenêtre pour réclamer une déclaration, et le décompte repart à zéro chaque fois qu’elle agit sur celle-ci, ou que vous le faites. La déclaration 2024, due au plus tard le 31 décembre 2025, reste ouverte jusqu’au 31 décembre 2029, selon notre lecture de la loi, sauf si quelque chose relance le décompte.
Voilà pourquoi on parle de cinq années d’imposition : avec des déclarations déposées l’année suivante, cinq sont ouvertes en même temps. Ce n’est pas une raison pour attendre : un courrier met fin à la majoration, toute action de l’administration fiscale relance le décompte, et les années les plus récentes continuent de monter jusqu’à 15 %, puis produisent des intérêts : notre guide Modelo 210 années précédentes les passe en revue une à une. Pour un logement non loué, le calculateur des années en retard montre quelles années sont ouvertes aujourd’hui.
Comment nous avons vérifié ce guide
Nous avons consulté les textes officiels ci-dessous et mettons ce guide à jour dès que les règles changent. Il s’agit d’une information générale, et non d’un conseil adapté à votre situation.
- Ley 58/2003, General Tributaria (arts. 26–28, 62, 66–68, 161, 179, 184, 187, 188, 191 y 198) — consulté le 4 novembre 2026
- Real Decreto 939/2005, Reglamento General de Recaudación (art. 38) — consulté le 4 novembre 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado) — consulté le 3 novembre 2026
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573) — consulté le 3 novembre 2026
- Ley 39/2015, del Procedimiento Administrativo Común (art. 30) — consulté le 29 octobre 2026
- Orden EHA/1658/2009, domiciliación bancaria (arts. 1 y 6) — consulté le 4 novembre 2026
- Agencia Tributaria, Liquidación de recargos por presentación fuera de plazo — consulté le 4 novembre 2026
- Agencia Tributaria, Manual práctico de Renta 2021: recargos aplicables — consulté le 4 novembre 2026
- Agencia Tributaria, Manual de Sociedades 2025: ejemplo de liquidación del recargo — consulté le 4 novembre 2026
- Agencia Tributaria, Regularización por falta de presentación del IRNR — consulté le 4 novembre 2026
- Agencia Tributaria, Modelo 210: gestiones e instrucciones — consulté le 4 novembre 2026
- Agencia Tributaria, Manual de tributación de no residentes: plazo de presentación — consulté le 4 novembre 2026
- Agencia Tributaria, Manual de IRPF 2025: interés de demora — consulté le 4 novembre 2026


