 Nytt


Modelo 210 tidigare år: hur långt bakåt, och hur du tar igen dem
Modelo 210 tidigare år går fortfarande att lämna in: skattemyndigheten har 4 år från slutet av varje deklarations period på sig att kräva den, så i dag är inkomståren 2021 till 2025 öppna för en bostad som inte hyrs ut. Här ser du hur gränsen fungerar, vilka regler varje år följer och hur du tar igen dem.
Av CasitaTax-teamet · Uppdaterad 9 november 2026 · 8 min läsning
I korthet
 4 år från slutet av varje period, inte från inkomståret: för en bostad som inte hyrs ut är 2021 till 2025 öppna i dag.
- Räkningen börjar om när skattemyndigheten agerar i fråga om en deklaration, eller när du gör det.
- En deklaration per år och per ägare, var och en med sitt eget års regler, inte dagens.
- Inlämnat före något brev kostar ett tidigare år en förseningsavgift, inte böter.
- Ett år som har preskriberats lämnas inte in: har det ändå betalats kan du begära tillbaka pengarna.
På den här sidan
Vilka år av Modelo 210 behöver du ta igen?
Varje inkomstår då du ägde bostaden och bodde utanför Spanien, och som fortfarande är öppet: för en bostad som inte hyrs ut 2021 till 2025 i dag, som vi läser lagen. En icke-resident ska lämna in en Modelo 210 för vart och ett av de åren, uthyrd bostad eller inte (den som har skatterättslig hemvist i Spanien tar i stället upp den i den spanska inkomstdeklarationen); en bostad som inte hyrs ut beskattas på en schablonintäkt, en andel av taxeringsvärdet, som vi räknar ut i vår guide om att fylla i Modelo 210.
- Varje ägare lämnar in sin egen deklaration: ett par som äger bostaden till hälften var lämnar in två deklarationer per år.
- Året då du köpte eller sålde räknas också, för de dagar du ägde bostaden.
För de senaste åren: håll koll på vilka som redan är försenade. En deklaration är försenad från dagen efter att dess period har stängt: vår guide om Modelo 210 deadline anger varje period.
Hur många år bakåt kan Spanien kräva Modelo 210?
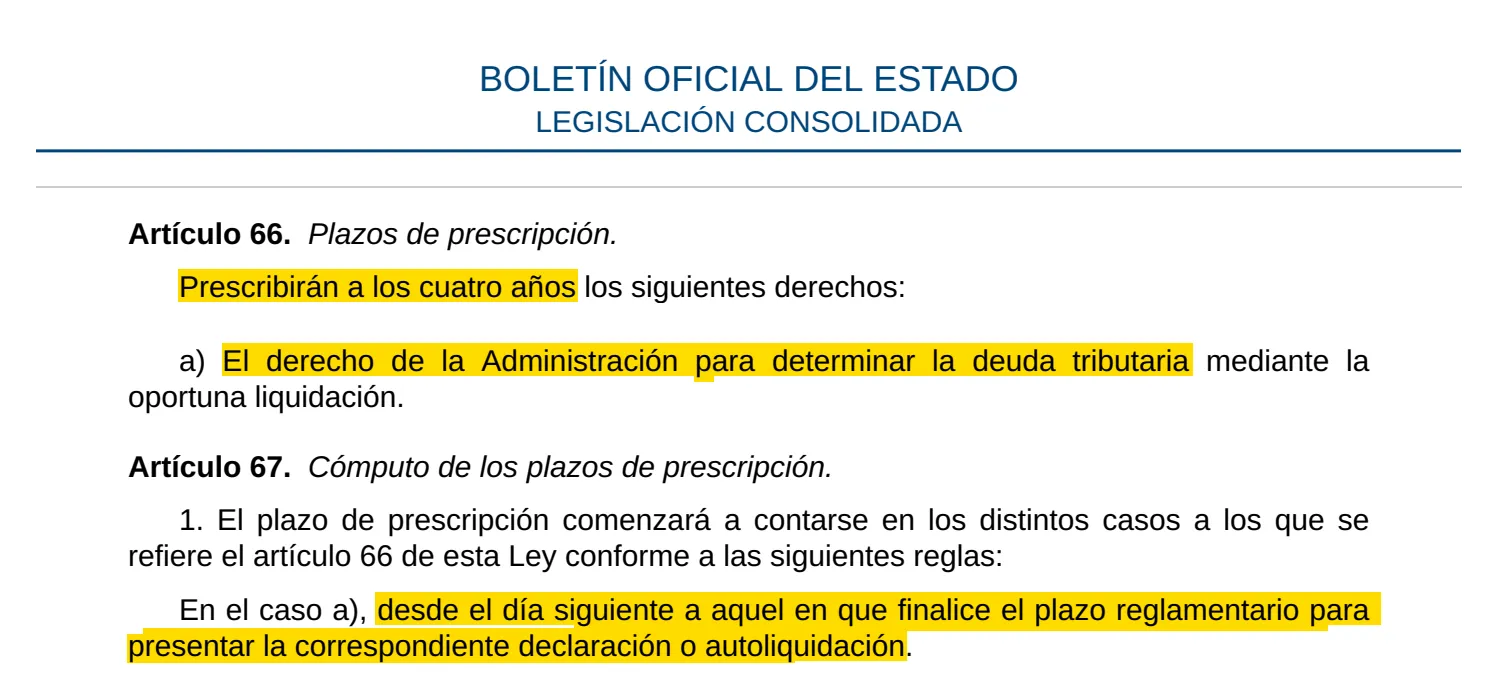
Gränsen är 4 år, räknat från dagen efter slutet av varje deklarations period för inlämning: det är Spaniens preskriptionstid för skatter, prescripción enligt Ley General Tributaria (art. 66 och 67). Tiden räknas per deklaration, inte per inkomstår.
Ta deklarationen för 2024 för en bostad som inte hyrs ut:
31 december 2025
Sista dagen i perioden
Från 1 januari 2026
Försenad: förseningsavgiften börjar på 1 %
Från 1 januari 2027
Förseningsavgift på 15 %, och räntan börjar löpa
Till 31 december 2029
Skattemyndigheten kan fortfarande kräva den, som vi läser lagen, om inte räkningen börjar om
Därför talar man om fem år: eftersom deklarationen för en bostad som inte hyrs ut lämnas in året efter är 5 inkomstår öppna samtidigt. Det äldsta som är öppet i dag, 2021, står öppet till 31 december 2026, som vi läser lagen. De tio år som vissa sidor nämner gäller underskott och avdrag som förs vidare, inte en Modelo 210 som aldrig har lämnats in.
Vad får fyraårsräkningen att börja om?
Varje åtgärd som lagen räknar som ett agerande i fråga om skatten: räkningen avbryts, och 4 nya år börjar löpa från den dagen (art. 68).
- En åtgärd från skattemyndigheten som du formellt delges, och som syftar till att kontrollera eller fastställa skatten: ett brev, en begäran om uppgifter, en kontroll.
- Detsamma, via ett annat land: åtgärder som vidtas utomlands inom ramen för ömsesidigt bistånd mellan skattemyndigheter räknas också.
- Ett överklagande eller en begäran om omprövning, av vilket slag som helst.
- En åtgärd från din sida för att lämna in eller fastställa den skatten.
Får ett inlämnat år räkningen att börja om för ett annat? Som vi läser lagen, nej: en deklaration gäller skatten för sitt eget år, och varje år har sin egen räkning. Vi har inte hittat något officiellt uttalande om detta.
Att vänta är alltså ett dåligt kort att satsa på: ett enda brev får räkningen att börja om för det brevet gäller, och från och med då får den deklarationen inte längre förseningsavgiften: böter kan bli följden i stället. Vad ett brev betyder, och hur lång tid det ger dig: vår sida om brev från skattemyndigheten.
Vad gäller för år som har preskriberats?
Du lämnar inte in dem: preskriptionen släcker skatteskulden, och lagen tillämpar den automatiskt, utan att du behöver begära det (art. 69). För en bostad som inte hyrs ut gäller det 2020 och åren före, som vi läser lagen, om inte räkningen har börjat om för något av dem.
Har ett preskriberat år ändå betalats är betalningen felaktig och kan begäras tillbaka, inom 4 år från betalningen (art. 66 och 221).
Vilka regler gäller för varje tidigare år?
Det årets egna regler, inte dagens: varje deklaration räknas ut efter reglerna, värdet och situationen under sitt eget inkomstår.
- Skattesatsen: 19 % för den som bor i EU, Island, Norge eller Liechtenstein, 24 % för alla andra, under alla år som är öppna i dag. Storbritannien ligger på 24 % sedan brexit. Som vi läser det är det var du bodde som avgör: den sista dagen på året för en bostad som inte hyrs ut, när hyran förföll till betalning för hyra.
- Schablonintäkten för en bostad du inte hyr ut: 1,1 % av taxeringsvärdet där kommunens värden har setts över tillräckligt nyligen, annars 2 %. Vad som räknas som nyligen beror på inkomståret.
- Det årets taxeringsvärde, som kan skilja sig från dagens: det är underlaget för IBI, så som vi läser det står det på varje års IBI-kvitto, som valor catastral (inte det lägre base liquidable).
- De dagar du ägde bostaden, och de dagar den var uthyrd, som dras av från schablonintäkten i proportion.
Räknaren för missade år tillämpar varje års satser för en bostad som inte har hyrts ut. För årets deklaration: räknaren för spansk skatt för icke-residenter.
Vad händer om bostaden var uthyrd vissa år?
Då har de åren deklarationer för hyra, med egna perioder, plus en schablonintäkt för de dagar bostaden inte var uthyrd. För hyra med skatt att betala hade varje kvartal en egen deklaration före 2024; från och med 2024 kan ett års hyra samlas i en deklaration.
Varje deklaration för hyra har sina egna 4 år, räknat från slutet av sin egen period: hyra som deklarerats per kvartal preskriberas kvartal för kvartal, så det äldsta öppna året med hyra är inte detsamma som det äldsta öppna året för en bostad som står tom. Den som bor i EU eller EES drar av kostnaderna för den uthyrda perioden; alla andra beskattas på bruttohyran. Spara kontrakten och kvittona för varje år.
Hur tar du igen flera år av Modelo 210?
År för år, var och en i sin egen deklaration: lagen tillåter inte att en sen deklaration omfattar mer än en period (art. 27).
- 1Lista de öppna år då du ägde bostaden, för varje ägare, och vilka av dem den var uthyrd.
- 2Samla varje års siffror: taxeringsvärdet, dagarna som bostaden ägdes och var uthyrd, var du bodde, samt hyra och kostnader för uthyrda år.
- 3Börja med det senaste försenade året om dess tolfte månad inte har gått ut: förseningsavgiften stiger en procentenhet i månaden och hoppar sedan till 15 % med ränta. De äldre åren ligger redan på 15 %, och räntan på dem löper dag för dag: lämna in dem direkt efteråt. Den ordningen är vår tolkning av skalan.
- 4Fyll i varje deklaration i skattemyndighetens blankett online, som täcker inkomstår från och med 2019; deklarationer som lämnas in från och med den 1 januari 2027 använder den nya blanketten, oavsett år. Utan spansk e-legitimation täcker Modelo 210 predeclaración, som finns för inkomstår från och med 2019, också tidigare år.
- 5Betala varje deklaration när du lämnar in den: autogiro står inte öppet efter perioden, men en överföring från utlandet, ett kort eller en spansk bank går bra; se hur du betalar Modelo 210 från utlandet.
- 6Spara varje bevis på inlämning och betalning, och håll sedan utkik efter breven om förseningsavgifterna.
Vi lämnar in din Modelo 210
 Varje ägare, varje år
- Du godkänner först
- 100 % online
Att ta igen missade år är det vi gör med Modelo 210: vi räknar ut varje öppet år, för varje ägare, och lämnar in dem tillsammans med årets.
Vad kostar det att ta igen tidigare år?
Skatten för varje år, plus en förseningsavgift om du lämnar in innan något brev från skattemyndigheten har kommit: 1 % plus 1 % per hel månad i dröjsmål, sedan 15 % med ränta efter tolv månader, en fjärdedel lägre om du betalar skatten när du lämnar in och förseningsavgiften inom sin betalningstid. Vår guide om Modelo 210 för sent visar varje skede, med ett räkneexempel.
Efter ett brev går förseningsavgiften inte längre att få: du är skyldig ränta från slutet av perioden, och böter kan följa, från 50 % av skatten före nedsättningar. En sen deklaration utan något att betala har ingen förseningsavgift, men lagen föreskriver fasta böter. Skattemyndigheten har ett eget förfarande för icke-residenter som inte har lämnat in.
Vad varje öppet år blir för just din bostad: räknaren för missade år, som lägger till förseningsavgiften och räntan år för år.
Preskriberas obetald skatt för Modelo 210 också?
Ja, med en egen klocka: om du lämnade in en deklaration i tid men inte betalade har skattemyndigheten 4 år från slutet av betalningsperioden på sig att driva in skatten (art. 66 till 68). Räkningen börjar om vid varje indrivningsåtgärd som du delges, vid ett överklagande eller vid en åtgärd från din sida för att betala.
Fram till dess går den obetalda skatten till indrivning, med egna avgifter: vår guide om att lämna in för sent går igenom dem.
Så har vi faktagranskat guiden
Vi har läst de officiella texterna nedan och uppdaterar guiden när reglerna ändras. Det här är allmän information, inte rådgivning om just din situation.
- Ley 58/2003, General Tributaria (arts. 27, 66–69 y 221) — läst den 5 november 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 24 y 25) — läst den 5 november 2026
- Ley 35/2006, del IRPF (art. 85, imputación de rentas inmobiliarias) — läst den 5 november 2026
- Real Decreto Legislativo 2/2004, Ley Reguladora de las Haciendas Locales (art. 65) — läst den 5 november 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado) — läst den 29 oktober 2026
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573) — läst den 3 november 2026
- Agencia Tributaria, Modelo 210: instrucciones — läst den 5 november 2026
- Agencia Tributaria, Modelo 210: gestiones — läst den 5 november 2026
- Agencia Tributaria, Regularización por falta de presentación del IRNR — läst den 5 november 2026


