 Nieuw


Modelo 210 boete? Wat te laat indienen kost, en wat u doet
Modelo 210 boete? Hebt u belasting te betalen en dient u in voordat de belastingdienst u aanschrijft, dan kost te laat indienen een verhoging, geen boete. Dit betaalt u in elke fase, zo komt de rekening bij u terecht en zo haalt u de achterstand in.
Door het CasitaTax-team · Bijgewerkt op 5 november 2026 · 11 min leestijd
In het kort
 Vóór elke brief: een verhoging van 1% van de belasting, plus 1% per volle maand vertraging, en geen boete.
- Na twaalf maanden: 15%, plus vanaf dan vertragingsrente.
- Een kwart korting op de verhoging als u de belasting betaalt wanneer u indient, en daarna de verhoging binnen de termijn ervan.
- Na een brief: rente, en er kan een boete volgen, vanaf 50% van de belasting.
- Niets te betalen: de wet voorziet in een vaste boete, € 100 als u indient vóór elke brief.
Op deze pagina
Hoeveel kost het om het Modelo 210 te laat in te dienen?
Het kost een deel van het te betalen bedrag (na een verkoop: wat overblijft als de inhouding van 3% door de koper eraf is), en dat deel groeit met de vertraging: 1% in de eerste maand, één punt meer per volle maand, en 15% zodra twaalf maanden voorbij zijn. Deze verhoging komt bovenop de belasting zelf en vervangt de boete die u anders kon krijgen (Ley General Tributaria, art. 27).
Binnen de eerste maand
- Verhoging
- 1%
- Op € 125,40 belasting
- € 1,25
- Met een kwart korting
- € 0,94
Na drie volle maanden
- Verhoging
- 4%
- Op € 125,40 belasting
- € 5,02
- Met een kwart korting
- € 3,76
Na zes volle maanden
- Verhoging
- 7%
- Op € 125,40 belasting
- € 8,78
- Met een kwart korting
- € 6,58
Na elf volle maanden
- Verhoging
- 12%
- Op € 125,40 belasting
- € 15,05
- Met een kwart korting
- € 11,29
Na twaalf maanden
- Verhoging
- 15%, plus rente
- Op € 125,40 belasting
- € 18,81, plus rente
- Met een kwart korting
- € 14,11, plus rente
| Wanneer u indient | Verhoging | Op € 125,40 belasting | Met een kwart korting |
|---|---|---|---|
| Binnen de eerste maand | 1% | € 1,25 | € 0,94 |
| Na drie volle maanden | 4% | € 5,02 | € 3,76 |
| Na zes volle maanden | 7% | € 8,78 | € 6,58 |
| Na elf volle maanden | 12% | € 15,05 | € 11,29 |
| Na twaalf maanden | 15%, plus rente | € 18,81, plus rente | € 14,11, plus rente |
De percentages zijn hetzelfde voor elke aangifte met te betalen belasting: een niet-verhuurde woning, huur of een verkoop. Wat uw eigen belasting over een vorig jaar bedraagt voor een niet-verhuurde woning, met de tarieven van dat jaar: de rekenhulp gemiste jaren. Voor dit jaar: de rekenhulp voor de belasting niet-ingezetenen.
Krijgt u een boete of een verhoging?
Een verhoging (ook wel toeslag genoemd), als u uit eigen beweging indient: de wet stelt die in de plaats van elke boete. Die verhoging is niet meer mogelijk zodra de belastingdienst bij u met de belastingschuld aan de slag is gegaan: vanaf dan kan in plaats daarvan een boete gelden.
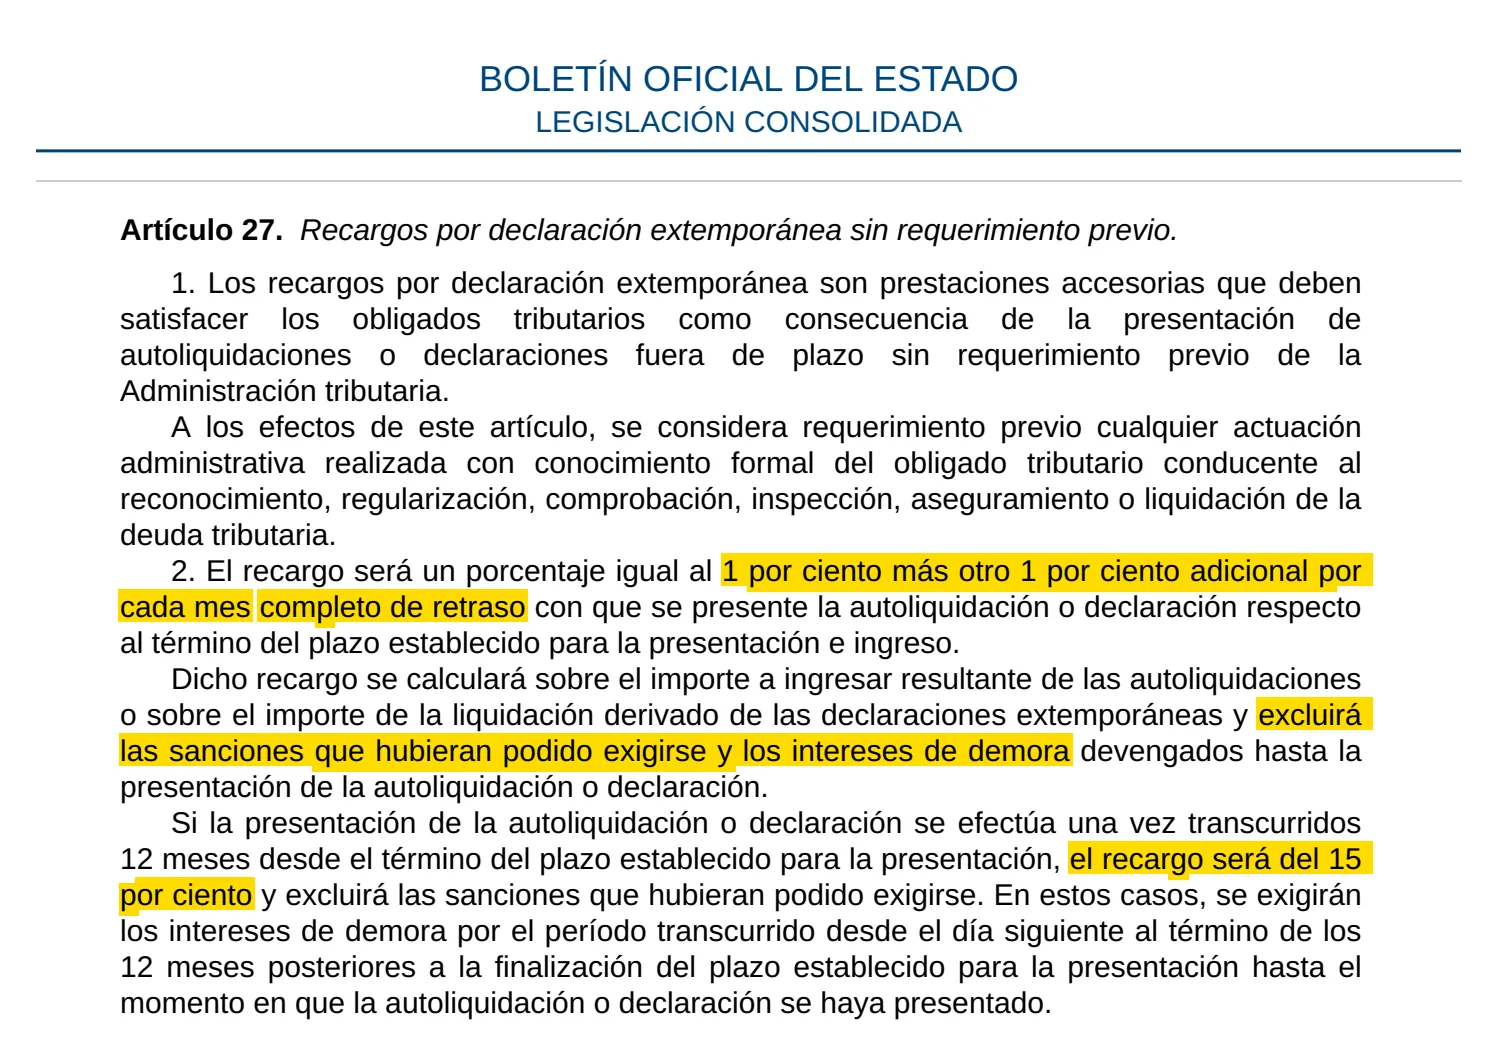
Wat telt als brief? De wet noemt het een requerimiento previo: elke handeling van de belastingdienst, formeel ter kennis van u gebracht, die gericht is op het vaststellen, controleren of berekenen van de belastingschuld. Zoals wij het lezen, telt dat die u formeel heeft bereikt, niet of u hebt geantwoord. Een brief over iets anders telt niet per se: kijk waarover hij gaat.
Hoe wordt de vertraging geteld?
Vanaf het einde van de eigen indientermijn van die aangifte, in volle maanden: de termijnen staan in onze gids over de Modelo 210 deadline. Eindigt een termijn op de laatste dag van een maand, dan gaat het percentage, zoals wij het tellen, telkens op de eerste van de maand omhoog. Neem de aangifte over 2024 van een niet-verhuurde woning:
31 december 2025
Laatste dag van de termijn: geen verhoging
Vanaf 1 januari 2026
Verhoging van 1%
Vanaf 1 februari 2026
Verhoging van 2%, daarna elke maand één punt meer
Vanaf 1 juli 2026
Verhoging van 7%
Vanaf 1 december 2026
Verhoging van 12%
Vanaf 1 januari 2027
Verhoging van 15%, en de rente begint te lopen
Er is dus een sprong om te vermijden: aan het einde van de twaalfde maand gaat de verhoging naar 15% en begint de rente te lopen.
Wanneer komt er rente bij een te laat Modelo 210?
Alleen na twaalf maanden, als u vóór elke brief indient en betaalt wanneer u indient. Tot dan vervangt de verhoging de rente. Daarna loopt de rente over de belasting, per dag, vanaf de dag na de twaalf maanden tot u indient: 4,0625% per jaar in 2026, tot een nieuwe begrotingswet dat wijzigt. Op € 125,40 belasting is dat ongeveer € 5,09 voor een heel jaar.
Hoe krijgt u een kwart korting op de verhoging?
Door twee keer op tijd te betalen: de verhoging gaat met 25% omlaag als u aan beide voorwaarden hieronder voldoet.
- De belasting, wanneer u indient. Het hele bedrag van de aangifte, tegelijk met de aangifte. Zoals wij het lezen, doen een predeclaración betaald per overschrijving, een kaart of een Spaanse bank beide op één dag; de online route met een overschrijving dient eerst in en betaalt later, en dat voldoet misschien niet.
- De rest van de verhoging, binnen de termijn van de aanslag ervan, in zijn geheel.
Mist u de tweede betaling, dan vraagt de belastingdienst het kwart terug. Betaling in termijnen behoudt de korting alleen als u die aanvraagt wanneer u indient, en met een garantie (een bankgarantie of een verzekeringscertificaat): voor de meeste eigenaren is de belasting met de aangifte betalen de manier om de korting te houden.
Hoe komt de verhoging bij u terecht?
Met een aparte brief, wanneer de belastingdienst de verhoging opeist: de instructies bij de aangifte zeggen er niets over, en u rekent die niet zelf uit. De belastingdienst begint de procedure uit zichzelf: eerst een voorstel, met tijd om te reageren, daarna de aanslag van de verhoging. Daarvoor heeft de belastingdienst zes maanden zodra de procedure is begonnen, niet vanaf de dag dat u indient.
De termijn om te betalen, en om de korting van een kwart te houden, gaat open met de aanslag, niet met het voorstel. In een voorbeeld over een bedrijf in de eigen handleiding van de belastingdienst staat op de aanslag het verlaagde bedrag; wij verwachten hetzelfde voor een Modelo 210. Betaal binnen die termijn, met de betaalbrief ervan: een brief van de belastingdienst vanuit het buitenland betalen kan met een kaart, per overschrijving of bij een Spaanse bank.
Let op
Elke kennisgeving van de belastingdienst verschijnt ook in de elektronische brievenbus, de DEHú. Houd uw adres juist en lees onze pagina over brieven van de belastingdienst: de termijn loopt vanaf de dag dat een brief als bezorgd geldt, en wie die mist, verliest de korting van een kwart.
Wij vonden geen officieel cijfer over hoe lang die brief gewoonlijk op zich laat wachten. Bewaar het bewijs van indiening en betaling minstens de vier jaar die de belastingdienst heeft om op te eisen.
Hoe dient u een te laat Modelo 210 in?
Eén voor één, en voor zover wij kunnen zien op hetzelfde formulier als een aangifte die op tijd wordt ingediend: de instructies van de belastingdienst hebben niets aparts voor een te late aangifte.
- 1Zet op een rij wat ontbreekt. Voor een niet-verhuurde woning: één aangifte per belastingjaar, per eigenaar en per woning. Huur kan meerdere aangiftes per jaar betekenen, elk met een eigen termijn; een verkoop heeft haar eigen. De wet eist dat elke te late aangifte haar periode noemt en alleen die periode bevat: u kunt geen jaren samenvoegen.
- 2Gebruik de regels van elk jaar: de tarieven van dat belastingjaar, niet die van dit jaar. De onlineformulieren van de belastingdienst gelden voor belastingjaren vanaf 2019.
- 3Vul het formulier in: aangiftes die vanaf 1 januari 2027 worden ingediend, gebruiken het nieuwe formulier, over welk jaar ze ook gaan. Onze gids Modelo 210 invullen loopt het vakje voor vakje door.
- 4Dien in en betaal meteen: automatische incasso staat alleen binnen een termijn open, dus die kan niet. Zonder Spaanse online toegang werkt de predeclaración van het Modelo 210 met een overschrijving uit het buitenland; die is pas ingediend zodra de overschrijving aankomt.
- 5Bewaar het bewijs, en let daarna op een brief over de verhoging.
Wij dienen uw Modelo 210 in
 Elke eigenaar, elk jaar
- Eerst uw akkoord, dan indienen
- 100% online
Doet u het liever niet zelf? Modelo 210 is wat wij doen: wij berekenen elk gemist jaar en dienen het voor u in, samen met dat van dit jaar.
En als de belastingdienst u eerst aanschrijft?
Dan is de verhoging niet meer mogelijk: u bent de belasting en vertragingsrente vanaf het einde van de termijn verschuldigd, en er kan een boete volgen. De belastingdienst heeft een eigen procedure voor niet-ingezetenen die geen aangifte hebben ingediend.
- Tot € 3.000 onbetaalde belasting op een aangifte: 50% daarvan.
- Daarboven, zonder ingediende aangifte: 50% tot 100%, omdat niet indienen als verhulling telt. Zoals wij de regels voor de zwaarte van de boete lezen, betekent dat zonder ingediende aangifte 75% vóór elke verlaging. Tot 150% bij frauduleuze middelen.
- De verlagingen: 30% eraf als u de aanslag niet betwist (bij een controle per brief volstaat het om niet in beroep te gaan), daarna 40% van de rest als u alles binnen de termijn betaalt zonder in beroep te gaan. Vanaf 50% wordt dat 35%, daarna 21%.
Ter vergelijking: vóór elke brief, na twaalf maanden, een kwart korting
- Boete, als die geldt
- Geen boete: een verhoging van € 14,11, plus rente na de twaalf maanden
Na een brief
- Boete, als die geldt
- € 62,70, plus rente
Na een brief, aanvaard
- Boete, als die geldt
- € 43,89, plus rente
Na een brief, aanvaard en op tijd betaald
- Boete, als die geldt
- € 26,33, plus rente
| Op € 125,40 belasting | Boete, als die geldt |
|---|---|
| Ter vergelijking: vóór elke brief, na twaalf maanden, een kwart korting | Geen boete: een verhoging van € 14,11, plus rente na de twaalf maanden |
| Na een brief | € 62,70, plus rente |
| Na een brief, aanvaard | € 43,89, plus rente |
| Na een brief, aanvaard en op tijd betaald | € 26,33, plus rente |
Een brief over één jaar: zoals wij de wet lezen, gaat die over die belasting en dat jaar, zodat de andere ontbrekende jaren nog met een verhoging kunnen worden ingediend. Wij vonden daarover geen officieel standpunt. Er is ook één geval zonder enige verhoging: wanneer u, binnen zes maanden na een aanslag, andere jaren corrigeert voor identieke feiten, volledig betaalt, niet in beroep gaat of om rectificatie vraagt, en die aanslag geen boete meebracht. Wij vonden niets over de vraag of dat past bij een eigenaar die gewoon niet heeft ingediend: vraag het na voordat u erop rekent.
Wat de brief ook is, er staat een termijn op: zie onze pagina over brieven van de belastingdienst.
En als uw te late aangifte niets te betalen heeft?
Er is dan geen verhoging om te berekenen, maar op een aangifte met belasting nul staat een vaste boete: € 200 volgens de wet, gehalveerd tot € 100 als u indient vóór elke brief. Een aangifte voor een teruggaaf over ander inkomen dan een verkoop is binnen de vier jaar niet te laat. Na een verkoop heeft de aangifte haar eigen termijn, wat de uitkomst ook is.
Deze boete is wat de wet voorziet: wij hebben niet gevonden hoe de belastingdienst die toepast op een Modelo 210, of wat er gebeurt met een te late teruggaaf na een verkoop.
En als u op tijd indiende maar niet betaalde?
Dan gaat de belasting naar de invordering, met een andere verhoging: 5% als u alles betaalt vóór de formele aanmaning van de belastingdienst (providencia de apremio), 10% als u binnen de termijn van die aanmaning betaalt, en 20% daarna, plus rente.
- Een mislukte automatische incasso: u bent de belasting nog steeds verschuldigd. Lag de mislukking niet aan u (op tijd opgegeven, vanaf uw rekening, met genoeg saldo, niet geannuleerd), dan geldt er geen verhoging, rente of boete.
- Een teruggestorte overschrijving: een predeclaración betaald per overschrijving is pas ingediend als het geld aankomt. Wordt de betaling van het Modelo 210 teruggestort, betaal dan opnieuw; na de deadline valt u onder het geval van een te late aangifte.
- Te laat indienen zonder te betalen: u bent deze invorderingsverhogingen over de belasting verschuldigd naast die voor te laat indienen, en u verliest de korting van een kwart. Zoals wij de wet lezen, houdt een verzoek om uitstel bij het indienen ze tegen zolang het wordt behandeld; wordt het geweigerd, dan komen ze terug.
Hoeveel jaar terug kan de belastingdienst het Modelo 210 opeisen?
De belastingdienst heeft in het algemeen vier jaar vanaf het einde van elke termijn om een aangifte op te eisen, en die telling begint opnieuw telkens als de belastingdienst er actie op onderneemt, of u. De aangifte over 2024, in te dienen uiterlijk op 31 december 2025, blijft open tot 31 december 2029, zoals wij de wet lezen, tenzij iets de telling opnieuw laat beginnen.
Daarom spreekt men van vijf belastingjaren: met aangiftes die het jaar erna worden ingediend, staan er vijf tegelijk open. Dat is geen reden om te wachten: een brief maakt een einde aan de verhoging, elke actie van de belastingdienst laat de telling opnieuw beginnen, en de recentere jaren blijven oplopen tot 15% en krijgen daarna rente: Modelo 210 vorige jaren inhalen loopt ze één voor één door. Voor een niet-verhuurde woning toont de rekenhulp gemiste jaren welke jaren vandaag openstaan.
Hoe we deze gids hebben gecontroleerd
Wij hebben de onderstaande officiële teksten gelezen en werken deze gids bij zodra de regels veranderen. Deze gids bevat algemene informatie en is geen advies over uw eigen situatie.
- Ley 58/2003, General Tributaria (arts. 26–28, 62, 66–68, 161, 179, 184, 187, 188, 191 y 198) — geraadpleegd op 4 november 2026
- Real Decreto 939/2005, Reglamento General de Recaudación (art. 38) — geraadpleegd op 4 november 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado) — geraadpleegd op 3 november 2026
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573) — geraadpleegd op 3 november 2026
- Ley 39/2015, del Procedimiento Administrativo Común (art. 30) — geraadpleegd op 29 oktober 2026
- Orden EHA/1658/2009, domiciliación bancaria (arts. 1 y 6) — geraadpleegd op 4 november 2026
- Agencia Tributaria, Liquidación de recargos por presentación fuera de plazo — geraadpleegd op 4 november 2026
- Agencia Tributaria, Manual práctico de Renta 2021: recargos aplicables — geraadpleegd op 4 november 2026
- Agencia Tributaria, Manual de Sociedades 2025: ejemplo de liquidación del recargo — geraadpleegd op 4 november 2026
- Agencia Tributaria, Regularización por falta de presentación del IRNR — geraadpleegd op 4 november 2026
- Agencia Tributaria, Modelo 210: gestiones e instrucciones — geraadpleegd op 4 november 2026
- Agencia Tributaria, Manual de tributación de no residentes: plazo de presentación — geraadpleegd op 4 november 2026
- Agencia Tributaria, Manual de IRPF 2025: interés de demora — geraadpleegd op 4 november 2026


