 Nytt


Modelo 210 for sent: hva det koster, og hva du gjør
Modelo 210 for sent koster et tillegg, ikke en bot, hvis du har skatt å betale og leverer før skattemyndighetene skriver til deg. Her ser du hva du betaler på hvert trinn, hvordan kravet når deg, og hvordan du tar igjen det du mangler.
Av CasitaTax-teamet · Oppdatert 5. november 2026 · 10 min lesetid
Kort fortalt
 Før du har fått brev: et tillegg på 1 % av skatten, pluss 1 % per hele måned for sent, og ingen bot.
- Etter tolv måneder: 15 %, pluss forsinkelsesrenter fra da av.
- En fjerdedel mindre i tillegg hvis du betaler skatten når du leverer, og deretter tillegget innen fristen.
- Etter et brev: renter, og en bot kan følge, fra 50 % av skatten.
- Ingenting å betale: loven gir en fast bot, 100 € hvis du leverer før du har fått brev.
På denne siden
Hva koster det å levere Modelo 210 for sent?
Det koster en andel av beløpet du skal betale (etter et salg: det som gjenstår når de 3 % kjøperen holder tilbake, er trukket fra), og andelen øker med forsinkelsen: 1 % den første måneden, ett prosentpoeng mer per hele måned, og deretter 15 % når tolv måneder er gått. Tillegget kommer på toppen av selve skatten, og erstatter boten du ellers kunne fått (Ley General Tributaria, art. 27).
Innen den første måneden
- Tillegg
- 1 %
- Av 125,40 € i skatt
- 1,25 €
- Med en fjerdedel mindre
- 0,94 €
Etter tre hele måneder
- Tillegg
- 4 %
- Av 125,40 € i skatt
- 5,02 €
- Med en fjerdedel mindre
- 3,76 €
Etter seks hele måneder
- Tillegg
- 7 %
- Av 125,40 € i skatt
- 8,78 €
- Med en fjerdedel mindre
- 6,58 €
Etter elleve hele måneder
- Tillegg
- 12 %
- Av 125,40 € i skatt
- 15,05 €
- Med en fjerdedel mindre
- 11,29 €
Etter tolv måneder
- Tillegg
- 15 %, pluss renter
- Av 125,40 € i skatt
- 18,81 €, pluss renter
- Med en fjerdedel mindre
- 14,11 €, pluss renter
| Når du leverer | Tillegg | Av 125,40 € i skatt | Med en fjerdedel mindre |
|---|---|---|---|
| Innen den første måneden | 1 % | 1,25 € | 0,94 € |
| Etter tre hele måneder | 4 % | 5,02 € | 3,76 € |
| Etter seks hele måneder | 7 % | 8,78 € | 6,58 € |
| Etter elleve hele måneder | 12 % | 15,05 € | 11,29 € |
| Etter tolv måneder | 15 %, pluss renter | 18,81 €, pluss renter | 14,11 €, pluss renter |
Prosentene er de samme for alle skattemeldinger med skatt å betale: en bolig som ikke leies ut, leie eller et salg. For en bolig som ikke leies ut: hva din egen skatt blir for et tidligere år, med satsene for det året, viser kalkulatoren for tidligere år. For årets skatt: kalkulatoren for skatt for ikke-residenter i Spania.
Er det et tillegg eller en bot?
Et tillegg, hvis du leverer på eget initiativ: loven fastsetter det i stedet for enhver bot. Denne muligheten forsvinner når skattemyndighetene har begynt å behandle skattekravet med deg: fra da av kan en bot gjelde i stedet.
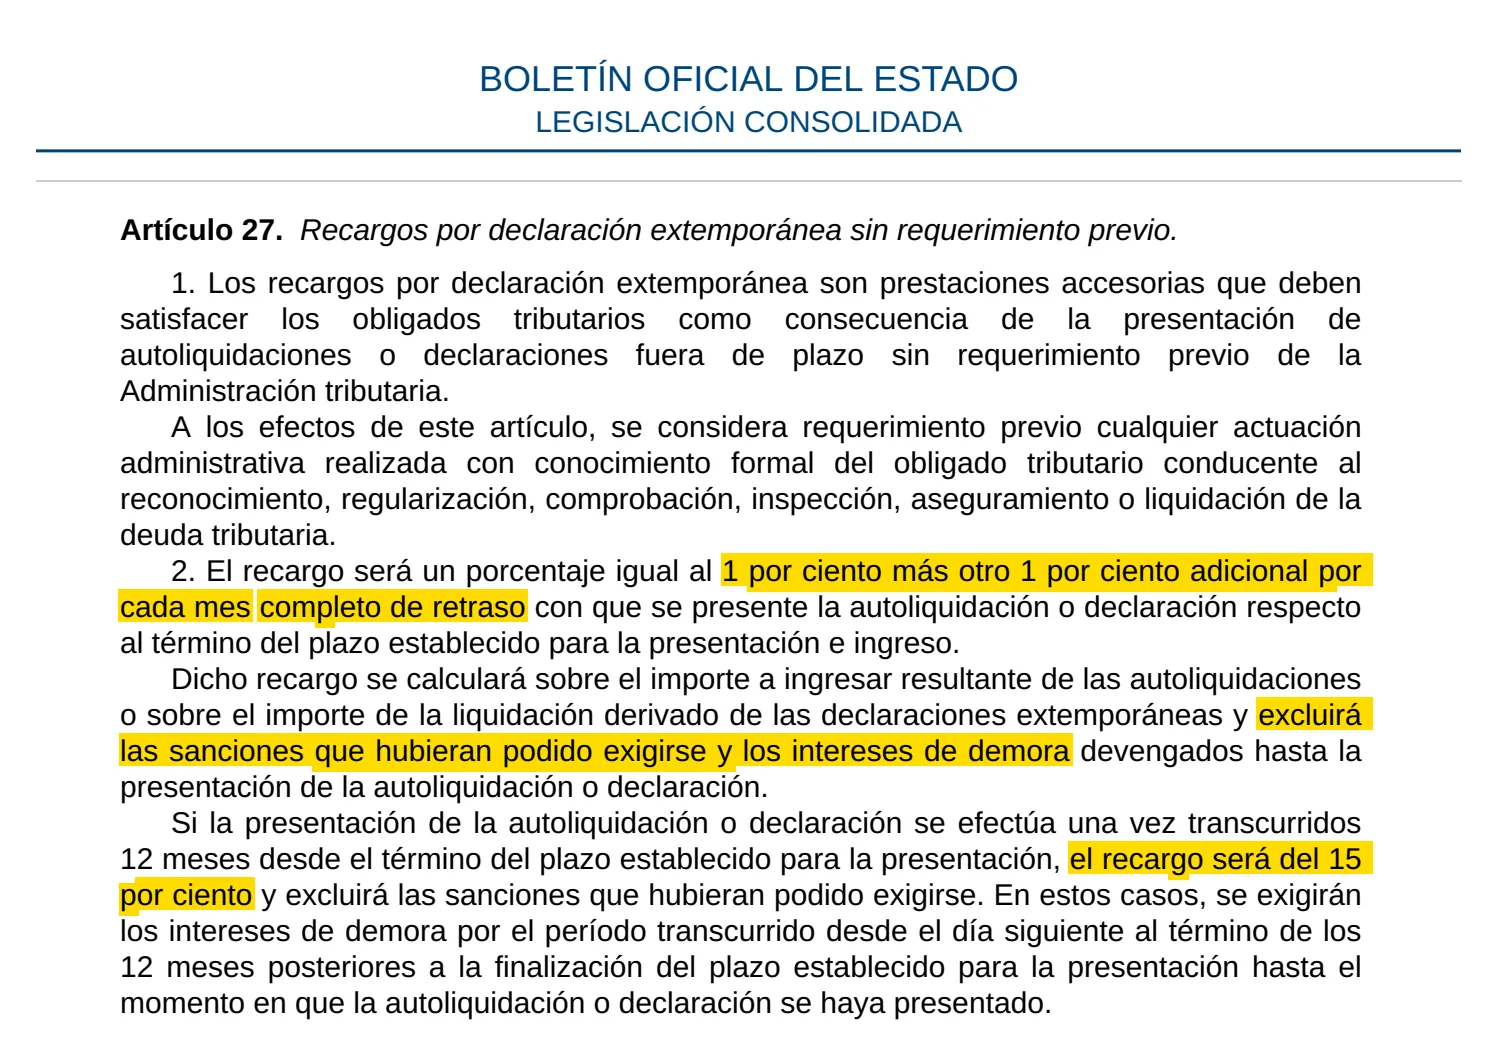
Hva regnes som et brev? Loven kaller det et requerimiento previo: enhver handling fra skattemyndighetene som du formelt er gjort kjent med, og som tar sikte på å fastslå, kontrollere eller fastsette skattekravet. Slik vi leser det, er det avgjørende at det formelt har nådd deg, ikke om du har svart. Et brev om noe annet teller ikke nødvendigvis: sjekk hva det gjelder.
Hvordan regnes forsinkelsen?
Fra slutten av leveringsperioden for akkurat den skattemeldingen, i hele måneder: periodene står i guiden vår om Modelo 210 deadline. Når en periode slutter den siste dagen i en måned, flytter satsen seg, slik vi regner det, den første i hver måned. Ta skattemeldingen for 2024 for en bolig som ikke leies ut:
31. desember 2025
Siste dag i perioden: ikke noe tillegg
Fra 1. januar 2026
Tillegg på 1 %
Fra 1. februar 2026
Tillegg på 2 %, deretter ett prosentpoeng mer hver måned
Fra 1. juli 2026
Tillegg på 7 %
Fra 1. desember 2026
Tillegg på 12 %
Fra 1. januar 2027
Tillegg på 15 %, og rentene begynner å løpe
Det er altså et trinn å unngå: fra slutten av den tolvte måneden hopper tillegget til 15 %, og rentene begynner å løpe.
Når kommer det renter på en Modelo 210 levert for sent?
Først etter tolv måneder, når du leverer før du har fått brev og betaler når du leverer. Frem til da erstatter tillegget rentene. Deretter løper rentene på skatten, dag for dag, fra dagen etter de tolv månedene til du leverer: 4,0625 % i året i 2026, inntil en ny budsjettlov endrer den. Av 125,40 € i skatt blir det omtrent 5,09 € for et helt år.
Hvordan får du tillegget redusert med en fjerdedel?
Ved å betale to ganger i tide: tillegget blir 25 % lavere hvis du oppfyller begge vilkårene nedenfor.
- Skatten, når du leverer. Hele beløpet i skattemeldingen, samtidig med skattemeldingen. Slik vi leser det, gjør en predeclaración betalt med overføring, et kort eller en spansk bank begge deler på én dag; levering på nett med overføring leverer først og betaler senere, noe som kanskje ikke oppfyller vilkåret.
- Resten av tillegget, innen fristen i vedtaket, i sin helhet.
Går du glipp av den andre betalingen, krever skattemyndighetene fjerdedelen tilbake. Avdrag beholder reduksjonen bare hvis du ber om dem når du leverer, og med sikkerhet (en bankgaranti eller et forsikringsbevis): for de fleste eiere er måten å beholde den på å betale skatten sammen med skattemeldingen.
Hvordan når tillegget deg?
Med et eget brev, når skattemyndighetene krever det: instruksjonene til skattemeldingen sier ingenting om det, og du regner det ikke ut selv. Skattemyndighetene starter saken av seg selv: først et forslag, med tid til å svare, deretter vedtaket som fastsetter tillegget. De har seks måneder fra saken er startet, ikke fra den dagen du leverer.
Fristen for å betale, og for å beholde fjerdedelen, begynner med vedtaket, ikke med forslaget. I et eksempel om et selskap i skattemyndighetenes egen håndbok står det reduserte beløpet i vedtaket; vi forventer det samme for en Modelo 210. Betal innen den fristen, mot innbetalingsblanketten: betale et brev fra skattemyndighetene fra utlandet går med kort, med overføring eller i en spansk bank.
Pass på
Alle varsler fra skattemyndighetene vises også i deres elektroniske postkasse, DEHú. Hold adressen din oppdatert, og les siden vår om brev fra skattemyndighetene: fristen løper fra den dagen et brev regnes som mottatt, og går du glipp av den, mister du fjerdedelen.
Vi fant ingen offisielle tall for hvor lang tid brevet vanligvis tar. Ta vare på beviset for levering og betaling i minst de fire årene skattemyndighetene har på å kreve.
Hvordan leverer du en Modelo 210 for sent?
Én og én, og så vidt vi kan se på det samme skjemaet som en skattemelding levert i tide: skattemyndighetenes instruksjoner har ingenting særskilt for en som kommer for sent.
- 1List opp det som mangler. For en bolig som ikke leies ut: én skattemelding per inntektsår, per eier og per bolig. Leie kan bety flere skattemeldinger i året, hver med sin egen periode; et salg har sin egen. Loven krever at hver skattemelding som leveres for sent, oppgir perioden sin og bare inneholder den perioden: du kan ikke samle flere år.
- 2Bruk reglene for hvert år: satsene for det inntektsåret, ikke årets. Skattemyndighetenes skjemaer på nett dekker inntektsår fra og med 2019.
- 3Fyll ut skjemaet: skattemeldinger som leveres fra 1. januar 2027, bruker det nye skjemaet, uansett år. Guiden vår om Modelo 210-skjemaet går gjennom det felt for felt.
- 4Lever og betal samtidig: direktebelastning er bare åpen innenfor en periode, så det er ikke et alternativ. Uten spansk tilgang på nett fungerer Modelo 210 predeclaración med overføring fra utlandet; den er først levert når overføringen kommer frem.
- 5Ta vare på beviset, og følg med på om det kommer et brev om tillegget.
Vi leverer Modelo 210 for deg
 Hver eier, hvert år
- Du godkjenner før vi leverer
- 100 % digitalt
Vil du heller slippe å gjøre det selv, er Modelo 210 det vi driver med: vi regner ut hvert år du mangler og leverer det for deg, sammen med årets.
Hva om skattemyndighetene skriver til deg først?
Da er tillegget ikke lenger tilgjengelig: du skylder skatten og forsinkelsesrenter fra slutten av perioden, og en bot kan følge. Skattemyndighetene har en egen prosedyre for ikke-residenter som ikke har levert.
- Opptil 3 000 € i ubetalt skatt på en skattemelding: 50 % av den.
- Over det, uten levert skattemelding: 50 % til 100 %, siden det å ikke levere regnes som fortielse. Slik vi leser graderingsreglene, betyr det med ingenting levert 75 % før eventuelle reduksjoner. Opptil 150 % ved bruk av svikaktige midler.
- Reduksjonene: 30 % mindre hvis du ikke bestrider vedtaket (ved en kontroll per brev er det nok at du ikke klager), deretter 40 % mindre av resten hvis du betaler alt innen fristen uten å klage. Fra 50 % blir det 35 %, deretter 21 %.
Til sammenligning: før du har fått brev, etter tolv måneder, en fjerdedel mindre
- Bot, hvis den gjelder
- Ingen bot: et tillegg på 14,11 €, pluss renter etter de tolv månedene
Etter et brev
- Bot, hvis den gjelder
- 62,70 €, pluss renter
Etter et brev, godtatt
- Bot, hvis den gjelder
- 43,89 €, pluss renter
Etter et brev, godtatt og betalt i tide
- Bot, hvis den gjelder
- 26,33 €, pluss renter
| Av 125,40 € i skatt | Bot, hvis den gjelder |
|---|---|
| Til sammenligning: før du har fått brev, etter tolv måneder, en fjerdedel mindre | Ingen bot: et tillegg på 14,11 €, pluss renter etter de tolv månedene |
| Etter et brev | 62,70 €, pluss renter |
| Etter et brev, godtatt | 43,89 €, pluss renter |
| Etter et brev, godtatt og betalt i tide | 26,33 €, pluss renter |
Et brev om ett år: slik vi leser loven, gjelder det den skatten og det året, så de andre manglende årene kan fortsatt leveres med tillegg. Vi fant ingen offisiell uttalelse om dette. Det finnes også ett tilfelle helt uten tillegg: når du, innen seks måneder etter et vedtak, korrigerer andre år for identiske forhold, betaler alt, ikke klager eller ber om retting, og det vedtaket ikke ga noen bot. Vi fant ingenting om dette passer for en eier som rett og slett ikke har levert: spør før du regner med det.
Uansett hva brevet gjelder, har det en frist: se siden vår om brev fra skattemyndighetene.
Hva om skattemeldingen du leverer for sent, ikke har noe å betale?
Da er det ikke noe tillegg å regne ut, men en skattemelding med null i skatt gir en fast bot: 200 € etter loven, halvert til 100 € hvis du leverer før du har fått brev. En skattemelding med krav om tilbakebetaling for annen inntekt enn et salg er ikke for sent levert innenfor sine fire år. Etter et salg har skattemeldingen sin egen periode, uansett resultat.
Denne boten er det loven gir: vi har ikke funnet hvordan skattemyndighetene bruker den på en Modelo 210, eller hva de gjør med en tilbakebetaling etter et salg som kreves for sent.
Hva om du leverte i tide, men ikke betalte?
Da går skatten til tvangsinnfordring, med et annet tillegg: 5 % hvis du betaler alt før skattemyndighetenes formelle innfordringsvarsel (providencia de apremio), 10 % hvis du betaler innen fristen i det varselet, og 20 % etter det, pluss renter.
- En mislykket direktebelastning: du skylder fortsatt skatten. Skyldtes det ikke deg (bestilt i tide, fra kontoen din, med nok penger, ikke kansellert), gjelder verken tillegg, renter eller bot.
- En overføring sendt tilbake: en predeclaración betalt med overføring er ikke levert før pengene kommer frem. Hvis betalingen av Modelo 210 kommer tilbake, betaler du på nytt; etter fristen er du i samme situasjon som ved en skattemelding levert for sent.
- Levere for sent uten å betale: du skylder disse innfordringstilleggene på skatten i tillegg til tillegget for sen levering, og du mister fjerdedelen. Slik vi leser loven, holder en søknad om utsettelse når du leverer dem unna mens den behandles; blir den avslått, kommer de tilbake.
Hvor mange år tilbake kan skattemyndighetene kreve Modelo 210?
Skattemyndighetene har som regel fire år fra slutten av hver periode til å kreve en skattemelding, og tellingen starter på nytt når de foretar seg noe med den, eller du gjør det. Skattemeldingen for 2024, som skulle leveres innen 31. desember 2025, er åpen til 31. desember 2029, slik vi leser loven, med mindre noe starter tellingen på nytt.
Derfor snakker folk om fem inntektsår: med skattemeldinger som leveres året etter, er fem åpne samtidig. Det er ingen grunn til å vente: et brev gjør slutt på tillegget, enhver handling fra skattemyndighetene starter tellingen på nytt, og de nyere årene fortsetter å stige til 15 % og får deretter renter: å ta igjen Modelo 210 tidligere år går gjennom dem ett for ett. For en bolig som ikke leies ut, viser kalkulatoren for tidligere år hvilke år som er åpne i dag.
Slik har vi kvalitetssikret guiden
Vi har gått gjennom de offisielle kildene nedenfor og oppdaterer guiden hver gang reglene endres. Dette er generell informasjon, ikke rådgivning om din situasjon.
- Ley 58/2003, General Tributaria (arts. 26–28, 62, 66–68, 161, 179, 184, 187, 188, 191 y 198) — lest 4. november 2026
- Real Decreto 939/2005, Reglamento General de Recaudación (art. 38) — lest 4. november 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado) — lest 3. november 2026
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573) — lest 3. november 2026
- Ley 39/2015, del Procedimiento Administrativo Común (art. 30) — lest 29. oktober 2026
- Orden EHA/1658/2009, domiciliación bancaria (arts. 1 y 6) — lest 4. november 2026
- Agencia Tributaria, Liquidación de recargos por presentación fuera de plazo — lest 4. november 2026
- Agencia Tributaria, Manual práctico de Renta 2021: recargos aplicables — lest 4. november 2026
- Agencia Tributaria, Manual de Sociedades 2025: ejemplo de liquidación del recargo — lest 4. november 2026
- Agencia Tributaria, Regularización por falta de presentación del IRNR — lest 4. november 2026
- Agencia Tributaria, Modelo 210: gestiones e instrucciones — lest 4. november 2026
- Agencia Tributaria, Manual de tributación de no residentes: plazo de presentación — lest 4. november 2026
- Agencia Tributaria, Manual de IRPF 2025: interés de demora — lest 4. november 2026


