 Neu


Modelo 210 Strafe: was sie kostet und was zu tun ist
Die Modelo 210 Strafe für verspätetes Einreichen ist ein Zuschlag, keine Geldbuße, wenn Sie Steuer zu zahlen haben und einreichen, bevor die Steuerbehörde Ihnen schreibt. Hier lesen Sie, was Sie in jeder Phase zahlen, wie die Rechnung zu Ihnen kommt und wie Sie nachholen.
Vom CasitaTax-Team · Aktualisiert am 5. November 2026 · 11 Min. Lesezeit
Das Wichtigste in Kürze
 Vor jedem Schreiben: ein Zuschlag von 1 % der Steuer, plus 1 % je vollem Monat Verspätung, und keine Geldbuße.
- Nach zwölf Monaten: 15 %, ab dann zuzüglich Verzugszinsen.
- Ein Viertel weniger Zuschlag, wenn Sie die Steuer bei der Einreichung zahlen und den Zuschlag dann innerhalb seiner Frist.
- Nach einem Schreiben: Zinsen, und eine Geldbuße kann folgen, ab 50 % der Steuer.
- Nichts zu zahlen: Das Gesetz sieht eine feste Geldbuße vor, 100 €, wenn Sie vor jedem Schreiben einreichen.
Auf dieser Seite
Wie hoch ist die Strafe, wenn Sie das Modelo 210 zu spät einreichen?
Sie beträgt einen Anteil des zu zahlenden Betrags (nach einem Verkauf das, was nach Abzug der vom Käufer einbehaltenen 3 % bleibt), der mit der Verspätung steigt: 1 % im ersten Monat, ein Prozentpunkt mehr je vollem Monat, dann 15 %, sobald zwölf Monate vergangen sind. Dieser Zuschlag kommt zur Steuer hinzu und tritt an die Stelle der Geldbuße, die Ihnen sonst drohen könnte (Ley General Tributaria, Art. 27).
Innerhalb des ersten Monats
- Zuschlag
- 1 %
- Bei 125,40 € Steuer
- 1,25 €
- Mit einem Viertel weniger
- 0,94 €
Nach drei vollen Monaten
- Zuschlag
- 4 %
- Bei 125,40 € Steuer
- 5,02 €
- Mit einem Viertel weniger
- 3,76 €
Nach sechs vollen Monaten
- Zuschlag
- 7 %
- Bei 125,40 € Steuer
- 8,78 €
- Mit einem Viertel weniger
- 6,58 €
Nach elf vollen Monaten
- Zuschlag
- 12 %
- Bei 125,40 € Steuer
- 15,05 €
- Mit einem Viertel weniger
- 11,29 €
Nach zwölf Monaten
- Zuschlag
- 15 %, plus Zinsen
- Bei 125,40 € Steuer
- 18,81 €, plus Zinsen
- Mit einem Viertel weniger
- 14,11 €, plus Zinsen
| Wann Sie einreichen | Zuschlag | Bei 125,40 € Steuer | Mit einem Viertel weniger |
|---|---|---|---|
| Innerhalb des ersten Monats | 1 % | 1,25 € | 0,94 € |
| Nach drei vollen Monaten | 4 % | 5,02 € | 3,76 € |
| Nach sechs vollen Monaten | 7 % | 8,78 € | 6,58 € |
| Nach elf vollen Monaten | 12 % | 15,05 € | 11,29 € |
| Nach zwölf Monaten | 15 %, plus Zinsen | 18,81 €, plus Zinsen | 14,11 €, plus Zinsen |
Die Prozentsätze sind bei jeder Erklärung mit Steuerschuld dieselben: nicht vermietete Immobilie, Miete oder Verkauf. Was Ihre eigene Steuer für ein vergangenes Jahr ausmacht, mit den Sätzen jenes Jahres, zeigt für eine nicht vermietete Immobilie der Rechner für versäumte Jahre. Für dieses Jahr: der Rechner für die Nichtresidentensteuer.
Ist die Strafe ein Zuschlag oder eine Geldbuße?
Ein Zuschlag, wenn Sie von sich aus einreichen: Das Gesetz sieht ihn anstelle jeder Geldbuße vor. Er steht nicht mehr offen, sobald die Steuerbehörde sich Ihnen gegenüber mit der Steuerschuld befasst hat: Ab dann kann stattdessen eine Geldbuße anfallen.
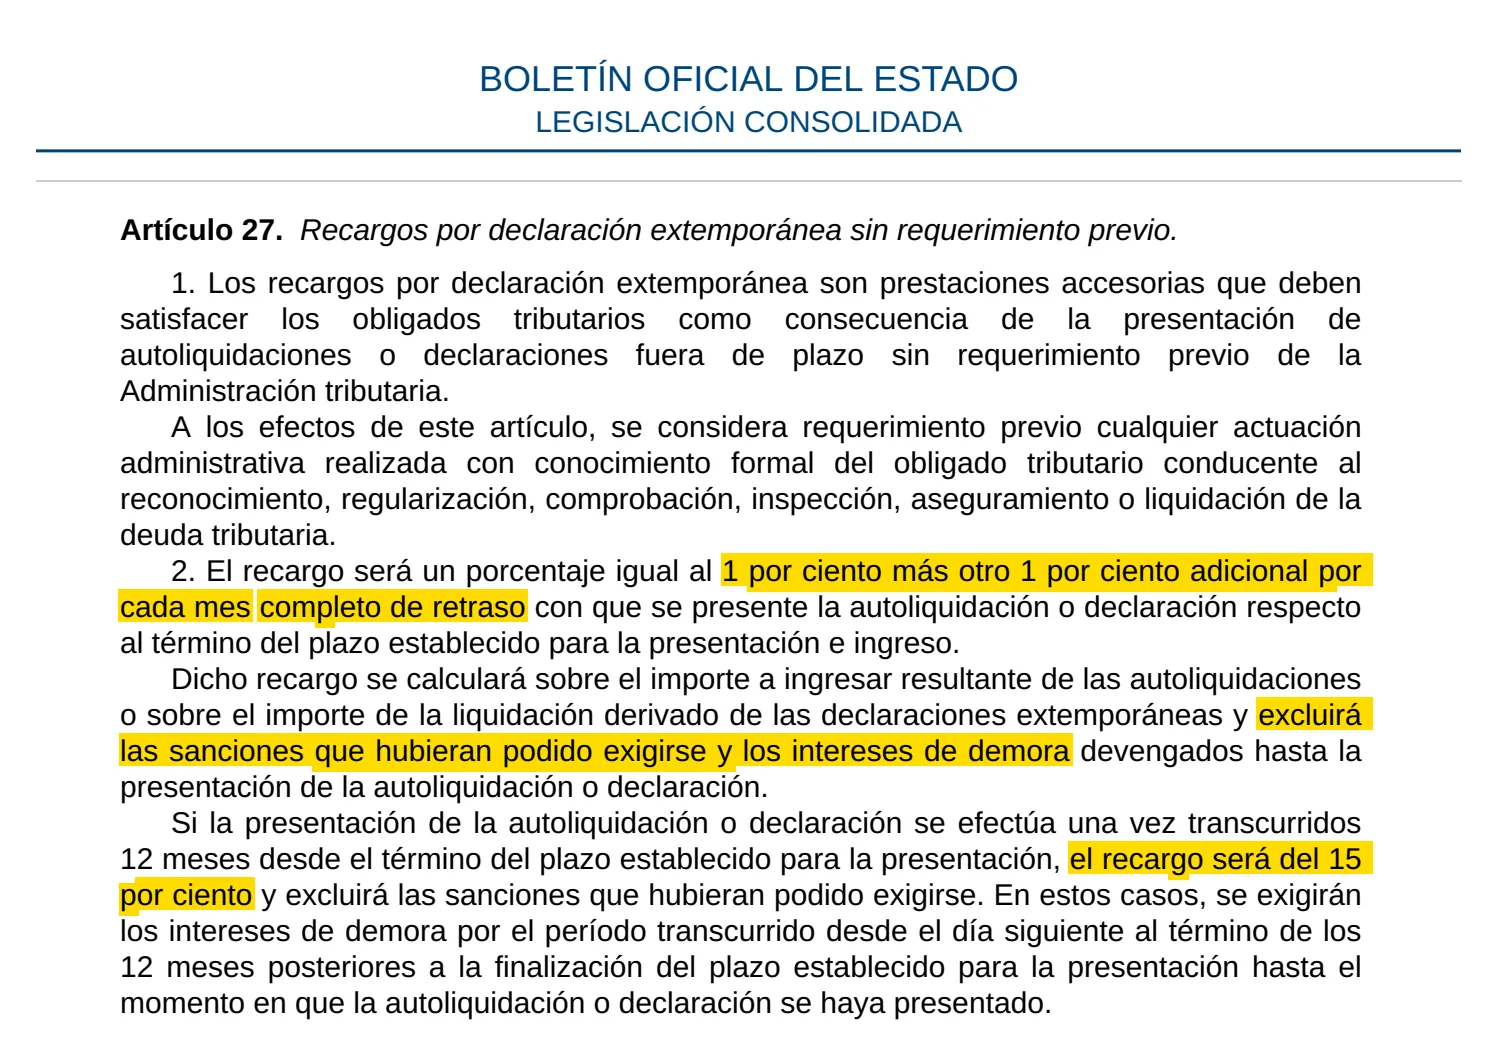
Was zählt als Schreiben? Das Gesetz nennt es requerimiento previo: jede Handlung der Steuerbehörde, die Ihnen förmlich zur Kenntnis gebracht wird und darauf zielt, die Steuerschuld festzustellen, zu prüfen oder festzusetzen. Nach unserer Lesart kommt es darauf an, dass sie Sie förmlich erreicht hat, nicht darauf, ob Sie geantwortet haben. Ein Schreiben zu einer anderen Angelegenheit zählt nicht unbedingt: Prüfen Sie, worum es geht.
Wie wird die Verspätung gezählt?
Ab dem Ende des Zeitraums der jeweiligen Erklärung, in vollen Monaten: Die Zeiträume stehen in unserem Ratgeber zur Modelo 210 Frist. Endet ein Zeitraum am letzten Tag eines Monats, steigt der Satz nach unserer Zählung jeweils am Ersten des Monats. Nehmen wir die Erklärung 2024 für eine nicht vermietete Immobilie:
31. Dezember 2025
Letzter Tag des Zeitraums: kein Zuschlag
Ab 1. Januar 2026
Zuschlag von 1 %
Ab 1. Februar 2026
Zuschlag von 2 %, dann ein Prozentpunkt mehr je Monat
Ab 1. Juli 2026
Zuschlag von 7 %
Ab 1. Dezember 2026
Zuschlag von 12 %
Ab 1. Januar 2027
Zuschlag von 15 %, und die Zinsen beginnen
Eine Stufe gilt es also zu vermeiden: Mit dem Ende des zwölften Monats springt der Zuschlag auf 15 %, und die Zinsen beginnen zu laufen.
Wann kommen beim verspäteten Modelo 210 Zinsen hinzu?
Erst nach zwölf Monaten, wenn Sie vor jedem Schreiben einreichen und bei der Einreichung zahlen. Bis dahin tritt der Zuschlag an die Stelle der Zinsen. Danach laufen Zinsen auf die Steuer, Tag für Tag, vom Tag nach Ablauf der zwölf Monate bis zur Einreichung: 4,0625 % pro Jahr in 2026, bis ein neues Haushaltsgesetz den Satz ändert. Bei 125,40 € Steuer sind das rund 5,09 € für ein ganzes Jahr.
Wie senken Sie den Zuschlag um ein Viertel?
Indem Sie zweimal rechtzeitig zahlen: Der Zuschlag sinkt um 25 %, wenn Sie beide Bedingungen unten erfüllen.
- Die Steuer bei der Einreichung. Der gesamte Betrag der Erklärung, zusammen mit der Erklärung. Nach unserer Lesart erledigen eine per Überweisung bezahlte predeclaración, eine Karte oder eine spanische Bank beides an einem Tag; der Online-Weg mit Überweisung reicht zuerst ein und zahlt später, was möglicherweise nicht genügt.
- Der Rest des Zuschlags, innerhalb der Frist aus seinem Bescheid, vollständig.
Versäumen Sie die zweite Zahlung, fordert die Steuerbehörde das Viertel zurück. Bei Ratenzahlung bleibt die Ermäßigung nur erhalten, wenn Sie die Raten bei der Einreichung beantragen und eine Sicherheit stellen (eine Bankbürgschaft oder die Bescheinigung einer Kautionsversicherung): Für die meisten Eigentümer ist der Weg, sie zu behalten, die Steuer mit der Erklärung zu zahlen.
Wie erfahren Sie vom Zuschlag?
Durch ein eigenes Schreiben, wenn die Steuerbehörde ihn einfordert: Die Anleitung zur Erklärung sagt nichts darüber, und Sie berechnen ihn nicht selbst. Die Steuerbehörde leitet das Verfahren von sich aus ein: zuerst ein Vorschlag, auf den Sie innerhalb einer Frist antworten können, dann der Bescheid über den Zuschlag. Sie hat dafür sechs Monate ab Beginn des Verfahrens, nicht ab dem Tag Ihrer Einreichung.
Die Frist, um zu zahlen und das Viertel zu behalten, beginnt mit dem Bescheid, nicht mit dem Vorschlag. In einem Beispiel zu einem Unternehmen aus ihrem eigenen Handbuch nennt der Bescheid den ermäßigten Betrag; wir erwarten dasselbe beim Modelo 210. Zahlen Sie innerhalb dieser Frist, mit dem beiliegenden Zahlungsbeleg: einen Bescheid der Steuerbehörde aus dem Ausland bezahlen geht mit Karte, per Überweisung oder bei einer spanischen Bank.
Achtung
Jede Benachrichtigung der Steuerbehörde erscheint auch in ihrem elektronischen Postfach, der DEHú. Halten Sie Ihre Anschrift aktuell und lesen Sie unsere Seite zu den Briefen der Steuerbehörde: Die Frist läuft ab dem Tag, an dem ein Schreiben als zugestellt gilt, und wer sie versäumt, verliert das Viertel.
Eine offizielle Angabe dazu, wie lange das Schreiben üblicherweise auf sich warten lässt, haben wir nicht gefunden. Bewahren Sie den Nachweis über Einreichung und Zahlung mindestens die vier Jahre auf, die die Steuerbehörde zum Nachfordern hat.
Wie reichen Sie ein verspätetes Modelo 210 ein?
Einzeln und, soweit wir sehen, mit demselben Formular wie eine fristgerechte Erklärung: Die Anleitung der Steuerbehörde sieht für eine verspätete nichts Besonderes vor.
- 1Listen Sie auf, was fehlt. Für eine nicht vermietete Immobilie: eine Erklärung pro Steuerjahr, pro Eigentümer und pro Immobilie. Mieteinnahmen können mehrere Erklärungen im Jahr bedeuten, jede mit ihrem eigenen Zeitraum; ein Verkauf hat seinen eigenen. Das Gesetz verlangt, dass jede verspätete Erklärung ihren Besteuerungszeitraum nennt und nur diesen enthält: Sie können keine Jahre zusammenfassen.
- 2Wenden Sie die Regeln des jeweiligen Jahres an: die Sätze jenes Steuerjahres, nicht die von diesem Jahr. Die Online-Formulare der Steuerbehörde gelten für Steuerjahre ab 2019.
- 3Füllen Sie das Formular aus: Ab dem 1. Januar 2027 eingereichte Erklärungen nutzen das neue Formular, gleich für welches Jahr. Unsere Modelo 210 Anleitung geht es Feld für Feld durch.
- 4Reichen Sie ein und zahlen Sie sofort: Die Lastschrift steht nur innerhalb eines Zeitraums offen, sie kommt also nicht in Frage. Ohne spanischen Online-Zugang funktioniert die Modelo 210 predeclaración mit einer Überweisung aus dem Ausland; sie ist erst eingereicht, wenn die Überweisung ankommt.
- 5Bewahren Sie den Nachweis auf und achten Sie dann auf ein Schreiben zum Zuschlag.
Wir reichen Ihr Modelo 210 ein
 Alle Eigentümer, jedes Jahr
- Nichts ohne Ihre Freigabe
- 100 % online
Wenn Sie das nicht selbst erledigen möchten: Das Modelo 210 ist genau das, was wir tun. Wir berechnen jedes versäumte Jahr und reichen es für Sie ein, zusammen mit dem laufenden.
Was passiert, wenn die Steuerbehörde Ihnen zuerst schreibt?
Dann steht der Zuschlag nicht mehr offen: Sie schulden die Steuer und Verzugszinsen ab dem Ende des Zeitraums, und eine Geldbuße kann folgen. Die Steuerbehörde hat ein eigenes Verfahren für Nichtresidenten, die nicht eingereicht haben.
- Bis 3.000 € nicht gezahlter Steuer auf eine Erklärung: 50 % davon.
- Darüber, ohne eingereichte Erklärung: 50 % bis 100 %, da die Nichteinreichung als Verschleierung gilt. Nach unserer Lesart der Abstufungsregeln bedeutet das ohne jede Einreichung 75 % vor jeder Ermäßigung. Bis zu 150 % bei betrügerischen Mitteln.
- Die Ermäßigungen: 30 % weniger, wenn Sie die Festsetzung nicht anfechten (bei einer Prüfung per Schreiben genügt es, keinen Rechtsbehelf einzulegen), dann 40 % weniger auf den Rest, wenn Sie innerhalb der Frist vollständig und ohne Rechtsbehelf zahlen. Ausgehend von 50 % sind das 35 %, dann 21 %.
Zum Vergleich: vor jedem Schreiben, nach zwölf Monaten, ein Viertel weniger
- Geldbuße, falls eine anfällt
- Keine Geldbuße: ein Zuschlag von 14,11 €, plus Zinsen nach den zwölf Monaten
Nach einem Schreiben
- Geldbuße, falls eine anfällt
- 62,70 €, plus Zinsen
Nach einem Schreiben, akzeptiert
- Geldbuße, falls eine anfällt
- 43,89 €, plus Zinsen
Nach einem Schreiben, akzeptiert und rechtzeitig gezahlt
- Geldbuße, falls eine anfällt
- 26,33 €, plus Zinsen
| Bei 125,40 € Steuer | Geldbuße, falls eine anfällt |
|---|---|
| Zum Vergleich: vor jedem Schreiben, nach zwölf Monaten, ein Viertel weniger | Keine Geldbuße: ein Zuschlag von 14,11 €, plus Zinsen nach den zwölf Monaten |
| Nach einem Schreiben | 62,70 €, plus Zinsen |
| Nach einem Schreiben, akzeptiert | 43,89 €, plus Zinsen |
| Nach einem Schreiben, akzeptiert und rechtzeitig gezahlt | 26,33 €, plus Zinsen |
Ein Schreiben zu einem einzelnen Jahr: Nach unserer Lesart des Gesetzes betrifft es diese Steuer und dieses Jahr, die anderen fehlenden Jahre lassen sich also weiterhin mit Zuschlag einreichen. Eine offizielle Aussage dazu haben wir nicht gefunden. Es gibt auch einen Fall ganz ohne Zuschlag: wenn Sie innerhalb von sechs Monaten nach einem Bescheid andere Jahre wegen identischer Sachverhalte berichtigen, vollständig zahlen, weder Rechtsbehelf einlegen noch eine Berichtigung beantragen und dieser Bescheid keine Geldbuße nach sich zog. Ob das auf einen Eigentümer passt, der schlicht nicht eingereicht hat, dazu haben wir nichts gefunden: Fragen Sie nach, bevor Sie sich darauf verlassen.
Was auch immer im Schreiben steht, es setzt eine Frist: siehe unsere Seite zu den Briefen der Steuerbehörde.
Was gilt, wenn bei Ihrer verspäteten Erklärung nichts zu zahlen ist?
Es gibt keinen Zuschlag zu berechnen, aber für eine Erklärung ohne Steuerschuld gibt es eine feste Geldbuße: 200 € nach dem Gesetz, halbiert auf 100 €, wenn Sie vor jedem Schreiben einreichen. Eine Erstattungserklärung zu anderen Einkünften als aus einem Verkauf ist innerhalb ihrer vier Jahre nicht verspätet. Nach einem Verkauf hat die Erklärung ihren eigenen Zeitraum, unabhängig von ihrem Ergebnis.
Diese Geldbuße ist das, was das Gesetz vorsieht: Wie die Steuerbehörde sie auf ein Modelo 210 anwendet oder was sie mit einer verspäteten Erstattung nach einem Verkauf macht, haben wir nicht gefunden.
Was gilt, wenn Sie rechtzeitig eingereicht, aber nicht gezahlt haben?
Dann geht die Steuer in die Vollstreckung, mit einem anderen Zuschlag: 5 %, wenn Sie alles vor der förmlichen Zahlungsaufforderung der Steuerbehörde zahlen (providencia de apremio), 10 %, wenn Sie innerhalb der Frist dieser Aufforderung zahlen, und danach 20 %, plus Zinsen.
- Eine fehlgeschlagene Lastschrift: Sie schulden die Steuer weiterhin. War der Fehlschlag nicht Ihre Schuld (rechtzeitig beauftragt, von Ihrem Konto, mit genügend Guthaben, nicht widerrufen), fallen weder Zuschlag noch Zinsen noch Geldbuße an.
- Eine zurückgeschickte Überweisung: Eine per Überweisung bezahlte predeclaración ist erst eingereicht, wenn das Geld ankommt. Kommt die Modelo 210 Zahlung zurück, zahlen Sie erneut; nach Fristende liegt der Fall einer verspäteten Erklärung vor.
- Verspätet einreichen, ohne zu zahlen: Sie schulden diese Vollstreckungszuschläge auf die Steuer zusätzlich zum Zuschlag für die Verspätung und verlieren das Viertel. Nach unserer Lesart des Gesetzes hält ein Stundungsantrag bei der Einreichung sie fern, solange er geprüft wird; wird er abgelehnt, kommen sie zurück.
Wie viele Jahre rückwirkend kann die Steuerbehörde das Modelo 210 einfordern?
Die Steuerbehörde hat in der Regel vier Jahre ab dem Ende jedes Zeitraums, um eine Erklärung einzufordern, und die Zählung beginnt neu, sobald sie dazu tätig wird oder Sie es tun. Die Erklärung 2024, fällig bis zum 31. Dezember 2025, bleibt nach unserer Lesart des Gesetzes bis zum 31. Dezember 2029 offen, sofern nichts die Zählung neu beginnen lässt.
Deshalb ist oft von fünf Steuerjahren die Rede: Bei im Folgejahr eingereichten Erklärungen sind fünf gleichzeitig offen. Das ist kein Grund zu warten: Ein Schreiben beendet den Zuschlag, jedes Tätigwerden der Steuerbehörde lässt die Zählung neu beginnen, und die jüngeren Jahre klettern weiter bis 15 % und tragen dann Zinsen: Unser Ratgeber Modelo 210 nachreichen für vergangene Jahre geht sie eines nach dem anderen durch. Für eine nicht vermietete Immobilie zeigt der Rechner für versäumte Jahre, welche Jahre heute offen sind.
Wie wir diesen Ratgeber geprüft haben
Wir haben die unten genannten amtlichen Texte gelesen und aktualisieren diesen Ratgeber, sobald sich die Regeln ändern. Er informiert allgemein und ersetzt keine Beratung zu Ihrem Fall.
- Ley 58/2003, General Tributaria (arts. 26–28, 62, 66–68, 161, 179, 184, 187, 188, 191 y 198) — abgerufen am 4. November 2026
- Real Decreto 939/2005, Reglamento General de Recaudación (art. 38) — abgerufen am 4. November 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado) — abgerufen am 3. November 2026
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573) — abgerufen am 3. November 2026
- Ley 39/2015, del Procedimiento Administrativo Común (art. 30) — abgerufen am 29. Oktober 2026
- Orden EHA/1658/2009, domiciliación bancaria (arts. 1 y 6) — abgerufen am 4. November 2026
- Agencia Tributaria, Liquidación de recargos por presentación fuera de plazo — abgerufen am 4. November 2026
- Agencia Tributaria, Manual práctico de Renta 2021: recargos aplicables — abgerufen am 4. November 2026
- Agencia Tributaria, Manual de Sociedades 2025: ejemplo de liquidación del recargo — abgerufen am 4. November 2026
- Agencia Tributaria, Regularización por falta de presentación del IRNR — abgerufen am 4. November 2026
- Agencia Tributaria, Modelo 210: gestiones e instrucciones — abgerufen am 4. November 2026
- Agencia Tributaria, Manual de tributación de no residentes: plazo de presentación — abgerufen am 4. November 2026
- Agencia Tributaria, Manual de IRPF 2025: interés de demora — abgerufen am 4. November 2026


