 Nytt


Moms på korttidsuthyrning i Spanien: vilka uthyrningar betalar, och vilka förblir momsfria
Moms på korttidsuthyrning i Spanien gäller från den 1 december 2026: en möblerad bostad som hyrs ut till samma gäst i 30 nätter eller färre betalar 10 %, om det inte är där ägaren bor. Uthyrning med hotelltjänster betalar den oavsett längd; längre uthyrningar förblir momsfria. Här ser du, fall för fall, vilka av dina uthyrningar som betalar.
Av CasitaTax-teamet · Uppdaterad 13 november 2026 · 7 min läsning
I korthet
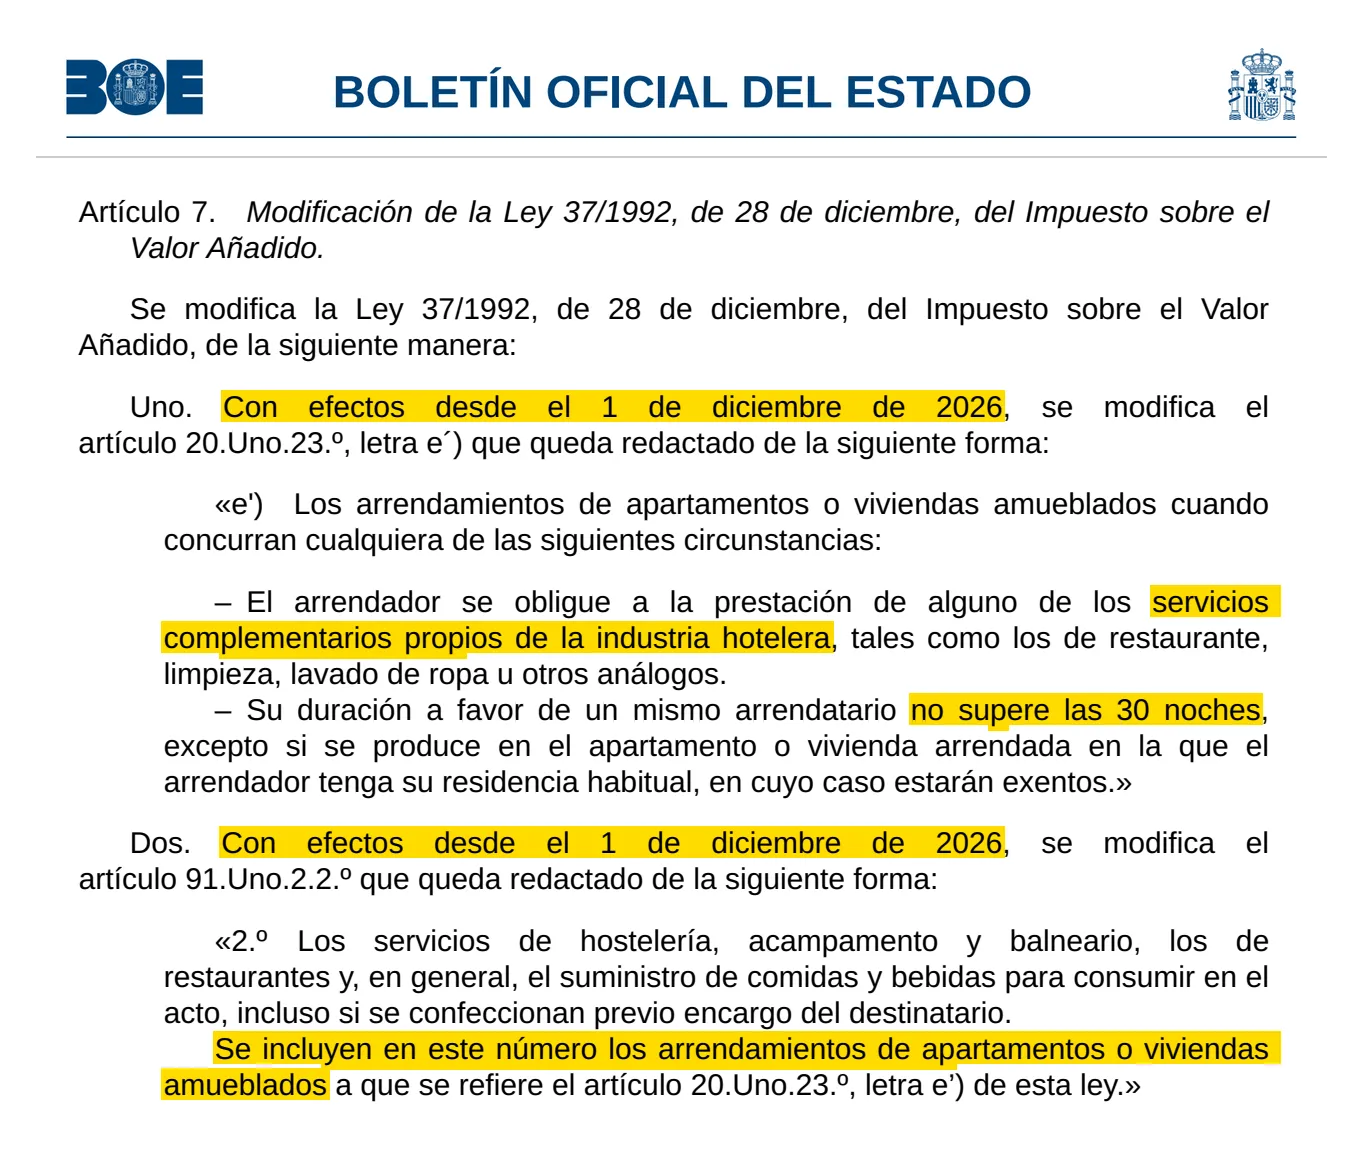
 Från den 1 december 2026 betalar en möblerad bostad som hyrs ut till samma gäst i 30 nätter eller färre moms med 10 %, enligt Real Decreto-ley 29/2026, som godkändes den 12 november 2026.
- Uthyrning med hotelltjänster (städning eller sänglinne under vistelsen, måltider) betalade redan moms, och gör det fortfarande, oavsett längd.
- Fortfarande momsfritt: uthyrning i mer än 30 nätter utan hotelltjänster, och kort uthyrning av bostaden som ägaren själv bor i, utan hotelltjänster.
- Städning och sänglinne vid ankomst och avresa räknas inte som hotelltjänster.
- När dina uthyrningar betalar moms registrerar du dig, lämnar in en momsdeklaration varje kvartal och en årssammanställning; din Modelo 210 fortsätter som förut.
På den här sidan
Vilka uthyrningar betalar moms från den 1 december 2026?
Två slags uthyrning av en möblerad bostad, enligt momslagens nya lydelse (Ley 37/1992, artikel 20.Uno.23.º e'), som infördes genom Real Decreto-ley 29/2026:
- Uthyrning i 30 nätter eller färre till samma gäst, om bostaden inte är ägarens stadigvarande bostad. Det är det nya: fram till dess var en sådan uthyrning utan tjänster momsfri.
- Uthyrning med hotelltjänster, som städning under vistelsen, tvätt eller måltider, oavsett längd. De uthyrningarna betalade redan moms före ändringen.
Båda betalar den reducerade skattesatsen, 10 %, från den 1 december 2026. Uthyrning i mer än 30 nätter utan hotelltjänster förblir momsfri.
En vecka i augusti till en familj, städning när de reser
- Moms från den 1 december 2026
- Ja, 10 %
Exakt 30 nätter till en gäst
- Moms från den 1 december 2026
- Ja, 10 %
Tre månader till en distansarbetare, inga tjänster
- Moms från den 1 december 2026
- Nej, momsfri
Tre månader med städning och nytt sänglinne varje vecka
- Moms från den 1 december 2026
- Ja, 10 % (hotelltjänster)
Ett läsår till en student, inga tjänster
- Moms från den 1 december 2026
- Nej, momsfri
Din egen bostad, den du bor i, i två veckor, inga tjänster
- Moms från den 1 december 2026
- Nej, momsfri
En bostad på Kanarieöarna, i Ceuta eller Melilla
- Moms från den 1 december 2026
- Ingen moms där (Kanarieöarna har IGIC)
| Din uthyrning | Moms från den 1 december 2026 |
|---|---|
| En vecka i augusti till en familj, städning när de reser | Ja, 10 % |
| Exakt 30 nätter till en gäst | Ja, 10 % |
| Tre månader till en distansarbetare, inga tjänster | Nej, momsfri |
| Tre månader med städning och nytt sänglinne varje vecka | Ja, 10 % (hotelltjänster) |
| Ett läsår till en student, inga tjänster | Nej, momsfri |
| Din egen bostad, den du bor i, i två veckor, inga tjänster | Nej, momsfri |
| En bostad på Kanarieöarna, i Ceuta eller Melilla | Ingen moms där (Kanarieöarna har IGIC) |
Hur räknas de 30 nätterna?
Per gäst och per uthyrning: lagen talar om en uthyrning vars längd "till samma hyresgäst" inte överstiger 30 nätter. En uthyrning i exakt 30 nätter betalar moms; en natt till och den förblir, utan hotelltjänster, momsfri.
Regeln ser till varje uthyrning, inte till ditt år: en bostad som hyrs ut tio gånger en sommar, en vecka i taget, har tio uthyrningar som betalar moms, och samma bostad uthyrd över vintern till en hyresgäst har en som inte gör det.
Observera
Varken dekretet eller Agencia Tributaria säger hittills hur två bokningar i följd av samma gäst räknas. Dela inte upp eller slå ihop vistelser för att hamna på ena sidan av gränsen: skriv varje uthyrnings verkliga datum i bokningen och i kontraktet.
Vad räknas som hotelltjänst?
Tjänster som går längre än att lämna över nycklarna, de som ett hotell ger under vistelsen. Lagen nämner restaurang, städning och tvätt, eller liknande. I ett bindande besked till en icke-resident som hyrde ut en bostad veckovis (V1338-17) drog Dirección General de Tributos gränsen. Det som räknas är vad ägaren åtar sig i uthyrningen.
Hotelltjänster
- Städning inne i bostaden varje vecka
- Byte av sänglinne varje vecka
- Reception och service till gästerna under hela vistelsen
- Måltider, tvätt
Inte hotelltjänster
- Städning vid varje gästs ankomst och avresa
- Byte av sänglinne vid ankomst och avresa
- Städning av husets gemensamma utrymmen
- Reparationer och underhåll när något går sönder
Den ägarens veckouthyrningar var då momsfria. Från den 1 december 2026 betalar samma uthyrningar moms ändå, eftersom de varar i 30 nätter eller färre: för de flesta semesteruthyrningar spelar gränsen för tjänster nu bara roll för uthyrningar längre än 30 nätter.
Vilka uthyrningar förblir momsfria?
Momsfriheten för uthyrning av en bostad som bostad omfattar fortfarande:
- Uthyrning i mer än 30 nätter till samma hyresgäst utan hotelltjänster: en säsong, ett läsår, en lång uthyrning.
- Kort uthyrning av bostaden som ägaren bor i, när den är ägarens stadigvarande bostad och uthyrningen sker utan hotelltjänster.
- Omöblerade bostäder som hyrs ut som bostad, så som vi läser det: den nya regeln nämner bara möblerade lägenheter och bostäder.
Och Kanarieöarna, Ceuta och Melilla ligger helt utanför spansk moms: momslagen gäller inte där. Kanarieöarna har en egen indirekt skatt, IGIC, med egna regler som den här guiden inte tar upp.
En momsfri uthyrning beskattas fortfarande som inkomst: hyran tas upp på din Modelo 210, som den alltid har gjort.
Gäller undantaget för ägarens egen bostad ett fritidshus?
Oftast inte. Undantaget gäller uthyrning "i den lägenhet eller bostad där uthyraren har sin stadigvarande bostad": någon som bor i Spanien och hyr ut sitt hem i två veckor medan hen är borta. En bostad du äger i Spanien och bara bor i på semestern är inte din stadigvarande bostad, så för de flesta ägare som bor utomlands gäller undantaget inte.
Det omfattar dessutom bara fallet med kort uthyrning: en uthyrning med hotelltjänster betalar moms även i ägarens egen bostad.
Hur mycket moms, och på vilket pris?
10 %, den reducerade skattesats som gäller för hotell och restauranger, inte normalskattesatsen på 21 %. Den tillämpas på hela priset som gästen betalar för vistelsen; så som vi läser lagen ingår det du tar betalt för i samband med den, till exempel en städavgift.
En plattforms eller en förvaltares provision är en annan tjänst, som faktureras dig, med egna momsregler.
Vad måste du göra när dina uthyrningar betalar moms?
Sköta det som ett litet företag, bara när det gäller momsen. Momslagen behandlar varje uthyrare som en näringsidkare, även med en enda bostad:
- 1Registrera dig hos Agencia Tributaria: lagen kräver en anmälan när en momspliktig verksamhet startar.
- 2Ta ut moms på dina uthyrningar och utfärda en faktura för var och en av dem.
- 3Lämna in en momsdeklaration varje kvartal: momsen dina gäster betalade, minus momsen du betalade på kostnader för uthyrningen, och betala mellanskillnaden.
- 4Lämna in en årssammanställning i början av året därpå.
De första deklarationerna gäller det kvartal där den 1 december 2026 ingår, och ska lämnas in i början av året därpå. Vår sida om moms på uthyrning i Spanien beskriver tjänsten och dess pris.
Vi sköter momsen på din uthyrning
 Registrering: Modelo 036
- Varje kvartal: Modelo 303
- Vi betalar, du får beviset
Vad gäller för vistelser bokade och betalda före den 1 december 2026?
Dekretet har ingen egen regel för dem. Enligt momslagen ska momsen på en uthyrning betalas när varje betalning förfaller, och en förskottsbetalning beskattas när den tas emot; men om en handpenning som togs emot före den 1 december 2026, när sådana uthyrningar var momsfria, för en vistelse efter det datumet, betalar moms, har varken dekretet eller Agencia Tributaria sagt något hittills.
Bra att veta
Spara, för varje vistelse från och med den 1 december 2026, datumet den bokades, varje betalning och dess datum. De avgör vilken deklaration en betalning hör till, vad svaret än blir.
Ändrar momsen din Modelo 210?
Nej: momsen är en skatt som dina gäster betalar genom dig; inkomstskatten på hyran är din, och fortsätter som förut. Varje ägare deklarerar fortfarande hyran på Modelo 210, med de skattesatser och på de datum som gäller enligt Modelo 210 deadline för en bostad du hyr ut, och de dagar bostaden inte är uthyrd bär fortfarande skatt bostad Spanien ej uthyrd.
Vill du se vad inkomstskatten blir räknar vår räknare för spansk skatt för icke-residenter ut den. De övriga skatterna på en bostad du hyr ut, som IBI, finns i vår guide om fastighetsskatt Spanien.
Är den nya momsen på semesteruthyrning slutgiltig?
Ja. Real Decreto-ley 29/2026 har gällt sedan oktober 2026, och Congreso godkände det den 12 november 2026; dess momsartiklar får verkan den 1 december 2026. Agencia Tributaria tar upp ändringen bland sina momsnyheter för 2026, med skattesatsen 10 %.
Så har vi faktagranskat guiden
Vi har läst de officiella texterna nedan och uppdaterar guiden när reglerna ändras. Det här är allmän information, inte rådgivning om just din situation.
- Real Decreto-ley 29/2026, de 6 de octubre (art. 7, BOE-A-2026-20823) — läst den 12 november 2026
- Ley 37/1992, del Impuesto sobre el Valor Añadido (arts. 3, 5, 20.Uno.23.º, 75, 78, 90 y 91) — läst den 12 november 2026
- Real Decreto 1624/1992, Reglamento del IVA (art. 71) — läst den 12 november 2026
- Agencia Tributaria, Novedades de normativa 2026: Real Decreto-ley 29/2026 — läst den 12 november 2026
- Dirección General de Tributos, consulta vinculante V1338-17, de 31 de mayo de 2017 — läst den 12 november 2026
- Congreso de los Diputados, 130/000060: Real Decreto-ley 29/2026, convalidado — läst den 12 november 2026


