 Nytt


Fastighetsskatt Spanien: alla skatter på din bostad, året runt
Fastighetsskatt Spanien är två skatter, inte en: IBI, som kommunen tar ut, och inkomstskatten för icke-residenter, som staten tar ut på bostaden. Nästan alla ägare betalar båda varje år, även för en bostad som står tom; de övriga skatterna beror på vad du gör med den. Här är var och en, vem som tar ut den och när den ska betalas.
Av CasitaTax-teamet · Uppdaterad 12 november 2026 · 9 min läsning
I korthet
 Två skatter varje år: IBI, som betalas till kommunen, och inkomstskatten för icke-residenter, som deklareras på Modelo 210, även om bostaden inte ger någon inkomst.
- Dessutom en avgift för sophämtning: kommunen tar ut den för att hämta avfallet, oftast av ägaren.
- Hyr du ut tas hyran upp på Modelo 210 och beskattas med 19 % inom EU och EES, 24 % på andra håll.
- Förmögenhetsskatt bara på en stor förmögenhet i Spanien (över 700 000 € enligt statens regler); en försäljning eller ett arv har egna skatter.
- Varje skatt har sin kalender: IBI för hela året påförs den som äger bostaden den 1 januari; från inkomstår 2026 lämnas deklarationen för en bostad som inte hyrs ut in från den 1 april till den 31 december året därpå.
På den här sidan
Vilka skatter betalar icke-residenter för en bostad i Spanien?
Två varje år, vad du än gör med bostaden: IBI, kommunens fastighetsskatt, och inkomstskatten för icke-residenter på bostaden, som deklareras på Modelo 210. Kommunen lägger till sin avgift för sophämtning. De övriga skatterna kommer bara med en händelse: att du hyr ut, äger en stor förmögenhet i Spanien, säljer eller ärver.
IBI
- Vem tar ut den
- Kommunen
- Vem betalar
- Alla ägare
- När
- Varje år, under en period som kommunen bestämmer
Inkomstskatt för icke-residenter (Modelo 210)
- Vem tar ut den
- Staten
- Vem betalar
- Alla ägare som är privatpersoner
- När
- Varje år, för året innan
Sophämtningsavgift (tasa de basura)
- Vem tar ut den
- Kommunen
- Vem betalar
- Oftast ägaren, för den som bor där
- När
- När kommunen fakturerar den
Skatt på hyran (Modelo 210)
- Vem tar ut den
- Staten
- Vem betalar
- Ägare som hyr ut
- När
- Året efter hyran
Förmögenhetsskatt (Modelo 714)
- Vem tar ut den
- Staten, enligt sina egna regler eller en regions
- Vem betalar
- Ägare av en stor förmögenhet i Spanien
- När
- Varje år, under en period som fastställs genom förordning
Skatt på vinsten, och plusvalía
- Vem tar ut den
- Staten; kommunen
- Vem betalar
- Säljare (köparen betalar plusvalía för en icke-resident)
- När
- Efter försäljningen
Arvs- och gåvoskatt
- Vem tar ut den
- Staten, enligt en regions regler
- Vem betalar
- Arvingar, och den som tar emot en gåva
- När
- Efter dödsfallet eller gåvan
| Skatt | Vem tar ut den | Vem betalar | När |
|---|---|---|---|
| IBI | Kommunen | Alla ägare | Varje år, under en period som kommunen bestämmer |
| Inkomstskatt för icke-residenter (Modelo 210) | Staten | Alla ägare som är privatpersoner | Varje år, för året innan |
| Sophämtningsavgift (tasa de basura) | Kommunen | Oftast ägaren, för den som bor där | När kommunen fakturerar den |
| Skatt på hyran (Modelo 210) | Staten | Ägare som hyr ut | Året efter hyran |
| Förmögenhetsskatt (Modelo 714) | Staten, enligt sina egna regler eller en regions | Ägare av en stor förmögenhet i Spanien | Varje år, under en period som fastställs genom förordning |
| Skatt på vinsten, och plusvalía | Staten; kommunen | Säljare (köparen betalar plusvalía för en icke-resident) | Efter försäljningen |
| Arvs- och gåvoskatt | Staten, enligt en regions regler | Arvingar, och den som tar emot en gåva | Efter dödsfallet eller gåvan |
Vill du se vilka av dem din bostad ska betala i år ställer verktyget Skatteplikter för bostad i Spanien några frågor och listar dem, med sina datum.
Vad är IBI, och hur mycket blir det?
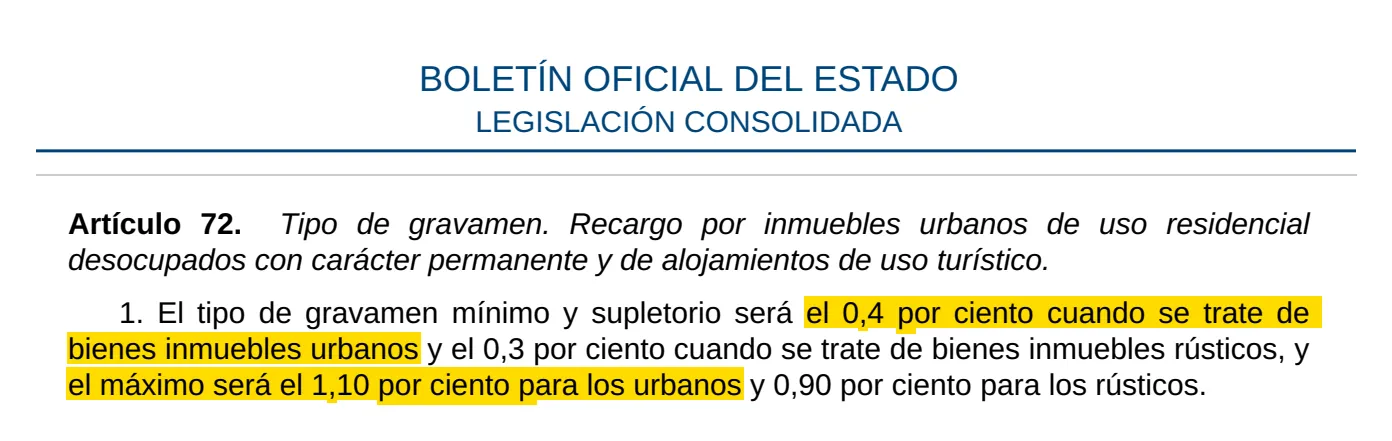
IBI (Impuesto sobre Bienes Inmuebles) är kommunens årliga skatt på bostadens taxeringsvärde, densamma för residenter och icke-residenter. Det är den som oftast kallas fastighetsskatt. Varje kommun bestämmer sin skattesats för urban fastighet, normalt mellan 0,4 % och 1,1 %. Den kan lägga till upp till 0,2 procentenheter om den är huvudort i en provins eller region, har kollektivtrafik eller erbjuder fler tjänster än den måste, eller gå ner till 0,1 % i upp till 6 år efter en allmän omvärdering. Skattesatsen tillämpas på det beskattningsbara värdet på kvittot: taxeringsvärdet, minskat med en reduktion under åren efter en omvärdering. Kommuner får också undanta bostäder vars IBI skulle bli mycket liten.
IBI för hela året påförs den som äger bostaden den 1 januari. Ett köpekontrakt kan fördela den mellan säljare och köpare, men kommunen fakturerar den som var ägare den dagen. Kommunen, eller det provinsorgan som den har lämnat över uppbörden till, bestämmer när den ska betalas, under en period på minst två månader.
Att betala IBI gör inte upp statens skatt på bostaden, och inte heller tvärtom: det är två skatter, till två olika myndigheter. IBI-kvittot visar oftast också det taxeringsvärde som statens skatt räknas ut från. Vissa kommuner lägger ett tillägg på IBI för bostäder som har stått tomma i mer än två år, främst för ägare av fyra eller fler bostäder; en andra bostad räknas som godtagbart skäl i upp till fyra år. Vår guide om skatt bostad Spanien ej uthyrd säger när.
Vad är den årliga inkomstskatten för icke-residenter på bostaden?
Spanien beskattar en schablonintäkt på en bostad som dess ägare, bosatt utomlands, inte hyr ut, även när den står tom. Intäkten är 1,1 % eller 2 % av taxeringsvärdet, beroende på kommunen, och skatten på den är 19 % för den som bor i EU, Island, Norge eller Liechtenstein, 24 % för alla andra, Storbritannien inräknat (reglerna för 2026). Inga kostnader får dras av.
Varje ägare lämnar in en Modelo 210 en gång om året per bostad. Deklarationen för 2025 ska lämnas in senast den 31 december 2026; från inkomstår 2026 gäller perioden från den 1 april till den 31 december året därpå. Vår guide om Modelo 210 deadline ger alla datum, och den om Modelo 210 makar hur ett par delar på den.
För din egen bostad räknar vår räknare för spansk skatt för icke-residenter ut summan. Ett år du har missat kan fortfarande lämnas in: se Modelo 210 tidigare år.
Vi lämnar in din Modelo 210
 Varje ägare, varje år
- Du godkänner först
- 100 % online
Betalar du en avgift för sophämtning (tasa de basura)?
Ja, i en eller annan form: kommunerna tar betalt för att hämta och behandla avfall, oftast av ägaren. En avfallslag från 2022 gav dem tre år på sig att införa en egen avgift som täcker vad tjänsten faktiskt kostar, och låter dem bygga in incitament att sortera avfall i semesterbostäder som hyrs ut.
Varje kommun bestämmer beloppet och hur det faktureras: tillsammans med IBI, med vattnet eller för sig. Där det är en kommunal avgift (tasa) gör lagen ägaren betalningsskyldig även när någon annan bor i bostaden, och ägaren kan föra den vidare till en hyresgäst; en avgift på vattenräkningen kan gå till den som har vattenabonnemanget.
Vad ändras om du hyr ut bostaden?
Hyran ersätter schablonintäkten för de dagar bostaden är uthyrd, och tas upp i egna deklarationer på Modelo 210.
- Samma skattesats: 19 % inom EU och EES, 24 % på andra håll.
- Kostnader får bara dras av av den som bor i EU eller EES: ränta, reparationer, avgifter till samfälligheten, IBI. Alla andra beskattas på bruttohyran, en regel som Tribunal Supremo prövar.
- Egna perioder: för hyran för 2026 samlad i en deklaration ska en deklaration med skatt att betala lämnas in från den 1 april till den 20 april året därpå, och en utan något att betala från den 1 januari till den 20 januari.
- Moms på semesteruthyrning från den 1 december 2026, för uthyrning i 30 nätter eller färre, enligt ett dekret som det spanska parlamentet godkände den 12 november 2026: vår sida om moms på uthyrning i Spanien följer det.
De dagar bostaden inte är uthyrd bär fortfarande schablonintäkten, i proportion. Deadlineguiden går igenom datumen för en bostad som du hyr ut.
Betalar icke-residenter förmögenhetsskatt i Spanien?
Bara på en stor förmögenhet i Spanien. En icke-resident betalar förmögenhetsskatt enbart på det hen äger i Spanien. Enligt statens regler är de första 700 000 € av det skattefria. Men du kan i stället tillämpa reglerna i den region där största delen av de tillgångarna finns, och regionerna kan bestämma egna fribelopp, skattesatser och lättnader.
En deklaration, Modelo 714, ska lämnas in när det finns skatt att betala, eller när de tillgångarna är värda mer än 2 000 000 €, även utan något att betala. Perioden fastställs varje år genom en förordning: för inkomstår 2025 gällde den från den 8 april 2026 till den 30 juni 2026.
Över 3 000 000 € i nettoförmögenhet tillkommer en andra statlig skatt, solidaritetsskatten på stora förmögenheter, på samma spanska tillgångar.
Vilka skatter ska betalas när du säljer?
Två skatter, och ett förskott som köparen håller inne, utöver årets IBI, som kommunen fakturerar den som ägde bostaden den 1 januari:
- 3 % av köpeskillingen, som köparen håller inne och betalar till skattemyndigheten på en Modelo 211.
- Din Modelo 210 på vinsten, som beskattas med 19 % var du än bor. Det köparen höll inne räknas av, och du får tillbaka det som översteg skatten.
- Plusvalía municipal, kommunens skatt på markens värdeökning. Inget ska betalas om marken har minskat i värde. Det är säljaren som är skyldig den, men när säljaren är icke-resident låter lagen köparen betala den i säljarens ställe.
Vår räknare för skatt när du säljer hus i Spanien räknar ut vinsten och plusvalía för din bostad, och deadlineguiden ger perioden efter en försäljning.
Och om du ärver bostaden, eller får den i gåva?
Den som tar emot bostaden betalar spansk arvs- och gåvoskatt på den, även när alla inblandade bor utomlands. Statens skattemyndighet tar ut den, men sedan 2021 kan alla icke-residenter tillämpa reglerna i en spansk region: för ett arv den region där den avlidne bodde, om hen bodde i Spanien, och annars den där största delen av kvarlåtenskapen i Spanien finns; för en gåva av en bostad den region där bostaden ligger. Reglerna skiljer sig från en region till en annan.
Kommunens plusvalía ska också betalas, av den som tar emot bostaden, om inte marken har minskat i värde. En icke-resident som ger bort bostaden deklarerar dessutom vinsten på den, på en Modelo 210, som om den hade sålts; ett arv ger ingen sådan vinst. Därefter är de årliga skatterna den nya ägarens.
Vad ska betalas när under året?
Perioderna för Modelo 210 fastställs genom en förordning från finansministeriet, som ändrade dem från och med inkomstår 2026; perioderna för IBI och sophämtningsavgiften bestämmer varje kommun.
1 januari
Årets IBI påförs den som äger bostaden den dagen
1 januari till 20 januari
Hyra utan något att betala, från inkomstår 2026
1 april till 20 april
Hyra med skatt att betala, från inkomstår 2026
1 april till 31 december
En bostad som inte hyrs ut, från inkomstår 2026
Kommunens period
IBI, minst två månader att betala, och sophämtningsavgiften
2027
Hyra utan något att betala, inkomstår 2026
1 januari 2027 – 20 januari 2027
Hyra med skatt att betala, inkomstår 2026
1 april 2027 – 20 april 2027
Bostad som inte hyrs ut, inkomstår 2026
1 april 2027 – 31 december 2027
Vill du betala en deklaration från en bank utomlands, se betala Modelo 210. En deklaration som lämnas in efter sin period kostar ett tillägg som växer för varje månad: se Modelo 210 för sent.
Betalar du också skatt i Sverige eller ditt eget land?
Ofta, ja: ditt eget land kan beskatta bostaden, eller inkomsten från den, enligt sina egna regler. Där ditt land har ett dubbelbeskattningsavtal med Spanien låter avtalet Spanien beskatta inkomst från en bostad i Spanien, som Agencia Tributaria påpekar, och ditt land undviker sedan att beskatta den två gånger på det sätt som avtalet anger.
Hur ditt land gör det är en fråga för det landets regler: den här guiden tar bara upp den spanska sidan.
Så har vi faktagranskat guiden
Vi har läst de officiella texterna nedan och uppdaterar guiden när reglerna ändras. Det här är allmän information, inte rådgivning om just din situation.
- Real Decreto Legislativo 2/2004, texto refundido de la Ley Reguladora de las Haciendas Locales (arts. 7, 23, 60 a 77, 104 a 107) — läst den 12 november 2026
- Ley 58/2003, General Tributaria (art. 62) — läst den 12 november 2026
- Ley 7/2022, de residuos y suelos contaminados (art. 11) — läst den 12 november 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 13, 24 y 25) — läst den 9 november 2026
- Ley 35/2006, del IRPF (arts. 33 y 36) — läst den 12 november 2026
- Ley 19/1991, del Impuesto sobre el Patrimonio (arts. 5, 28, 30, 37 y disposición adicional 4.ª) — läst den 12 november 2026
- Ley 22/2009, de financiación de las Comunidades Autónomas (arts. 31, 32 y 47) — läst den 12 november 2026
- Orden HAC/277/2026, de 25 de marzo (art. 7, BOE-A-2026-7041) — läst den 12 november 2026
- Ley 38/2022, de 27 de diciembre (art. 3, Impuesto Temporal de Solidaridad de las Grandes Fortunas) — läst den 12 november 2026
- Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones (art. 7 y disposición adicional 2.ª) — läst den 12 november 2026
- Real Decreto-ley 29/2026, de 6 de octubre (art. 7, BOE-A-2026-20823) — läst den 12 november 2026
- Congreso de los Diputados, 130/000060: Real Decreto-ley 29/2026, convalidado — läst den 12 november 2026
- Agencia Tributaria, Renta imputada de inmueble urbano para uso propio — läst den 9 november 2026


