 Neu


Umsatzsteuer Ferienwohnung in Spanien: welche Vermietungen sie zahlen, welche befreit bleiben
Die Umsatzsteuer Ferienwohnung in Spanien gilt ab dem 1. Dezember 2026: Eine möblierte Wohnung, die für 30 Nächte oder weniger an denselben Gast vermietet wird, zahlt 10 %, es sei denn, der Eigentümer wohnt dort. Vermietungen mit Hoteldienstleistungen zahlen sie unabhängig von ihrer Dauer; längere Vermietungen bleiben befreit. Hier sehen Sie, Fall für Fall, welche Ihrer Vermietungen sie zahlen.
Vom CasitaTax-Team · Aktualisiert am 13. November 2026 · 8 Min. Lesezeit
Das Wichtigste in Kürze
 Ab dem 1. Dezember 2026 zahlt eine möblierte Wohnung, die für 30 Nächte oder weniger an denselben Gast vermietet wird, Umsatzsteuer von 10 %, nach dem Real Decreto-ley 29/2026, bestätigt am 12. November 2026.
- Vermietungen mit Hoteldienstleistungen (Reinigung oder Wäsche während des Aufenthalts, Mahlzeiten) zahlten schon Umsatzsteuer und tun es weiterhin, unabhängig von ihrer Dauer.
- Weiterhin befreit: Vermietungen von mehr als 30 Nächten ohne Hoteldienstleistungen und kurze Vermietungen der Wohnung, in der der Eigentümer lebt, ohne Hoteldienstleistungen.
- Reinigung und Wäsche bei Ankunft und Abreise zählen nicht als Hoteldienstleistungen.
- Sobald Ihre Vermietungen Umsatzsteuer zahlen, melden Sie sich an, reichen jedes Quartal eine Umsatzsteuererklärung und einmal im Jahr eine Zusammenfassung ein; Ihr Modelo 210 läuft weiter wie bisher.
Auf dieser Seite
Welche Vermietungen zahlen ab dem 1. Dezember 2026 Umsatzsteuer?
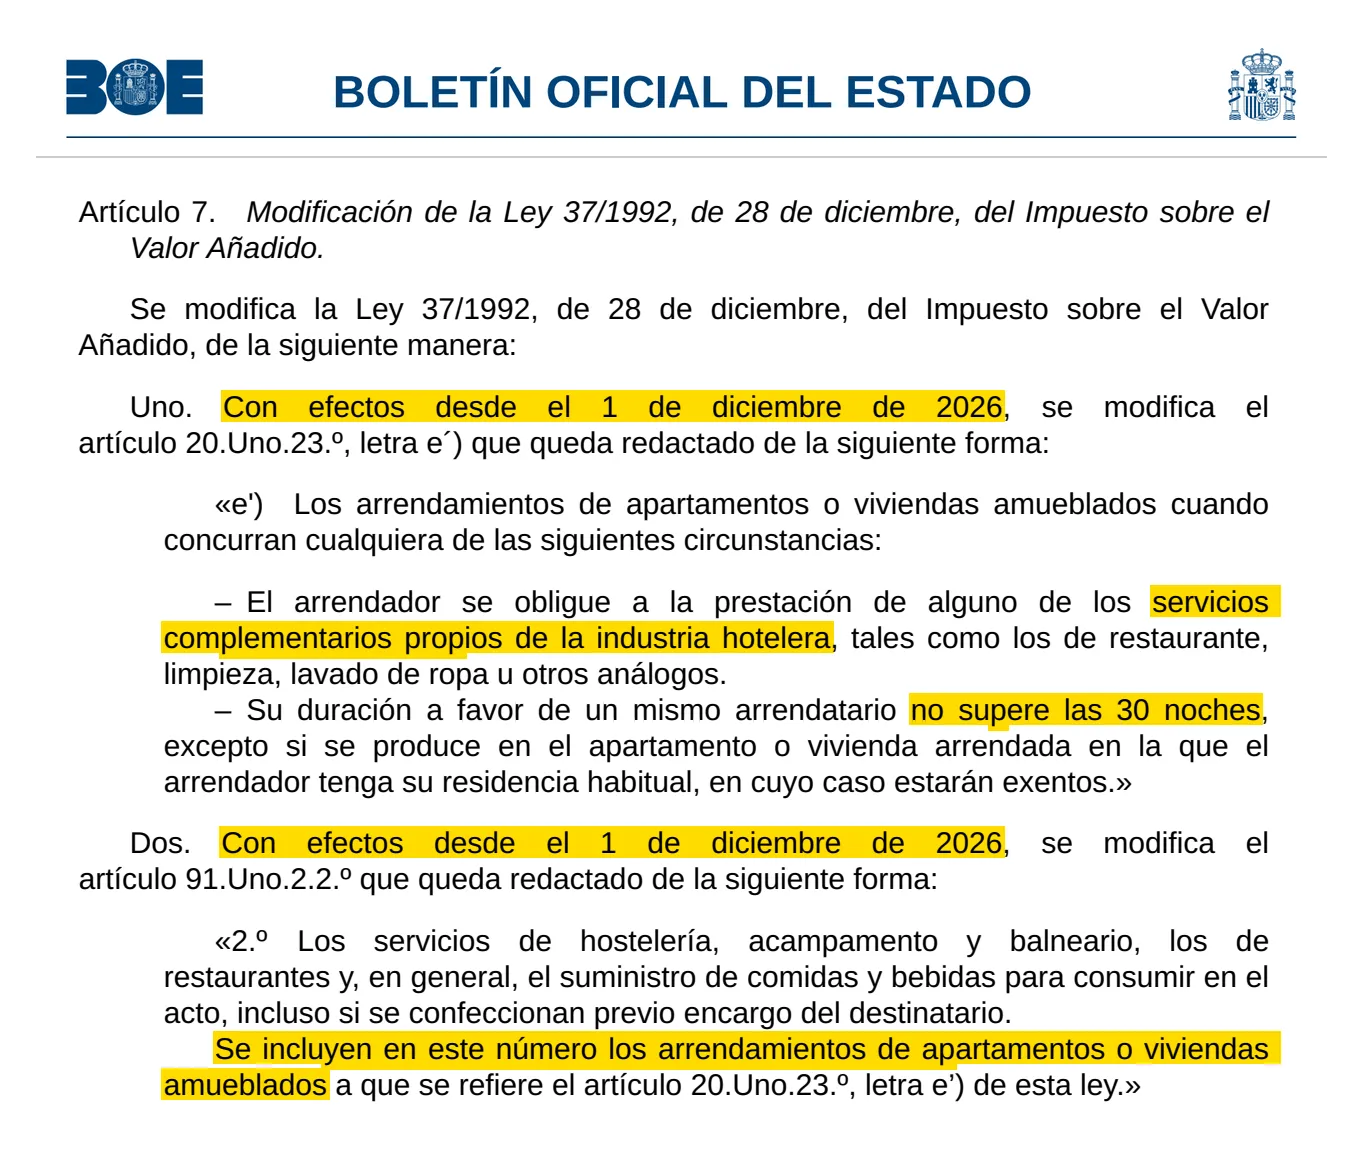
Zwei Arten der Vermietung einer möblierten Wohnung, nach der neuen Fassung des Umsatzsteuergesetzes (Ley 37/1992, Artikel 20.Uno.23.º e'), eingeführt durch das Real Decreto-ley 29/2026:
- Eine Vermietung von 30 Nächten oder weniger an denselben Gast, es sei denn, die Wohnung ist der gewöhnliche Wohnsitz des Eigentümers. Das ist neu: Bis dahin war eine solche Vermietung ohne Dienstleistungen befreit.
- Eine Vermietung mit Hoteldienstleistungen, etwa Reinigung während des Aufenthalts, Wäsche oder Mahlzeiten, unabhängig von ihrer Dauer. Diese Vermietungen zahlten schon vor der Änderung Umsatzsteuer.
Beide zahlen den ermäßigten Satz, 10 %, ab dem 1. Dezember 2026. Eine Vermietung von mehr als 30 Nächten ohne Hoteldienstleistungen bleibt befreit.
Eine Woche im August an eine Familie, Reinigung bei der Abreise
- Umsatzsteuer ab dem 1. Dezember 2026
- Ja, 10 %
Genau 30 Nächte an einen Gast
- Umsatzsteuer ab dem 1. Dezember 2026
- Ja, 10 %
Drei Monate an jemanden, der aus der Ferne arbeitet, ohne Dienstleistungen
- Umsatzsteuer ab dem 1. Dezember 2026
- Nein, befreit
Drei Monate mit wöchentlicher Reinigung und frischer Wäsche
- Umsatzsteuer ab dem 1. Dezember 2026
- Ja, 10 % (Hoteldienstleistungen)
Ein Schuljahr an einen Studenten, ohne Dienstleistungen
- Umsatzsteuer ab dem 1. Dezember 2026
- Nein, befreit
Ihre eigene Wohnung, in der Sie leben, für zwei Wochen, ohne Dienstleistungen
- Umsatzsteuer ab dem 1. Dezember 2026
- Nein, befreit
Eine Wohnung auf den Kanaren, in Ceuta oder Melilla
- Umsatzsteuer ab dem 1. Dezember 2026
- Dort keine Umsatzsteuer (auf den Kanaren gilt die IGIC)
| Ihre Vermietung | Umsatzsteuer ab dem 1. Dezember 2026 |
|---|---|
| Eine Woche im August an eine Familie, Reinigung bei der Abreise | Ja, 10 % |
| Genau 30 Nächte an einen Gast | Ja, 10 % |
| Drei Monate an jemanden, der aus der Ferne arbeitet, ohne Dienstleistungen | Nein, befreit |
| Drei Monate mit wöchentlicher Reinigung und frischer Wäsche | Ja, 10 % (Hoteldienstleistungen) |
| Ein Schuljahr an einen Studenten, ohne Dienstleistungen | Nein, befreit |
| Ihre eigene Wohnung, in der Sie leben, für zwei Wochen, ohne Dienstleistungen | Nein, befreit |
| Eine Wohnung auf den Kanaren, in Ceuta oder Melilla | Dort keine Umsatzsteuer (auf den Kanaren gilt die IGIC) |
Wie werden die 30 Nächte gezählt?
Pro Gast und pro Vermietung: Das Gesetz spricht von einer Vermietung, deren Dauer "an denselben Mieter" 30 Nächte nicht übersteigt. Eine Vermietung von genau 30 Nächten zahlt Umsatzsteuer; eine Nacht mehr, und sie bleibt ohne Hoteldienstleistungen befreit.
Die Regel betrachtet jede Vermietung, nicht Ihr Jahr: Eine Wohnung, die im Sommer zehnmal für je eine Woche vermietet wird, hat zehn Vermietungen, die Umsatzsteuer zahlen, und dieselbe Wohnung, im Winter an einen einzigen Mieter vermietet, hat eine, die keine zahlt.
Achtung
Weder das Dekret noch die Agencia Tributaria sagt bisher, wie zwei aufeinanderfolgende Buchungen desselben Gastes gezählt werden. Teilen oder verbinden Sie Aufenthalte nicht, um auf einer Seite der Grenze zu landen: Tragen Sie die tatsächlichen Daten jeder Vermietung in die Buchung und den Vertrag ein.
Was zählt als Hoteldienstleistung?
Dienstleistungen, die über die Schlüsselübergabe hinausgehen, also die, die ein Hotel während des Aufenthalts erbringt. Das Gesetz nennt Restaurant, Reinigung und Wäscherei oder ähnliche. In einer verbindlichen Auskunft an einen Nichtresidenten, der eine Wohnung wochenweise vermietete (V1338-17), hat die Dirección General de Tributos die Grenze gezogen. Entscheidend ist, wozu sich der Eigentümer bei der Vermietung verpflichtet.
Hoteldienstleistungen
- Reinigung der Wohnung jede Woche
- Wechsel der Bettwäsche jede Woche
- Empfang und Betreuung der Gäste während des ganzen Aufenthalts
- Mahlzeiten, Wäscheservice
Keine Hoteldienstleistungen
- Reinigung bei Ankunft und Abreise jedes Gastes
- Wechsel der Bettwäsche bei Ankunft und Abreise
- Reinigung der Gemeinschaftsflächen des Gebäudes
- Reparaturen und Wartung, wenn etwas kaputtgeht
Die wöchentlichen Vermietungen dieses Eigentümers waren damals befreit. Ab dem 1. Dezember 2026 zahlen dieselben Vermietungen trotzdem Umsatzsteuer, da sie 30 Nächte oder weniger dauern: Für die meisten Ferienvermietungen zählt die Grenze bei den Dienstleistungen jetzt nur noch für Vermietungen von mehr als 30 Nächten.
Welche Vermietungen bleiben von der Umsatzsteuer befreit?
Die Befreiung für die Vermietung einer Wohnung zu Wohnzwecken gilt weiterhin für:
- Vermietungen von mehr als 30 Nächten an denselben Mieter ohne Hoteldienstleistungen: eine Saison, ein Schuljahr, eine langfristige Vermietung.
- Kurze Vermietungen der Wohnung, in der der Eigentümer lebt, wenn sie sein gewöhnlicher Wohnsitz ist und die Vermietung ohne Hoteldienstleistungen erfolgt.
- Unmöblierte Wohnungen, zu Wohnzwecken vermietet, nach unserer Lesart: Die neue Regel nennt nur möblierte Wohnungen und Häuser.
Und die Kanaren, Ceuta und Melilla liegen ganz außerhalb der spanischen Umsatzsteuer: Das Umsatzsteuergesetz gilt dort nicht. Die Kanaren haben ihre eigene indirekte Steuer, die IGIC, mit eigenen Regeln, die dieser Ratgeber nicht behandelt.
Eine befreite Vermietung wird trotzdem als Einkommen besteuert: Die Miete gehört wie immer in Ihr Modelo 210.
Gilt die Ausnahme für die eigene Wohnung auch für eine Ferienwohnung?
In der Regel nicht. Die Ausnahme betrifft eine Vermietung "der Wohnung oder des Hauses, in dem der Vermieter seinen gewöhnlichen Wohnsitz hat": jemand, der in Spanien lebt und seine Wohnung für zwei Wochen vermietet, während er verreist ist. Eine Wohnung, die Ihnen in Spanien gehört und in der Sie nur im Urlaub wohnen, ist nicht Ihr gewöhnlicher Wohnsitz; für die meisten Eigentümer, die im Ausland leben, gilt die Ausnahme also nicht.
Sie betrifft außerdem nur den Fall der kurzen Vermietung: Eine Vermietung mit Hoteldienstleistungen zahlt Umsatzsteuer auch in der eigenen Wohnung des Eigentümers.
Wie viel Umsatzsteuer, und auf welchen Preis?
10 %, der ermäßigte Satz von Hotels und Restaurants, nicht der Regelsatz von 21 %. Er gilt für den gesamten Preis, den der Gast für den Aufenthalt zahlt; nach unserer Lesart des Gesetzes gehört dazu, was Sie zusätzlich berechnen, etwa eine Reinigungsgebühr.
Die Provision einer Plattform oder eines Verwalters ist eine andere Dienstleistung, Ihnen in Rechnung gestellt, mit eigenen Umsatzsteuerregeln.
Was müssen Sie tun, sobald Ihre Vermietungen Umsatzsteuer zahlen?
Sie führen sie wie ein kleines Unternehmen, nur für die Umsatzsteuer. Das Umsatzsteuergesetz behandelt jeden Vermieter als Unternehmer, auch mit einer einzigen Wohnung:
- 1Melden Sie sich an bei der Agencia Tributaria: Das Gesetz verlangt eine Erklärung, wenn eine umsatzsteuerpflichtige Tätigkeit beginnt.
- 2Berechnen Sie Umsatzsteuer auf Ihre Vermietungen und stellen Sie für jede eine Rechnung aus.
- 3Reichen Sie jedes Quartal eine Umsatzsteuererklärung ein: die Umsatzsteuer, die Ihre Gäste gezahlt haben, abzüglich der Umsatzsteuer, die Sie auf Ausgaben für die Vermietungen gezahlt haben, und zahlen Sie die Differenz.
- 4Reichen Sie eine jährliche Zusammenfassung ein, zu Beginn des Folgejahres.
Die ersten Erklärungen betreffen das Quartal, in dem der 1. Dezember 2026 liegt, und sind zu Beginn des Folgejahres fällig. Unsere Seite zur Mehrwertsteuer bei Ferienvermietung in Spanien stellt den Service und seinen Preis vor.
Wir erledigen Ihre Mehrwertsteuer
 Anmeldung: Modelo 036
- Jedes Quartal das Modelo 303
- Wir zahlen, Sie erhalten den Beleg
Was gilt für Aufenthalte, die vor dem 1. Dezember 2026 gebucht und bezahlt wurden?
Das Dekret hat dafür keine eigene Regel. Nach dem Umsatzsteuergesetz entsteht die Umsatzsteuer auf eine Vermietung, wenn jede Zahlung fällig wird, und eine im Voraus erhaltene Zahlung wird bei ihrem Eingang besteuert; ob aber eine Anzahlung, die vor dem 1. Dezember 2026 eingegangen ist, als solche Vermietungen noch befreit waren, für einen Aufenthalt danach Umsatzsteuer zahlt, haben weder das Dekret noch die Agencia Tributaria bisher gesagt.
Gut zu wissen
Bewahren Sie für jeden Aufenthalt ab dem 1. Dezember 2026 das Buchungsdatum, jede Zahlung und ihr Datum auf. Sie entscheiden, zu welcher Erklärung eine Zahlung gehört, wie auch immer die Antwort ausfällt.
Ändert die Umsatzsteuer Ihr Modelo 210?
Nein: Die Umsatzsteuer ist eine Steuer, die Ihre Gäste über Sie zahlen; die Einkommensteuer auf die Miete ist Ihre eigene und läuft weiter wie bisher. Jeder Eigentümer erklärt die Miete weiterhin mit dem Modelo 210, zu den Sätzen und Terminen, die unser Ratgeber zur Modelo 210 Frist für eine vermietete Immobilie nennt, und für die Tage ohne Vermietung bleibt die Steuer auf eine leerstehende Immobilie in Spanien fällig.
Was die Einkommensteuer ausmacht, berechnet der Rechner zur Nichtresidentensteuer in Spanien. Die übrigen Steuern auf eine vermietete Immobilie, etwa die IBI, stehen in unserem Ratgeber zur Immobiliensteuer Spanien.
Ist die neue Umsatzsteuer auf Ferienvermietungen endgültig?
Ja. Das Real Decreto-ley 29/2026 ist seit Oktober 2026 in Kraft, und der Congreso hat es am 12. November 2026 bestätigt; seine Artikel zur Umsatzsteuer gelten ab dem 1. Dezember 2026. Die Agencia Tributaria führt die Änderung unter ihren Neuerungen zur Umsatzsteuer 2026 auf, zum Satz von 10 %.
Wie wir diesen Ratgeber geprüft haben
Wir haben die unten genannten amtlichen Texte gelesen und aktualisieren diesen Ratgeber, sobald sich die Regeln ändern. Er informiert allgemein und ersetzt keine Beratung zu Ihrem Fall.
- Real Decreto-ley 29/2026, de 6 de octubre (art. 7, BOE-A-2026-20823) — abgerufen am 12. November 2026
- Ley 37/1992, del Impuesto sobre el Valor Añadido (arts. 3, 5, 20.Uno.23.º, 75, 78, 90 y 91) — abgerufen am 12. November 2026
- Real Decreto 1624/1992, Reglamento del IVA (art. 71) — abgerufen am 12. November 2026
- Agencia Tributaria, Novedades de normativa 2026: Real Decreto-ley 29/2026 — abgerufen am 12. November 2026
- Dirección General de Tributos, consulta vinculante V1338-17, de 31 de mayo de 2017 — abgerufen am 12. November 2026
- Congreso de los Diputados, 130/000060: Real Decreto-ley 29/2026, convalidado — abgerufen am 12. November 2026


