 Nyt


Moms på korttidsudlejning i Spanien: hvilken udlejning betaler, og hvilken er fritaget
Moms på korttidsudlejning i Spanien gælder fra 1. december 2026: En møbleret bolig, der udlejes til samme gæst i 30 nætter eller færre, betaler 10 %, medmindre ejeren bor i den. Udlejning med hotelydelser betaler moms uanset længden; længere udlejning forbliver momsfri. Her ser du, sag for sag, hvilken af din udlejning der betaler.
Af CasitaTax-teamet · Opdateret den 13. november 2026 · 7 min. læsetid
Kort fortalt
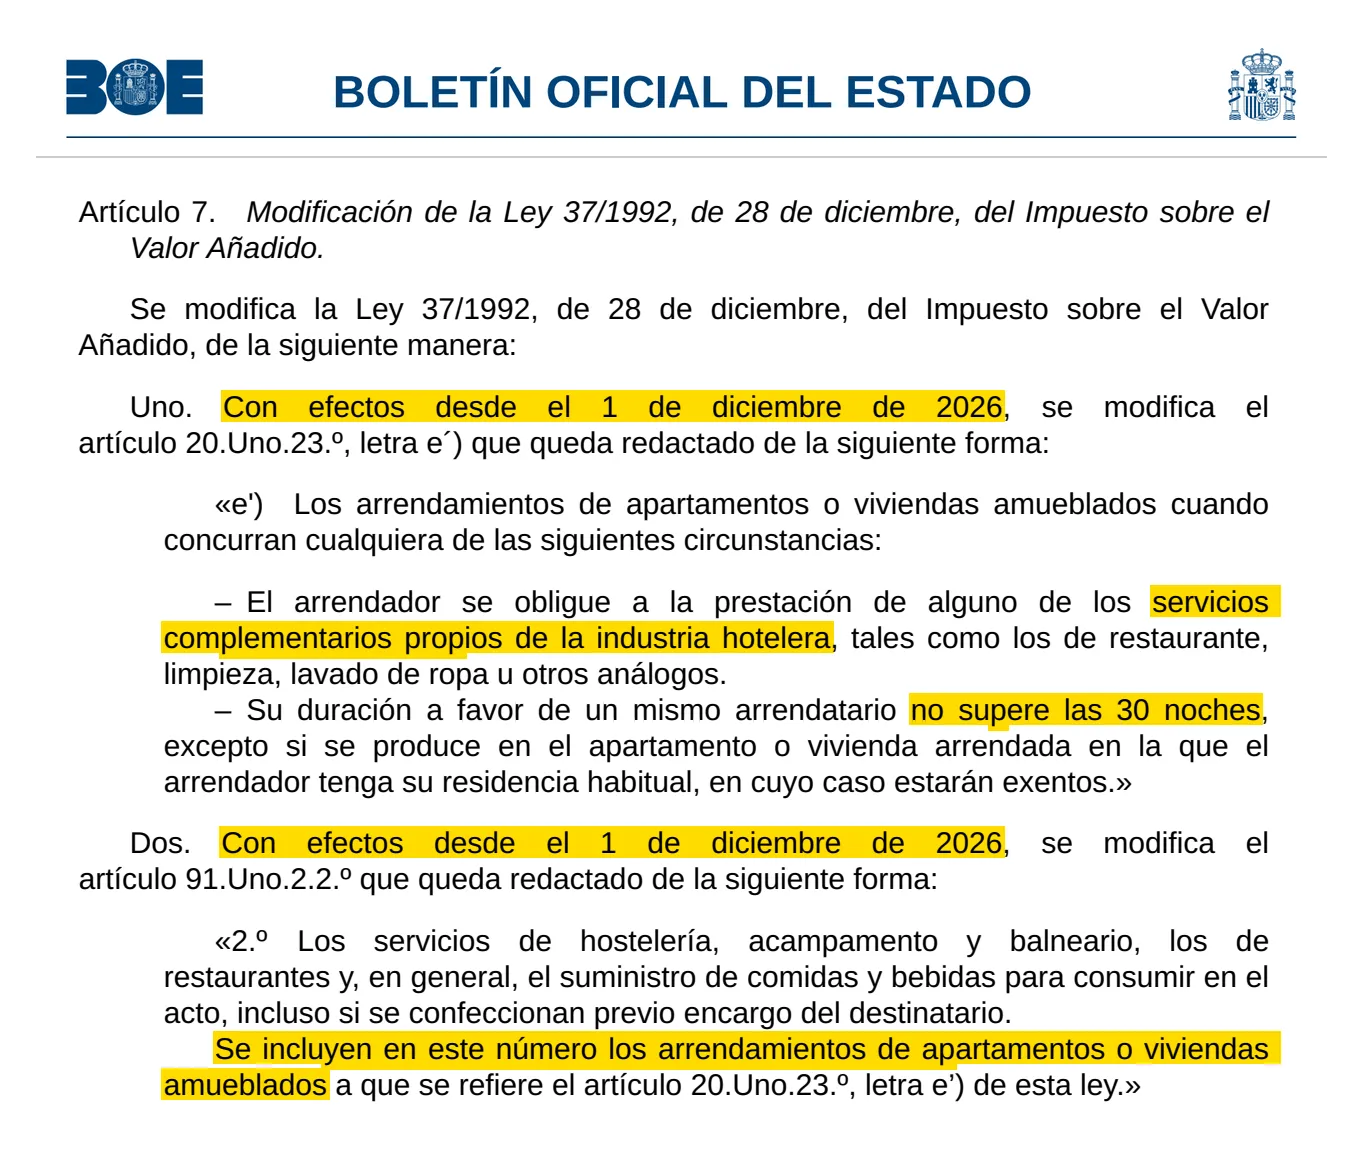
 Fra 1. december 2026 betaler en møbleret bolig, der udlejes til samme gæst i 30 nætter eller færre, moms med 10 % efter Real Decreto-ley 29/2026, godkendt den 12. november 2026.
- Udlejning med hotelydelser (rengøring eller linned under opholdet, måltider) betalte allerede moms og gør det stadig, uanset længden.
- Stadig momsfri: udlejning i mere end 30 nætter uden hotelydelser, og kort udlejning af den bolig, ejeren bor i, uden hotelydelser.
- Rengøring og linned ved ankomst og afrejse tæller ikke som hotelydelser.
- Når din udlejning betaler moms, skal du registreres, indsende en momsopgørelse hvert kvartal og en årsopgørelse; din Modelo 210 fortsætter som før.
På denne side
Hvilken udlejning betaler moms fra 1. december 2026?
To former for udlejning af en møbleret bolig, efter den nye formulering af momsloven (Ley 37/1992, artikel 20.Uno.23.º e'), fastsat ved Real Decreto-ley 29/2026:
- Udlejning i 30 nætter eller færre til samme gæst, medmindre boligen er ejerens faste bopæl. Det er det nye: Indtil da var en sådan udlejning uden ydelser momsfri.
- Udlejning med hotelydelser, som rengøring under opholdet, vask eller måltider, uanset længden. Den udlejning betalte allerede moms før ændringen.
Begge betaler den nedsatte sats, 10 %, fra 1. december 2026. Udlejning i mere end 30 nætter uden hotelydelser forbliver momsfri.
En uge i august til en familie, rengøring når de rejser
- Moms fra 1. december 2026
- Ja, 10 %
Præcis 30 nætter til én gæst
- Moms fra 1. december 2026
- Ja, 10 %
Tre måneder til en, der arbejder hjemmefra, ingen ydelser
- Moms fra 1. december 2026
- Nej, momsfri
Tre måneder med rengøring og rent linned hver uge
- Moms fra 1. december 2026
- Ja, 10 % (hotelydelser)
Et skoleår til en studerende, ingen ydelser
- Moms fra 1. december 2026
- Nej, momsfri
Din egen bolig, den du bor i, i to uger, ingen ydelser
- Moms fra 1. december 2026
- Nej, momsfri
En bolig på De Kanariske Øer, i Ceuta eller Melilla
- Moms fra 1. december 2026
- Ingen moms der (De Kanariske Øer har IGIC)
| Din udlejning | Moms fra 1. december 2026 |
|---|---|
| En uge i august til en familie, rengøring når de rejser | Ja, 10 % |
| Præcis 30 nætter til én gæst | Ja, 10 % |
| Tre måneder til en, der arbejder hjemmefra, ingen ydelser | Nej, momsfri |
| Tre måneder med rengøring og rent linned hver uge | Ja, 10 % (hotelydelser) |
| Et skoleår til en studerende, ingen ydelser | Nej, momsfri |
| Din egen bolig, den du bor i, i to uger, ingen ydelser | Nej, momsfri |
| En bolig på De Kanariske Øer, i Ceuta eller Melilla | Ingen moms der (De Kanariske Øer har IGIC) |
Hvordan tælles de 30 nætter?
Pr. gæst og pr. udlejning: Loven taler om en udlejning, hvis varighed "til samme lejer" ikke overstiger 30 nætter. En udlejning på præcis 30 nætter betaler moms; én nat mere, og uden hotelydelser forbliver den momsfri.
Reglen ser på hver udlejning, ikke på dit år: En bolig, der udlejes ti gange en sommer i en uge ad gangen, har ti udlejninger, der betaler moms, og den samme bolig udlejet til én lejer hele vinteren har én, der ikke gør.
Vær opmærksom
Hverken dekretet eller Agencia Tributaria har indtil videre sagt, hvordan to bookinger af samme gæst lige efter hinanden tælles. Del ikke ophold op og læg dem ikke sammen for at havne på den ene side af grænsen: Skriv hver udlejnings reelle datoer i bookingen og i kontrakten.
Hvad tæller som en hotelydelse?
Ydelser, der går ud over at udlevere nøglerne, dem et hotel giver under opholdet. Loven nævner restaurant, rengøring og vask eller lignende. I et bindende svar til en ikke-resident, der udlejede en bolig pr. uge (V1338-17), trak Dirección General de Tributos grænsen. Det afgørende er, hvad ejeren forpligter sig til i udlejningen.
Hotelydelser
- Rengøring inde i boligen hver uge
- Skift af linned hver uge
- Reception og service til gæsterne under hele opholdet
- Måltider, vask
Ikke hotelydelser
- Rengøring ved hver gæsts ankomst og afrejse
- Skift af linned ved ankomst og afrejse
- Rengøring af bygningens fællesarealer
- Reparationer og vedligeholdelse, når noget går i stykker
Den ejers ugentlige udlejning var dengang momsfri. Fra 1. december 2026 betaler den samme udlejning alligevel moms, da den varer 30 nætter eller færre: For det meste ferieudlejning betyder grænsen for ydelser nu kun noget for udlejning i mere end 30 nætter.
Hvilken udlejning forbliver momsfri?
Momsfritagelsen for udlejning af en bolig til beboelse dækker stadig:
- Udlejning i mere end 30 nætter til samme lejer uden hotelydelser: en sæson, et skoleår, en lang udlejning.
- Kort udlejning af den bolig, ejeren bor i, når den er ejerens faste bopæl, og udlejningen sker uden hotelydelser.
- Umøblerede boliger, der udlejes til beboelse, som vi læser det: Den nye regel nævner kun møblerede lejligheder og boliger.
Og De Kanariske Øer, Ceuta og Melilla ligger helt uden for spansk moms: Momsloven gælder ikke der. De Kanariske Øer har deres egen indirekte skat, IGIC, med egne regler, som denne guide ikke dækker.
En momsfri udlejning beskattes stadig som indkomst: Lejen kommer på din Modelo 210, som den altid har gjort.
Dækker undtagelsen for ejerens egen bolig et feriehus?
Som regel ikke. Undtagelsen dækker udlejning "af den lejlighed eller bolig, hvor udlejer har sin faste bopæl": en person, der bor i Spanien og udlejer sin bolig i fjorten dage, mens vedkommende er væk. En bolig, du ejer i Spanien og kun bor i på ferie, er ikke din faste bopæl, så for de fleste ejere, der bor i udlandet, gælder undtagelsen ikke.
Den dækker også kun tilfældet med kort udlejning: Udlejning med hotelydelser betaler moms, selv i ejerens egen bolig.
Hvor meget moms, og af hvilken pris?
10 %, den nedsatte sats for hoteller og restauranter, ikke den almindelige sats på 21 %. Den gælder hele den pris, gæsten betaler for opholdet; som vi læser loven, omfatter det også det, du opkræver sammen med den, for eksempel et rengøringsgebyr.
En platforms eller en administrators provision er en anden ydelse, som faktureres til dig, med sine egne momsregler.
Hvad skal du gøre, når din udlejning betaler moms?
Drive den som en lille virksomhed, kun hvad momsen angår. Momsloven behandler enhver udlejer som en virksomhed, også med en enkelt bolig:
- 1Registrér dig hos Agencia Tributaria: Loven kræver en anmeldelse, når en momspligtig aktivitet begynder.
- 2Opkræv moms af din udlejning, og udsted en faktura for hver udlejning.
- 3Indsend en momsopgørelse hvert kvartal: den moms, dine gæster betalte, minus den moms, du betalte af udgifter til udlejningen, og betal forskellen.
- 4Indsend en årsopgørelse i begyndelsen af det følgende år.
De første opgørelser dækker det kvartal, der rummer 1. december 2026, og skal indsendes i begyndelsen af det følgende år. Vores side om moms på udlejning i Spanien beskriver ydelsen og dens pris.
Vi klarer momsen på din udlejning
 Registrering: Modelo 036
- Hvert kvartal: Modelo 303
- Vi betaler, du får beviset
Hvad med ophold, der er booket og betalt før 1. december 2026?
Dekretet har ingen særlig regel for dem. Efter momsloven forfalder momsen af en udlejning, når hver betaling forfalder, og en forudbetaling beskattes, når den modtages; men om et depositum, der er modtaget før 1. december 2026, mens den slags udlejning var momsfri, for et ophold efter den dato, betaler moms, har hverken dekretet eller Agencia Tributaria sagt indtil videre.
Godt at vide
Gem for hvert ophold fra 1. december 2026 datoen for bookingen, hver betaling og dens dato. De afgør, hvilken opgørelse en betaling hører til, uanset svaret.
Ændrer momsen din Modelo 210?
Nej: Moms er en skat, dine gæster betaler gennem dig; indkomstskatten af lejen er din egen og fortsætter som før. Hver ejer angiver stadig lejen på Modelo 210, med de satser og på de datoer for en udlejet bolig, som vores guide til Modelo 210 deadline giver, og de dage, boligen ikke er udlejet, giver stadig skat af en bolig i Spanien, der ikke udlejes.
Vil du se, hvad indkomstskatten bliver, regner beregneren for spansk skat for ikke-residenter den ud. De andre skatter på en bolig, du udlejer, som IBI, står i vores guide til skat af bolig i Spanien.
Er den nye moms på ferieudlejning endelig?
Ja. Real Decreto-ley 29/2026 har været i kraft siden oktober 2026, og Congreso godkendte det den 12. november 2026; dets momsartikler får virkning fra 1. december 2026. Agencia Tributaria nævner ændringen blandt sine momsnyheder for 2026 med satsen 10 %.
Sådan har vi tjekket guiden
Vi har læst de officielle tekster nedenfor og opdaterer guiden, når reglerne ændres. Guiden er generel information og ikke rådgivning om din konkrete situation.
- Real Decreto-ley 29/2026, de 6 de octubre (art. 7, BOE-A-2026-20823) — læst den 12. november 2026
- Ley 37/1992, del Impuesto sobre el Valor Añadido (arts. 3, 5, 20.Uno.23.º, 75, 78, 90 y 91) — læst den 12. november 2026
- Real Decreto 1624/1992, Reglamento del IVA (art. 71) — læst den 12. november 2026
- Agencia Tributaria, Novedades de normativa 2026: Real Decreto-ley 29/2026 — læst den 12. november 2026
- Dirección General de Tributos, consulta vinculante V1338-17, de 31 de mayo de 2017 — læst den 12. november 2026
- Congreso de los Diputados, 130/000060: Real Decreto-ley 29/2026, convalidado — læst den 12. november 2026


