 Nieuw


Btw verhuur vakantiewoning in Spanje: welke verhuur betaalt, en welke vrijgesteld blijft
De btw verhuur vakantiewoning in Spanje begint op 1 december 2026: een gemeubileerde woning die voor 30 nachten of minder aan dezelfde gast wordt verhuurd, betaalt 10%, tenzij de eigenaar er zelf woont. Verhuur met hoteldiensten betaalt btw, hoe lang die ook duurt; langere verhuur blijft vrijgesteld. Hier ziet u per geval welke van uw verhuur btw betaalt.
Door het CasitaTax-team · Bijgewerkt op 13 november 2026 · 8 min leestijd
In het kort
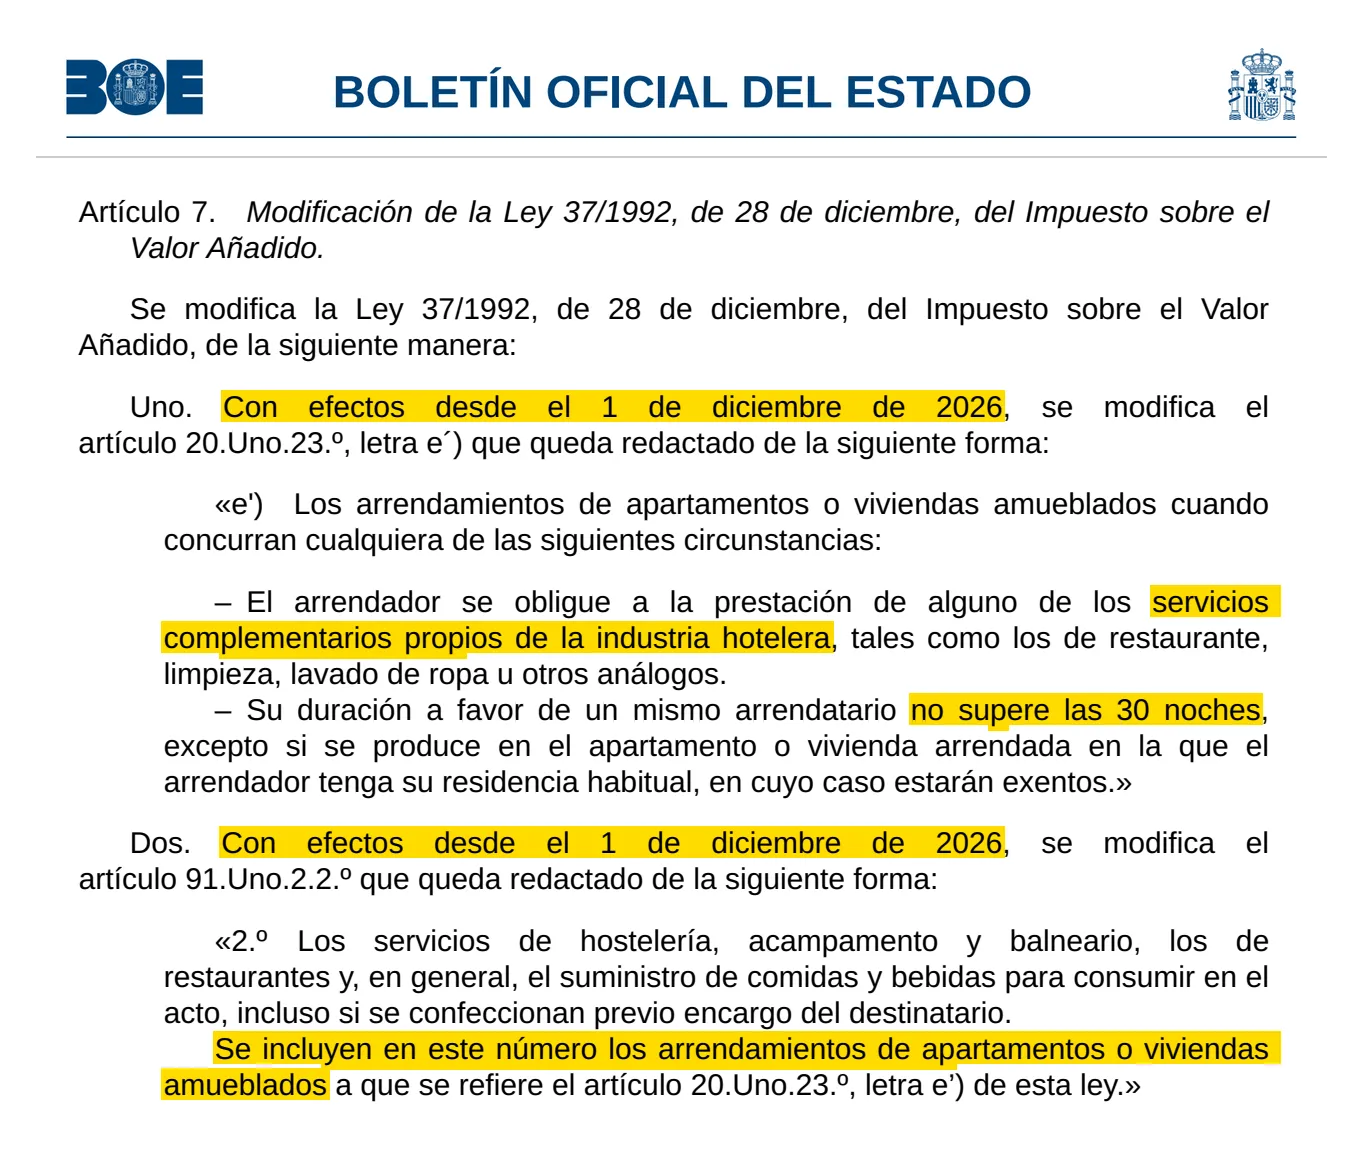
 Vanaf 1 december 2026 betaalt een gemeubileerde woning die voor 30 nachten of minder aan dezelfde gast wordt verhuurd 10% btw, volgens het Real Decreto-ley 29/2026, bekrachtigd op 12 november 2026.
- Verhuur met hoteldiensten (schoonmaak of linnengoed tijdens het verblijf, maaltijden) betaalde al btw, en blijft dat doen, hoe lang die ook duurt.
- Nog steeds vrijgesteld: verhuur van meer dan 30 nachten zonder hoteldiensten, en korte verhuur van de woning waar de eigenaar zelf woont, zonder hoteldiensten.
- Schoonmaak en linnengoed bij aankomst en vertrek gelden niet als hoteldiensten.
- Betaalt uw verhuur btw, dan schrijft u zich in, doet u elk kwartaal btw-aangifte en dient u een jaaroverzicht in; uw Modelo 210 blijft zoals het was.
Op deze pagina
Welke verhuur betaalt btw vanaf 1 december 2026?
Twee soorten verhuur van een gemeubileerde woning, volgens de nieuwe tekst van de btw-wet (Ley 37/1992, artikel 20.Uno.23.º e'), vastgesteld door het Real Decreto-ley 29/2026:
- Verhuur van 30 nachten of minder aan dezelfde gast, tenzij de woning de gewone verblijfplaats van de eigenaar is. Dit is nieuw: tot dan was zulke verhuur zonder diensten vrijgesteld.
- Verhuur met hoteldiensten, zoals schoonmaak tijdens het verblijf, wassen of maaltijden, hoe lang die ook duurt. Die verhuur betaalde al btw vóór de wijziging.
Beide betalen vanaf 1 december 2026 het verlaagde tarief, 10%. Verhuur van meer dan 30 nachten zonder hoteldiensten blijft vrijgesteld.
Een week in augustus aan een gezin, schoonmaak bij vertrek
- Btw vanaf 1 december 2026
- Ja, 10%
Precies 30 nachten aan één gast
- Btw vanaf 1 december 2026
- Ja, 10%
Drie maanden aan iemand die op afstand werkt, zonder diensten
- Btw vanaf 1 december 2026
- Nee, vrijgesteld
Drie maanden met wekelijkse schoonmaak en schoon linnengoed
- Btw vanaf 1 december 2026
- Ja, 10% (hoteldiensten)
Een schooljaar aan een student, zonder diensten
- Btw vanaf 1 december 2026
- Nee, vrijgesteld
Uw eigen woning, waar u woont, twee weken, zonder diensten
- Btw vanaf 1 december 2026
- Nee, vrijgesteld
Een woning op de Canarische Eilanden, in Ceuta of Melilla
- Btw vanaf 1 december 2026
- Daar geen btw (de Canarische Eilanden hebben de IGIC)
| Uw verhuur | Btw vanaf 1 december 2026 |
|---|---|
| Een week in augustus aan een gezin, schoonmaak bij vertrek | Ja, 10% |
| Precies 30 nachten aan één gast | Ja, 10% |
| Drie maanden aan iemand die op afstand werkt, zonder diensten | Nee, vrijgesteld |
| Drie maanden met wekelijkse schoonmaak en schoon linnengoed | Ja, 10% (hoteldiensten) |
| Een schooljaar aan een student, zonder diensten | Nee, vrijgesteld |
| Uw eigen woning, waar u woont, twee weken, zonder diensten | Nee, vrijgesteld |
| Een woning op de Canarische Eilanden, in Ceuta of Melilla | Daar geen btw (de Canarische Eilanden hebben de IGIC) |
Hoe worden de 30 nachten geteld?
Per gast en per verhuur: de wet spreekt van verhuur waarvan de duur "aan dezelfde huurder" niet meer dan 30 nachten bedraagt. Verhuur van precies 30 nachten betaalt btw; één nacht meer en die blijft, zonder hoteldiensten, vrijgesteld.
De regel kijkt naar elke verhuur, niet naar uw jaar: een woning die een zomer lang tien keer voor een week wordt verhuurd, heeft tien verhuringen die btw betalen, en dezelfde woning die de winter aan één huurder wordt verhuurd, heeft er één die geen btw betaalt.
Let op
Noch het decreet noch de Agencia Tributaria zegt tot nu toe hoe twee boekingen van dezelfde gast direct na elkaar worden geteld. Splits of voeg verblijven niet samen om aan één kant van de grens uit te komen: zet de werkelijke data van elke verhuur in de boeking en het contract.
Wat geldt als hoteldienst?
Diensten die verder gaan dan de sleutels overhandigen, de diensten die een hotel tijdens het verblijf geeft. De wet noemt restaurant, schoonmaak en wassen, of vergelijkbare diensten. In een bindend antwoord aan een niet-resident die een woning per week verhuurde (V1338-17) heeft de Dirección General de Tributos de grens getrokken. Wat telt, is waartoe de eigenaar zich bij de verhuur verplicht.
Wel hoteldiensten
- Elke week de woning vanbinnen schoonmaken
- Elke week het linnengoed verschonen
- Receptie en zorg voor de gasten tijdens het hele verblijf
- Maaltijden, wasgoed
Geen hoteldiensten
- Schoonmaak bij aankomst en vertrek van elke gast
- Het linnengoed verschonen bij aankomst en vertrek
- De gemeenschappelijke ruimtes van het gebouw schoonmaken
- Reparaties en onderhoud als er iets kapotgaat
De weekverhuur van die eigenaar was toen vrijgesteld. Vanaf 1 december 2026 betaalt dezelfde verhuur toch btw, omdat die 30 nachten of minder duurt: voor de meeste vakantieverhuur doet de grens bij diensten er nu alleen nog toe voor verhuur van meer dan 30 nachten.
Welke verhuur blijft vrijgesteld van btw?
De vrijstelling voor verhuur van een woning als woonruimte geldt nog voor:
- Verhuur van meer dan 30 nachten aan dezelfde huurder zonder hoteldiensten: een seizoen, een schooljaar, langdurige verhuur.
- Korte verhuur van de woning waar de eigenaar woont, als die de gewone verblijfplaats van de eigenaar is en de verhuur zonder hoteldiensten is.
- Ongemeubileerde woningen die als woonruimte worden verhuurd, zoals wij de wet lezen: de nieuwe regel noemt alleen gemeubileerde appartementen en woningen.
En de Canarische Eilanden, Ceuta en Melilla vallen helemaal buiten de Spaanse btw: de btw-wet geldt daar niet. De Canarische Eilanden hebben een eigen indirecte belasting, de IGIC, met eigen regels die deze gids niet behandelt.
Ook vrijgestelde verhuur wordt als inkomen belast: de huur komt op uw Modelo 210, zoals altijd.
Geldt de uitzondering voor de eigen woning ook voor een vakantiehuis?
Meestal niet. De uitzondering geldt voor verhuur "van het appartement of de woning waar de verhuurder zijn gewone verblijfplaats heeft": iemand die in Spanje woont en zijn woning twee weken verhuurt terwijl hij weg is. Een woning in Spanje waar u alleen in de vakantie verblijft, is niet uw gewone verblijfplaats; voor de meeste eigenaren die in het buitenland wonen, geldt de uitzondering dus niet.
Ze geldt bovendien alleen voor korte verhuur: verhuur met hoteldiensten betaalt btw, ook in de eigen woning van de eigenaar.
Hoeveel btw, en over welke prijs?
10%, het verlaagde tarief van hotels en restaurants, niet het algemene tarief van 21%. Het geldt voor de hele prijs die de gast voor het verblijf betaalt; zoals wij de wet lezen, hoort daar ook bij wat u erbij rekent, zoals schoonmaakkosten.
De commissie van een platform of een beheerder is een andere dienst, aan u gefactureerd, met eigen btw-regels.
Wat moet u doen als uw verhuur btw betaalt?
U wordt een kleine onderneming, alleen voor de btw. De btw-wet behandelt elke verhuurder als ondernemer, ook met één woning:
- 1Schrijf u in bij de Agencia Tributaria: de wet vraagt een aangifte wanneer een btw-plichtige activiteit begint.
- 2Reken btw op uw verhuur en maak een factuur voor elke verhuur.
- 3Doe elk kwartaal btw-aangifte: de btw die uw gasten betaalden, min de btw die u betaalde op kosten voor de verhuur, en betaal het verschil.
- 4Dien een jaaroverzicht in aan het begin van het volgende jaar.
De eerste aangiftes gaan over het kwartaal waarin 1 december 2026 valt, en zijn aan het begin van het volgende jaar aan de beurt. Onze pagina over btw vakantieverhuur Spanje beschrijft de dienst en de prijs.
Wij regelen de btw van uw verhuur
 Inschrijving: Modelo 036
- Elk kwartaal de Modelo 303
- Wij betalen, u krijgt het bewijs
En verblijven die vóór 1 december 2026 zijn geboekt en betaald?
Het decreet heeft er geen eigen regel voor. Volgens de btw-wet wordt de btw op verhuur verschuldigd wanneer elke betaling verschuldigd is, en een vooruitbetaling wordt belast wanneer die wordt ontvangen; maar of een aanbetaling die vóór 1 december 2026 is ontvangen, toen zulke verhuur vrijgesteld was, voor een verblijf daarna btw betaalt, hebben noch het decreet noch de Agencia Tributaria tot nu toe gezegd.
Goed om te weten
Bewaar voor elk verblijf vanaf 1 december 2026 de datum van de boeking, elke betaling en de datum ervan. Die bepalen in welke aangifte een betaling hoort, wat het antwoord ook wordt.
Verandert de btw uw Modelo 210?
Nee: de btw is een belasting die uw gasten via u betalen; de inkomstenbelasting op de huur is van u, en blijft zoals ze was. Elke eigenaar geeft de huur nog steeds aan op het Modelo 210, tegen de tarieven en op de data van de Modelo 210 deadline voor een verhuurde woning, en voor de dagen dat de woning niet verhuurd is, geldt nog steeds de belasting huis Spanje niet verhuurd.
Wat de inkomstenbelasting bedraagt, rekent de simulator belasting Spanje uit. De andere belastingen op een woning die u verhuurt, zoals de IBI, staan in onze gids tweede huis Spanje belasting.
Is de nieuwe btw op vakantieverhuur definitief?
Ja. Het Real Decreto-ley 29/2026 is sinds oktober 2026 van kracht, en het Congreso heeft het op 12 november 2026 bekrachtigd; de btw-artikelen gaan in op 1 december 2026. De Agencia Tributaria vermeldt de wijziging bij haar btw-nieuws van 2026, tegen het tarief van 10%.
Hoe we deze gids hebben gecontroleerd
Wij hebben de onderstaande officiële teksten gelezen en werken deze gids bij zodra de regels veranderen. Deze gids bevat algemene informatie en is geen advies over uw eigen situatie.
- Real Decreto-ley 29/2026, de 6 de octubre (art. 7, BOE-A-2026-20823) — geraadpleegd op 12 november 2026
- Ley 37/1992, del Impuesto sobre el Valor Añadido (arts. 3, 5, 20.Uno.23.º, 75, 78, 90 y 91) — geraadpleegd op 12 november 2026
- Real Decreto 1624/1992, Reglamento del IVA (art. 71) — geraadpleegd op 12 november 2026
- Agencia Tributaria, Novedades de normativa 2026: Real Decreto-ley 29/2026 — geraadpleegd op 12 november 2026
- Dirección General de Tributos, consulta vinculante V1338-17, de 31 de mayo de 2017 — geraadpleegd op 12 november 2026
- Congreso de los Diputados, 130/000060: Real Decreto-ley 29/2026, convalidado — geraadpleegd op 12 november 2026


