 Nytt


Skatt bostad Spanien ej uthyrd: det här betalar du utan att hyra ut
Skatt bostad Spanien ej uthyrd: bor du utomlands och äger en bostad där som du inte hyr ut, betalar du spansk inkomstskatt på den varje år, även när den inte ger någon inkomst och ingen sätter sin fot där. Spanien behandlar en liten andel av taxeringsvärdet som om den vore inkomst, och beskattar den.
Av CasitaTax-teamet · Uppdaterad 13 november 2026 · 8 min läsning
I korthet
 Tom eller använd av dig, samma skatt: en privatperson som bor utomlands och äger en bostad klassad som urban (urbana) i Spanien, som inte hyrs ut, deklarerar en schablonintäkt för den.
- Intäkten är 1,1 % eller 2 % av taxeringsvärdet, som står på IBI-kvittot (reglerna för 2026), och skatten på den är 19 % inom EU och EES, 24 % på andra håll.
- Inga kostnader får dras av: inte IBI, inte bolånet, inte reparationer.
- Bara dagarna räknas: en bostad som du har ägt, eller som har varit outhyrd, bara en del av året betalar i proportion.
- Ett separat tillägg: vissa kommuner kan lägga på IBI för en bostad som har stått tom i mer än två år, främst för ägare av flera bostäder, och från 2027 i områden med ansträngd bostadsmarknad där kommunen inför det. En andra bostad räknas som godtagbart skäl i upp till fyra år.
På den här sidan
Betalar du skatt på en bostad i Spanien som du inte hyr ut?
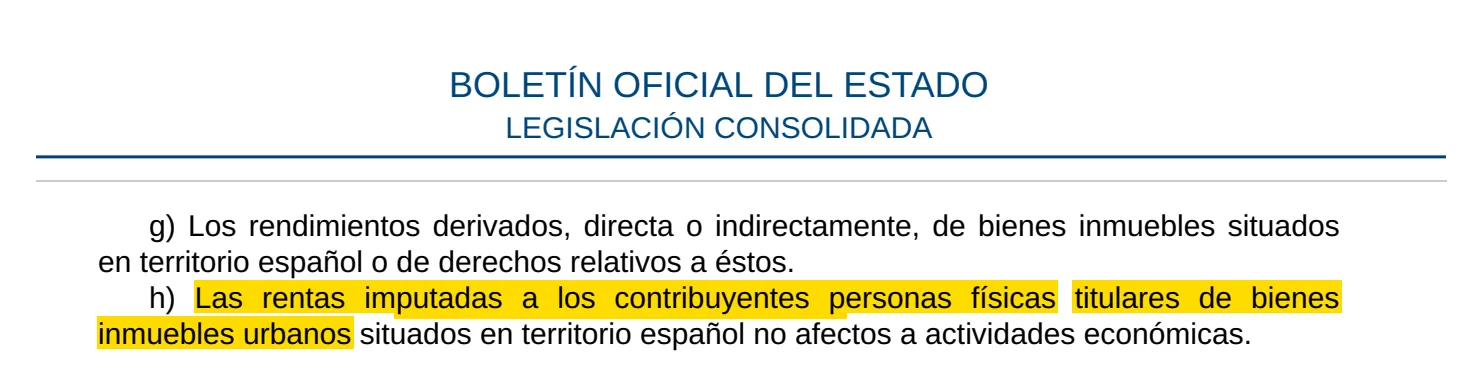
Ja, om du är en privatperson som skattemässigt bor utomlands. Spaniens inkomstskatt för icke-residenter omfattar en schablonintäkt för den som äger en urban bostad som inte används i en verksamhet. Agencia Tributaria nämner båda fallen: bostaden du använder själv och bostaden som står tom.
Det är ingen skatt för att bostaden står tom: en ägare som tillbringar varje augusti där betalar lika mycket. Det är inte heller IBI, kommunens egen fastighetsskatt, som du betalar dessutom, tillsammans med de andra skatterna som vår guide om fastighetsskatt Spanien går igenom. Deklarationen för den är Modelo 210, och ett dubbelbeskattningsavtal tar inte bort den: Agencia Tributaria påpekar att avtalen låter det land där bostaden ligger beskatta den, även när ägaren bara använder den.
Den här guiden följer statens regler. En bostad i Navarra eller Baskien hör till deras egna skattemyndigheter.
Hur mycket skatt betalar du för en tom bostad?
Din skatt är taxeringsvärdet, multiplicerat med en procentsats som ger schablonintäkten, multiplicerat med din skattesats.
- 1Hitta taxeringsvärdet (valor catastral) på IBI-kvittot.
- 2Tillämpa procentsatsen för inkomståret: 1,1 % eller 2 %, som nästa avsnitt förklarar. Det ger schablonintäkten.
- 3Ta din andel av den, om bostaden har flera ägare. Den som har nyttjanderätt (usufructo) deklarerar i ägarens ställe.
- 4Tillämpa din skattesats: 19 % om du bor i EU, Island, Norge eller Liechtenstein, 24 % på alla andra håll, Storbritannien inräknat.
1,1 %: schablonintäkt på 1 320,00 €
- EU eller EES (19 %)
- 250,80 €
- Övriga länder (24 %)
- 316,80 €
2 %: schablonintäkt på 2 400,00 €
- EU eller EES (19 %)
- 456,00 €
- Övriga länder (24 %)
- 576,00 €
| Taxeringsvärde 120 000 € | EU eller EES (19 %) | Övriga länder (24 %) |
|---|---|---|
| 1,1 %: schablonintäkt på 1 320,00 € | 250,80 € | 316,80 € |
| 2 %: schablonintäkt på 2 400,00 € | 456,00 € | 576,00 € |
Den som äger en andel betalar på den andelen: ett par som äger hälften var lämnar in en deklaration var, som vår guide om Modelo 210 makar går igenom. För din egen bostad räknar vår räknare för spansk skatt för icke-residenter ut summan.
Hur vet du vilken procentsats som gäller?
Det beror på din kommun, inte på din bostad. För inkomståren 2023 till 2026 är procentsatsen 1,1 % där kommunens taxeringsvärden har setts över genom en allmän värdering som trädde i kraft 2012 eller senare, och 2 % på alla andra håll.
Året för en kommuns senaste allmänna värdering är offentligt: Agencia Tributaria hänvisar till avdelningen Ponencias de Valores på Catastros portal. Vår räknare för spansk skatt för icke-residenter tar också reda på det åt dig om du väljer din kommun.
Om bostaden inte har något taxeringsvärde den sista dagen på året, eller om värdet aldrig har meddelats dig, är schablonintäkten 1,1 % av ett annat underlag: 50 % av det högsta av vad du betalade för den och det värde som myndigheterna har kontrollerat för en annan skatt.
Kan du dra av IBI, bolånet eller reparationer?
Nej. Agencia Tributaria säger att skatten ska betalas på det underlaget "utan avdrag för någon typ av kostnad". Det utesluter IBI, ränta på bolån, avgifter till samfälligheten, försäkring och reparationer. Från själva skatten kan bara gåvor dras av, enligt reglerna för dem.
Kostnader kommer in i bilden först när bostaden hyrs ut, och då bara för ägare som bor i EU eller EES. För de dagarna är det en annan deklaration.
Och om du ägde eller hyrde ut den bara en del av året?
Du betalar för de dagar som räknas. Beloppet för ett helt år minskas i proportion när du inte ägde bostaden hela året, eller när den var uthyrd en del av det.
Dagar uthyrd
- 73 av 365
Dagar att deklarera här
- 292
Schablonintäkt för de dagarna
- 1 056,00 €
Skatt (19 %)
- 200,64 €
| Samma bostad, 1,1 %, bosatt i EU | |
|---|---|
| Dagar uthyrd | 73 av 365 |
| Dagar att deklarera här | 292 |
| Schablonintäkt för de dagarna | 1 056,00 € |
| Skatt (19 %) | 200,64 € |
Ett år då du hade skatterättslig hemvist i Spanien hör inte hemma i den här deklarationen: då gäller IRPF i stället. Och ett år du har glömt kan fortfarande lämnas in: se Modelo 210 tidigare år.
När behöver du inte betala skatt för en tom bostad?
Betydligt mer sällan än ägare hoppas. Lagen räknar ingen inkomst i några få fall:
- En bostad under uppförande, eller en som inte kan användas av stadsplaneskäl: ingen inkomst räknas.
- Obebyggd mark där inget är byggt.
- En tidsandel på två veckor per år eller mindre.
En bostad som bara är gammal eller behöver renoveras finns inte på den listan. Att låna ut den gratis till familjen ändrar inte heller något, som vi läser regeln, eftersom ingen hyra kommer in. Den här regeln gäller privatpersoner: en bostad som ägs genom ett bolag har andra regler som du bör kontrollera med en rådgivare. Detsamma gäller en bostad som är klassad som rustik (rústica) i Catastro, eftersom lagen om icke-residenter bara talar om urbana fastigheter.
Hur och när deklarerar du den?
Med en Modelo 210 per ägare och per bostad, en gång om året. Deklarationen för 2025 ska lämnas in senast den 31 december 2026. Från inkomstår 2026 gäller perioden från den 1 april till den 31 december året därpå: vår guide om Modelo 210 deadline ger alla datum.
Vill du göra det själv visar guiden om att fylla i Modelo 210 rutorna, och Modelo 210 predeclaración fungerar utan spansk e-legitimation. Du kan betala Modelo 210 från en bank utomlands. En missad deklaration har ett pris som växer med tiden: se Modelo 210 för sent.
Vi lämnar in din Modelo 210
 Varje ägare, varje år
- Du godkänner först
- 100 % online
Finns det ett tillägg för tomma bostäder i Spanien?
Ja, på IBI, och bara där kommunen inför det. Sedan 2023 kan kommuner lägga ett tillägg på IBI för en bostad som utan godtagbart skäl har stått tom oavbrutet i mer än två år, när ägaren har fyra eller fler bostäder. Ett dekret från oktober 2026, som det spanska parlamentet godkände den 12 november 2026, inför strängare regler i områden med ansträngd bostadsmarknad, för inkomstår som börjar efter att det trädde i kraft. Inget av detta går via Modelo 210: det är kommunen som tar ut det.
Utanför ett område med ansträngd bostadsmarknad
- Vems bostad
- Ägare av fyra eller fler bostäder
- Upp till
- 50 % av IBI, 100 % efter mer än tre år som tom
- Sedan
- 2023
I ett område med ansträngd bostadsmarknad
- Vems bostad
- Alla ägare
- Upp till
- 50 % av IBI
- Sedan
- Dekretet från oktober 2026
I ett område med ansträngd bostadsmarknad
- Vems bostad
- Ägare av fyra eller fler bostäder
- Upp till
- 100 % av IBI
- Sedan
- Dekretet från oktober 2026
| Kommun | Vems bostad | Upp till | Sedan |
|---|---|---|---|
| Utanför ett område med ansträngd bostadsmarknad | Ägare av fyra eller fler bostäder | 50 % av IBI, 100 % efter mer än tre år som tom | 2023 |
| I ett område med ansträngd bostadsmarknad | Alla ägare | 50 % av IBI | Dekretet från oktober 2026 |
| I ett område med ansträngd bostadsmarknad | Ägare av fyra eller fler bostäder | 100 % av IBI | Dekretet från oktober 2026 |
En andra bostad räknas som godtagbart skäl, i upp till fyra år av oavbruten tomhet. Det gör också, bland annat, en tillfällig flytt för arbete eller studier, arbeten på bostaden, ett domstols- eller myndighetsärende som hindrar att du använder eller förfogar över den, och att den bjuds ut på marknadsmässiga villkor till försäljning (högst ett år) eller uthyrning (högst sex månader). Efter de gränserna gäller de övriga villkoren fortfarande. Kommunen måste följa sin egen förordning, höra dig och visa tecken på att bostaden står tom, vilket kan omfatta folkbokföring eller förbrukning av el och vatten: varje förordning avgör hur detta visas.
Vad ändras för 2026 och 2027?
Samma dekret berör den här skatten, och det spanska parlamentet godkände det den 12 november 2026. Följ det på vår sida om regeländringar.
- Inkomstår 2026: dekretet behåller regeln om 2012: 1,1 % där kommunens värden har reviderats vid en allmän omvärdering som gäller sedan 2012, 2 % på andra håll. Deklarationen lämnas in från den 1 april 2027 till den 31 december 2027.
- Från 2027: dekretet ersätter de två procentsatserna med en stigande skala på summan av dina taxeringsvärden. Hur den ska tillämpas på icke-residenter har inte offentliggjorts.
Perioden för att lämna in beror inte på dekretet.
Så har vi faktagranskat guiden
Vi har läst de officiella texterna nedan och uppdaterar guiden när reglerna ändras. Det här är allmän information, inte rådgivning om just din situation.
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 13, 24, 25 y 26) — läst den 9 november 2026
- Ley 35/2006, del IRPF (art. 85 y disposición adicional 55.ª) — läst den 9 november 2026
- Real Decreto-ley 29/2026, de 6 de octubre (arts. 6 y 8, BOE-A-2026-20823) — läst den 12 november 2026
- Congreso de los Diputados, 130/000060: Real Decreto-ley 29/2026, convalidado — läst den 12 november 2026
- Real Decreto Legislativo 2/2004, Ley Reguladora de las Haciendas Locales (art. 72) — läst den 9 november 2026
- Agencia Tributaria, Renta imputada de inmueble urbano para uso propio — läst den 9 november 2026
- Agencia Tributaria, Manual de Tributación de No Residentes (octubre 2026), capítulo 3 — läst den 9 november 2026


