 Uutta


Lyhytaikaisen vuokrauksen alv Espanjassa: mitkä vuokraukset maksavat sitä ja mitkä pysyvät vapaina
Lyhytaikaisen vuokrauksen alv alkaa Espanjassa 1. joulukuuta 2026: kalustettu asunto, joka vuokrataan samalle vieraalle enintään 30 yöksi, maksaa alv:tä 10 %, ellei omistaja asu siinä itse. Hotellipalveluin vuokratut asunnot maksavat sitä kestosta riippumatta; pidemmät vuokraukset pysyvät vapaina. Näin selvität tapaus kerrallaan, mitkä vuokrauksistasi maksavat.
CasitaTax-tiimi · Päivitetty 13. marraskuuta 2026 · Lukuaika 6 min
Lyhyesti
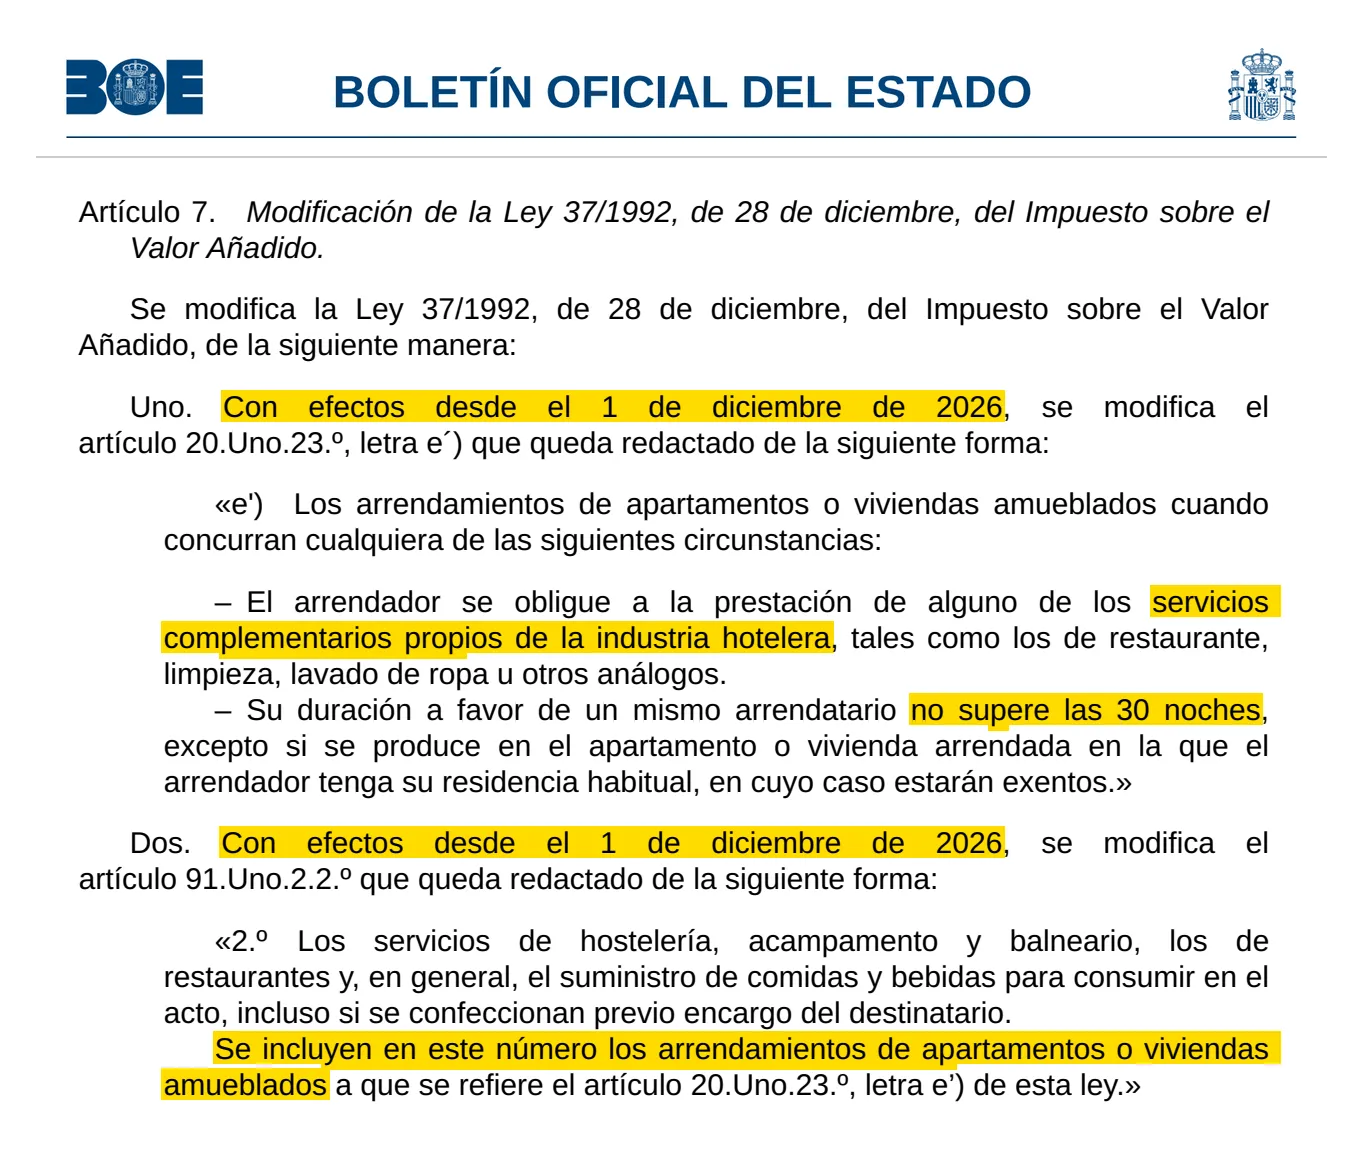
 1. joulukuuta 2026 alkaen kalustettu asunto, joka vuokrataan samalle vieraalle enintään 30 yöksi, maksaa alv:tä, verokanta 10 %, Real Decreto-ley 29/2026:n mukaan, joka vahvistettiin 12. marraskuuta 2026.
- Hotellipalveluin vuokratut asunnot (siivous tai liinavaatteet oleskelun aikana, ateriat) maksoivat alv:tä jo ennestään ja maksavat edelleen, kestosta riippumatta.
- Edelleen vapaita: yli 30 yön vuokraukset ilman hotellipalveluja sekä lyhyet vuokraukset asunnosta, jossa omistaja itse asuu, ilman hotellipalveluja.
- Siivous ja liinavaatteet saapuessa ja lähtiessä eivät ole hotellipalveluja.
- Kun vuokrauksesi maksavat alv:tä, rekisteröidyt, jätät alv-ilmoituksen joka neljännes ja vuosiyhteenvedon; Modelo 210 -ilmoituksesi jatkuu ennallaan.
Tällä sivulla
Mitkä vuokraukset maksavat alv:tä 1. joulukuuta 2026 alkaen?
Kalustetun asunnon vuokraukset kahdessa tapauksessa, alv-lain (Ley 37/1992, article 20.Uno.23.º e') uuden sanamuodon mukaan, jonka Real Decreto-ley 29/2026 sääti:
- Enintään 30 yön vuokraus samalle vieraalle, ellei asunto ole omistajan vakituinen asunto. Tämä on uutta: siihen asti tällainen vuokraus ilman palveluja oli alv-vapaa.
- Vuokraus hotellipalveluin, kuten siivous oleskelun aikana, pyykinpesu tai ateriat, kestosta riippumatta. Nämä vuokraukset maksoivat alv:tä jo ennen muutosta.
Molemmista maksetaan alennettua verokantaa, 10 %, 1. joulukuuta 2026 alkaen. Yli 30 yön vuokraus ilman hotellipalveluja pysyy vapaana.
Viikko elokuussa perheelle, siivous lähtiessä
- Alv 1. joulukuuta 2026 alkaen
- Kyllä, 10 %
Tasan 30 yötä yhdelle vieraalle
- Alv 1. joulukuuta 2026 alkaen
- Kyllä, 10 %
Kolme kuukautta etätyöntekijälle, ei palveluja
- Alv 1. joulukuuta 2026 alkaen
- Ei, vapaa
Kolme kuukautta, siivous ja puhtaat liinavaatteet joka viikko
- Alv 1. joulukuuta 2026 alkaen
- Kyllä, 10 % (hotellipalvelut)
Lukuvuosi opiskelijalle, ei palveluja
- Alv 1. joulukuuta 2026 alkaen
- Ei, vapaa
Oma kotisi, jossa asut, kahdeksi viikoksi, ei palveluja
- Alv 1. joulukuuta 2026 alkaen
- Ei, vapaa
Asunto Kanariansaarilla, Ceutassa tai Melillassa
- Alv 1. joulukuuta 2026 alkaen
- Ei alv:tä siellä (Kanariansaarilla on IGIC)
| Vuokrauksesi | Alv 1. joulukuuta 2026 alkaen |
|---|---|
| Viikko elokuussa perheelle, siivous lähtiessä | Kyllä, 10 % |
| Tasan 30 yötä yhdelle vieraalle | Kyllä, 10 % |
| Kolme kuukautta etätyöntekijälle, ei palveluja | Ei, vapaa |
| Kolme kuukautta, siivous ja puhtaat liinavaatteet joka viikko | Kyllä, 10 % (hotellipalvelut) |
| Lukuvuosi opiskelijalle, ei palveluja | Ei, vapaa |
| Oma kotisi, jossa asut, kahdeksi viikoksi, ei palveluja | Ei, vapaa |
| Asunto Kanariansaarilla, Ceutassa tai Melillassa | Ei alv:tä siellä (Kanariansaarilla on IGIC) |
Miten 30 yötä lasketaan?
Vieraskohtaisesti ja vuokrauksittain: laki puhuu vuokrauksesta, jonka kesto "samalle vuokralaiselle" on enintään 30 yötä. Tasan 30 yön vuokraus maksaa alv:tä; yö enemmän, ja ilman hotellipalveluja se pysyy vapaana.
Sääntö katsoo jokaista vuokrausta erikseen, ei vuottasi: asunnolla, joka vuokrataan kesällä kymmenen kertaa viikoksi kerrallaan, on kymmenen alv:n alaista vuokrausta, ja samalla asunnolla, joka vuokrataan talveksi yhdelle vuokralaiselle, on yksi vuokraus, joka ei ole.
Huomio
Lakiasetus ja Agencia Tributaria eivät toistaiseksi kerro, miten saman vieraan kaksi peräkkäistä varausta lasketaan. Älä pilko tai yhdistä oleskeluja päätyäksesi rajan jommallekummalle puolelle: kirjaa jokaisen vuokrauksen todelliset päivät varaukseen ja sopimukseen.
Mikä lasketaan hotellipalveluksi?
Palvelut, jotka menevät avainten luovuttamista pidemmälle, ne joita hotelli tarjoaa oleskelun aikana. Laki mainitsee ravintolapalvelut, siivouksen ja pyykinpesun tai vastaavat. Dirección General de Tributos veti rajan sitovassa vastauksessa ei-residentille, joka vuokrasi asuntoa viikoittain (V1338-17). Ratkaisevaa on se, mihin omistaja vuokrauksessa sitoutuu.
Hotellipalveluja
- Asunnon siivous joka viikko
- Liinavaatteiden vaihto joka viikko
- Vastaanotto ja vieraiden palvelu koko oleskelun ajan
- Ateriat, pyykinpesu
Ei hotellipalveluja
- Siivous kunkin vieraan saapuessa ja lähtiessä
- Liinavaatteiden vaihto saapuessa ja lähtiessä
- Rakennuksen yhteisten tilojen siivous
- Korjaukset ja huolto, kun jokin hajoaa
Tuon omistajan viikkovuokraukset olivat silloin vapaita. 1. joulukuuta 2026 alkaen samat vuokraukset maksavat alv:tä joka tapauksessa, koska ne kestävät enintään 30 yötä: useimmissa lomavuokrauksissa palveluja koskeva raja ratkaisee nyt vain yli 30 yön vuokrauksissa.
Mitkä vuokraukset pysyvät alv-vapaina?
Asunnon vuokraamista asumiseen koskeva vapautus kattaa edelleen:
- Yli 30 yön vuokraukset samalle vuokralaiselle ilman hotellipalveluja: sesonki, lukuvuosi, pitkä vuokrasopimus.
- Lyhyet vuokraukset asunnosta, jossa omistaja asuu, kun se on omistajan vakituinen asunto ja vuokraus on ilman hotellipalveluja.
- Kalustamattomat asunnot, jotka vuokrataan asumiseen, oman tulkintamme mukaan: uusi sääntö mainitsee vain kalustetut huoneistot ja asunnot.
Lisäksi Kanariansaaret, Ceuta ja Melilla ovat kokonaan Espanjan alv:n ulkopuolella: alv-laki ei koske niitä. Kanariansaarilla on oma välillinen veronsa, IGIC, omine sääntöineen, joita tämä opas ei käsittele.
Alv-vapaa vuokraus verotetaan silti tulona: vuokra ilmoitetaan Modelo 210 -ilmoituksellasi kuten aina ennenkin.
Koskeeko omistajan omaa kotia koskeva poikkeus loma-asuntoa?
Yleensä ei. Poikkeus koskee vuokrausta "huoneistossa tai asunnossa, jossa vuokranantajalla on vakituinen asuinpaikkansa": esimerkiksi Espanjassa asuvaa, joka vuokraa kotinsa kahdeksi viikoksi ollessaan poissa. Espanjassa omistamasi asunto, jossa asut vain lomilla, ei ole vakituinen asuinpaikkasi, joten useimpiin ulkomailla asuviin omistajiin poikkeus ei sovellu.
Se kattaa myös vain lyhyen vuokrauksen tapauksen: hotellipalveluin tehty vuokraus maksaa alv:tä myös omistajan omassa kodissa.
Paljonko alv:tä maksetaan, ja mistä hinnasta?
Verokanta on 10 %, hotellien ja ravintoloiden alennettu kanta, ei yleinen kanta 21 %. Se koskee koko hintaa, jonka vieras maksaa oleskelustaan; lain tulkintamme mukaan siihen kuuluu myös se, mitä laskutat sen yhteydessä, kuten siivousmaksu.
Varausalustan tai välittäjän palkkio on eri palvelu, joka laskutetaan sinulta ja jolla on omat alv-sääntönsä.
Mitä sinun on tehtävä, kun vuokrauksesi maksavat alv:tä?
Hoidat vuokrausta kuin pientä yritystä, alv:n osalta. Alv-laki pitää jokaista vuokranantajaa elinkeinonharjoittajana, vaikka asuntoja olisi vain yksi:
- 1Rekisteröidy Agencia Tributarian rekisteriin: laki edellyttää ilmoitusta, kun alv:n alainen toiminta alkaa.
- 2Peri alv vuokrauksistasi ja laadi lasku jokaisesta.
- 3Jätä alv-ilmoitus joka neljännes: vieraidesi maksama alv, josta vähennetään vuokrausten kuluista maksamasi alv, ja maksa erotus.
- 4Jätä vuosiyhteenveto seuraavan vuoden alussa.
Ensimmäiset ilmoitukset koskevat sitä neljännestä, jonka aikana alv alkaa (1. joulukuuta 2026), ja ne jätetään seuraavan vuoden alussa. Lomavuokrauksen alv Espanjassa -sivumme kertoo palvelusta ja sen hinnasta.
Hoidamme vuokrauksesi alv:n
 Rekisteröinti: Modelo 036
- Joka neljännes Modelo 303
- Maksamme, saat todisteen
Entä oleskelut, jotka on varattu ja maksettu ennen päivää 1. joulukuuta 2026?
Lakiasetuksessa ei ole niistä omaa sääntöä. Alv-lain mukaan vuokrauksen alv erääntyy kunkin maksun erääntyessä, ja etukäteen saatu maksu verotetaan, kun se saadaan; mutta sitä, maksaako ennen päivää 1. joulukuuta 2026, kun tällaiset vuokraukset olivat vapaita, saatu ennakkomaksu sen jälkeisestä oleskelusta alv:tä, eivät lakiasetus eikä Agencia Tributaria ole toistaiseksi kertoneet.
Hyvä tietää
Säilytä jokaisesta 1. joulukuuta 2026 tai sen jälkeen alkavasta oleskelusta varauspäivä sekä jokainen maksu ja sen päivä. Ne ratkaisevat, mihin ilmoitukseen maksu kuuluu, oli vastaus mikä tahansa.
Muuttaako alv Modelo 210 -ilmoitustasi?
Ei: alv on vero, jonka vieraasi maksavat sinun kauttasi; vuokran tulovero on sinun, ja se jatkuu ennallaan. Jokainen omistaja ilmoittaa vuokran edelleen Modelo 210 -lomakkeella, niillä verokannoilla ja niinä aikoina, jotka Modelo 210 deadline -oppaamme kertoo vuokratusta asunnosta, ja päivistä, joina asunto ei ole vuokralla, maksetaan edelleen vuokraamattoman asunnon vero Espanjassa.
Tuloveron määrän saat selville laskurilla, joka laskee ei-residentin veron Espanjassa. Vuokratun asunnon muut verot, kuten IBI, ovat Espanjan asunnon verot -oppaassamme.
Onko lomavuokrausten uusi alv lopullinen?
On. Real Decreto-ley 29/2026 on ollut voimassa lokakuusta 2026, ja Congreso vahvisti sen 12. marraskuuta 2026; sen alv-artiklat tulevat voimaan 1. joulukuuta 2026. Agencia Tributaria mainitsee muutoksen vuoden 2026 alv-uutistensa joukossa, verokantana 10 %.
Näin tarkistimme tämän oppaan
Luimme alla luetellut viralliset lähteet, ja päivitämme oppaan aina, kun säännöt muuttuvat. Tämä on yleistä tietoa, ei henkilökohtaista neuvontaa.
- Real Decreto-ley 29/2026, de 6 de octubre (art. 7, BOE-A-2026-20823) — luettu 12. marraskuuta 2026
- Ley 37/1992, del Impuesto sobre el Valor Añadido (arts. 3, 5, 20.Uno.23.º, 75, 78, 90 y 91) — luettu 12. marraskuuta 2026
- Real Decreto 1624/1992, Reglamento del IVA (art. 71) — luettu 12. marraskuuta 2026
- Agencia Tributaria, Novedades de normativa 2026: Real Decreto-ley 29/2026 — luettu 12. marraskuuta 2026
- Dirección General de Tributos, consulta vinculante V1338-17, de 31 de mayo de 2017 — luettu 12. marraskuuta 2026
- Congreso de los Diputados, 130/000060: Real Decreto-ley 29/2026, convalidado — luettu 12. marraskuuta 2026


