 Nytt


Real Decreto-ley 29/2026: det här ändras för din bostad i Spanien
Real Decreto-ley 29/2026 är Spaniens bostadsdekret från oktober 2026, godkänt den 12 november 2026. Det mesta gäller hyresrätt och allmännyttiga bostäder; för en ägare som bor utanför Spanien ändrar det fyra skatter på bostaden. Här är varje ändring, från när den gäller och vad som är som förut.
Av CasitaTax-teamet · Uppdaterad 13 november 2026 · 9 min läsning
I korthet
 I kraft sedan 8 oktober 2026, godkänt av Congreso den 12 november 2026: dekretet är slutgiltigt.
- Bostad som inte hyrs ut: för beskattningsåret 2026 behålls 1,1 % där kommunens taxeringsvärden kommer från en allmän omvärdering som gäller sedan 2012; annars 2 %. Din deklaration ändras inte.
- Semesteruthyrning: från 1 december 2026 betalar en uthyrning på 30 nätter eller färre till samma gäst 10 % i moms, på fastlandet och Balearerna.
- Försäljning: nya högsta koefficienter för plusvalía från 1 december 2026. IBI: kommuner i ansträngda bostadsområden får lägga tillägg på turistuthyrning, tidigast på IBI för 2027.
- Från 2027 beskattas en bostad som inte hyrs ut efter en skala på summan av taxeringsvärden; hur den gäller för icke-residenter är inte publicerat.
På den här sidan
Vad är Real Decreto-ley 29/2026?
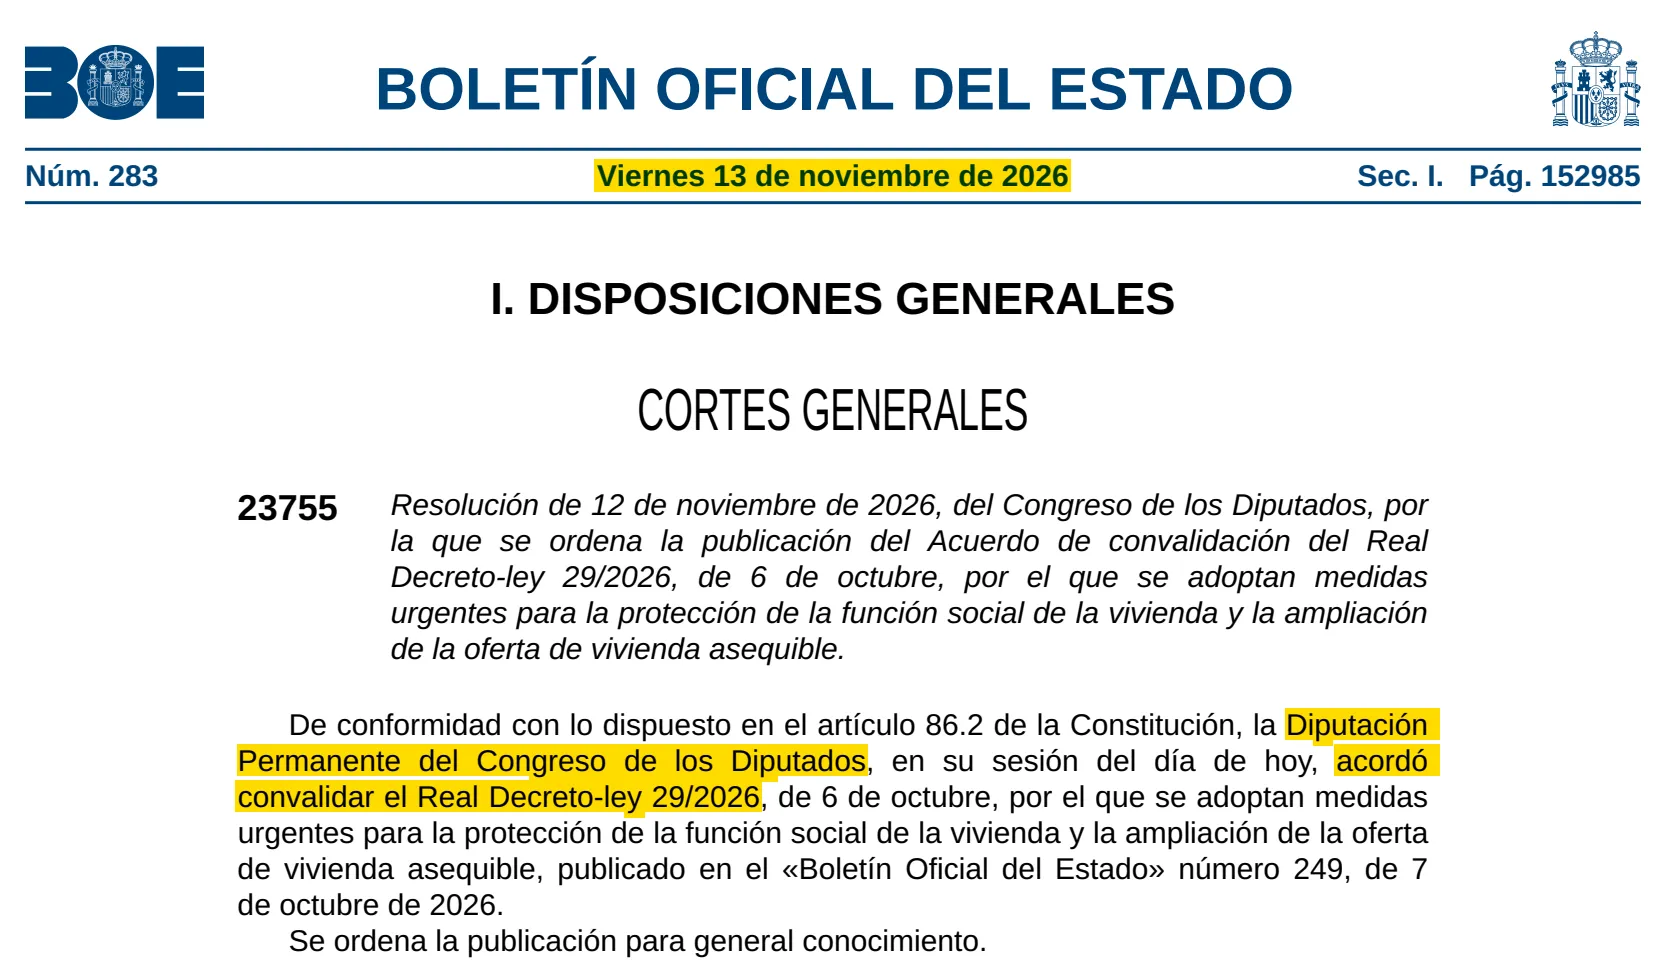
Ett lagdekret från den spanska regeringen om bostäder, publicerat i Boletín Oficial del Estado den 7 oktober 2026 och i kraft dagen efter, den 8 oktober 2026. Ett lagdekret gäller direkt, och sedan måste Congreso godkänna det: det gjorde dess ständiga utskott, Diputación Permanente, den 12 november 2026, eftersom kamrarna är upplösta inför parlamentsvalet. BOE publicerade godkännandet den 13 november 2026.
Det fullständiga namnet talar om att skydda bostadens sociala funktion och öka utbudet av bostäder till rimliga priser. Det har sex delar: hyresrätt och vräkningar, skatter på bostäder (artikel 6 till 10), allmännyttiga bostäder, finansiering för byggherrar, lån till första bostaden och ett nytt sparkonto. För en ägare utomlands är det skattedelen som räknas, och inte allt i den.
Vad ändras för en ägare utomlands, och från när?
Fem ändringar gäller en bostad i Spanien som ägs av någon som bor utomlands, var och en från sitt eget datum:
8 oktober 2026
Dekretet träder i kraft; beskattningsåret 2026 behåller regeln om 1,1 % för bostäder som inte hyrs ut.
12 november 2026
Congreso godkänner det: allt det föreskriver står kvar.
1 december 2026
Moms på uthyrning av 30 nätter eller färre; nya regler för reducerad moms på byggarbeten; nya högsta koefficienter för plusvalía.
1 januari 2027
En skala på summan av taxeringsvärden ersätter de två procentsatserna för bostäder som inte hyrs ut; kommuner i ansträngda bostadsområden får höja IBI för turistuthyrning, när deras föreskrifter säger det.
Dekretet ändrar också inkomstskatten för dem som bor i Spanien och hyreslagstiftningen: båda finns i slutet av den här guiden, tillsammans med det som är oförändrat för dig.
Behålls 1,1 % för beskattningsåret 2026?
Ja. En bostad som du inte hyr ut beskattas på en schablonintäkt, en procent av taxeringsvärdet: 1,1 % där kommunens värden har reviderats i en allmän omvärdering som gäller sedan 2012, annars 2 %. Regeln gällde till och med beskattningsåret 2025; dekretets artikel 6 förlänger den till 2026, med verkan från årets början.
Inget ändras alltså för din deklaration för 2026: samma procent som förra året, samma skattesats (19 % för dem som bor i EU, Island, Norge och Liechtenstein, 24 % för alla andra), på Modelo 210. Den lämnas in från 1 april 2027 till 31 december 2027: se Modelo 210 deadline.
Vilken procent din bostad får beror på året för kommunens senaste omvärdering, som sidan om catastro visar för varje kommun; hur skatten räknas ut dag för dag står i vår guide om skatt på en tom bostad i Spanien. Vår räknare för spansk skatt för icke-residenter räknar ut det åt dig.
Vad ändras från 2027 för en bostad du inte hyr ut?
Från 1 januari 2027 ersätter dekretet de två procentsatserna med en skala på summan av taxeringsvärdena för en ägares bostäder, utom den egna bostaden: 1,1 % upp till 100 000 €, därefter stigande i steg upp till 3 % på delen över det sista steget. Om kommunens värden är reviderade spelar inte längre någon roll.
Observera
Dekretet skriver in skalan i inkomstskattelagen för dem som bor i Spanien, och lagen för icke-residenter tillämpar den genom en hänvisning. Hur summan fungerar för en icke-resident (bara bostäder i Spanien, en delägares andel, en deklaration per bostad) har varken dekretet eller Agencia Tributaria publicerat per 13 november 2026. Din deklaration för 2026, inlämnad 2027, berörs inte: skalan gäller från beskattningsåret 2027.
Betalar din semesteruthyrning moms från 1 december 2026?
Ja, om du hyr ut en möblerad bostad till samma gäst i 30 nätter eller färre, utom om det är bostaden du bor i; och, oavsett längd, uthyrning med hotelltjänster som städning under vistelsen, som redan betalade moms. Dekretets artikel 7 tar från 1 december 2026 bort undantaget för de korta uthyrningarna; de betalar den reducerade skattesatsen 10 %. Uthyrning på mer än 30 nätter utan hotelltjänster är fortsatt momsfri.
Spansk moms gäller på fastlandet och Balearerna, inte på Kanarieöarna, i Ceuta eller Melilla. Det finns ingen gräns för små ägare: från din första momspliktiga uthyrning registrerar du dig, tar ut moms, fakturerar dina gäster och lämnar en momsdeklaration varje kvartal; bor du utanför EU (utom Norge) behöver du också ett skatteombud i Spanien. Hur momsen gäller för vistelser som bokats och betalats före 1 december 2026 är ännu inte klarlagt. Vilka uthyrningar som betalar, fall för fall, står i vår guide om moms på korttidsuthyrning; tjänsten som sköter det åt dig, på vår sida om moms på uthyrning i Spanien.
Momsen ersätter inte inkomstskatten på hyran: varje ägare deklarerar den fortsatt på sin Modelo 210.
Vi sköter momsen på din uthyrning
 Registrering: Modelo 036
- Varje kvartal: Modelo 303
- Vi betalar, du får beviset
Ändras momsen på arbeten i din bostad?
Ja, från 1 december 2026, för renoverings- och reparationsarbeten. Den reducerade skattesatsen 10 % på sådana arbeten, i stället för 21 %, har nu ett nytt villkor, för alla bostäder: hantverkaren ska betalas med kort, banköverföring, check ställd till namn eller insättning på ett bankkonto. Betalda kontant förlorar arbetena enligt vår läsning den reducerade skattesatsen och betalar 21 %.
De övriga villkoren står kvar: du beställer arbetena som privatperson för din egen användning av bostaden, bostaden var färdig minst två år innan, och materialet som hantverkaren levererar understiger 40 % av priset. Dekretet utvidgar också den reducerade skattesatsen till arbeten i en bostad som är uthyrd som hyresgästens permanenta bostad, oavsett vem som hyr ut. Arbeten i en bostad som du hyr ut till turister är enligt vår läsning ett annat fall: uthyrningen gör dig till näringsidkare för momsen, så arbetena är inte för privat bruk, och momsen på dem dras av från momsen du tar ut.
Får din kommun höja IBI för en semesteruthyrning?
Bara i ett ansträngt bostadsområde (zona de mercado residencial tensionado), och bara om kommunen beslutar det i sin föreskrift. Artikel 8 låter sådana kommuner lägga ett tillägg på IBI för bostäder som används för turistboende och är identifierade som sådana enligt regionens regler:
- upp till 50 % av IBI;
- upp till 100 % för ägare av två eller fler turistbostäder;
- upp till 150 % för ägare av fyra eller fler.
Det gäller beskattningsperioder som börjar efter att dekretet trädde i kraft: IBI-året börjar den 1 januari, så enligt vår läsning tidigast IBI för 2027. Tillägget förfaller vid årets slut, och kommunen fastställer det en gång om året.
Samma artikel skriver om tillägget för bostäder som stått tomma i mer än två år utan godtagbart skäl: utanför ansträngda områden riktar det sig mot ägare av flera bostäder, inom dem kan det träffa vilken ägare som helst; ett fritidshus räknas som godtagbart skäl i upp till fyra år. Det förklarar vår guide om tillägg för tomma bostäder; själva IBI vår guide om skatt på en bostad i Spanien.
Vad ändras för plusvalía när du säljer?
De högsta koefficienterna för plusvalía municipal, kommunens skatt på tomtens värdestegring, ändras för försäljningar från 1 december 2026. Kommunen multiplicerar tomtens taxeringsvärde med en koefficient för de år du ägt bostaden, inom statens högsta värde, och tillämpar sedan sin skattesats. Jämfört med den tidigare tabellen är de nya högsta värdena högre för varje innehavstid under 17 år och lägre från 17 år:
1
- Högsta värde före 1 december 2026
- 0,15
- Högsta värde från 1 december 2026
- 0,16
5
- Högsta värde före 1 december 2026
- 0,18
- Högsta värde från 1 december 2026
- 0,19
10
- Högsta värde före 1 december 2026
- 0,12
- Högsta värde från 1 december 2026
- 0,22
15
- Högsta värde före 1 december 2026
- 0,09
- Högsta värde från 1 december 2026
- 0,11
20 eller fler
- Högsta värde före 1 december 2026
- 0,40
- Högsta värde från 1 december 2026
- 0,30
| År som ägare | Högsta värde före 1 december 2026 | Högsta värde från 1 december 2026 |
|---|---|---|
| 1 | 0,15 | 0,16 |
| 5 | 0,18 | 0,19 |
| 10 | 0,12 | 0,22 |
| 15 | 0,09 | 0,11 |
| 20 eller fler | 0,40 | 0,30 |
Bor säljaren utanför Spanien låter lagen köparen betala plusvalía i säljarens ställe. Statens skatt på vinsten är en annan skatt, deklarerad på Modelo 210: vår sida om skatt när du säljer hus i Spanien räknar ut båda.
Vad ändrar dekretet inte för dig?
- Kalendern för Modelo 210. Deklarationen för 2025 för en bostad som inte hyrs ut ska fortfarande lämnas senast 31 december 2026, den sista med ett helt år på sig; alla andra frister bestäms på annat håll och står kvar.
- Skattesatserna: 19 % eller 24 %, som förut.
- De nya hyresavdragen. Dekretet skriver om de avdrag som de som bor i Spanien gör på hyran från en lång uthyrning; en icke-resident beskattas på hela hyran, utan avdrag, så de gäller inte på Modelo 210.
- Åtgärderna för dem som bor i Spanien: avdraget för betald hyra, det nya sparkontot, avgiften för börsnoterade fastighetsbolag.
Vad ändras mer för hyresvärdar?
Hyresrätten, som ligger utanför den här guiden: dekretet skriver om regler i Ley de Arrendamientos Urbanos om säsongs- och tidsbegränsad uthyrning, låter en hyresgäst förlänga ett kontrakt om permanent bostad som löper ut de närmaste åren, begränsar under en tid den årliga hyreshöjningen och bestämmer vad varje hyresannons ska visa, till exempel bostadens registreringsnummer där det finns ett. Hyr du ut på ett långt kontrakt, fråga en advokat hur reglerna berör ditt kontrakt.
Är Real Decreto-ley 29/2026 slutgiltigt?
Ja. Diputación Permanente godkände det den 12 november 2026, och godkännandet står i BOE från 13 november 2026: det fortsätter att gälla så som det publicerades. Föregångaren, Real Decreto-ley 26/2026, hade samma regel för bostäder som inte hyrs ut och föll när Congreso röstade emot; det här dekretet ersatte det några dagar senare.
En ändring kräver nu en ny lag eller ett nytt lagdekret. Varje ändring och dess datum finns på vår sida om regeländringar.
Så har vi faktagranskat guiden
Vi har läst de officiella texterna nedan och uppdaterar guiden när reglerna ändras. Det här är allmän information, inte rådgivning om just din situation.
- Real Decreto-ley 29/2026, de 6 de octubre (BOE-A-2026-20823): arts. 6, 7, 8 y 10 — läst den 13 november 2026
- Resolución de 12 de noviembre de 2026, del Congreso de los Diputados, convalidación del Real Decreto-ley 29/2026 (BOE-A-2026-23755) — läst den 13 november 2026
- Agencia Tributaria, Principales novedades tributarias introducidas por el Real Decreto-ley 29/2026 — läst den 13 november 2026
- Agencia Tributaria, Novedades de normativa 2026 (IVA): Real Decreto-ley 29/2026 — läst den 13 november 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del Impuesto sobre la Renta de no Residentes (art. 24) — läst den 13 november 2026
- Real Decreto Legislativo 2/2004, texto refundido de la Ley Reguladora de las Haciendas Locales (arts. 72, 106 y 107) — läst den 13 november 2026
- Real Decreto 806/2026, de disolución del Congreso de los Diputados y del Senado (BOE-A-2026-20742) — läst den 13 november 2026


