 Nytt


Mva på korttidsutleie i Spania: hvilke utleier som betaler, og hvilke som er fritatt
Mva på korttidsutleie i Spania starter 1. desember 2026: en møblert bolig som leies ut til samme gjest i 30 netter eller færre, betaler 10 %, med mindre det er der eieren bor. Utleie med hotelltjenester betaler mva uansett lengde; lengre utleie forblir fritatt. Her ser du hvilke av utleiene dine som betaler, sak for sak.
Av CasitaTax-teamet · Oppdatert 13. november 2026 · 7 min lesetid
Kort fortalt
 Fra 1. desember 2026 betaler en møblert bolig som leies ut til samme gjest i 30 netter eller færre, mva med 10 %, etter Real Decreto-ley 29/2026, godkjent 12. november 2026.
- Utleie med hotelltjenester (rengjøring eller sengetøy under oppholdet, måltider) betalte allerede mva, og gjør det fortsatt, uansett lengde.
- Fortsatt fritatt: utleie i mer enn 30 netter uten hotelltjenester, og korttidsutleie av boligen eieren selv bor i, uten hotelltjenester.
- Rengjøring og sengetøy ved ankomst og avreise regnes ikke som hotelltjenester.
- Når utleiene dine betaler mva, registrerer du deg, leverer en mva-oppgave hvert kvartal og en årsoppgave; din Modelo 210 fortsetter som før.
På denne siden
Hvilke utleier betaler mva fra 1. desember 2026?
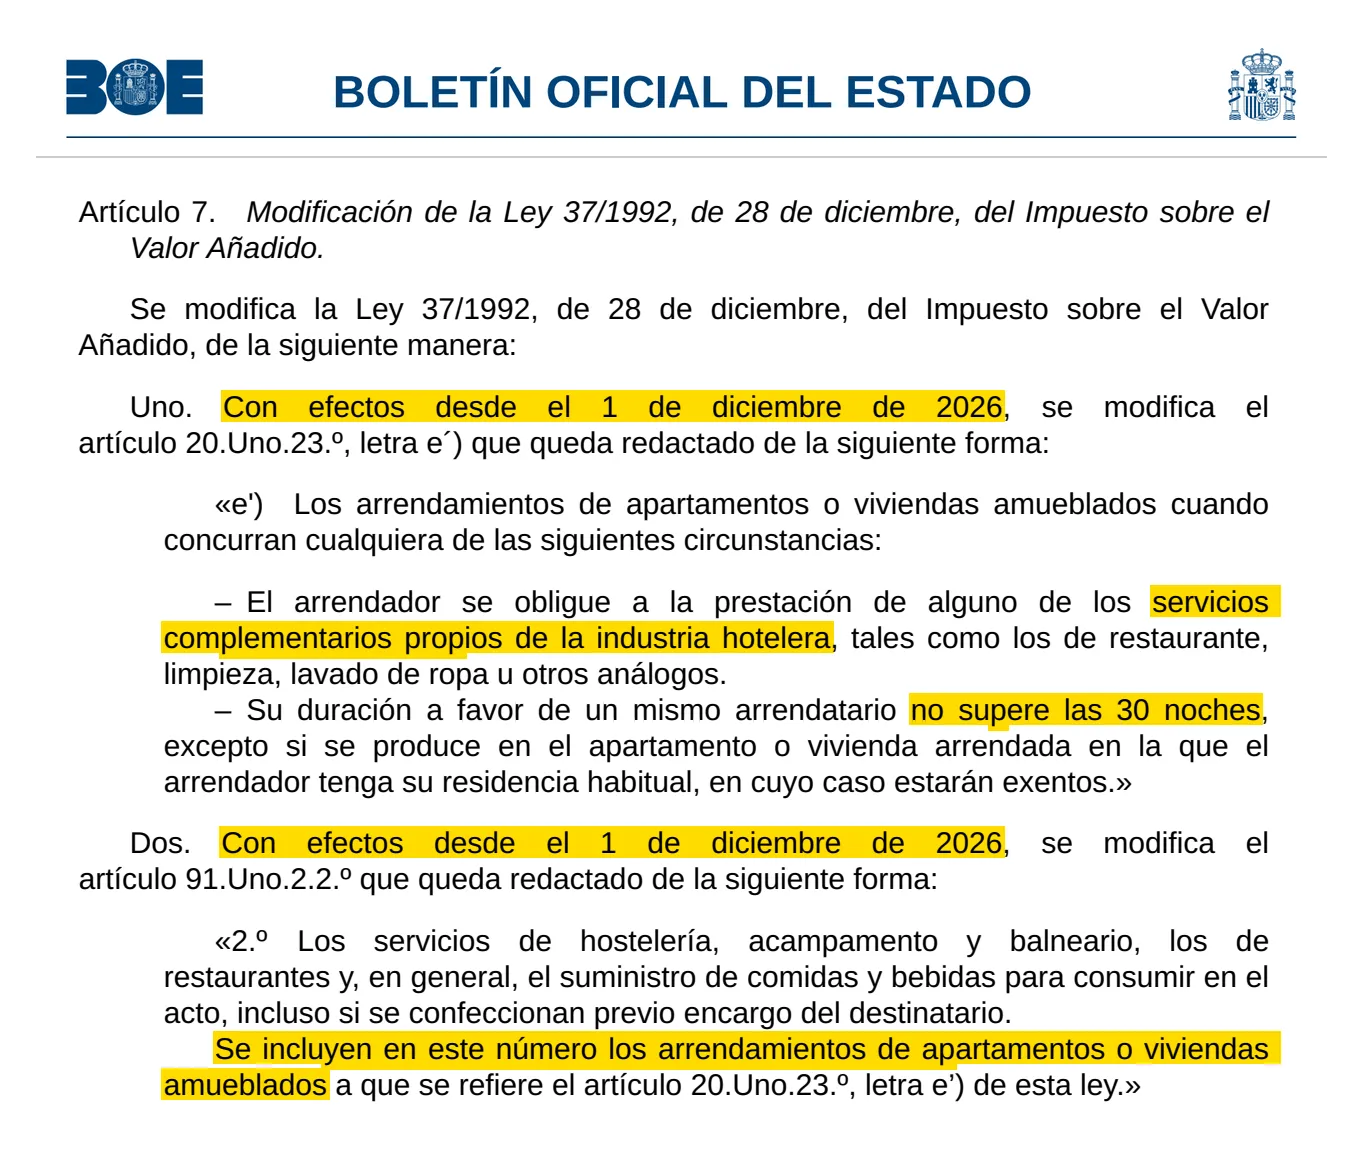
To typer utleie av en møblert bolig, etter den nye ordlyden i mva-loven (Ley 37/1992, artikkel 20.Uno.23.º e'), fastsatt ved Real Decreto-ley 29/2026:
- Utleie i 30 netter eller færre til samme gjest, med mindre boligen er eierens faste bopel. Dette er det nye: fram til nå var slik utleie uten tjenester fritatt.
- Utleie med hotelltjenester, som rengjøring under oppholdet, klesvask eller måltider, uansett lengde. Slik utleie betalte allerede mva før endringen.
Begge betaler den reduserte satsen, 10 %, fra 1. desember 2026. Utleie i mer enn 30 netter uten hotelltjenester forblir fritatt.
En uke i august til en familie, rengjøring når de reiser
- Mva fra 1. desember 2026
- Ja, 10 %
Nøyaktig 30 netter til én gjest
- Mva fra 1. desember 2026
- Ja, 10 %
Tre måneder til en som jobber på avstand, ingen tjenester
- Mva fra 1. desember 2026
- Nei, fritatt
Tre måneder med ukentlig rengjøring og rent sengetøy
- Mva fra 1. desember 2026
- Ja, 10 % (hotelltjenester)
Et skoleår til en student, ingen tjenester
- Mva fra 1. desember 2026
- Nei, fritatt
Din egen bolig, den du bor i, i to uker, ingen tjenester
- Mva fra 1. desember 2026
- Nei, fritatt
En bolig på Kanariøyene, i Ceuta eller Melilla
- Mva fra 1. desember 2026
- Ingen mva der (Kanariøyene har IGIC)
| Utleien din | Mva fra 1. desember 2026 |
|---|---|
| En uke i august til en familie, rengjøring når de reiser | Ja, 10 % |
| Nøyaktig 30 netter til én gjest | Ja, 10 % |
| Tre måneder til en som jobber på avstand, ingen tjenester | Nei, fritatt |
| Tre måneder med ukentlig rengjøring og rent sengetøy | Ja, 10 % (hotelltjenester) |
| Et skoleår til en student, ingen tjenester | Nei, fritatt |
| Din egen bolig, den du bor i, i to uker, ingen tjenester | Nei, fritatt |
| En bolig på Kanariøyene, i Ceuta eller Melilla | Ingen mva der (Kanariøyene har IGIC) |
Hvordan telles de 30 nettene?
Per gjest og per utleie: loven snakker om en utleie der varigheten «til samme leietaker» ikke overstiger 30 netter. En utleie på nøyaktig 30 netter betaler mva; én natt til, og uten hotelltjenester er den fritatt.
Regelen ser på hver utleie, ikke på året ditt: en bolig som leies ut ti ganger i løpet av en sommer, en uke hver gang, har ti utleier som betaler mva, og den samme boligen leid ut til én leietaker for vinteren har én som ikke gjør det.
Pass på
Verken dekretet eller Agencia Tributaria sier foreløpig hvordan to bestillinger fra samme gjest rett etter hverandre telles. Ikke del opp eller slå sammen opphold for å havne på den ene siden av grensen: skriv de faktiske datoene for hver utleie i bestillingen og i kontrakten.
Hva regnes som en hotelltjeneste?
Tjenester som går lenger enn å overlevere nøklene, de et hotell gir under oppholdet. Loven nevner servering, rengjøring og klesvask, eller lignende. I et bindende svar til en ikke-resident som leide ut en bolig uke for uke (V1338-17), trakk Dirección General de Tributos opp grensen. Det som teller, er hva eieren forplikter seg til i utleien.
Hotelltjenester
- Rengjøring inne i boligen hver uke
- Skift av sengetøy hver uke
- Resepsjon og oppfølging av gjestene gjennom hele oppholdet
- Måltider, klesvask
Ikke hotelltjenester
- Rengjøring ved hver gjests ankomst og avreise
- Skift av sengetøy ved ankomst og avreise
- Rengjøring av fellesarealene i bygget
- Reparasjoner og vedlikehold når noe går i stykker
Den eierens ukesutleie var den gang fritatt. Fra 1. desember 2026 betaler den samme utleien likevel mva, siden den varer 30 netter eller færre: for de fleste ferieutleier har grensen for tjenester nå bare betydning for utleie som varer mer enn 30 netter.
Hvilke utleier forblir fritatt for mva?
Fritaket for utleie av bolig som bolig dekker fortsatt:
- Utleie i mer enn 30 netter til samme leietaker uten hotelltjenester: en sesong, et skoleår, en langtidsutleie.
- Korttidsutleie av boligen eieren selv bor i, når den er eierens faste bopel og utleien er uten hotelltjenester.
- Umøblerte boliger som leies ut som bolig, slik vi leser det: den nye regelen nevner bare møblerte leiligheter og boliger.
Og Kanariøyene, Ceuta og Melilla ligger helt utenfor spansk mva: mva-loven gjelder ikke der. Kanariøyene har sin egen indirekte skatt, IGIC, med egne regler som denne guiden ikke dekker.
En fritatt utleie skattlegges fortsatt som inntekt: leien føres på Modelo 210, slik den alltid har gjort.
Dekker unntaket for eierens egen bolig en feriebolig?
Som regel ikke. Unntaket gjelder utleie «i leiligheten eller boligen der utleieren har sin faste bopel»: en som bor i Spania og leier ut boligen sin i to uker mens hen er borte. En bolig du eier i Spania og bare bor i på ferie, er ikke din faste bopel, så for de fleste eiere som bor i utlandet, gjelder ikke unntaket.
Det dekker også bare korttidsutleien: en utleie med hotelltjenester betaler mva selv i eierens egen bolig.
Hvor mye mva, og på hvilken pris?
10 %, den reduserte satsen for hotell og restaurant, ikke den generelle satsen på 21 %. Den gjelder hele prisen gjesten betaler for oppholdet; slik vi leser loven, inkluderer det det du tar betalt for sammen med den, for eksempel et rengjøringsgebyr.
Provisjonen til en plattform eller en forvalter er en annen tjeneste, fakturert til deg, med egne mva-regler.
Hva må du gjøre når utleiene dine betaler mva?
Drive det som en liten virksomhet, bare for mva. Mva-loven behandler enhver utleier som næringsdrivende, selv med én enkelt bolig:
- 1Registrer deg hos Agencia Tributaria: loven krever en melding når en mva-pliktig aktivitet starter.
- 2Legg mva på utleiene dine og utsted en faktura for hver av dem.
- 3Lever en mva-oppgave hvert kvartal: mva gjestene betalte, minus mva du betalte på utgifter til utleien, og betal differansen.
- 4Lever en årsoppgave i begynnelsen av året etter.
De første oppgavene dekker kvartalet som inneholder 1. desember 2026, og skal leveres i begynnelsen av året etter. Siden vår om mva på utleie i Spania beskriver tjenesten og prisen.
Vi ordner mva på utleien din
 Registrering: Modelo 036
- Hvert kvartal: Modelo 303
- Vi betaler, du får beviset
Hva med opphold bestilt og betalt før 1. desember 2026?
Dekretet har ingen egen regel for dem. Etter mva-loven forfaller mva på en utleie når hver betaling forfaller, og en betaling mottatt på forskudd skattlegges når den mottas; men om et depositum mottatt før 1. desember 2026, mens slik utleie var fritatt, for et opphold etter den datoen, betaler mva, har verken dekretet eller Agencia Tributaria sagt foreløpig.
Greit å vite
Ta vare på, for hvert opphold fra 1. desember 2026, datoen det ble bestilt, hver betaling og datoen for den. De avgjør hvilken oppgave en betaling hører til, uansett hva svaret blir.
Endrer mva din Modelo 210?
Nei: mva er en skatt gjestene dine betaler gjennom deg; inntektsskatten på leien er din, og fortsetter som før. Hver eier oppgir fortsatt leien på Modelo 210, med satsene og på datoene i guiden om Modelo 210 deadline for en bolig du leier ut, og dagene boligen ikke er utleid, gir fortsatt skatt bolig Spania ikke utleid.
Vil du se hva inntektsskatten blir, regner kalkulatoren for skatt for ikke-residenter i Spania den ut. De andre skattene på en bolig du leier ut, som IBI, står i guiden vår om skatt feriebolig Spania.
Er den nye mva-en på ferieutleie endelig?
Ja. Real Decreto-ley 29/2026 har vært i kraft siden oktober 2026, og Congreso godkjente det 12. november 2026; mva-artiklene trer i kraft 1. desember 2026. Agencia Tributaria nevner endringen blant sine mva-nyheter for 2026, med satsen 10 %.
Slik har vi kvalitetssikret guiden
Vi har gått gjennom de offisielle kildene nedenfor og oppdaterer guiden hver gang reglene endres. Dette er generell informasjon, ikke rådgivning om din situasjon.
- Real Decreto-ley 29/2026, de 6 de octubre (art. 7, BOE-A-2026-20823) — lest 12. november 2026
- Ley 37/1992, del Impuesto sobre el Valor Añadido (arts. 3, 5, 20.Uno.23.º, 75, 78, 90 y 91) — lest 12. november 2026
- Real Decreto 1624/1992, Reglamento del IVA (art. 71) — lest 12. november 2026
- Agencia Tributaria, Novedades de normativa 2026: Real Decreto-ley 29/2026 — lest 12. november 2026
- Dirección General de Tributos, consulta vinculante V1338-17, de 31 de mayo de 2017 — lest 12. november 2026
- Congreso de los Diputados, 130/000060: Real Decreto-ley 29/2026, convalidado — lest 12. november 2026


