 Nouveau


TVA location courte durée en Espagne : quelles locations la paient, lesquelles restent exonérées
La TVA location courte durée en Espagne s’applique dès le 1er décembre 2026 : un logement meublé loué au même locataire pour 30 nuits ou moins paie 10 %, sauf s’il s’agit de la résidence du propriétaire. Les locations avec services hôteliers la paient quelle que soit leur durée ; les locations plus longues restent exonérées. Voici comment savoir, cas par cas, lesquelles de vos locations la paient.
Par l’équipe CasitaTax · Mis à jour le 13 novembre 2026 · 9 min de lecture
En bref
 Dès le 1er décembre 2026, un logement meublé loué au même locataire pour 30 nuits ou moins paie la TVA à 10 %, en vertu du Real Decreto-ley 29/2026, ratifié le 12 novembre 2026.
- Les locations avec services hôteliers (ménage ou linge pendant le séjour, repas) payaient déjà la TVA, et la paient toujours, quelle que soit leur durée.
- Restent exonérées : les locations de plus de 30 nuits sans services hôteliers, et les locations courtes de la résidence du propriétaire, sans services hôteliers.
- Le ménage et le linge à l’arrivée et au départ ne comptent pas comme des services hôteliers.
- Une fois vos locations soumises à la TVA, vous vous inscrivez, déposez une déclaration de TVA chaque trimestre et un récapitulatif annuel ; votre Modelo 210 continue comme avant.
Sommaire
Quelles locations paient la TVA dès le 1er décembre 2026 ?
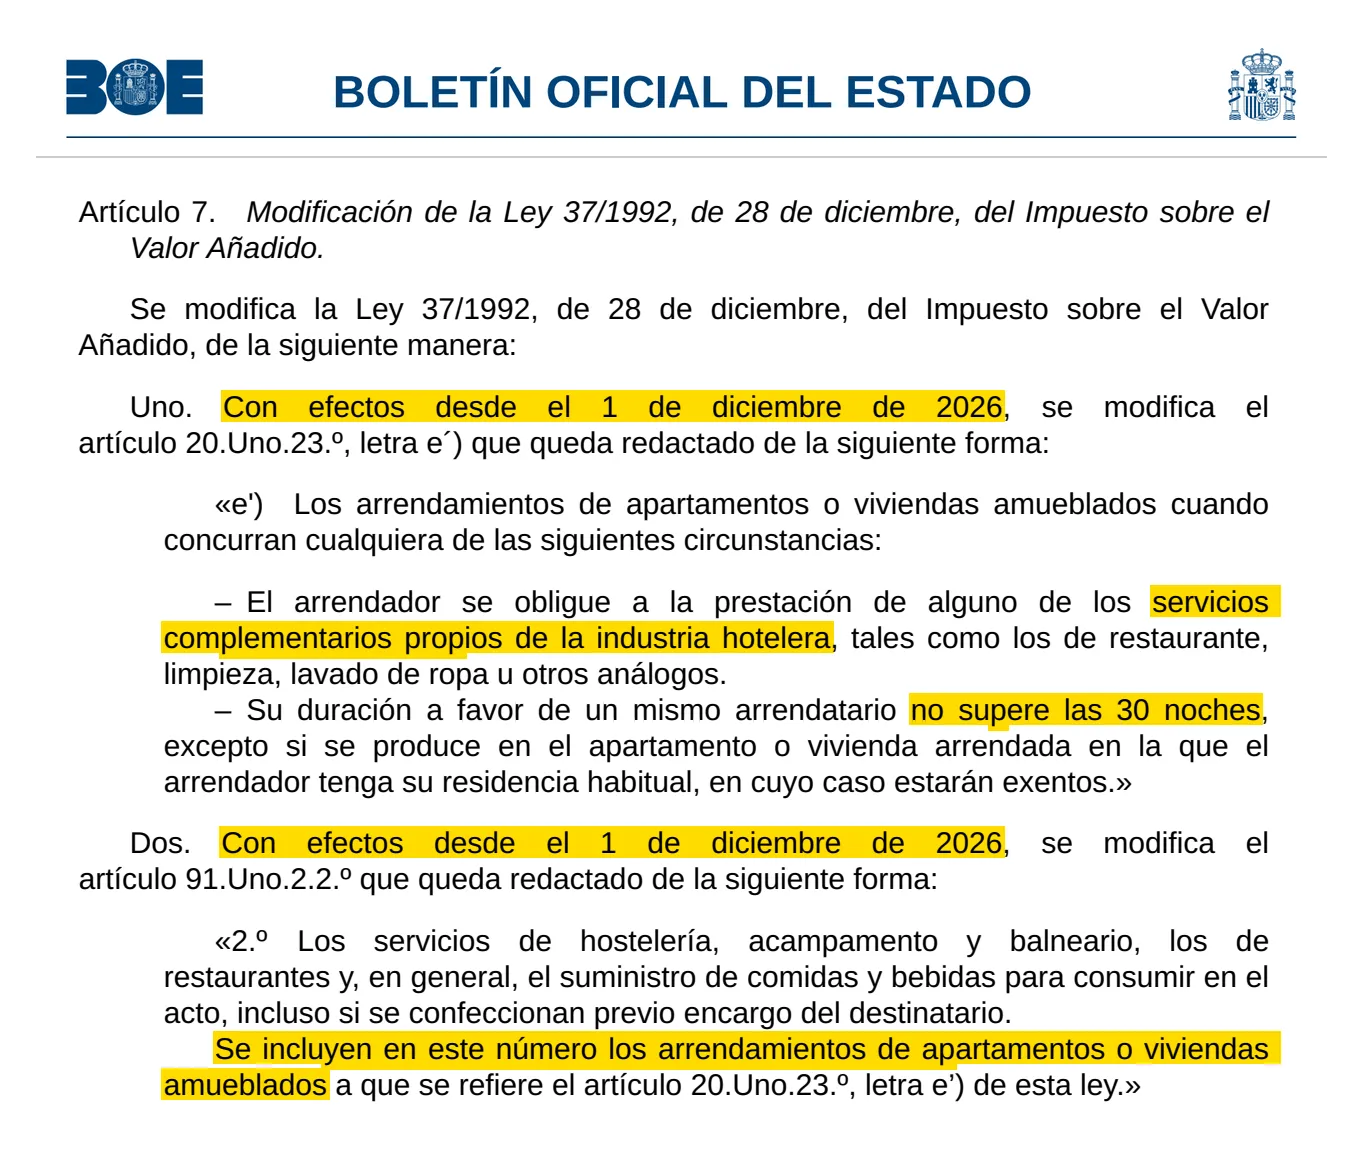
Deux sortes de location d’un logement meublé, selon la nouvelle rédaction de la loi sur la TVA (Ley 37/1992, article 20.Uno.23.º e'), fixée par le Real Decreto-ley 29/2026 :
- Une location de 30 nuits ou moins au même locataire, sauf si le logement est la résidence habituelle du propriétaire. C’est la nouveauté : jusque-là, une telle location sans services était exonérée.
- Une location avec services hôteliers, comme le ménage pendant le séjour, la blanchisserie ou les repas, quelle que soit sa durée. Ces locations payaient déjà la TVA avant le changement.
Les deux paient le taux réduit, 10 %, dès le 1er décembre 2026. Une location de plus de 30 nuits sans services hôteliers reste exonérée.
Une semaine en août à une famille, ménage à son départ
- TVA dès le 1er décembre 2026
- Oui, 10 %
Exactement 30 nuits à un locataire
- TVA dès le 1er décembre 2026
- Oui, 10 %
Trois mois à un télétravailleur, sans services
- TVA dès le 1er décembre 2026
- Non, exonérée
Trois mois avec ménage et linge propre chaque semaine
- TVA dès le 1er décembre 2026
- Oui, 10 % (services hôteliers)
Une année scolaire à un étudiant, sans services
- TVA dès le 1er décembre 2026
- Non, exonérée
Votre propre logement, celui où vous vivez, pour deux semaines, sans services
- TVA dès le 1er décembre 2026
- Non, exonérée
Un logement aux Canaries, à Ceuta ou à Melilla
- TVA dès le 1er décembre 2026
- Pas de TVA (les Canaries ont l’IGIC)
| Votre location | TVA dès le 1er décembre 2026 |
|---|---|
| Une semaine en août à une famille, ménage à son départ | Oui, 10 % |
| Exactement 30 nuits à un locataire | Oui, 10 % |
| Trois mois à un télétravailleur, sans services | Non, exonérée |
| Trois mois avec ménage et linge propre chaque semaine | Oui, 10 % (services hôteliers) |
| Une année scolaire à un étudiant, sans services | Non, exonérée |
| Votre propre logement, celui où vous vivez, pour deux semaines, sans services | Non, exonérée |
| Un logement aux Canaries, à Ceuta ou à Melilla | Pas de TVA (les Canaries ont l’IGIC) |
Comment se comptent les 30 nuits ?
Par locataire et par location : la loi vise une location dont la durée « pour un même locataire » ne dépasse pas 30 nuits. Une location d’exactement 30 nuits paie la TVA ; une nuit de plus et, sans services hôteliers, elle reste exonérée.
La règle regarde chaque location, pas votre année : un logement loué dix fois dans l’été, une semaine chaque fois, compte dix locations qui paient la TVA, et le même logement loué tout l’hiver à un seul locataire en compte une qui ne la paie pas.
Attention
Ni le décret ni l’Agencia Tributaria ne disent, pour l’instant, comment se comptent deux réservations du même locataire qui se suivent. Ne découpez pas et ne regroupez pas les séjours pour passer d’un côté de la limite : inscrivez les vraies dates de chaque location dans la réservation et le contrat.
Qu’est-ce qui compte comme service hôtelier ?
Les services qui vont au-delà de la remise des clés, ceux qu’un hôtel fournit pendant le séjour. La loi cite la restauration, le ménage et la blanchisserie, ou des services analogues. Dans une réponse contraignante à un non-résident qui louait un logement à la semaine (V1338-17), la Dirección General de Tributos a tracé la limite. Ce qui compte, c’est ce à quoi le propriétaire s’engage dans la location.
Des services hôteliers
- Le ménage dans le logement chaque semaine
- Le changement du linge chaque semaine
- Un accueil et une assistance aux locataires pendant tout le séjour
- Les repas, la blanchisserie
Pas des services hôteliers
- Le ménage à l’arrivée et au départ de chaque locataire
- Le changement du linge à l’arrivée et au départ
- Le nettoyage des parties communes de l’immeuble
- Les réparations et l’entretien quand quelque chose casse
Les locations à la semaine de ce propriétaire étaient alors exonérées. Dès le 1er décembre 2026, les mêmes locations paient la TVA de toute façon, puisqu’elles durent 30 nuits ou moins : pour la plupart des locations de vacances, la limite des services ne compte désormais que pour les locations de plus de 30 nuits.
Quelles locations restent exonérées de TVA ?
L’exonération de la location d’un logement à usage d’habitation couvre toujours :
- Les locations de plus de 30 nuits au même locataire sans services hôteliers : une saison, une année scolaire, une location longue.
- Les locations courtes de la résidence du propriétaire, quand c’est sa résidence habituelle et que la location se fait sans services hôteliers.
- Les logements non meublés loués comme habitation, selon notre lecture : la nouvelle règle ne vise que les appartements et maisons meublés.
Et les Canaries, Ceuta et Melilla sont entièrement hors du champ de la TVA espagnole : la loi sur la TVA ne s’y applique pas. Les Canaries ont leur propre impôt indirect, l’IGIC, avec ses propres règles, que ce guide ne couvre pas.
Une location exonérée reste imposée comme un revenu : les loyers se déclarent sur votre Modelo 210, comme toujours.
L’exception de la résidence du propriétaire couvre-t-elle une maison de vacances ?
En général, non. L’exception vise une location « dans l’appartement ou la maison où le bailleur a sa résidence habituelle » : quelqu’un qui vit en Espagne et loue son logement quinze jours pendant son absence. Un logement que vous possédez en Espagne et n’occupez que pendant les vacances n’est pas votre résidence habituelle : pour la plupart des propriétaires qui vivent à l’étranger, l’exception ne s’applique donc pas.
Elle ne couvre d’ailleurs que le cas des locations courtes : une location avec services hôteliers paie la TVA même dans la résidence du propriétaire.
Quel montant de TVA, et sur quel prix ?
10 %, le taux réduit de l’hôtellerie et de la restauration, pas le taux normal de 21 %. Il s’applique à tout le prix que le locataire paie pour le séjour ; selon notre lecture de la loi, cela comprend ce que vous facturez avec, comme des frais de ménage.
La commission d’une plateforme ou d’un gestionnaire est un autre service, qui vous est facturé, avec ses propres règles de TVA.
Que devez-vous faire une fois vos locations soumises à la TVA ?
La gérer comme une petite entreprise, pour la TVA seulement. La loi sur la TVA traite tout bailleur comme un entrepreneur, même avec un seul logement :
- 1Vous inscrire auprès de l’Agencia Tributaria : la loi demande une déclaration au début d’une activité soumise à la TVA.
- 2Facturer la TVA sur vos locations et émettre une facture pour chacune.
- 3Déposer une déclaration de TVA chaque trimestre : la TVA payée par vos locataires, moins la TVA que vous avez payée sur les dépenses des locations, et payer la différence.
- 4Déposer un récapitulatif annuel au début de l’année suivante.
Les premières déclarations couvrent le trimestre qui contient le 1er décembre 2026, et tombent au début de l’année suivante. Notre page TVA location saisonnière en Espagne présente le service et son prix.
Nous déclarons la TVA de votre location
 L’inscription : Modelo 036
- Chaque trimestre, le Modelo 303
- Payée par nous, preuve à l’appui
Et les séjours réservés et payés avant le 1er décembre 2026 ?
Le décret ne prévoit pas de règle propre pour eux. Selon la loi sur la TVA, la TVA d’une location devient exigible à l’échéance de chaque paiement, et un paiement reçu d’avance est imposé à sa réception ; mais si un acompte reçu avant le 1er décembre 2026, quand ces locations étaient exonérées, pour un séjour postérieur, paie la TVA, ni le décret ni l’Agencia Tributaria ne l’ont dit pour l’instant.
Bon à savoir
Gardez, pour chaque séjour à compter du 1er décembre 2026, la date de la réservation, chaque paiement et sa date. Ce sont eux qui décident de la déclaration à laquelle un paiement appartient, quelle que soit la réponse.
La TVA change-t-elle votre Modelo 210 ?
Non : la TVA est un impôt que vos locataires paient par votre intermédiaire ; l’impôt sur le revenu des loyers est le vôtre, et continue comme avant. Chaque propriétaire déclare toujours les loyers sur le Modelo 210, aux taux et aux dates que notre guide Modelo 210 date limite donne pour un logement loué, et les jours où le logement n’est pas loué restent soumis à l’impôt maison non louée Espagne.
Pour savoir à combien revient l’impôt sur le revenu, le simulateur d’impôt Espagne non résident le calcule. Les autres impôts d’un logement que vous louez, comme l’IBI, sont dans notre guide taxe maison Espagne.
La nouvelle TVA sur les locations de vacances est-elle définitive ?
Oui. Le Real Decreto-ley 29/2026 est en vigueur depuis octobre 2026, et le Congreso l’a ratifié le 12 novembre 2026 ; ses articles sur la TVA prennent effet le 1er décembre 2026. L’Agencia Tributaria range ce changement parmi ses nouveautés TVA de 2026, au taux de 10 %.
Comment nous avons vérifié ce guide
Nous avons consulté les textes officiels ci-dessous et mettons ce guide à jour dès que les règles changent. Il s’agit d’une information générale, et non d’un conseil adapté à votre situation.
- Real Decreto-ley 29/2026, de 6 de octubre (art. 7, BOE-A-2026-20823) — consulté le 12 novembre 2026
- Ley 37/1992, del Impuesto sobre el Valor Añadido (arts. 3, 5, 20.Uno.23.º, 75, 78, 90 y 91) — consulté le 12 novembre 2026
- Real Decreto 1624/1992, Reglamento del IVA (art. 71) — consulté le 12 novembre 2026
- Agencia Tributaria, Novedades de normativa 2026: Real Decreto-ley 29/2026 — consulté le 12 novembre 2026
- Dirección General de Tributos, consulta vinculante V1338-17, de 31 de mayo de 2017 — consulté le 12 novembre 2026
- Congreso de los Diputados, 130/000060: Real Decreto-ley 29/2026, convalidado — consulté le 12 novembre 2026


