 Novedad


IVA alquiler vacacional: qué alquileres lo pagan y cuáles siguen exentos
IVA alquiler vacacional en España: desde el 1 de diciembre de 2026, una vivienda amueblada alquilada al mismo huésped 30 noches o menos paga el 10 %, salvo que sea donde vive el propietario. Los alquileres con servicios hoteleros lo pagan sea cual sea su duración; los más largos siguen exentos. Aquí tienes cómo saber, caso por caso, cuáles de tus alquileres lo pagan.
Por el equipo de CasitaTax · Actualizado el 13 de noviembre de 2026 · 8 min de lectura
En resumen
 Desde el 1 de diciembre de 2026, una vivienda amueblada alquilada al mismo huésped 30 noches o menos paga IVA al 10 %, según el Real Decreto-ley 29/2026, convalidado el 12 de noviembre de 2026.
- Los alquileres con servicios hoteleros (limpieza o ropa de cama durante la estancia, comidas) ya pagaban IVA, y lo siguen pagando, sea cual sea su duración.
- Siguen exentos: los alquileres de más de 30 noches sin servicios hoteleros, y los alquileres cortos de la vivienda en la que vive el propietario, sin servicios hoteleros.
- La limpieza y la ropa de cama a la entrada y a la salida no cuentan como servicios hoteleros.
- Cuando tus alquileres pagan IVA, te das de alta, presentas una declaración de IVA cada trimestre y un resumen anual; tu Modelo 210 sigue como antes.
En esta página
¿Qué alquileres pagan IVA desde el 1 de diciembre de 2026?
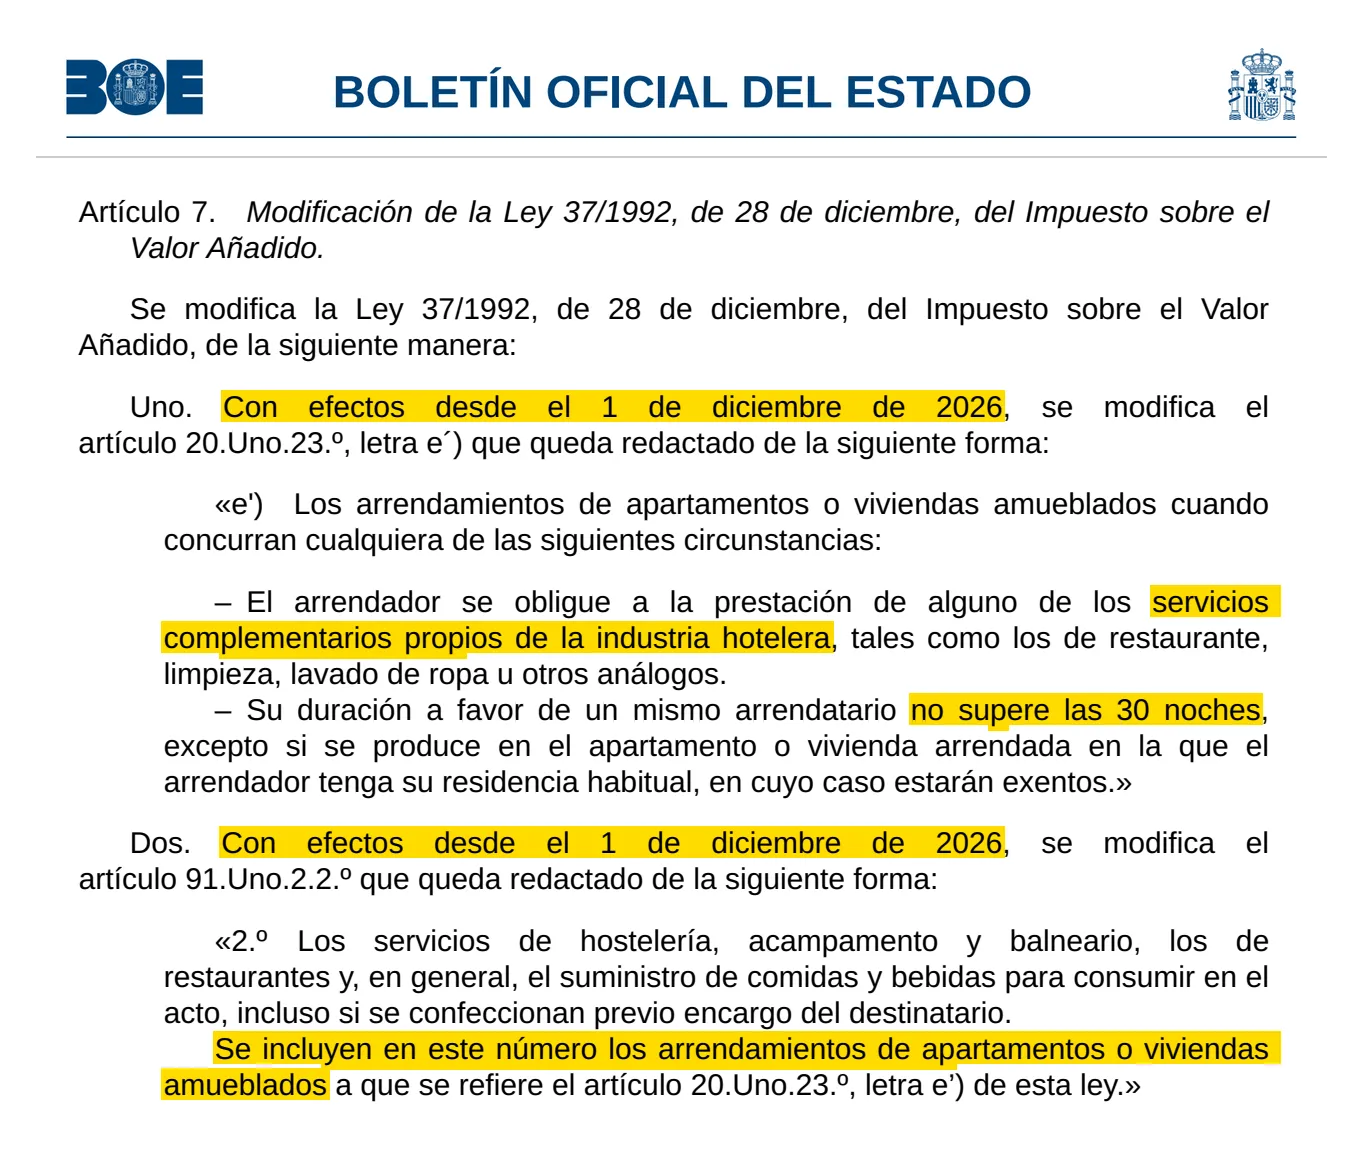
Dos tipos de alquiler de una vivienda amueblada, según la nueva redacción de la ley del IVA (Ley 37/1992, artículo 20.Uno.23.º e'), fijada por el Real Decreto-ley 29/2026:
- Un alquiler de 30 noches o menos al mismo huésped, salvo que la vivienda sea la residencia habitual del propietario. Esto es lo nuevo: hasta ahora, ese alquiler sin servicios estaba exento.
- Un alquiler con servicios hoteleros, como la limpieza durante la estancia, la lavandería o las comidas, sea cual sea su duración. Estos alquileres ya pagaban IVA antes del cambio.
Los dos pagan el tipo reducido, el 10 %, desde el 1 de diciembre de 2026. Un alquiler de más de 30 noches sin servicios hoteleros sigue exento.
Una semana de agosto a una familia, con limpieza al irse
- IVA desde el 1 de diciembre de 2026
- Sí, el 10 %
Exactamente 30 noches a un huésped
- IVA desde el 1 de diciembre de 2026
- Sí, el 10 %
Tres meses a un teletrabajador, sin servicios
- IVA desde el 1 de diciembre de 2026
- No, exento
Tres meses con limpieza semanal y ropa de cama limpia
- IVA desde el 1 de diciembre de 2026
- Sí, el 10 % (servicios hoteleros)
Un curso escolar a un estudiante, sin servicios
- IVA desde el 1 de diciembre de 2026
- No, exento
Tu propia vivienda, en la que vives, durante dos semanas, sin servicios
- IVA desde el 1 de diciembre de 2026
- No, exento
Una vivienda en Canarias, Ceuta o Melilla
- IVA desde el 1 de diciembre de 2026
- Allí no hay IVA (Canarias tiene el IGIC)
| Tu alquiler | IVA desde el 1 de diciembre de 2026 |
|---|---|
| Una semana de agosto a una familia, con limpieza al irse | Sí, el 10 % |
| Exactamente 30 noches a un huésped | Sí, el 10 % |
| Tres meses a un teletrabajador, sin servicios | No, exento |
| Tres meses con limpieza semanal y ropa de cama limpia | Sí, el 10 % (servicios hoteleros) |
| Un curso escolar a un estudiante, sin servicios | No, exento |
| Tu propia vivienda, en la que vives, durante dos semanas, sin servicios | No, exento |
| Una vivienda en Canarias, Ceuta o Melilla | Allí no hay IVA (Canarias tiene el IGIC) |
¿Cómo se cuentan las 30 noches?
Por huésped y por alquiler: la ley habla de un alquiler cuya duración "para un mismo arrendatario" no supere las 30 noches. Un alquiler de exactamente 30 noches paga IVA; con una noche más y sin servicios hoteleros, sigue exento.
La regla mira cada alquiler, no tu año: una vivienda alquilada diez veces en un verano, una semana cada vez, tiene diez alquileres que pagan IVA, y la misma vivienda alquilada todo el invierno a un solo inquilino tiene uno que no lo paga.
Atención
Ni el decreto ni la Agencia Tributaria dicen, por ahora, cómo se cuentan dos reservas seguidas del mismo huésped. No partas ni juntes estancias para quedar a un lado de la línea: pon las fechas reales de cada alquiler en la reserva y en el contrato.
¿Qué cuenta como servicio hotelero?
Los servicios que van más allá de entregar las llaves, los que da un hotel durante la estancia. La ley cita restaurante, limpieza, lavado de ropa u otros análogos. En una consulta vinculante de un no residente que alquilaba una vivienda por semanas (V1338-17), la Dirección General de Tributos trazó la línea. Lo que cuenta es lo que el propietario se compromete a dar en el alquiler.
Servicios hoteleros
- La limpieza del interior de la vivienda cada semana
- El cambio de la ropa de cama cada semana
- La recepción y atención a los huéspedes durante toda la estancia
- Las comidas, la lavandería
No son servicios hoteleros
- La limpieza a la entrada y a la salida de cada huésped
- El cambio de la ropa de cama a la entrada y a la salida
- La limpieza de las zonas comunes del edificio
- Las reparaciones y el mantenimiento cuando algo se estropea
Los alquileres semanales de aquel propietario estaban entonces exentos. Desde el 1 de diciembre de 2026, esos mismos alquileres pagan IVA de todos modos, porque duran 30 noches o menos: para la mayoría de los alquileres vacacionales, la línea de los servicios ya solo importa en los alquileres de más de 30 noches.
¿Qué alquileres siguen exentos de IVA?
La exención del alquiler de vivienda sigue cubriendo:
- Los alquileres de más de 30 noches al mismo inquilino sin servicios hoteleros: una temporada, un curso escolar, un alquiler de larga duración.
- Los alquileres cortos de la vivienda en la que vive el propietario, cuando es su residencia habitual y el alquiler no incluye servicios hoteleros.
- Las viviendas sin amueblar alquiladas como vivienda, según nuestra lectura: la nueva regla solo cita los apartamentos y viviendas amueblados.
Y Canarias, Ceuta y Melilla quedan fuera del IVA español: la ley del IVA no se aplica allí. Canarias tiene su propio impuesto indirecto, el IGIC, con sus propias reglas, que esta guía no trata.
Un alquiler exento sigue tributando como renta: el alquiler va a tu Modelo 210, como siempre.
¿La excepción de la vivienda del propietario cubre una casa de vacaciones?
Por lo general, no. La excepción cubre un alquiler "en el apartamento o vivienda en el que el arrendador tenga su residencia habitual": alguien que vive en España y alquila su casa quince días mientras está fuera. Una vivienda en España que solo usas en vacaciones no es tu residencia habitual, así que para la mayoría de los propietarios que viven fuera, la excepción no se aplica.
Además, solo cubre el caso del alquiler corto: un alquiler con servicios hoteleros paga IVA incluso en la vivienda del propietario.
¿Cuánto IVA, y sobre qué precio?
El 10 %, el tipo reducido de la hostelería, no el tipo general del 21 %. Se aplica a todo el precio que paga el huésped por la estancia; según nuestra lectura de la ley, eso incluye lo que cobras con ella, como una tarifa de limpieza.
La comisión de una plataforma o de un gestor es otro servicio, que te facturan a ti, con sus propias reglas de IVA.
¿Qué tienes que hacer cuando tus alquileres pagan IVA?
Llevarlo como una pequeña empresa, solo a efectos del IVA. La ley del IVA trata a todo arrendador como empresario, aunque tenga una sola vivienda:
- 1Date de alta en la Agencia Tributaria: la ley pide una declaración cuando empieza una actividad sujeta a IVA.
- 2Cobra el IVA en tus alquileres y emite una factura por cada uno.
- 3Presenta una declaración de IVA cada trimestre: el IVA que pagaron tus huéspedes, menos el IVA que pagaste en gastos del alquiler, e ingresa la diferencia.
- 4Presenta un resumen anual a principios del año siguiente.
Las primeras declaraciones cubren el trimestre que incluye el 1 de diciembre de 2026, y se presentan a principios del año siguiente. Nuestra página sobre el IVA del alquiler turístico explica el servicio y su precio.
Presentamos el IVA de tu alquiler
 El alta: Modelo 036
- Cada trimestre, el Modelo 303
- Lo pagamos y te damos la prueba
¿Y las estancias reservadas y pagadas antes del 1 de diciembre de 2026?
El decreto no tiene una regla propia para ellas. Según la ley del IVA, el IVA de un alquiler se devenga cuando cada pago es exigible, y un pago anticipado tributa cuando se cobra; pero si un anticipo cobrado antes del 1 de diciembre de 2026, cuando estos alquileres estaban exentos, por una estancia posterior paga IVA, ni el decreto ni la Agencia Tributaria lo han dicho por ahora.
Conviene saberlo
Guarda, para cada estancia desde el 1 de diciembre de 2026, la fecha de la reserva, cada pago y su fecha. Deciden a qué declaración corresponde un pago, sea cual sea la respuesta.
¿Cambia el IVA tu Modelo 210?
No: el IVA es un impuesto que pagan tus huéspedes a través de ti; el impuesto sobre la renta del alquiler es tuyo, y sigue como antes. Cada propietario sigue declarando el alquiler en el Modelo 210, a los tipos y en las fechas del plazo del Modelo 210 de una vivienda alquilada, y los días en que la vivienda no está alquilada siguen teniendo renta imputada de no residentes.
Para saber cuánto sale el impuesto sobre la renta, el simulador del impuesto de no residentes lo calcula. Los demás impuestos de una vivienda que alquilas, como el IBI, están en nuestra guía de impuestos de vivienda de no residentes.
¿Es definitivo el nuevo IVA del alquiler vacacional?
Sí. El Real Decreto-ley 29/2026 está en vigor desde octubre de 2026, y el Congreso lo convalidó el 12 de noviembre de 2026; sus artículos sobre el IVA se aplican desde el 1 de diciembre de 2026. La Agencia Tributaria recoge el cambio entre sus novedades del IVA de 2026, al tipo del 10 %.
Cómo hemos comprobado esta guía
Hemos consultado los textos oficiales que figuran a continuación y actualizamos esta guía cada vez que cambia la normativa. Es información general, no asesoramiento sobre tu caso concreto.
- Real Decreto-ley 29/2026, de 6 de octubre (art. 7, BOE-A-2026-20823) — consultado el 12 de noviembre de 2026
- Ley 37/1992, del Impuesto sobre el Valor Añadido (arts. 3, 5, 20.Uno.23.º, 75, 78, 90 y 91) — consultado el 12 de noviembre de 2026
- Real Decreto 1624/1992, Reglamento del IVA (art. 71) — consultado el 12 de noviembre de 2026
- Agencia Tributaria, Novedades de normativa 2026: Real Decreto-ley 29/2026 — consultado el 12 de noviembre de 2026
- Dirección General de Tributos, consulta vinculante V1338-17, de 31 de mayo de 2017 — consultado el 12 de noviembre de 2026
- Congreso de los Diputados, 130/000060: Real Decreto-ley 29/2026, convalidado — consultado el 12 de noviembre de 2026


