 Neu


Real Decreto-ley 29/2026: was sich für Ihre Immobilie in Spanien ändert
Das Real Decreto-ley 29/2026 ist das spanische Wohnungsdekret vom Oktober 2026, bestätigt am 12. November 2026. Das meiste betrifft das Mietrecht und den öffentlichen Wohnungsbau; für Eigentümer, die außerhalb Spaniens leben, ändert es vier Steuern auf die Immobilie. Hier jede Änderung, ab wann sie gilt und was bleibt, wie es war.
Vom CasitaTax-Team · Aktualisiert am 13. November 2026 · 9 Min. Lesezeit
Das Wichtigste in Kürze
 In Kraft seit dem 8. Oktober 2026, vom Congreso am 12. November 2026 bestätigt: Das Dekret ist endgültig.
- Nicht vermietete Immobilie: Für das Steuerjahr 2026 bleibt es bei 1,1 %, wo die Katasterwerte der Gemeinde aus einer allgemeinen Neubewertung stammen, die seit 2012 gilt; sonst 2 %. An Ihrer Erklärung ändert sich nichts.
- Ferienvermietung: Ab dem 1. Dezember 2026 zahlt eine Vermietung von 30 Nächten oder weniger an denselben Gast 10 % Umsatzsteuer, auf dem Festland und den Balearen.
- Verkauf: neue Höchstkoeffizienten für die Plusvalía ab dem 1. Dezember 2026. IBI: Gemeinden in angespannten Wohnungsmärkten dürfen Ferienwohnungen mit einem Zuschlag belegen, frühestens ab der IBI 2027.
- Ab 2027 wird eine nicht vermietete Immobilie nach einer Staffel auf die Summe der Katasterwerte besteuert; wie das für Nichtresidenten gilt, ist nicht veröffentlicht.
Auf dieser Seite
Was ist das Real Decreto-ley 29/2026?
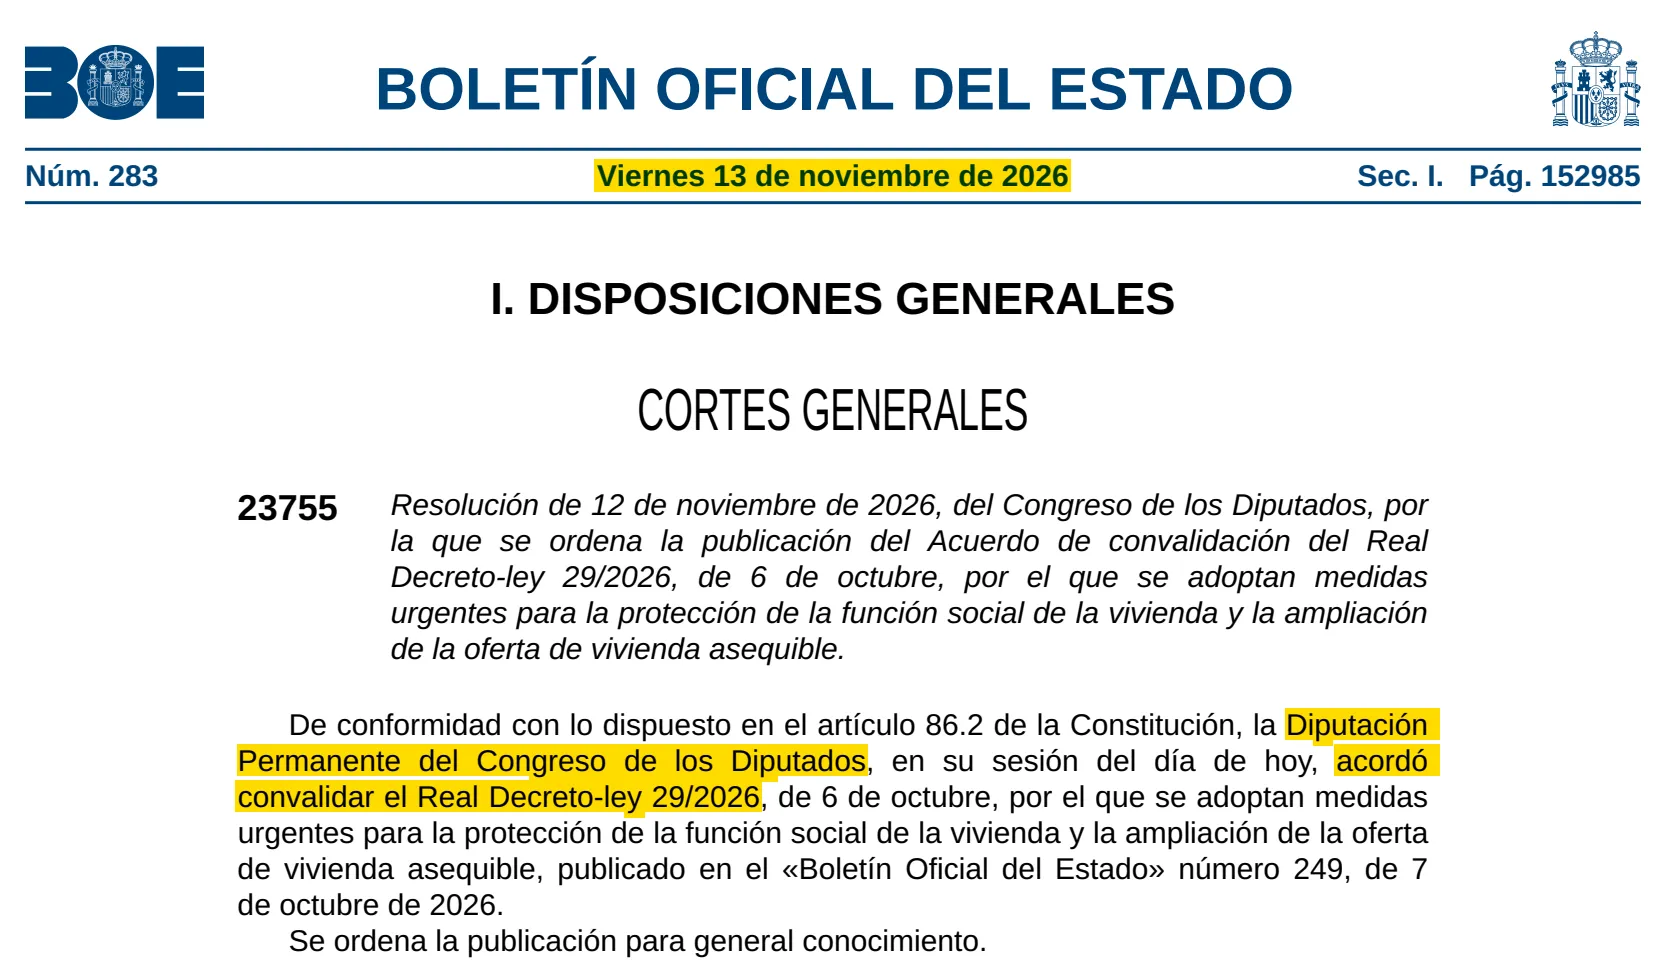
Ein Gesetzesdekret der spanischen Regierung zum Wohnen, veröffentlicht im Boletín Oficial del Estado am 7. Oktober 2026 und am Tag darauf, dem 8. Oktober 2026, in Kraft getreten. Ein Gesetzesdekret gilt sofort, danach muss der Congreso es bestätigen: Das tat sein Ständiger Ausschuss, die Diputación Permanente, am 12. November 2026, da die Kammern vor der Parlamentswahl aufgelöst sind. Das BOE veröffentlichte die Bestätigung am 13. November 2026.
Sein voller Name spricht vom Schutz der sozialen Funktion des Wohnens und von mehr bezahlbarem Wohnraum. Es hat sechs Teile: Mietrecht und Räumungen, Steuern rund ums Wohnen (seine Artikel 6 bis 10), öffentlicher Wohnungsbau, Finanzierung für Bauträger, Darlehen für die erste Wohnung und ein neues Sparkonto. Für Eigentümer im Ausland zählt der steuerliche Teil, und nicht der ganze.
Was ändert sich für Eigentümer im Ausland, und ab wann?
Fünf Änderungen betreffen eine Immobilie in Spanien, deren Eigentümer im Ausland lebt, jede ab ihrem eigenen Datum:
8. Oktober 2026
Das Dekret tritt in Kraft; das Steuerjahr 2026 behält die Regel mit 1,1 % für nicht vermietete Immobilien.
12. November 2026
Der Congreso bestätigt es: Alles, was es regelt, bleibt.
1. Dezember 2026
Umsatzsteuer auf Vermietungen von 30 Nächten oder weniger; neue Regeln für den ermäßigten Satz bei Bauarbeiten; neue Höchstkoeffizienten der Plusvalía.
1. Januar 2027
Eine Staffel auf die Summe der Katasterwerte ersetzt die zwei Prozentsätze für nicht vermietete Immobilien; Gemeinden in angespannten Wohnungsmärkten dürfen die IBI von Ferienwohnungen erhöhen, sobald ihre Satzungen das vorsehen.
Das Dekret ändert auch die Einkommensteuer der Einwohner Spaniens und das Mietrecht: beides steht am Ende dieses Ratgebers, mit dem, was für Sie gleich bleibt.
Bleibt es im Steuerjahr 2026 bei 1,1 %?
Ja. Eine Immobilie, die Sie nicht vermieten, wird auf ein fiktives Einkommen besteuert, einen Prozentsatz ihres Katasterwerts: 1,1 %, wo die Werte der Gemeinde in einer allgemeinen Neubewertung revidiert wurden, die seit 2012 gilt, sonst 2 %. Diese Regel galt bis zum Steuerjahr 2025; Artikel 6 des Dekrets verlängert sie auf 2026, mit Wirkung ab Jahresbeginn.
Für Ihre Erklärung 2026 ändert sich also nichts: derselbe Prozentsatz wie im Vorjahr, derselbe Steuersatz (19 % für Einwohner der EU, Islands, Norwegens und Liechtensteins, 24 % für alle anderen), auf dem Modelo 210. Sie wird vom 1. April 2027 bis zum 31. Dezember 2027 eingereicht: siehe Modelo 210 Frist.
Welcher Prozentsatz für Ihre Immobilie gilt, hängt vom Jahr der letzten Neubewertung in ihrer Gemeinde ab, das die Seite zum catastro für jede Gemeinde zeigt; wie die Steuer Tag für Tag berechnet wird, steht in unserem Ratgeber zur Steuer auf eine leerstehende Immobilie in Spanien. Der Rechner für die Nichtresidentensteuer in Spanien rechnet es für Sie aus.
Was ändert sich ab 2027 für eine nicht vermietete Immobilie?
Ab dem 1. Januar 2027 ersetzt das Dekret die zwei Prozentsätze durch eine Staffel auf die Summe der Katasterwerte der Immobilien eines Eigentümers, ohne die Hauptwohnung: 1,1 % bis 100.000 €, dann stufenweise steigend bis 3 % auf den Teil über der letzten Stufe. Ob die Werte der Gemeinde revidiert wurden, zählt nicht mehr.
Achtung
Das Dekret schreibt die Staffel in das Einkommensteuergesetz der Einwohner, und das Gesetz für Nichtresidenten wendet sie über einen Verweis an. Wie die Summe für Nichtresidenten funktioniert (nur die Immobilien in Spanien, der Anteil eines Miteigentümers, eine Erklärung je Immobilie), haben weder das Dekret noch die Agencia Tributaria veröffentlicht, Stand 13. November 2026. Ihre Erklärung 2026, eingereicht 2027, ist nicht betroffen: Die Staffel gilt ab dem Steuerjahr 2027.
Zahlt Ihre Ferienvermietung ab dem 1. Dezember 2026 Umsatzsteuer?
Ja, wenn Sie eine möblierte Wohnung an denselben Gast für 30 Nächte oder weniger vermieten, außer es ist die Wohnung, in der Sie leben; und, gleich welcher Dauer, Vermietungen mit Hoteldienstleistungen wie Reinigung während des Aufenthalts, die schon Umsatzsteuer zahlten. Artikel 7 des Dekrets beendet ab dem 1. Dezember 2026 die Befreiung dieser kurzen Vermietungen; sie zahlen den ermäßigten Satz von 10 %. Vermietungen von mehr als 30 Nächten ohne Hoteldienstleistungen bleiben befreit.
Die spanische Umsatzsteuer gilt auf dem Festland und den Balearen, nicht auf den Kanaren, in Ceuta oder Melilla. Eine Schwelle für kleine Vermieter gibt es nicht: Ab Ihrer ersten steuerpflichtigen Vermietung melden Sie sich an, berechnen die Umsatzsteuer, stellen Ihren Gästen Rechnungen aus und reichen jedes Quartal eine Umsatzsteuererklärung ein; wenn Sie außerhalb der EU leben (Norwegen ausgenommen), brauchen Sie außerdem einen Steuervertreter in Spanien. Wie die Umsatzsteuer für Aufenthalte gilt, die vor dem 1. Dezember 2026 gebucht und bezahlt wurden, ist noch nicht geklärt. Welche Vermietungen zahlen, Fall für Fall, steht in unserem Ratgeber zur Umsatzsteuer für die Ferienwohnung; den Service, der es für Sie erledigt, auf unserer Seite zur Mehrwertsteuer bei Ferienvermietung in Spanien.
Die Umsatzsteuer ersetzt nicht die Einkommensteuer auf die Miete: Jeder Eigentümer erklärt sie weiter auf seinem Modelo 210.
Wir erledigen Ihre Mehrwertsteuer
 Anmeldung: Modelo 036
- Jedes Quartal das Modelo 303
- Wir zahlen, Sie erhalten den Beleg
Ändert sich die Umsatzsteuer auf Arbeiten an Ihrer Wohnung?
Ja, ab dem 1. Dezember 2026, für Renovierungs- und Reparaturarbeiten. Der ermäßigte Satz von 10 % auf solche Arbeiten, statt 21 %, hat jetzt eine neue Bedingung, für jede Wohnung: Der Handwerker muss per Karte, Überweisung, Namensscheck oder Einzahlung auf ein Bankkonto bezahlt werden. Bar bezahlt verlieren die Arbeiten nach unserem Verständnis den ermäßigten Satz und zahlen 21 %.
Die übrigen Bedingungen bleiben: Sie beauftragen die Arbeiten als Privatperson für Ihre eigene Nutzung der Wohnung, die Wohnung wurde mindestens zwei Jahre vorher fertiggestellt, und das Material, das der Handwerker stellt, bleibt unter 40 % des Preises. Das Dekret erweitert den ermäßigten Satz auch auf Arbeiten an einer Wohnung, die als Hauptwohnung des Mieters vermietet ist, gleich wer vermietet. Arbeiten an einer Wohnung, die Sie an Touristen vermieten, sind nach unserem Verständnis ein anderer Fall: Ihre Vermietungen machen Sie umsatzsteuerlich zum Unternehmer, die Arbeiten dienen also nicht Ihrer privaten Nutzung, und ihre Umsatzsteuer wird von der Umsatzsteuer abgezogen, die Sie berechnen.
Darf Ihre Gemeinde die IBI einer Ferienwohnung erhöhen?
Nur in einem angespannten Wohnungsmarkt (zona de mercado residencial tensionado) und nur, wenn die Gemeinde es in ihrer Satzung beschließt. Artikel 8 erlaubt diesen Gemeinden einen Zuschlag auf die IBI von Wohnungen, die als touristische Unterkunft genutzt werden und nach den Regeln der Region als solche ausgewiesen sind:
- bis zu 50 % der IBI;
- bis zu 100 % für Eigentümer von zwei oder mehr Ferienwohnungen;
- bis zu 150 % für Eigentümer von vier oder mehr.
Er gilt für Steuerzeiträume, die nach dem Inkrafttreten des Dekrets beginnen: Das IBI-Jahr beginnt am 1. Januar, also nach unserem Verständnis frühestens für die IBI 2027. Der Zuschlag entsteht am Jahresende, und die Gemeinde setzt ihn einmal im Jahr fest.
Derselbe Artikel fasst den Zuschlag für Wohnungen neu, die ohne gerechtfertigten Grund mehr als zwei Jahre leer stehen: Außerhalb angespannter Märkte trifft er Eigentümer mehrerer Wohnungen, innerhalb kann er jeden Eigentümer treffen; ein Zweitwohnsitz gilt bis zu vier Jahre lang als gerechtfertigt. Das erklärt unser Ratgeber zum Zuschlag für leerstehende Wohnungen; die IBI selbst unser Ratgeber zu den Steuern auf eine Immobilie in Spanien.
Was ändert sich bei der Plusvalía, wenn Sie verkaufen?
Die Höchstkoeffizienten der Plusvalía municipal, der Gemeindesteuer auf den Wertzuwachs des Grundstücks, ändern sich für Verkäufe ab dem 1. Dezember 2026. Die Gemeinde multipliziert den Katasterwert des Grundstücks mit einem Koeffizienten für die Jahre, die Sie die Immobilie besaßen, innerhalb des staatlichen Höchstwerts, und wendet dann ihren Steuersatz an. Gegenüber der bisherigen Tabelle sind die neuen Höchstwerte für jede Besitzdauer unter 17 Jahren höher und ab 17 Jahren niedriger:
1
- Höchstwert vor dem 1. Dezember 2026
- 0,15
- Höchstwert ab dem 1. Dezember 2026
- 0,16
5
- Höchstwert vor dem 1. Dezember 2026
- 0,18
- Höchstwert ab dem 1. Dezember 2026
- 0,19
10
- Höchstwert vor dem 1. Dezember 2026
- 0,12
- Höchstwert ab dem 1. Dezember 2026
- 0,22
15
- Höchstwert vor dem 1. Dezember 2026
- 0,09
- Höchstwert ab dem 1. Dezember 2026
- 0,11
20 oder mehr
- Höchstwert vor dem 1. Dezember 2026
- 0,40
- Höchstwert ab dem 1. Dezember 2026
- 0,30
| Jahre im Besitz | Höchstwert vor dem 1. Dezember 2026 | Höchstwert ab dem 1. Dezember 2026 |
|---|---|---|
| 1 | 0,15 | 0,16 |
| 5 | 0,18 | 0,19 |
| 10 | 0,12 | 0,22 |
| 15 | 0,09 | 0,11 |
| 20 oder mehr | 0,40 | 0,30 |
Lebt der Verkäufer außerhalb Spaniens, zahlt nach dem Gesetz der Käufer die Plusvalía an seiner Stelle. Die staatliche Steuer auf den Gewinn ist eine andere, erklärt auf dem Modelo 210: Unsere Seite zu Hausverkauf Spanien Steuern berechnet beide.
Was ändert das Dekret für Sie nicht?
- Der Kalender des Modelo 210. Die Erklärung 2025 einer nicht vermieteten Immobilie ist weiter bis zum 31. Dezember 2026 fällig, die letzte mit einem ganzen Jahr Zeit; alle anderen Fristen sind anderswo geregelt und bleiben.
- Die Steuersätze: 19 % oder 24 %, wie bisher.
- Die neuen Mietminderungen. Das Dekret fasst die Minderungen neu, die Einwohner Spaniens auf die Miete einer langen Vermietung anwenden; ein Nichtresident wird auf die volle Miete besteuert, ohne Minderungen, sie gelten also nicht auf dem Modelo 210.
- Die Maßnahmen für Einwohner: der Abzug für gezahlte Miete, das neue Sparkonto, die Abgabe börsennotierter Immobiliengesellschaften.
Was ändert sich sonst für Vermieter?
Das Mietrecht, das dieser Ratgeber nicht behandelt: Das Dekret fasst Regeln der Ley de Arrendamientos Urbanos zu Saison- und Zeitmietverträgen neu, erlaubt Mietern, einen Hauptwohnungsvertrag zu verlängern, der in den nächsten Jahren endet, begrenzt für eine Zeit die jährliche Mietanpassung und legt fest, was jede Mietanzeige zeigen muss, etwa die Registriernummer der Wohnung, wo es eine gibt. Wenn Sie langfristig vermieten, fragen Sie einen Anwalt, wie diese Regeln Ihren Vertrag berühren.
Ist das Real Decreto-ley 29/2026 endgültig?
Ja. Die Diputación Permanente hat es am 12. November 2026 bestätigt, und die Bestätigung steht im BOE vom 13. November 2026: Es bleibt so in Kraft, wie es veröffentlicht wurde. Sein Vorgänger, das Real Decreto-ley 26/2026, enthielt dieselbe Regel für nicht vermietete Immobilien und fiel, als der Congreso dagegen stimmte; dieses ersetzte es wenige Tage später.
Eine Änderung braucht jetzt ein neues Gesetz oder Gesetzesdekret. Jede Änderung mit ihrem Datum steht auf unserer Seite zu den Regeländerungen.
Wie wir diesen Ratgeber geprüft haben
Wir haben die unten genannten amtlichen Texte gelesen und aktualisieren diesen Ratgeber, sobald sich die Regeln ändern. Er informiert allgemein und ersetzt keine Beratung zu Ihrem Fall.
- Real Decreto-ley 29/2026, de 6 de octubre (BOE-A-2026-20823): arts. 6, 7, 8 y 10 — abgerufen am 13. November 2026
- Resolución de 12 de noviembre de 2026, del Congreso de los Diputados, convalidación del Real Decreto-ley 29/2026 (BOE-A-2026-23755) — abgerufen am 13. November 2026
- Agencia Tributaria, Principales novedades tributarias introducidas por el Real Decreto-ley 29/2026 — abgerufen am 13. November 2026
- Agencia Tributaria, Novedades de normativa 2026 (IVA): Real Decreto-ley 29/2026 — abgerufen am 13. November 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del Impuesto sobre la Renta de no Residentes (art. 24) — abgerufen am 13. November 2026
- Real Decreto Legislativo 2/2004, texto refundido de la Ley Reguladora de las Haciendas Locales (arts. 72, 106 y 107) — abgerufen am 13. November 2026
- Real Decreto 806/2026, de disolución del Congreso de los Diputados y del Senado (BOE-A-2026-20742) — abgerufen am 13. November 2026


