 Uutta


Real Decreto-ley 29/2026: mitä muuttuu Espanjan asunnossasi
Real Decreto-ley 29/2026 on Espanjan lokakuun 2026 asuntoasetus, joka vahvistettiin 12. marraskuuta 2026. Suurin osa koskee vuokralainsäädäntöä ja julkisia asuntoja; Espanjan ulkopuolella asuvalle omistajalle se muuttaa neljää asunnon veroa. Tässä jokainen muutos, mistä alkaen se pätee ja mikä pysyy ennallaan.
CasitaTax-tiimi · Päivitetty 13. marraskuuta 2026 · Lukuaika 7 min
Lyhyesti
 Voimassa 8. lokakuuta 2026 alkaen, Congreso vahvisti sen 12. marraskuuta 2026: asetus on lopullinen.
- Vuokraamaton asunto: verovuonna 2026 säilyy 1,1 %, kun kunnan kiinteistöarvot perustuvat yleiseen uudelleenarviointiin, joka on ollut voimassa vuodesta 2012; muualla 2 %. Ilmoituksesi ei muutu.
- Lomavuokraus: 1. joulukuuta 2026 alkaen enintään 30 yön vuokraus samalle vieraalle maksaa alv:tä 10 %, mantereella ja Baleaareilla.
- Myynti: plusvalían uudet enimmäiskertoimet 1. joulukuuta 2026 alkaen. IBI: kunnat kireillä asuntomarkkinoilla voivat korottaa turistivuokrauksen IBI:tä, aikaisintaan vuoden 2027 IBI:stä.
- Vuodesta 2027 vuokraamatonta asuntoa verotetaan kiinteistöarvojen summaan perustuvalla asteikolla; miten se koskee ei-residenttejä, ei ole julkaistu.
Tällä sivulla
Mikä on Real Decreto-ley 29/2026?
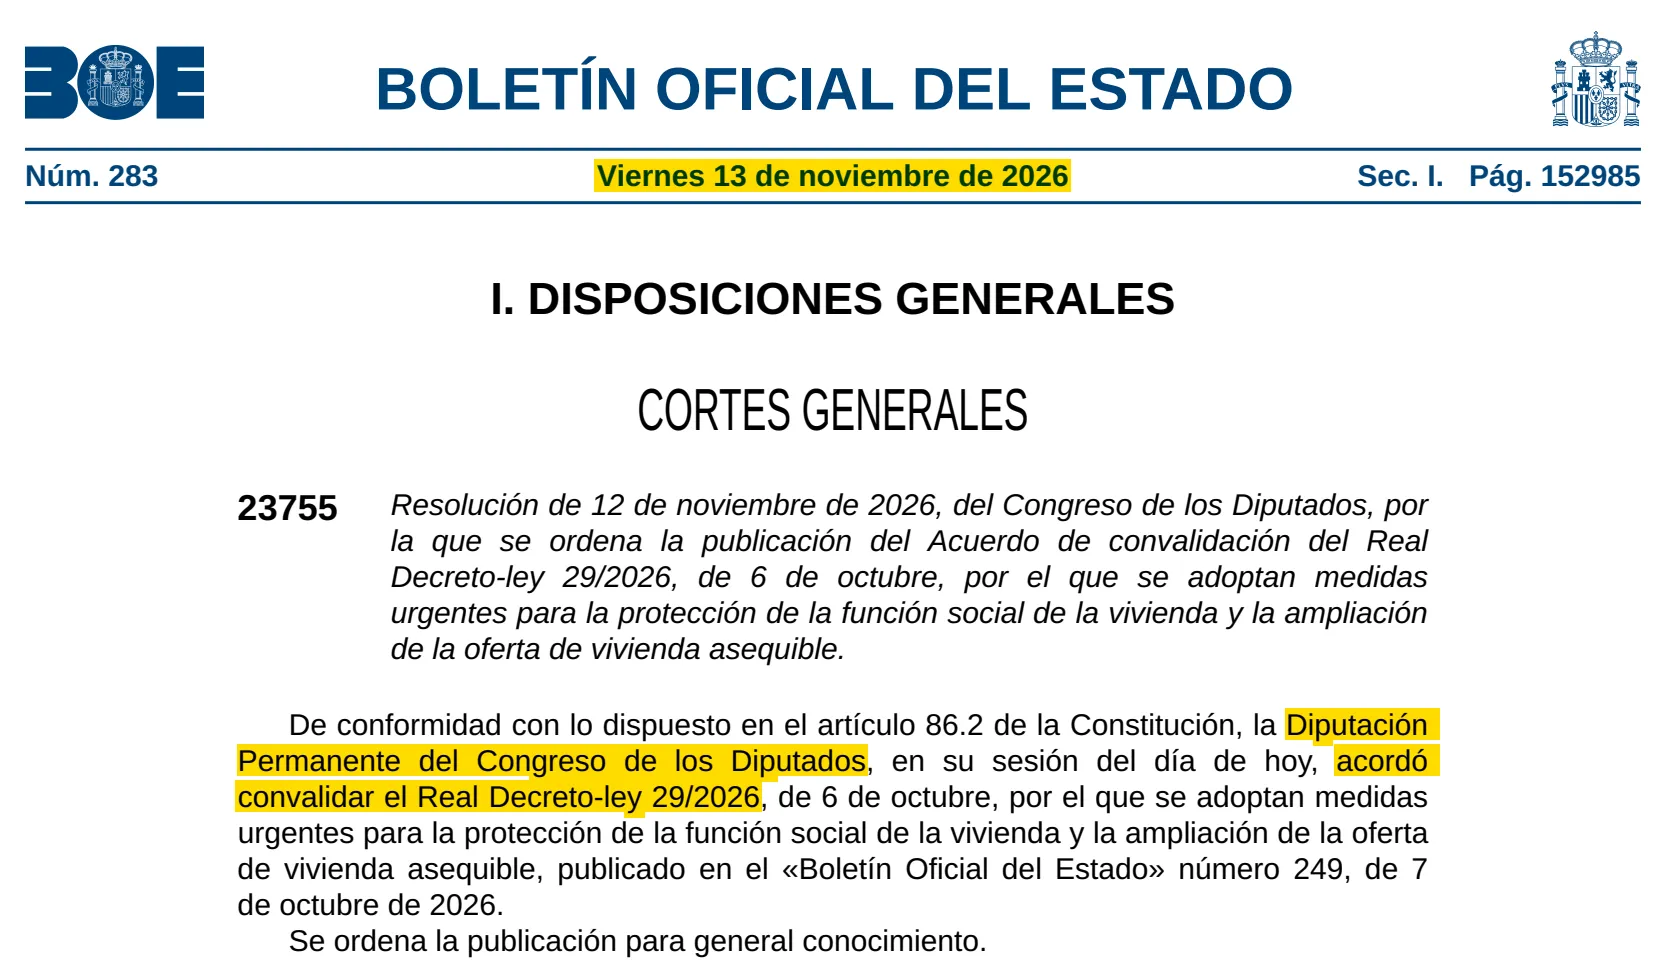
Espanjan hallituksen asuntoja koskeva lakiasetus, joka julkaistiin Boletín Oficial del Estadossa 7. lokakuuta 2026 ja tuli voimaan seuraavana päivänä, 8. lokakuuta 2026. Lakiasetus pätee heti, ja sen jälkeen Congreson on vahvistettava se: sen pysyvä valiokunta, Diputación Permanente, teki sen 12. marraskuuta 2026, koska kamarit on hajotettu ennen parlamenttivaaleja. BOE julkaisi vahvistuksen 13. marraskuuta 2026.
Sen koko nimi puhuu asumisen sosiaalisen tehtävän suojelemisesta ja kohtuuhintaisten asuntojen tarjonnan lisäämisestä. Siinä on kuusi osaa: vuokrasuhteet ja häädöt, asumisen verot (artiklat 6–10), julkiset asunnot, rakennuttajien rahoitus, lainat ensiasuntoon ja uusi säästötili. Ulkomailla asuvalle omistajalle merkitsee verotusosa, eikä sekään kokonaan.
Mikä muuttuu ulkomailla asuvalle omistajalle, ja mistä alkaen?
Viisi muutosta koskee Espanjan asuntoa, jonka omistaja asuu ulkomailla, kukin omasta päivämäärästään:
8. lokakuuta 2026
Asetus tulee voimaan; verovuosi 2026 säilyttää vuokraamattomien asuntojen 1,1 %-säännön.
12. marraskuuta 2026
Congreso vahvistaa sen: kaikki sen säännöt pysyvät.
1. joulukuuta 2026
Alv enintään 30 yön vuokrauksille; uudet säännöt rakennustöiden alennetulle alv:lle; plusvalían uudet enimmäiskertoimet.
1. tammikuuta 2027
Kiinteistöarvojen summaan perustuva asteikko korvaa vuokraamattomien asuntojen kaksi prosenttia; kireiden asuntomarkkinoiden kunnat voivat korottaa turistivuokrauksen IBI:tä, kun niiden määräykset sen sallivat.
Asetus muuttaa myös Espanjassa asuvien tuloveroa ja vuokralainsäädäntöä: molemmat ovat tämän oppaan lopussa, samoin kuin se, mikä pysyy sinulle ennallaan.
Säilyykö 1,1 % verovuonna 2026?
Kyllä. Asuntoa, jota et vuokraa, verotetaan laskennallisesta tulosta, prosenttiosuudesta sen kiinteistöarvosta: 1,1 %, kun kunnan arvot on tarkistettu yleisessä uudelleenarvioinnissa, joka on ollut voimassa vuodesta 2012, muualla 2 %. Sääntö koski verovuosia vuoteen 2025 asti; asetuksen 6 artikla jatkaa sen vuoteen 2026, vuoden alusta lukien.
Vuoden 2026 ilmoituksesi ei siis muutu: sama prosentti kuin edellisenä vuonna, sama verokanta (19 % EU:ssa, Islannissa, Norjassa ja Liechtensteinissa asuville, 24 % kaikille muille), Modelo 210 -lomakkeella. Se jätetään aikavälillä 1. huhtikuuta 2027 – 31. joulukuuta 2027: katso Modelo 210 deadline.
Asuntosi prosentti riippuu siitä, minä vuonna kunnan arvot viimeksi tarkistettiin; catastro -sivumme näyttää sen jokaiselle kunnalle. Miten vero lasketaan päivä päivältä, kerrotaan oppaassamme tyhjän asunnon verosta Espanjassa. Voit laskea summan laskurilla, joka laskee ei-residentin veron Espanjassa.
Mikä muuttuu vuodesta 2027 asunnossa, jota et vuokraa?
Päivämäärästä 1. tammikuuta 2027 alkaen asetus korvaa kaksi prosenttia asteikolla, joka perustuu omistajan asuntojen kiinteistöarvojen summaan, vakituista asuntoa lukuun ottamatta: 1,1 % summaan 100 000 € asti, sitten portaittain nousten, viimeisen portaan ylittävästä osasta 3 %. Sillä, onko kunnan arvot tarkistettu, ei ole enää merkitystä.
Huomio
Asetus kirjaa asteikon Espanjassa asuvien tuloverolakiin, ja ei-residenttien laki soveltaa sitä viittauksella. Miten summa toimii ei-residentille (vain Espanjan asunnot, osaomistajan osuus, yksi ilmoitus asuntoa kohden), sitä eivät asetus eikä Agencia Tributaria ole julkaisseet; tilanne 13. marraskuuta 2026. Vuoden 2026 ilmoituksesi, joka jätetään vuonna 2027, ei muutu: asteikko koskee verovuodesta 2027 alkaen.
Maksaako lomavuokrauksesi alv:tä 1. joulukuuta 2026 alkaen?
Kyllä, jos vuokraat kalustetun asunnon samalle vieraalle enintään 30 yöksi, ellei se ole asunto, jossa itse asut; ja kestosta riippumatta hotellipalveluin, kuten oleskelun aikaisella siivouksella, tehdyt vuokraukset, jotka maksoivat alv:tä jo ennestään. Asetuksen 7 artikla poistaa näiden lyhyiden vuokrausten verovapauden 1. joulukuuta 2026 alkaen; ne maksavat alennetun verokannan 10 %. Yli 30 yön vuokraukset ilman hotellipalveluja pysyvät verovapaina.
Espanjan alv koskee mannerta ja Baleaareja, ei Kanariansaaria, Ceutaa eikä Melillaa. Pienelle omistajalle ei ole alarajaa: ensimmäisestä verollisesta vuokrauksesta alkaen rekisteröidyt, perit alv:n, laskutat vieraitasi ja jätät alv-ilmoituksen joka neljännes; jos asut EU:n ulkopuolella (Norjaa lukuun ottamatta), tarvitset lisäksi veroedustajan Espanjassa. Miten alv koskee oleskeluja, jotka on varattu ja maksettu ennen päivämäärää 1. joulukuuta 2026, ei ole vielä ratkaistu. Mitkä vuokraukset maksavat, tapaus kerrallaan, kerrotaan oppaassamme lyhytaikaisen vuokrauksen alv; palvelu, joka hoitaa sen puolestasi, on sivullamme lomavuokrauksen alv Espanjassa.
Alv ei korvaa vuokratulon tuloveroa: jokainen omistaja ilmoittaa sen edelleen omalla Modelo 210 -lomakkeellaan.
Hoidamme vuokrauksesi alv:n
 Rekisteröinti: Modelo 036
- Joka neljännes Modelo 303
- Maksamme, saat todisteen
Muuttuuko asuntosi töiden alv?
Kyllä, 1. joulukuuta 2026 alkaen, korjaus- ja kunnostustöissä. Näiden töiden alennettuun verokantaan 10 %, yleisen 21 % sijaan, liittyy nyt uusi ehto kaikissa asunnoissa: urakoitsijalle on maksettava kortilla, tilisiirrolla, nimetyllä shekillä tai talletuksella pankkitilille. Käteisellä maksetut työt menettävät tulkintamme mukaan alennetun verokannan ja maksavat 21 %.
Muut ehdot säilyvät: tilaat työt yksityishenkilönä omaan käyttöösi, asunto valmistui vähintään kaksi vuotta aiemmin, ja urakoitsijan toimittamat materiaalit jäävät alle osuuden 40 % hinnasta. Asetus laajentaa alennetun verokannan myös töihin asunnossa, joka on vuokrattu vuokralaisen vakituiseksi asunnoksi, vuokranantajasta riippumatta. Työt asunnossa, jota vuokraat turisteille, ovat tulkintamme mukaan eri tapaus: vuokrauksesi tekevät sinusta alv:n kannalta elinkeinonharjoittajan, joten työt eivät ole yksityiskäyttöön, ja niiden alv vähennetään perimästäsi alv:stä.
Voiko kuntasi korottaa lomavuokrauksen IBI:tä?
Vain kireillä asuntomarkkinoilla (zona de mercado residencial tensionado) ja vain, jos kunta päättää siitä määräyksessään. 8 artikla sallii tällaisten kuntien korottaa IBI:tä asunnoissa, joita käytetään turistimajoitukseen ja jotka on alueen sääntöjen mukaan yksilöity sellaisiksi:
- enintään 50 % IBI:stä;
- enintään 100 % kahden tai useamman turistiasunnon omistajille;
- enintään 150 % neljän tai useamman omistajille.
Korotus koskee verokausia, jotka alkavat asetuksen voimaantulon jälkeen: IBI-vuosi alkaa 1. tammikuuta, joten tulkintamme mukaan aikaisintaan vuoden 2027 IBI:tä. Korotus erääntyy kunkin vuoden lopussa, ja kunta määrää sen kerran vuodessa.
Sama artikla kirjoittaa uudelleen korotuksen asunnoille, jotka ovat olleet tyhjillään yli kaksi vuotta ilman hyväksyttävää syytä: kireiden markkinoiden ulkopuolella se kohdistuu usean asunnon omistajiin, niiden sisällä se voi koskea ketä tahansa omistajaa; vapaa-ajan asunto on hyväksyttävä syy enintään neljän vuoden ajan. Sen selittää oppaamme tyhjien asuntojen korotuksesta; itse IBI:n oppaamme Espanjan asunnon veroista.
Mikä muuttuu plusvalíassa, kun myyt?
Plusvalía municipalin, kunnan tontin arvonnousuun kohdistuvan veron, enimmäiskertoimet muuttuvat myynneissä 1. joulukuuta 2026 alkaen. Kunta kertoo tontin kiinteistöarvon kertoimella, joka riippuu omistusvuosistasi valtion enimmäismäärän rajoissa, ja soveltaa sitten verokantaansa. Edelliseen taulukkoon verrattuna uudet enimmäismäärät ovat korkeampia kaikilla alle 17 vuoden omistusajoilla ja matalampia 17 vuodesta alkaen:
1
- Enimmäismäärä ennen: 1. joulukuuta 2026
- 0,15
- Enimmäismäärä alkaen: 1. joulukuuta 2026
- 0,16
5
- Enimmäismäärä ennen: 1. joulukuuta 2026
- 0,18
- Enimmäismäärä alkaen: 1. joulukuuta 2026
- 0,19
10
- Enimmäismäärä ennen: 1. joulukuuta 2026
- 0,12
- Enimmäismäärä alkaen: 1. joulukuuta 2026
- 0,22
15
- Enimmäismäärä ennen: 1. joulukuuta 2026
- 0,09
- Enimmäismäärä alkaen: 1. joulukuuta 2026
- 0,11
20 tai enemmän
- Enimmäismäärä ennen: 1. joulukuuta 2026
- 0,40
- Enimmäismäärä alkaen: 1. joulukuuta 2026
- 0,30
| Omistusvuodet | Enimmäismäärä ennen: 1. joulukuuta 2026 | Enimmäismäärä alkaen: 1. joulukuuta 2026 |
|---|---|---|
| 1 | 0,15 | 0,16 |
| 5 | 0,18 | 0,19 |
| 10 | 0,12 | 0,22 |
| 15 | 0,09 | 0,11 |
| 20 tai enemmän | 0,40 | 0,30 |
Kun myyjä asuu Espanjan ulkopuolella, laki velvoittaa ostajan maksamaan plusvalían myyjän puolesta. Valtion vero voitosta on eri vero, joka ilmoitetaan Modelo 210 -lomakkeella: myyntilaskurimme laskee molemmat.
Mitä asetus ei muuta sinulle?
- Modelo 210:n aikataulu. Vuokraamattoman asunnon vuoden 2025 ilmoitus on edelleen jätettävä viimeistään 31. joulukuuta 2026, viimeisenä, jolla on koko vuosi aikaa; muut määräajat säädetään muualla ja pysyvät.
- Verokannat: 19 % tai 24 %, kuten ennenkin.
- Uudet vuokravähennykset. Asetus kirjoittaa uudelleen vähennykset, joita Espanjassa asuvat tekevät pitkäaikaisen vuokrauksen vuokratulosta; ei-residenttiä verotetaan koko vuokrasta ilman vähennyksiä, joten ne eivät koske Modelo 210:tä.
- Espanjassa asuvien toimet: maksetun vuokran vähennys, uusi säästötili, pörssilistattujen kiinteistöyhtiöiden maksu.
Mitä muuta se muuttaa vuokranantajille?
Vuokralainsäädäntöä, joka jää tämän oppaan ulkopuolelle: asetus kirjoittaa uudelleen Ley de Arrendamientos Urbanosin sääntöjä kausi- ja määräaikaisista vuokrauksista, antaa vuokralaiselle oikeuden jatkaa lähivuosina päättyvää vakituisen asunnon vuokrasopimusta, rajoittaa joksikin aikaa vuokran vuotuista tarkistusta ja määrää, mitä jokaisessa vuokrailmoituksessa on näytettävä, kuten asunnon rekisterinumero, jos sellainen on. Jos vuokraat asuntoasi pitkällä sopimuksella, kysy juristilta, miten säännöt koskevat sopimustasi.
Onko Real Decreto-ley 29/2026 lopullinen?
Kyllä. Diputación Permanente vahvisti sen 12. marraskuuta 2026, ja vahvistus on julkaistu BOE:ssa 13. marraskuuta 2026: se pysyy voimassa sellaisena kuin se julkaistiin. Edeltäjä, Real Decreto-ley 26/2026, sisälsi saman säännön vuokraamattomille asunnoille ja raukesi, kun Congreso äänesti sitä vastaan; tämä asetus korvasi sen muutamaa päivää myöhemmin.
Sen muuttaminen vaatii nyt uuden lain tai lakiasetuksen. Jokainen muutos päivämäärineen löytyy sääntömuutosten sivultamme.
Näin tarkistimme tämän oppaan
Luimme alla luetellut viralliset lähteet, ja päivitämme oppaan aina, kun säännöt muuttuvat. Tämä on yleistä tietoa, ei henkilökohtaista neuvontaa.
- Real Decreto-ley 29/2026, de 6 de octubre (BOE-A-2026-20823): arts. 6, 7, 8 y 10 — luettu 13. marraskuuta 2026
- Resolución de 12 de noviembre de 2026, del Congreso de los Diputados, convalidación del Real Decreto-ley 29/2026 (BOE-A-2026-23755) — luettu 13. marraskuuta 2026
- Agencia Tributaria, Principales novedades tributarias introducidas por el Real Decreto-ley 29/2026 — luettu 13. marraskuuta 2026
- Agencia Tributaria, Novedades de normativa 2026 (IVA): Real Decreto-ley 29/2026 — luettu 13. marraskuuta 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del Impuesto sobre la Renta de no Residentes (art. 24) — luettu 13. marraskuuta 2026
- Real Decreto Legislativo 2/2004, texto refundido de la Ley Reguladora de las Haciendas Locales (arts. 72, 106 y 107) — luettu 13. marraskuuta 2026
- Real Decreto 806/2026, de disolución del Congreso de los Diputados y del Senado (BOE-A-2026-20742) — luettu 13. marraskuuta 2026


