 Nieuw


Real Decreto-ley 29/2026: wat verandert er voor uw woning in Spanje
Het Real Decreto-ley 29/2026 is het Spaanse woningdecreet van oktober 2026, bekrachtigd op 12 november 2026. Het meeste gaat over huurrecht en sociale woningbouw; voor een eigenaar die buiten Spanje woont, verandert het vier belastingen op de woning. Hier elke wijziging, vanaf wanneer die geldt, en wat hetzelfde blijft.
Door het CasitaTax-team · Bijgewerkt op 13 november 2026 · 9 min leestijd
In het kort
 Van kracht sinds 8 oktober 2026, door het Congreso bekrachtigd op 12 november 2026: het decreet is definitief.
- Niet-verhuurde woning: voor belastingjaar 2026 blijft 1,1% gelden waar de kadastrale waarden van de gemeente uit een algemene herwaardering komen die sinds 2012 geldt; elders 2%. Aan uw aangifte verandert niets.
- Vakantieverhuur: vanaf 1 december 2026 betaalt een verhuur van 30 nachten of minder aan dezelfde gast 10% btw, op het vasteland en de Balearen.
- Verkoop: nieuwe maximumcoëfficiënten voor de plusvalía vanaf 1 december 2026. IBI: gemeenten in krappe woningmarkten mogen toeristische verhuur belasten met een toeslag, op zijn vroegst vanaf de IBI van 2027.
- Vanaf 2027 wordt een niet-verhuurde woning belast volgens een schaal op de som van de kadastrale waarden; hoe dat voor niet-ingezetenen werkt, is niet gepubliceerd.
Op deze pagina
Wat is het Real Decreto-ley 29/2026?
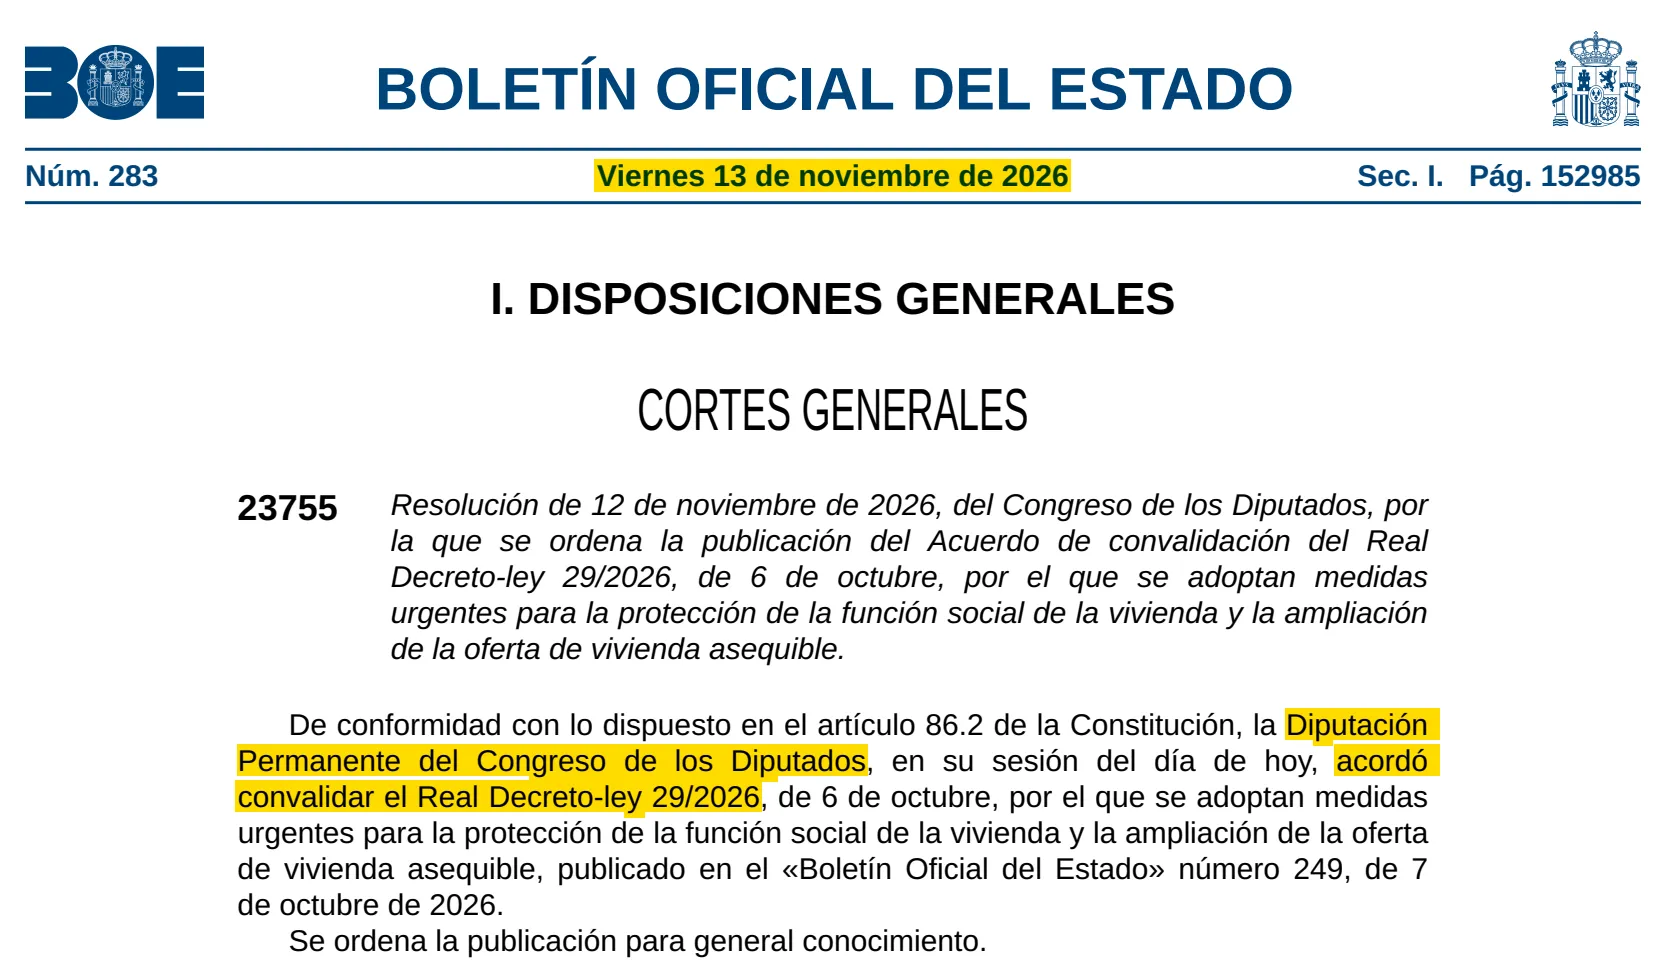
Een wetsdecreet van de Spaanse regering over wonen, gepubliceerd in het Boletín Oficial del Estado op 7 oktober 2026 en de dag erna, 8 oktober 2026, van kracht. Een wetsdecreet geldt meteen; daarna moet het Congreso het bekrachtigen: de vaste commissie, de Diputación Permanente, deed dat op 12 november 2026, omdat de kamers ontbonden zijn voor de algemene verkiezingen. Het BOE publiceerde de bekrachtiging op 13 november 2026.
De volledige naam spreekt over het beschermen van de sociale functie van wonen en het vergroten van het aanbod betaalbare woningen. Het heeft zes delen: huurrecht en uitzettingen, belastingen op wonen (de artikelen 6 tot 10), sociale woningbouw, financiering voor bouwers, leningen voor een eerste woning en een nieuwe spaarrekening. Voor een eigenaar in het buitenland telt het belastingdeel, en niet alles daarvan.
Wat verandert er voor een eigenaar in het buitenland, en vanaf wanneer?
Vijf wijzigingen raken een woning in Spanje van een eigenaar die in het buitenland woont, elk vanaf een eigen datum:
8 oktober 2026
Het decreet treedt in werking; belastingjaar 2026 houdt de regel van 1,1% voor niet-verhuurde woningen.
12 november 2026
Het Congreso bekrachtigt het: alles wat het regelt, blijft.
1 december 2026
Btw op verhuur van 30 nachten of minder; nieuwe regels voor het verlaagde btw-tarief op verbouwingen; nieuwe maximumcoëfficiënten voor de plusvalía.
1 januari 2027
Een schaal op de som van de kadastrale waarden vervangt de twee percentages voor niet-verhuurde woningen; gemeenten in krappe woningmarkten mogen de IBI van toeristische verhuur verhogen, zodra hun verordening dat regelt.
Het decreet wijzigt ook de inkomstenbelasting van inwoners van Spanje en het huurrecht: beide staan aan het eind van deze gids, met wat voor u hetzelfde blijft.
Blijft 1,1% gelden in belastingjaar 2026?
Ja. Een woning die u niet verhuurt, wordt belast op een fictief inkomen, een percentage van de kadastrale waarde: 1,1% waar de waarden van de gemeente herzien zijn in een algemene herwaardering die sinds 2012 geldt, elders 2%. Die regel gold tot belastingjaar 2025; artikel 6 van het decreet verlengt hem tot 2026, met ingang van het begin van dat jaar.
Voor uw aangifte over 2026 verandert dus niets: hetzelfde percentage als vorig jaar, hetzelfde tarief (19% voor inwoners van de EU, IJsland, Noorwegen en Liechtenstein, 24% voor alle anderen), op het Modelo 210. U dient haar in van 1 april 2027 tot 31 december 2027: zie de Modelo 210 deadline.
Welk percentage voor uw woning geldt, hangt af van het jaar van de laatste herwaardering in de gemeente, dat de pagina over de catastro per gemeente toont; hoe de belasting dag voor dag berekend wordt, staat in onze gids over de belasting op een lege woning in Spanje. De simulator belasting Spanje rekent het voor u uit.
Wat verandert er vanaf 2027 voor een woning die u niet verhuurt?
Vanaf 1 januari 2027 vervangt het decreet de twee percentages door een schaal op de som van de kadastrale waarden van de woningen van een eigenaar, zonder de hoofdwoning: 1,1% tot € 100.000, daarna oplopend per schijf tot 3% op het deel boven de laatste. Of de waarden van de gemeente herzien zijn, telt niet meer.
Let op
Het decreet zet de schaal in de wet op de inkomstenbelasting van inwoners, en de wet voor niet-ingezetenen past die toe via een verwijzing. Hoe de som werkt voor een niet-ingezetene (alleen de woningen in Spanje, het aandeel van een mede-eigenaar, één aangifte per woning), hebben het decreet en de Agencia Tributaria niet gepubliceerd, op 13 november 2026. Uw aangifte over 2026, ingediend in 2027, valt er niet onder: de schaal geldt vanaf belastingjaar 2027.
Betaalt uw vakantieverhuur btw vanaf 1 december 2026?
Ja, als u een gemeubileerde woning aan dezelfde gast verhuurt voor 30 nachten of minder, tenzij het de woning is waar u woont; en, ongeacht de duur, verhuur met hoteldiensten zoals schoonmaak tijdens het verblijf, die al btw betaalde. Artikel 7 van het decreet beëindigt vanaf 1 december 2026 de vrijstelling van die korte verhuur; die betaalt het verlaagde tarief van 10%. Verhuur van meer dan 30 nachten zonder hoteldiensten blijft vrijgesteld.
De Spaanse btw geldt op het vasteland en de Balearen, niet op de Canarische Eilanden, in Ceuta of Melilla. Er is geen drempel voor een kleine eigenaar: vanaf uw eerste belaste verhuur meldt u zich aan, rekent u btw, factureert u uw gasten en dient u elk kwartaal een btw-aangifte in; woont u buiten de EU (Noorwegen uitgezonderd), dan hebt u ook een fiscaal vertegenwoordiger in Spanje nodig. Hoe de btw geldt voor verblijven die vóór 1 december 2026 geboekt en betaald zijn, is nog niet uitgemaakt. Welke verhuur betaalt, geval per geval, staat in onze gids over btw verhuur vakantiewoning; de dienst die het voor u regelt, op onze pagina over btw vakantieverhuur Spanje.
De btw vervangt de inkomstenbelasting op de huur niet: elke eigenaar geeft die verder aan op zijn Modelo 210.
Wij regelen de btw van uw verhuur
 Inschrijving: Modelo 036
- Elk kwartaal de Modelo 303
- Wij betalen, u krijgt het bewijs
Verandert de btw op werken aan uw woning?
Ja, vanaf 1 december 2026, voor renovatie- en herstelwerken. Het verlaagde tarief van 10% op zulke werken, in plaats van 21%, heeft nu een nieuwe voorwaarde, voor elke woning: de aannemer moet betaald worden per kaart, overschrijving, cheque op naam of storting op een bankrekening. Contant betaald verliezen de werken volgens onze lezing het verlaagde tarief en betalen ze 21%.
De andere voorwaarden blijven: u laat de werken uitvoeren als particulier voor uw eigen gebruik van de woning, de woning was minstens twee jaar eerder klaar, en het materiaal dat de aannemer levert, blijft onder 40% van de prijs. Het decreet breidt het verlaagde tarief ook uit tot werken aan een woning die verhuurd is als hoofdverblijf van de huurder, wie ook de verhuurder is. Werken aan een woning die u aan toeristen verhuurt, zijn volgens onze lezing een ander geval: door uw verhuur bent u voor de btw ondernemer, de werken zijn dus niet voor privégebruik, en hun btw trekt u af van de btw die u rekent.
Mag uw gemeente de IBI van een vakantiewoning verhogen?
Alleen in een krappe woningmarkt (zona de mercado residencial tensionado), en alleen als de gemeente het in haar verordening opneemt. Artikel 8 laat zulke gemeenten een toeslag heffen op de IBI van woningen die als toeristisch verblijf gebruikt worden en volgens de regels van de regio als zodanig geïdentificeerd zijn:
- tot 50% van de IBI;
- tot 100% voor eigenaren van twee of meer toeristische woningen;
- tot 150% voor eigenaren van vier of meer.
Hij geldt voor belastingtijdvakken die na de inwerkingtreding van het decreet beginnen: het IBI-jaar begint op 1 januari, dus volgens onze lezing op zijn vroegst de IBI van 2027. De toeslag is aan het eind van elk jaar verschuldigd en de gemeente legt hem één keer per jaar op.
Hetzelfde artikel herschrijft de toeslag op woningen die zonder gegronde reden meer dan twee jaar leegstaan: buiten krappe markten treft hij eigenaren van meerdere woningen, erbinnen kan hij elke eigenaar treffen; een tweede woning geldt tot vier jaar als gegronde reden. Dat staat in onze gids over de toeslag op lege woningen; de IBI zelf in onze gids over de belastingen op een woning in Spanje.
Wat verandert er aan de plusvalía als u verkoopt?
De maximumcoëfficiënten van de plusvalía municipal, de gemeentebelasting op de waardestijging van de grond, veranderen voor verkopen vanaf 1 december 2026. De gemeente vermenigvuldigt de kadastrale waarde van de grond met een coëfficiënt voor het aantal jaren dat u de woning bezat, binnen het maximum van de Staat, en past dan haar tarief toe. Tegenover de vorige tabel zijn de nieuwe maxima hoger voor elke bezitsduur onder 17 jaar en lager vanaf 17 jaar:
1
- Maximum vóór 1 december 2026
- 0,15
- Maximum vanaf 1 december 2026
- 0,16
5
- Maximum vóór 1 december 2026
- 0,18
- Maximum vanaf 1 december 2026
- 0,19
10
- Maximum vóór 1 december 2026
- 0,12
- Maximum vanaf 1 december 2026
- 0,22
15
- Maximum vóór 1 december 2026
- 0,09
- Maximum vanaf 1 december 2026
- 0,11
20 of meer
- Maximum vóór 1 december 2026
- 0,40
- Maximum vanaf 1 december 2026
- 0,30
| Jaren in bezit | Maximum vóór 1 december 2026 | Maximum vanaf 1 december 2026 |
|---|---|---|
| 1 | 0,15 | 0,16 |
| 5 | 0,18 | 0,19 |
| 10 | 0,12 | 0,22 |
| 15 | 0,09 | 0,11 |
| 20 of meer | 0,40 | 0,30 |
Woont de verkoper buiten Spanje, dan laat de wet de koper de plusvalía in zijn plaats betalen. De belasting van de Staat op de winst is een andere, aangegeven op het Modelo 210: onze verkooptool berekent beide.
Wat verandert het decreet voor u niet?
- De kalender van het Modelo 210. De aangifte over 2025 van een niet-verhuurde woning moet nog steeds uiterlijk 31 december 2026 binnen zijn, de laatste met een heel jaar de tijd; alle andere termijnen zijn elders geregeld en blijven.
- De tarieven: 19% of 24%, zoals voorheen.
- De nieuwe huurverminderingen. Het decreet herschrijft de verminderingen die inwoners van Spanje toepassen op de huur van een lange verhuur; een niet-ingezetene wordt belast op de volle huur, zonder verminderingen, dus op het Modelo 210 gelden ze niet.
- De maatregelen voor inwoners: de aftrek voor betaalde huur, de nieuwe spaarrekening, de heffing op beursgenoteerde vastgoedfondsen.
Wat verandert er verder voor verhuurders?
Het huurrecht, dat buiten deze gids valt: het decreet herschrijft regels van de Ley de Arrendamientos Urbanos over seizoens- en tijdelijke verhuur, laat een huurder een huurcontract voor een hoofdverblijf verlengen dat de komende jaren afloopt, beperkt een tijd lang de jaarlijkse huurverhoging en legt vast wat elke huuradvertentie moet tonen, zoals het registratienummer van de woning als dat er is. Verhuurt u langdurig, vraag dan een advocaat hoe deze regels uw contract raken.
Is het Real Decreto-ley 29/2026 definitief?
Ja. De Diputación Permanente heeft het op 12 november 2026 bekrachtigd, en de bekrachtiging staat in het BOE van 13 november 2026: het blijft van kracht zoals het gepubliceerd is. De voorganger, het Real Decreto-ley 26/2026, bevatte dezelfde regel voor niet-verhuurde woningen en verviel toen het Congreso ertegen stemde; dit decreet verving het enkele dagen later.
Het wijzigen vraagt nu een nieuwe wet of een nieuw wetsdecreet. Elke wijziging met haar datum staat op onze pagina met regelwijzigingen.
Hoe we deze gids hebben gecontroleerd
Wij hebben de onderstaande officiële teksten gelezen en werken deze gids bij zodra de regels veranderen. Deze gids bevat algemene informatie en is geen advies over uw eigen situatie.
- Real Decreto-ley 29/2026, de 6 de octubre (BOE-A-2026-20823): arts. 6, 7, 8 y 10 — geraadpleegd op 13 november 2026
- Resolución de 12 de noviembre de 2026, del Congreso de los Diputados, convalidación del Real Decreto-ley 29/2026 (BOE-A-2026-23755) — geraadpleegd op 13 november 2026
- Agencia Tributaria, Principales novedades tributarias introducidas por el Real Decreto-ley 29/2026 — geraadpleegd op 13 november 2026
- Agencia Tributaria, Novedades de normativa 2026 (IVA): Real Decreto-ley 29/2026 — geraadpleegd op 13 november 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del Impuesto sobre la Renta de no Residentes (art. 24) — geraadpleegd op 13 november 2026
- Real Decreto Legislativo 2/2004, texto refundido de la Ley Reguladora de las Haciendas Locales (arts. 72, 106 y 107) — geraadpleegd op 13 november 2026
- Real Decreto 806/2026, de disolución del Congreso de los Diputados y del Senado (BOE-A-2026-20742) — geraadpleegd op 13 november 2026


