 Nytt


Real Decreto-ley 29/2026: dette endres for boligen din i Spania
Real Decreto-ley 29/2026 er Spanias boligdekret fra oktober 2026, godkjent 12. november 2026. Det meste gjelder husleierett og offentlige boliger; for en eier som bor utenfor Spania, endrer det fire skatter på boligen. Her er hver endring, når den gjelder fra, og hva som er som før.
Av CasitaTax-teamet · Oppdatert 13. november 2026 · 9 min lesetid
Kort fortalt
 I kraft siden 8. oktober 2026, godkjent av Congreso 12. november 2026: dekretet er endelig.
- Bolig som ikke leies ut: for skatteåret 2026 beholdes 1,1 % der kommunens matrikkelverdier kommer fra en generell omtaksering i kraft siden 2012; ellers 2 %. Selvangivelsen din endres ikke.
- Ferieutleie: fra 1. desember 2026 betaler en utleie på 30 netter eller færre til samme gjest 10 % mva, på fastlandet og Balearene.
- Salg: nye maksimale koeffisienter for plusvalía fra 1. desember 2026. IBI: kommuner i pressede boligområder kan legge tillegg på turistutleie, tidligst på IBI for 2027.
- Fra 2027 skattlegges en bolig som ikke leies ut etter en skala på summen av matrikkelverdier; hvordan den gjelder for ikke-residenter, er ikke publisert.
På denne siden
Hva er Real Decreto-ley 29/2026?
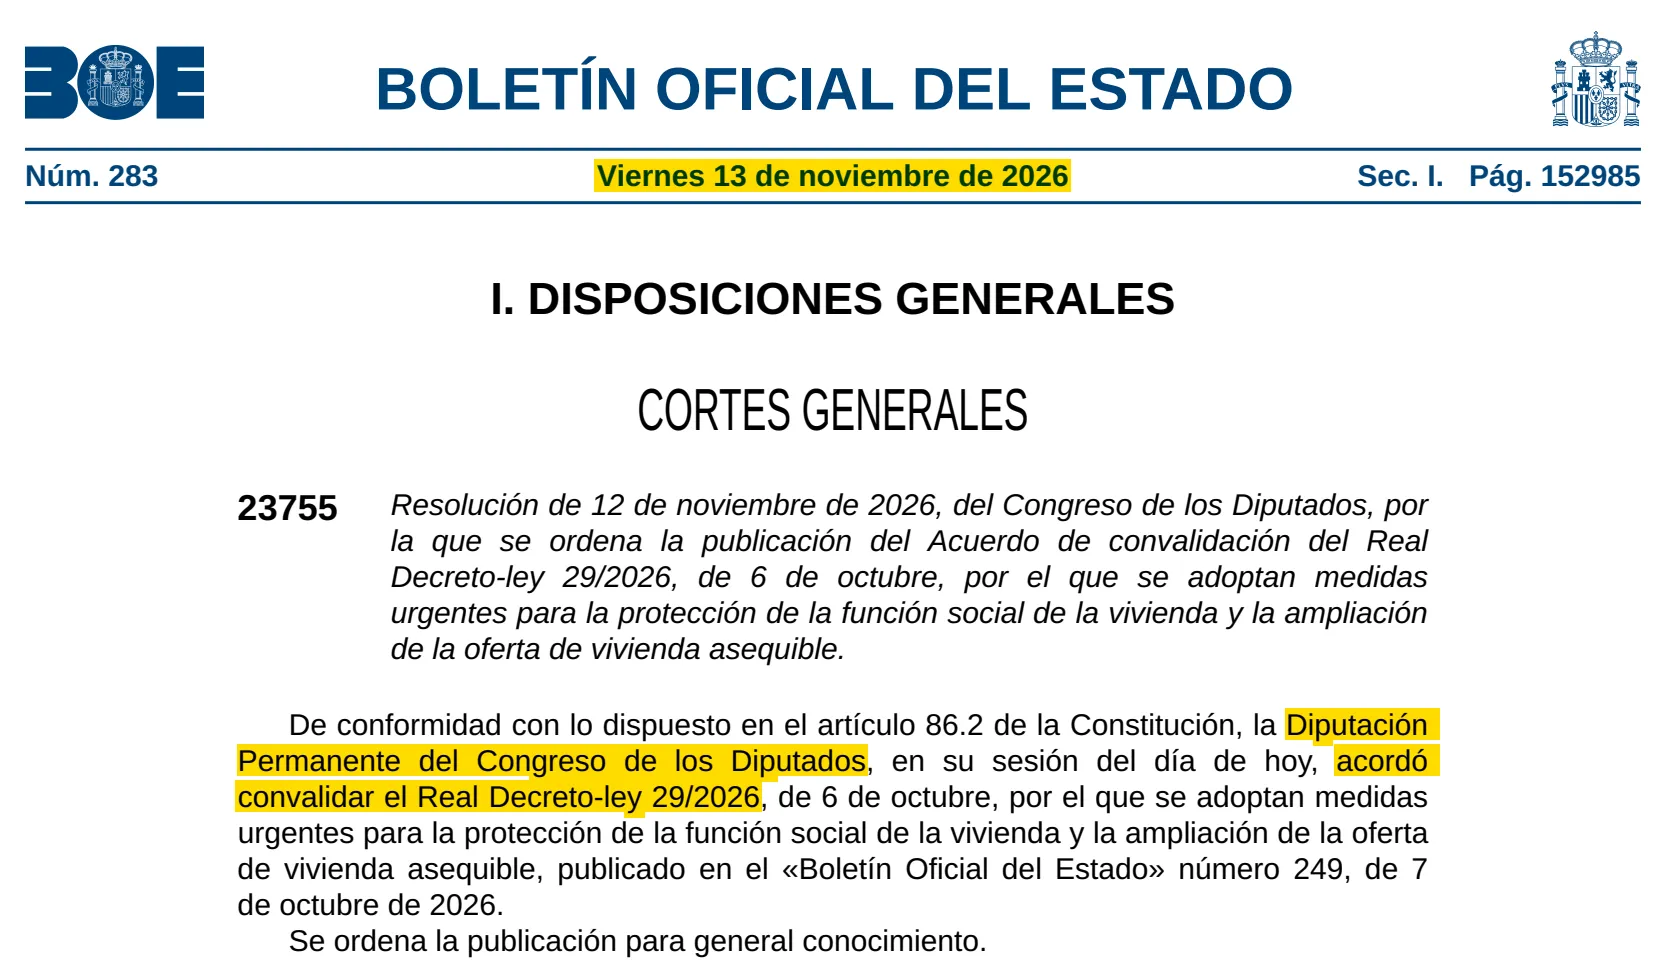
Et lovdekret fra den spanske regjeringen om bolig, kunngjort i Boletín Oficial del Estado 7. oktober 2026 og i kraft dagen etter, 8. oktober 2026. Et lovdekret gjelder straks, og deretter må Congreso godkjenne det: det gjorde det faste utvalget, Diputación Permanente, 12. november 2026, fordi kamrene er oppløst før stortingsvalget. BOE kunngjorde godkjenningen 13. november 2026.
Det fulle navnet handler om å verne boligens sosiale funksjon og øke tilbudet av rimelige boliger. Det har seks deler: husleierett og utkastelser, skatter på bolig (artikkel 6 til 10), offentlige boliger, finansiering til utbyggere, lån til første bolig og en ny sparekonto. For en eier i utlandet er det skattedelen som teller, og ikke alt i den.
Hva endres for en eier i utlandet, og fra når?
Fem endringer gjelder en bolig i Spania eid av en som bor i utlandet, hver fra sin egen dato:
8. oktober 2026
Dekretet trer i kraft; skatteåret 2026 beholder regelen om 1,1 % for boliger som ikke leies ut.
12. november 2026
Congreso godkjenner det: alt det fastsetter, består.
1. desember 2026
Mva på utleie av 30 netter eller færre; nye regler for redusert mva på byggearbeider; nye maksimale koeffisienter for plusvalía.
1. januar 2027
En skala på summen av matrikkelverdier erstatter de to prosentsatsene for boliger som ikke leies ut; kommuner i pressede boligområder kan øke IBI på turistutleie, når forskriftene deres sier det.
Dekretet endrer også inntektsskatten for dem som bor i Spania, og husleieretten: begge deler står til slutt i denne guiden, sammen med det som er uendret for deg.
Beholdes 1,1 % i skatteåret 2026?
Ja. En bolig du ikke leier ut, skattlegges for en beregnet inntekt, en prosent av matrikkelverdien: 1,1 % der kommunens verdier er revidert ved en generell omtaksering i kraft siden 2012, ellers 2 %. Regelen gjaldt til og med skatteåret 2025; dekretets artikkel 6 forlenger den til 2026, med virkning fra årets start.
Ingenting endres altså for selvangivelsen din for 2026: samme prosent som i fjor, samme skattesats (19 % for bosatte i EU, Island, Norge og Liechtenstein, 24 % for alle andre), på Modelo 210. Den leveres fra 1. april 2027 til 31. desember 2027: se Modelo 210 deadline.
Hvilken prosent boligen din får, avhenger av året for kommunens siste omtaksering, som siden om catastro viser for hver kommune; hvordan skatten beregnes dag for dag, står i guiden vår om skatt på en tom bolig i Spania. Kalkulatoren for skatt for ikke-residenter i Spania regner det ut for deg.
Hva endres fra 2027 for en bolig du ikke leier ut?
Fra 1. januar 2027 erstatter dekretet de to prosentsatsene med en skala på summen av matrikkelverdiene til en eiers boliger, uten hjemmet: 1,1 % opp til 100 000 €, deretter stigende trinnvis til 3 % på delen over siste trinn. Om kommunens verdier er revidert, teller ikke lenger.
Pass på
Dekretet skriver skalaen inn i inntektsskatteloven for dem som bor i Spania, og loven for ikke-residenter bruker den gjennom en henvisning. Hvordan summen virker for en ikke-resident (bare boliger i Spania, en medeiers andel, én selvangivelse per bolig), har verken dekretet eller Agencia Tributaria publisert per 13. november 2026. Selvangivelsen din for 2026, levert i 2027, berøres ikke: skalaen gjelder fra skatteåret 2027.
Betaler ferieutleien din mva fra 1. desember 2026?
Ja, hvis du leier ut en møblert bolig til samme gjest i 30 netter eller færre, med mindre det er boligen du bor i; og, uansett lengde, utleie med hotelltjenester som rengjøring under oppholdet, som allerede betalte mva. Dekretets artikkel 7 opphever fra 1. desember 2026 fritaket for disse korte utleiene; de betaler den reduserte satsen på 10 %. Utleie på mer enn 30 netter uten hotelltjenester er fortsatt fritatt.
Spansk mva gjelder på fastlandet og Balearene, ikke på Kanariøyene, i Ceuta eller Melilla. Det finnes ingen grense for små eiere: fra den første avgiftspliktige utleien registrerer du deg, krever inn mva, fakturerer gjestene og leverer en mva-melding hvert kvartal; bor du utenfor EU (unntatt Norge), trenger du også en skatterepresentant i Spania. Hvordan mva gjelder for opphold som er bestilt og betalt før 1. desember 2026, er ennå ikke avklart. Hvilke utleier som betaler, sak for sak, står i guiden vår om mva på korttidsutleie; tjenesten som ordner det for deg, på siden vår om mva på utleie i Spania.
Mva erstatter ikke inntektsskatten på leien: hver eier oppgir den fortsatt på sin Modelo 210.
Vi ordner mva på utleien din
 Registrering: Modelo 036
- Hvert kvartal: Modelo 303
- Vi betaler, du får beviset
Endres mva på arbeider i boligen din?
Ja, fra 1. desember 2026, for oppussings- og reparasjonsarbeider. Den reduserte satsen på 10 % for slike arbeider, i stedet for 21 %, har nå et nytt vilkår, for alle boliger: håndverkeren må betales med kort, bankoverføring, sjekk på navn eller innbetaling til en bankkonto. Betalt kontant mister arbeidene etter vår lesning den reduserte satsen og betaler 21 %.
De andre vilkårene står: du bestiller arbeidene som privatperson til eget bruk av boligen, boligen sto ferdig minst to år før, og materialene håndverkeren leverer, holder seg under 40 % av prisen. Dekretet utvider også den reduserte satsen til arbeider på en bolig som er utleid som leietakerens faste bolig, uansett hvem utleieren er. Arbeider på en bolig du leier ut til turister, er etter vår lesning et annet tilfelle: utleien gjør deg til næringsdrivende for mva, så arbeidene er ikke til privat bruk, og mva på dem trekkes fra mva du krever inn.
Kan kommunen øke IBI på en ferieutleie?
Bare i et presset boligområde (zona de mercado residencial tensionado), og bare hvis kommunen vedtar det i sin forskrift. Artikkel 8 lar slike kommuner legge et tillegg på IBI for boliger som brukes til turistopphold og er identifisert som det etter regionens regler:
- opptil 50 % av IBI;
- opptil 100 % for eiere av to eller flere turistboliger;
- opptil 150 % for eiere av fire eller flere.
Det gjelder skatteperioder som begynner etter at dekretet trådte i kraft: IBI-året begynner 1. januar, så etter vår lesning tidligst IBI for 2027. Tillegget forfaller ved årets slutt, og kommunen fastsetter det én gang i året.
Samme artikkel skriver om tillegget for boliger som har stått tomme i over to år uten begrunnet årsak: utenfor pressede områder rammer det eiere av flere boliger, innenfor kan det ramme enhver eier; en fritidsbolig regnes som begrunnet i opptil fire år. Det forklarer guiden vår om tillegg for tomme boliger; selve IBI guiden vår om skatt på bolig i Spania.
Hva endres for plusvalía når du selger?
De maksimale koeffisientene for plusvalía municipal, kommunens skatt på verdiøkningen på tomten, endres for salg fra 1. desember 2026. Kommunen ganger tomtens matrikkelverdi med en koeffisient for årene du har eid boligen, innenfor statens maksimum, og bruker så sin sats. Sammenlignet med den forrige tabellen er de nye maksimumsverdiene høyere for enhver eiertid under 17 år og lavere fra 17 år:
1
- Maksimum før 1. desember 2026
- 0,15
- Maksimum fra 1. desember 2026
- 0,16
5
- Maksimum før 1. desember 2026
- 0,18
- Maksimum fra 1. desember 2026
- 0,19
10
- Maksimum før 1. desember 2026
- 0,12
- Maksimum fra 1. desember 2026
- 0,22
15
- Maksimum før 1. desember 2026
- 0,09
- Maksimum fra 1. desember 2026
- 0,11
20 eller flere
- Maksimum før 1. desember 2026
- 0,40
- Maksimum fra 1. desember 2026
- 0,30
| År med eierskap | Maksimum før 1. desember 2026 | Maksimum fra 1. desember 2026 |
|---|---|---|
| 1 | 0,15 | 0,16 |
| 5 | 0,18 | 0,19 |
| 10 | 0,12 | 0,22 |
| 15 | 0,09 | 0,11 |
| 20 eller flere | 0,40 | 0,30 |
Bor selgeren utenfor Spania, lar loven kjøperen betale plusvalía i selgerens sted. Statens skatt på gevinsten er en annen skatt, oppgitt på Modelo 210: siden vår om skatt ved salg av bolig i Spania regner ut begge.
Hva endrer dekretet ikke for deg?
- Kalenderen for Modelo 210. Selvangivelsen for 2025 for en bolig som ikke leies ut, skal fortsatt leveres senest 31. desember 2026, den siste med et helt år til det; alle andre frister fastsettes andre steder og står.
- Skattesatsene: 19 % eller 24 %, som før.
- De nye fradragene i leie. Dekretet skriver om fradragene som de som bor i Spania, bruker på leien fra en lang utleie; en ikke-resident skattlegges for hele leien, uten fradrag, så de gjelder ikke på Modelo 210.
- Tiltakene for dem som bor i Spania: fradraget for betalt husleie, den nye sparekontoen, avgiften for børsnoterte eiendomsselskaper.
Hva annet endres for utleiere?
Husleieretten, som ligger utenfor denne guiden: dekretet skriver om regler i Ley de Arrendamientos Urbanos om sesong- og tidsbegrenset utleie, lar en leietaker forlenge en kontrakt om fast bolig som løper ut de neste årene, begrenser for en tid den årlige leiejusteringen og fastsetter hva enhver utleieannonse skal vise, som boligens registreringsnummer der det finnes. Leier du ut på en lang kontrakt, spør en advokat hvordan reglene berører kontrakten din.
Er Real Decreto-ley 29/2026 endelig?
Ja. Diputación Permanente godkjente det 12. november 2026, og godkjenningen står i BOE fra 13. november 2026: det gjelder videre slik det ble kunngjort. Forgjengeren, Real Decreto-ley 26/2026, hadde samme regel for boliger som ikke leies ut, og falt da Congreso stemte imot; dette dekretet erstattet det noen dager senere.
En endring krever nå en ny lov eller et nytt lovdekret. Hver endring og datoen står på siden vår om regelendringer.
Slik har vi kvalitetssikret guiden
Vi har gått gjennom de offisielle kildene nedenfor og oppdaterer guiden hver gang reglene endres. Dette er generell informasjon, ikke rådgivning om din situasjon.
- Real Decreto-ley 29/2026, de 6 de octubre (BOE-A-2026-20823): arts. 6, 7, 8 y 10 — lest 13. november 2026
- Resolución de 12 de noviembre de 2026, del Congreso de los Diputados, convalidación del Real Decreto-ley 29/2026 (BOE-A-2026-23755) — lest 13. november 2026
- Agencia Tributaria, Principales novedades tributarias introducidas por el Real Decreto-ley 29/2026 — lest 13. november 2026
- Agencia Tributaria, Novedades de normativa 2026 (IVA): Real Decreto-ley 29/2026 — lest 13. november 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del Impuesto sobre la Renta de no Residentes (art. 24) — lest 13. november 2026
- Real Decreto Legislativo 2/2004, texto refundido de la Ley Reguladora de las Haciendas Locales (arts. 72, 106 y 107) — lest 13. november 2026
- Real Decreto 806/2026, de disolución del Congreso de los Diputados y del Senado (BOE-A-2026-20742) — lest 13. november 2026


