 Nyt


Real Decreto-ley 29/2026: det ændrer sig for din bolig i Spanien
Real Decreto-ley 29/2026 er Spaniens boligdekret fra oktober 2026, godkendt den 12. november 2026. Det meste handler om lejeret og almene boliger; for en ejer, der bor uden for Spanien, ændrer det fire skatter på boligen. Her er hver ændring, hvornår den gælder fra, og hvad der er uændret.
Af CasitaTax-teamet · Opdateret den 13. november 2026 · 9 min. læsetid
Kort fortalt
 I kraft siden 8. oktober 2026, godkendt af Congreso den 12. november 2026: dekretet er endeligt.
- Bolig, der ikke udlejes: for skatteåret 2026 bevares 1,1 %, hvor kommunens matrikelværdier stammer fra en generel omvurdering i kraft siden 2012; ellers 2 %. Din selvangivelse ændrer sig ikke.
- Ferieudlejning: fra 1. december 2026 betaler en udlejning på 30 nætter eller færre til samme gæst 10 % i moms, på fastlandet og Balearerne.
- Salg: nye maksimale koefficienter for plusvalía fra 1. december 2026. IBI: kommuner i pressede boligområder må lægge tillæg på turistudlejning, tidligst på IBI for 2027.
- Fra 2027 beskattes en bolig, der ikke udlejes, efter en skala på summen af matrikelværdier; hvordan den gælder for ikke-residenter, er ikke offentliggjort.
På denne side
Hvad er Real Decreto-ley 29/2026?
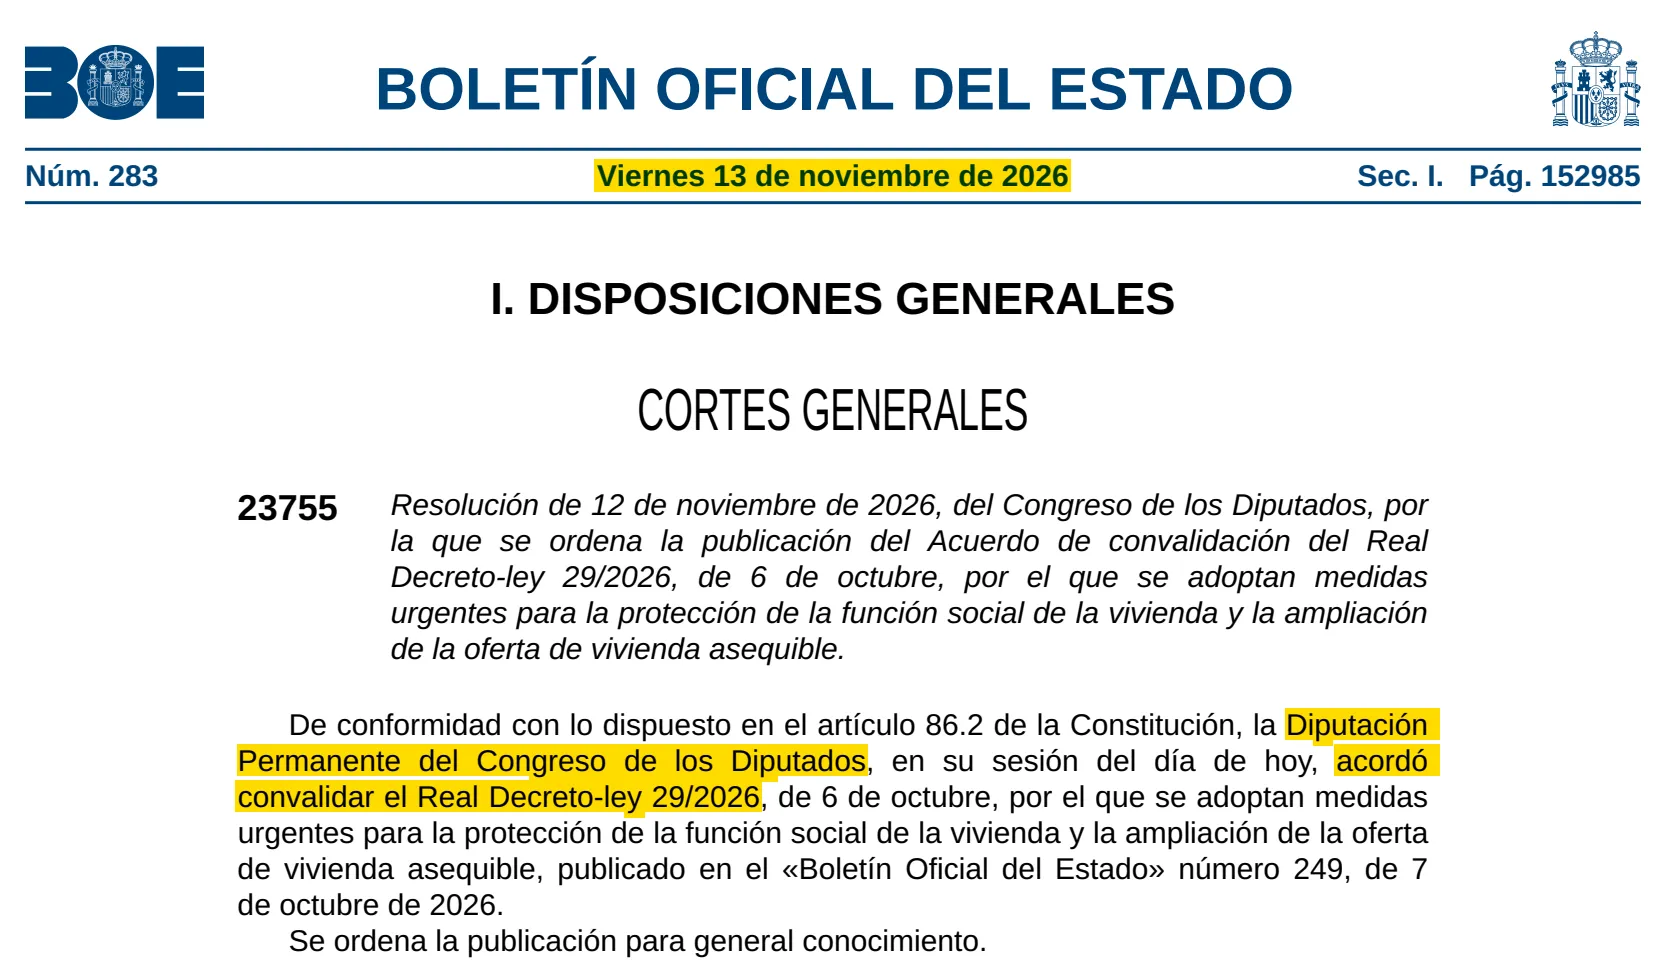
Et lovdekret fra den spanske regering om boliger, offentliggjort i Boletín Oficial del Estado den 7. oktober 2026 og i kraft dagen efter, den 8. oktober 2026. Et lovdekret gælder straks, og derefter skal Congreso godkende det: det gjorde dets stående udvalg, Diputación Permanente, den 12. november 2026, fordi kamrene er opløst før parlamentsvalget. BOE offentliggjorde godkendelsen den 13. november 2026.
Dets fulde navn taler om at beskytte boligens sociale funktion og øge udbuddet af boliger til overkommelige priser. Det har seks dele: lejeret og udsættelser, skatter på boliger (artikel 6 til 10), almene boliger, finansiering til bygherrer, lån til første bolig og en ny opsparingskonto. For en ejer i udlandet er det skattedelen, der tæller, og ikke det hele.
Hvad ændrer sig for en ejer i udlandet, og fra hvornår?
Fem ændringer berører en bolig i Spanien, hvis ejer bor i udlandet, hver fra sin egen dato:
8. oktober 2026
Dekretet træder i kraft; skatteåret 2026 beholder reglen om 1,1 % for boliger, der ikke udlejes.
12. november 2026
Congreso godkender det: alt, hvad det fastsætter, består.
1. december 2026
Moms på udlejning af 30 nætter eller færre; nye regler for nedsat moms på byggearbejder; nye maksimale koefficienter for plusvalía.
1. januar 2027
En skala på summen af matrikelværdier erstatter de to procentsatser for boliger, der ikke udlejes; kommuner i pressede boligområder må hæve IBI på turistudlejning, når deres vedtægter siger det.
Dekretet ændrer også indkomstskatten for personer bosat i Spanien og lejeretten: begge dele står sidst i denne guide, sammen med det, der er uændret for dig.
Bevares 1,1 % i skatteåret 2026?
Ja. En bolig, du ikke udlejer, beskattes af en fiktiv indkomst, en procentdel af dens matrikelværdi: 1,1 %, hvor kommunens værdier er revideret ved en generel omvurdering i kraft siden 2012, ellers 2 %. Reglen gjaldt til og med skatteåret 2025; dekretets artikel 6 forlænger den til 2026, med virkning fra årets start.
Intet ændrer sig altså for din selvangivelse for 2026: samme procentsats som sidste år, samme skattesats (19 % for personer bosat i EU, Island, Norge og Liechtenstein, 24 % for alle andre), på Modelo 210. Den indsendes fra 1. april 2027 til 31. december 2027: se Modelo 210 deadline.
Hvilken procentsats din bolig får, afhænger af året for kommunens seneste omvurdering, som siden om catastro viser for hver kommune; hvordan skatten beregnes dag for dag, står i vores guide til skat på en tom bolig i Spanien. Vores beregner for spansk skat for ikke-residenter regner det ud for dig.
Hvad ændrer sig fra 2027 for en bolig, du ikke udlejer?
Fra 1. januar 2027 erstatter dekretet de to procentsatser med en skala på summen af matrikelværdierne for en ejers boliger, uden hovedboligen: 1,1 % op til 100.000 €, derefter stigende i trin op til 3 % af den del, der ligger over det sidste trin. Om kommunens værdier er revideret, tæller ikke længere.
Vær opmærksom
Dekretet skriver skalaen ind i indkomstskatteloven for personer bosat i Spanien, og loven for ikke-residenter anvender den gennem en henvisning. Hvordan summen fungerer for en ikke-resident (kun boliger i Spanien, en medejers andel, én selvangivelse pr. bolig), har hverken dekretet eller Agencia Tributaria offentliggjort pr. 13. november 2026. Din selvangivelse for 2026, indsendt i 2027, er ikke berørt: skalaen gælder fra skatteåret 2027.
Betaler din ferieudlejning moms fra 1. december 2026?
Ja, hvis du udlejer en møbleret bolig til samme gæst i 30 nætter eller færre, medmindre det er den bolig, du bor i; og, uanset varighed, udlejning med hotelydelser som rengøring under opholdet, der allerede betalte moms. Dekretets artikel 7 afskaffer fra 1. december 2026 momsfritagelsen for de korte udlejninger; de betaler den nedsatte sats på 10 %. Udlejning på mere end 30 nætter uden hotelydelser er fortsat momsfri.
Spansk moms gælder på fastlandet og Balearerne, ikke på De Kanariske Øer, i Ceuta eller Melilla. Der er ingen grænse for små ejere: fra din første momspligtige udlejning registrerer du dig, opkræver moms, udsteder fakturaer til dine gæster og indsender en momsangivelse hvert kvartal; bor du uden for EU (Norge undtaget), skal du også have en skatterepræsentant i Spanien. Hvordan momsen gælder for ophold, der er booket og betalt før 1. december 2026, er endnu ikke afklaret. Hvilke udlejninger der betaler, sag for sag, står i vores guide til moms på korttidsudlejning; tjenesten, der klarer det for dig, på vores side om moms på udlejning i Spanien.
Momsen erstatter ikke indkomstskatten af lejen: hver ejer angiver den fortsat på sin Modelo 210.
Vi klarer momsen på din udlejning
 Registrering: Modelo 036
- Hvert kvartal: Modelo 303
- Vi betaler, du får beviset
Ændrer momsen på arbejder i din bolig sig?
Ja, fra 1. december 2026, for renoverings- og reparationsarbejder. Den nedsatte sats på 10 % for sådanne arbejder, i stedet for 21 %, har nu en ny betingelse, for alle boliger: håndværkeren skal betales med kort, bankoverførsel, navnecheck eller indbetaling på en bankkonto. Betalt kontant mister arbejderne efter vores læsning den nedsatte sats og betaler 21 %.
De øvrige betingelser består: du bestiller arbejderne som privatperson til din egen brug af boligen, boligen blev færdig mindst to år før, og de materialer, håndværkeren leverer, er under 40 % af prisen. Dekretet udvider også den nedsatte sats til arbejder på en bolig, der er udlejet som lejerens helårsbolig, uanset hvem udlejeren er. Arbejder på en bolig, du udlejer til turister, er efter vores læsning et andet tilfælde: dine udlejninger gør dig til virksomhed i momsmæssig forstand, så arbejderne er ikke til privat brug, og momsen af dem fradrages i den moms, du opkræver.
Må din kommune hæve IBI på en ferieudlejning?
Kun i et presset boligområde (zona de mercado residencial tensionado), og kun hvis kommunen vedtager det i sin vedtægt. Artikel 8 giver sådanne kommuner lov til at lægge et tillæg på IBI for boliger, der bruges til turistophold og er identificeret som sådan efter regionens regler:
- op til 50 % af IBI;
- op til 100 % for ejere af to eller flere turistboliger;
- op til 150 % for ejere af fire eller flere.
Det gælder skatteperioder, der begynder efter dekretets ikrafttræden: IBI-året begynder den 1. januar, så efter vores læsning tidligst IBI for 2027. Tillægget forfalder ved årets udgang, og kommunen opkræver det én gang om året.
Samme artikel omskriver tillægget for boliger, der har stået tomme i mere end to år uden begrundet årsag: uden for pressede områder rammer det ejere af flere boliger, inden for dem kan det ramme enhver ejer; et fritidshus tæller som begrundet i op til fire år. Det forklarer vores guide til tillæg for tomme boliger; selve IBI vores guide til skat på en bolig i Spanien.
Hvad ændrer sig for plusvalía, når du sælger?
De maksimale koefficienter for plusvalía municipal, kommunens skat på grundens værdistigning, ændres for salg fra 1. december 2026. Kommunen ganger grundens matrikelværdi med en koefficient for de år, du har ejet boligen, inden for statens maksimum, og anvender derefter sin sats. I forhold til den tidligere tabel er de nye maksimumværdier højere for enhver ejertid under 17 år og lavere fra 17 år:
1
- Maksimum før 1. december 2026
- 0,15
- Maksimum fra 1. december 2026
- 0,16
5
- Maksimum før 1. december 2026
- 0,18
- Maksimum fra 1. december 2026
- 0,19
10
- Maksimum før 1. december 2026
- 0,12
- Maksimum fra 1. december 2026
- 0,22
15
- Maksimum før 1. december 2026
- 0,09
- Maksimum fra 1. december 2026
- 0,11
20 eller flere
- Maksimum før 1. december 2026
- 0,40
- Maksimum fra 1. december 2026
- 0,30
| Års ejerskab | Maksimum før 1. december 2026 | Maksimum fra 1. december 2026 |
|---|---|---|
| 1 | 0,15 | 0,16 |
| 5 | 0,18 | 0,19 |
| 10 | 0,12 | 0,22 |
| 15 | 0,09 | 0,11 |
| 20 eller flere | 0,40 | 0,30 |
Bor sælgeren uden for Spanien, lader loven køberen betale plusvalía i sælgerens sted. Statens skat på gevinsten er en anden skat, angivet på Modelo 210: vores side om skat ved salg af bolig i Spanien beregner begge.
Hvad ændrer dekretet ikke for dig?
- Kalenderen for Modelo 210. Selvangivelsen for 2025 for en bolig, der ikke udlejes, skal stadig indsendes senest 31. december 2026, den sidste med et helt år til det; alle andre frister fastsættes andetsteds og består.
- Skattesatserne: 19 % eller 24 %, som før.
- De nye lejenedslag. Dekretet omskriver de nedslag, som personer bosat i Spanien bruger på lejen fra en lang udlejning; en ikke-resident beskattes af hele lejen, uden nedslag, så de gælder ikke på Modelo 210.
- Tiltagene for personer bosat i Spanien: fradraget for betalt husleje, den nye opsparingskonto, afgiften for børsnoterede ejendomsselskaber.
Hvad ændrer det ellers for udlejere?
Lejeretten, som ligger uden for denne guide: dekretet omskriver regler i Ley de Arrendamientos Urbanos om sæson- og tidsbegrænset udlejning, lader en lejer forlænge en lejekontrakt om en helårsbolig, der udløber i de kommende år, begrænser for en tid den årlige lejeregulering og fastsætter, hvad enhver udlejningsannonce skal vise, fx boligens registreringsnummer, hvor der er et. Udlejer du på en lang kontrakt, så spørg en advokat, hvordan reglerne berører din kontrakt.
Er Real Decreto-ley 29/2026 endeligt?
Ja. Diputación Permanente godkendte det den 12. november 2026, og godkendelsen står i BOE fra 13. november 2026: det forbliver i kraft, som det blev offentliggjort. Forgængeren, Real Decreto-ley 26/2026, havde samme regel for boliger, der ikke udlejes, og faldt, da Congreso stemte imod; dette dekret erstattede det få dage senere.
En ændring kræver nu en ny lov eller et nyt lovdekret. Hver ændring og dens dato står på vores side om regelændringer.
Sådan har vi tjekket guiden
Vi har læst de officielle tekster nedenfor og opdaterer guiden, når reglerne ændres. Guiden er generel information og ikke rådgivning om din konkrete situation.
- Real Decreto-ley 29/2026, de 6 de octubre (BOE-A-2026-20823): arts. 6, 7, 8 y 10 — læst den 13. november 2026
- Resolución de 12 de noviembre de 2026, del Congreso de los Diputados, convalidación del Real Decreto-ley 29/2026 (BOE-A-2026-23755) — læst den 13. november 2026
- Agencia Tributaria, Principales novedades tributarias introducidas por el Real Decreto-ley 29/2026 — læst den 13. november 2026
- Agencia Tributaria, Novedades de normativa 2026 (IVA): Real Decreto-ley 29/2026 — læst den 13. november 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del Impuesto sobre la Renta de no Residentes (art. 24) — læst den 13. november 2026
- Real Decreto Legislativo 2/2004, texto refundido de la Ley Reguladora de las Haciendas Locales (arts. 72, 106 y 107) — læst den 13. november 2026
- Real Decreto 806/2026, de disolución del Congreso de los Diputados y del Senado (BOE-A-2026-20742) — læst den 13. november 2026


