 Nouveau


Real Decreto-ley 29/2026 : ce qui change pour votre logement en Espagne
Le Real Decreto-ley 29/2026 est le décret espagnol sur le logement d’octobre 2026, ratifié le 12 novembre 2026. L’essentiel concerne la location et le logement public ; pour un propriétaire qui vit hors d’Espagne, il modifie quatre impôts du logement. Voici chaque changement, la date à laquelle il s’applique, et ce qui ne change pas.
Par l’équipe CasitaTax · Mis à jour le 13 novembre 2026 · 10 min de lecture
En bref
 En vigueur depuis le 8 octobre 2026, ratifié par le Congreso le 12 novembre 2026 : le décret est définitif.
- Logement non loué : pour l’année 2026, le taux de 1,1 % reste là où les valeurs cadastrales de la commune viennent d’une révision générale en vigueur depuis 2012 ; 2 % ailleurs. Rien ne change dans votre déclaration.
- Location saisonnière : à partir du 1er décembre 2026, une location de 30 nuits ou moins au même locataire paie la TVA à 10 %, sur la péninsule et aux Baléares.
- Vente : nouveaux coefficients maximaux de la plusvalía à partir du 1er décembre 2026. IBI : les communes pourront majorer les locations touristiques en zone tendue, au plus tôt sur l’IBI de 2027.
- À partir de 2027, un logement non loué sera imposé selon un barème sur la somme des valeurs cadastrales ; son application aux non-résidents n’est pas publiée.
Sommaire
Qu’est-ce que le Real Decreto-ley 29/2026 ?
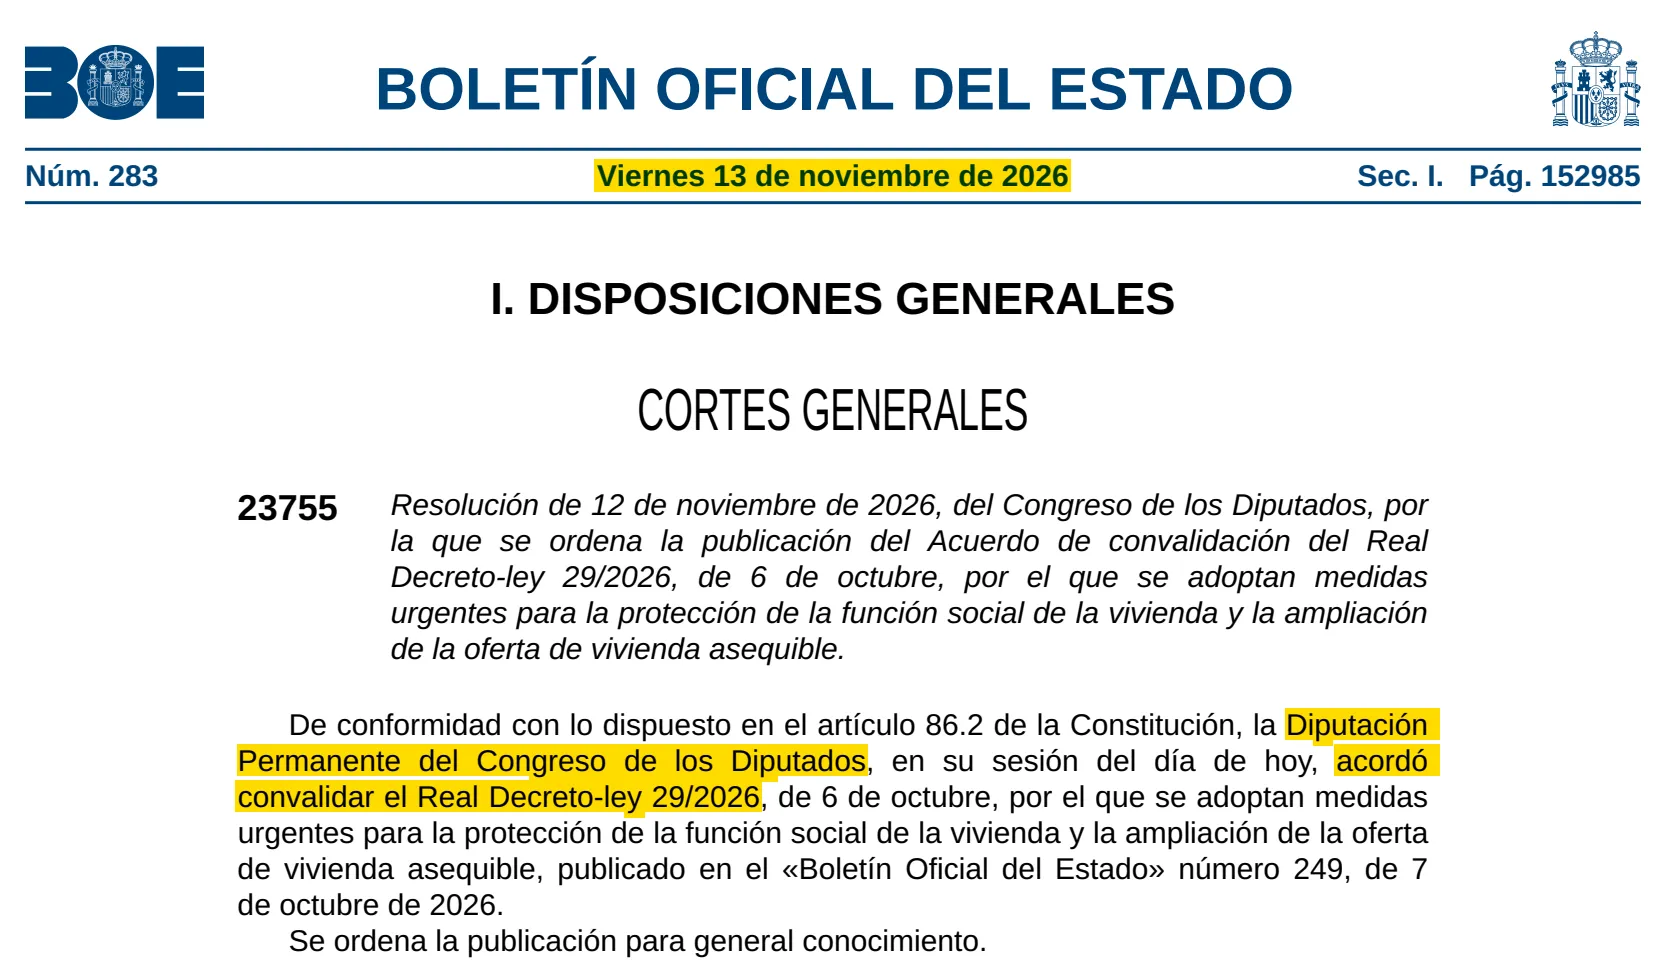
Un décret-loi du gouvernement espagnol sur le logement, publié au Boletín Oficial del Estado le 7 octobre 2026 et en vigueur le lendemain, le 8 octobre 2026. Un décret-loi s’applique tout de suite, puis le Congreso doit le ratifier : sa commission permanente, la Diputación Permanente, l’a fait le 12 novembre 2026, les chambres étant dissoutes avant les élections générales. Le BOE a publié la ratification le 13 novembre 2026.
Son nom complet parle de protéger la fonction sociale du logement et d’élargir l’offre de logements abordables. Il compte six parties : baux et expulsions, fiscalité du logement (ses articles 6 à 10), logement public, financement des promoteurs, prêts pour une première résidence et un nouveau compte d’épargne. Pour un propriétaire qui vit à l’étranger, c’est la partie fiscale qui compte, et pas toute.
Qu’est-ce qui change pour un propriétaire à l’étranger, et quand ?
Cinq changements concernent un logement en Espagne détenu depuis l’étranger, chacun à sa date :
8 octobre 2026
Le décret entre en vigueur ; l’année 2026 garde la règle des 1,1 % pour les logements non loués.
12 novembre 2026
Le Congreso le ratifie : tout ce qu’il prévoit reste.
1er décembre 2026
TVA sur les locations de 30 nuits ou moins ; nouvelles règles pour la TVA réduite des travaux ; nouveaux coefficients maximaux de la plusvalía.
1er janvier 2027
Un barème sur la somme des valeurs cadastrales remplace les deux pourcentages pour les logements non loués ; les communes en zone tendue pourront majorer l’IBI des locations touristiques, une fois leurs règlements adoptés.
Le décret modifie aussi l’impôt sur le revenu des résidents espagnols et le droit des baux : les deux sont à la fin de ce guide, avec ce qui ne change pas pour vous.
Le taux de 1,1 % reste-t-il pour l’année 2026 ?
Oui. Un logement que vous ne louez pas est imposé sur un revenu fictif, un pourcentage de sa valeur cadastrale : 1,1 % là où les valeurs de la commune ont été révisées par une évaluation générale en vigueur depuis 2012, 2 % ailleurs. Cette règle valait jusqu’à l’année 2025 ; l’article 6 du décret la prolonge pour 2026, avec effet au début de cette année.
Rien ne change donc pour votre déclaration 2026 : le même pourcentage que l’an dernier, le même taux d’impôt (19 % pour les résidents de l’UE, d’Islande, de Norvège et du Liechtenstein, 24 % pour les autres), sur le Modelo 210. Elle se dépose du 1er avril 2027 au 31 décembre 2027 : voir la date limite du Modelo 210.
Le pourcentage de votre logement dépend de l’année de la dernière révision des valeurs de sa commune, que la page catastro indique pour chaque commune ; le calcul de l’impôt, jour par jour, est dans notre guide de l’impôt sur un logement non loué en Espagne. Le simulateur d’impôt Espagne non résident fait le calcul pour vous.
Qu’est-ce qui change à partir de 2027 pour un logement non loué ?
À partir du 1er janvier 2027, le décret remplace les deux pourcentages par un barème sur la somme des valeurs cadastrales des logements d’un propriétaire, résidence principale exclue : 1,1 % jusqu’à 100 000 €, puis par tranches croissantes jusqu’à 3 % au-delà de la dernière. Que les valeurs de la commune aient été révisées ou non ne compte plus.
Attention
Le décret inscrit le barème dans la loi de l’impôt sur le revenu des résidents, que la loi des non-résidents applique par renvoi. Comment la somme fonctionne pour un non-résident (seulement les logements en Espagne, la part d’un copropriétaire, une déclaration par logement), ni le décret ni l’Agencia Tributaria ne l’ont publié, au 13 novembre 2026. Votre déclaration 2026, déposée en 2027, n’est pas concernée : le barème s’applique à partir de l’année 2027.
Votre location saisonnière paie-t-elle la TVA à partir du 1er décembre 2026 ?
Oui, si vous louez un logement meublé au même locataire pour 30 nuits ou moins, sauf s’il s’agit du logement où vous vivez ; et, quelle que soit leur durée, les locations avec services hôteliers comme le ménage pendant le séjour, qui payaient déjà la TVA. L’article 7 du décret met fin à l’exonération de ces locations courtes à partir du 1er décembre 2026 ; elles paient le taux réduit de 10 %. Les locations de plus de 30 nuits sans services hôteliers restent exonérées.
La TVA espagnole couvre la péninsule et les Baléares, pas les Canaries, Ceuta ni Melilla. Il n’y a pas de seuil pour un petit propriétaire : dès votre première location taxable, vous vous déclarez, facturez la TVA à vos locataires et déposez une déclaration de TVA chaque trimestre ; si vous vivez hors de l’UE (Norvège exceptée), il vous faut aussi un représentant fiscal en Espagne. Le sort des séjours réservés et payés avant le 1er décembre 2026 n’est pas encore tranché. Quelles locations paient, cas par cas : notre guide de la TVA location courte durée ; le service qui s’en charge : notre page TVA location saisonnière en Espagne.
La TVA ne remplace pas l’impôt sur le revenu des loyers : chaque propriétaire continue de le déclarer sur son Modelo 210.
Nous déclarons la TVA de votre location
 L’inscription : Modelo 036
- Chaque trimestre, le Modelo 303
- Payée par nous, preuve à l’appui
La TVA des travaux dans votre logement change-t-elle ?
Oui, à partir du 1er décembre 2026, pour les travaux de rénovation et de réparation. Le taux réduit de 10 % sur ces travaux, au lieu de 21 %, a désormais une nouvelle condition, pour tout logement : l’entreprise doit être payée par carte, virement, chèque nominatif ou versement sur un compte bancaire. Payés en espèces, selon notre lecture, ils perdent le taux réduit et paient 21 %.
Les autres conditions restent : vous commandez les travaux en tant que particulier pour votre propre usage du logement, le logement a été achevé au moins deux ans avant, et les matériaux fournis par l’entreprise restent sous 40 % du prix. Le décret étend aussi le taux réduit aux travaux d’un logement loué comme résidence principale du locataire, quel que soit le bailleur. Les travaux d’un logement que vous louez à des touristes sont un autre cas, selon notre lecture : vos locations font de vous une entreprise pour la TVA, ces travaux ne sont donc pas pour votre usage privé, et leur TVA se déduit de celle que vous facturez.
Votre commune peut-elle augmenter l’IBI d’une location touristique ?
Seulement en zone tendue (zona de mercado residencial tensionado), et seulement si la commune l’adopte dans son règlement fiscal. L’article 8 permet à ces communes de majorer l’IBI des logements utilisés comme hébergement touristique, identifiés comme tels selon les règles de la région :
- jusqu’à 50 % de l’IBI ;
- jusqu’à 100 % pour les propriétaires de deux logements touristiques ou plus ;
- jusqu’à 150 % pour ceux de quatre ou plus.
Elle vaut pour les périodes d’imposition commençant après l’entrée en vigueur du décret : l’année de l’IBI commence le 1er janvier, donc au plus tôt l’IBI de 2027, selon notre lecture. La majoration est due en fin d’année, et la commune la liquide une fois par an.
Le même article réécrit la majoration des logements vides depuis plus de deux ans sans motif justifié : hors zone tendue, elle vise les propriétaires de plusieurs logements ; en zone tendue, elle peut toucher tout propriétaire ; une résidence secondaire est un motif justifié pendant quatre ans au plus. Elle est expliquée dans notre guide de la majoration des logements vides ; l’IBI lui-même, dans notre guide des impôts d’une résidence secondaire en Espagne.
Qu’est-ce qui change pour la plusvalía quand vous vendez ?
Les coefficients maximaux de la plusvalía municipal, l’impôt de la commune sur la hausse de valeur du terrain, changent pour les ventes à partir du 1er décembre 2026. La commune multiplie la valeur cadastrale du terrain par un coefficient selon vos années de détention, dans la limite du maximum de l’État, puis applique son taux. Par rapport à l’ancienne table, les nouveaux maximums sont plus élevés pour toutes les durées de moins de 17 ans et plus bas à partir de 17 ans :
1
- Maximum avant le 1er décembre 2026
- 0,15
- Maximum à partir du 1er décembre 2026
- 0,16
5
- Maximum avant le 1er décembre 2026
- 0,18
- Maximum à partir du 1er décembre 2026
- 0,19
10
- Maximum avant le 1er décembre 2026
- 0,12
- Maximum à partir du 1er décembre 2026
- 0,22
15
- Maximum avant le 1er décembre 2026
- 0,09
- Maximum à partir du 1er décembre 2026
- 0,11
20 ou plus
- Maximum avant le 1er décembre 2026
- 0,40
- Maximum à partir du 1er décembre 2026
- 0,30
| Années de détention | Maximum avant le 1er décembre 2026 | Maximum à partir du 1er décembre 2026 |
|---|---|---|
| 1 | 0,15 | 0,16 |
| 5 | 0,18 | 0,19 |
| 10 | 0,12 | 0,22 |
| 15 | 0,09 | 0,11 |
| 20 ou plus | 0,40 | 0,30 |
Quand le vendeur vit hors d’Espagne, la loi fait payer la plusvalía à l’acheteur à sa place. L’impôt de l’État sur la plus-value est un autre impôt, déclaré sur le Modelo 210 : notre page sur la plus-value immobilière en Espagne calcule les deux.
Qu’est-ce que le décret ne change pas pour vous ?
- Le calendrier du Modelo 210. La déclaration 2025 d’un logement non loué reste due au plus tard le 31 décembre 2026, la dernière avec une année entière pour la déposer ; les autres échéances sont fixées ailleurs et ne bougent pas.
- Les taux d’impôt : 19 % ou 24 %, comme avant.
- Les nouveaux abattements sur les loyers. Le décret réécrit les réductions que les résidents espagnols appliquent aux loyers d’une location longue ; un non-résident est imposé sur le loyer entier, sans réduction, elles ne s’appliquent donc pas sur le Modelo 210.
- Les mesures pour les résidents : la déduction pour loyer payé, le nouveau compte d’épargne, le prélèvement sur les sociétés immobilières cotées.
Qu’est-ce qu’il change d’autre pour les bailleurs ?
Le droit des baux, hors du champ de ce guide : le décret réécrit des règles de la Ley de Arrendamientos Urbanos sur les locations saisonnières et temporaires, permet au locataire de prolonger un bail de résidence principale qui finit dans les prochaines années, limite pour un temps la révision annuelle du loyer et fixe ce que toute annonce de location doit montrer, comme le numéro d’enregistrement du logement lorsqu’il existe. Si vous louez votre logement avec un bail long, demandez à un avocat comment ces règles touchent votre contrat.
Le Real Decreto-ley 29/2026 est-il définitif ?
Oui. La Diputación Permanente l’a ratifié le 12 novembre 2026, et la ratification est au BOE du 13 novembre 2026 : il reste en vigueur tel qu’il a été publié. Son prédécesseur, le Real Decreto-ley 26/2026, portait la même règle pour les logements non loués et est tombé quand le Congreso a voté contre ; celui-ci l’a remplacé quelques jours plus tard.
Le modifier demande désormais une nouvelle loi ou un nouveau décret-loi. Chaque changement et sa date figurent sur notre page des changements de règles.
Comment nous avons vérifié ce guide
Nous avons consulté les textes officiels ci-dessous et mettons ce guide à jour dès que les règles changent. Il s’agit d’une information générale, et non d’un conseil adapté à votre situation.
- Real Decreto-ley 29/2026, de 6 de octubre (BOE-A-2026-20823): arts. 6, 7, 8 y 10 — consulté le 13 novembre 2026
- Resolución de 12 de noviembre de 2026, del Congreso de los Diputados, convalidación del Real Decreto-ley 29/2026 (BOE-A-2026-23755) — consulté le 13 novembre 2026
- Agencia Tributaria, Principales novedades tributarias introducidas por el Real Decreto-ley 29/2026 — consulté le 13 novembre 2026
- Agencia Tributaria, Novedades de normativa 2026 (IVA): Real Decreto-ley 29/2026 — consulté le 13 novembre 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del Impuesto sobre la Renta de no Residentes (art. 24) — consulté le 13 novembre 2026
- Real Decreto Legislativo 2/2004, texto refundido de la Ley Reguladora de las Haciendas Locales (arts. 72, 106 y 107) — consulté le 13 novembre 2026
- Real Decreto 806/2026, de disolución del Congreso de los Diputados y del Senado (BOE-A-2026-20742) — consulté le 13 novembre 2026


