 Novedad


Real Decreto-ley 29/2026: qué cambia para tu vivienda en España
El Real Decreto-ley 29/2026 es el decreto de vivienda de octubre de 2026, convalidado el 12 de noviembre de 2026. Casi todo trata del alquiler y de la vivienda pública; para un propietario que vive fuera de España, cambia cuatro impuestos de la vivienda. Aquí tienes cada cambio, desde cuándo se aplica y lo que sigue igual.
Por el equipo de CasitaTax · Actualizado el 13 de noviembre de 2026 · 10 min de lectura
En resumen
 En vigor desde el 8 de octubre de 2026 y convalidado por el Congreso el 12 de noviembre de 2026: el decreto es definitivo.
- Vivienda no alquilada: en el ejercicio 2026 se mantiene el 1,1 % donde los valores catastrales del municipio proceden de una valoración general en vigor desde 2012; el 2 % en los demás. Tu declaración no cambia.
- Alquiler turístico: desde el 1 de diciembre de 2026, un alquiler de 30 noches o menos al mismo huésped paga IVA al 10 %, en la Península y Baleares.
- Venta: nuevos coeficientes máximos de la plusvalía desde el 1 de diciembre de 2026. IBI: los municipios podrán recargar las viviendas turísticas en zonas tensionadas, desde el IBI de 2027 como pronto.
- Desde 2027, la vivienda no alquilada tributa con una escala sobre la suma de valores catastrales; cómo se aplica a los no residentes no se ha publicado.
En esta página
¿Qué es el Real Decreto-ley 29/2026?
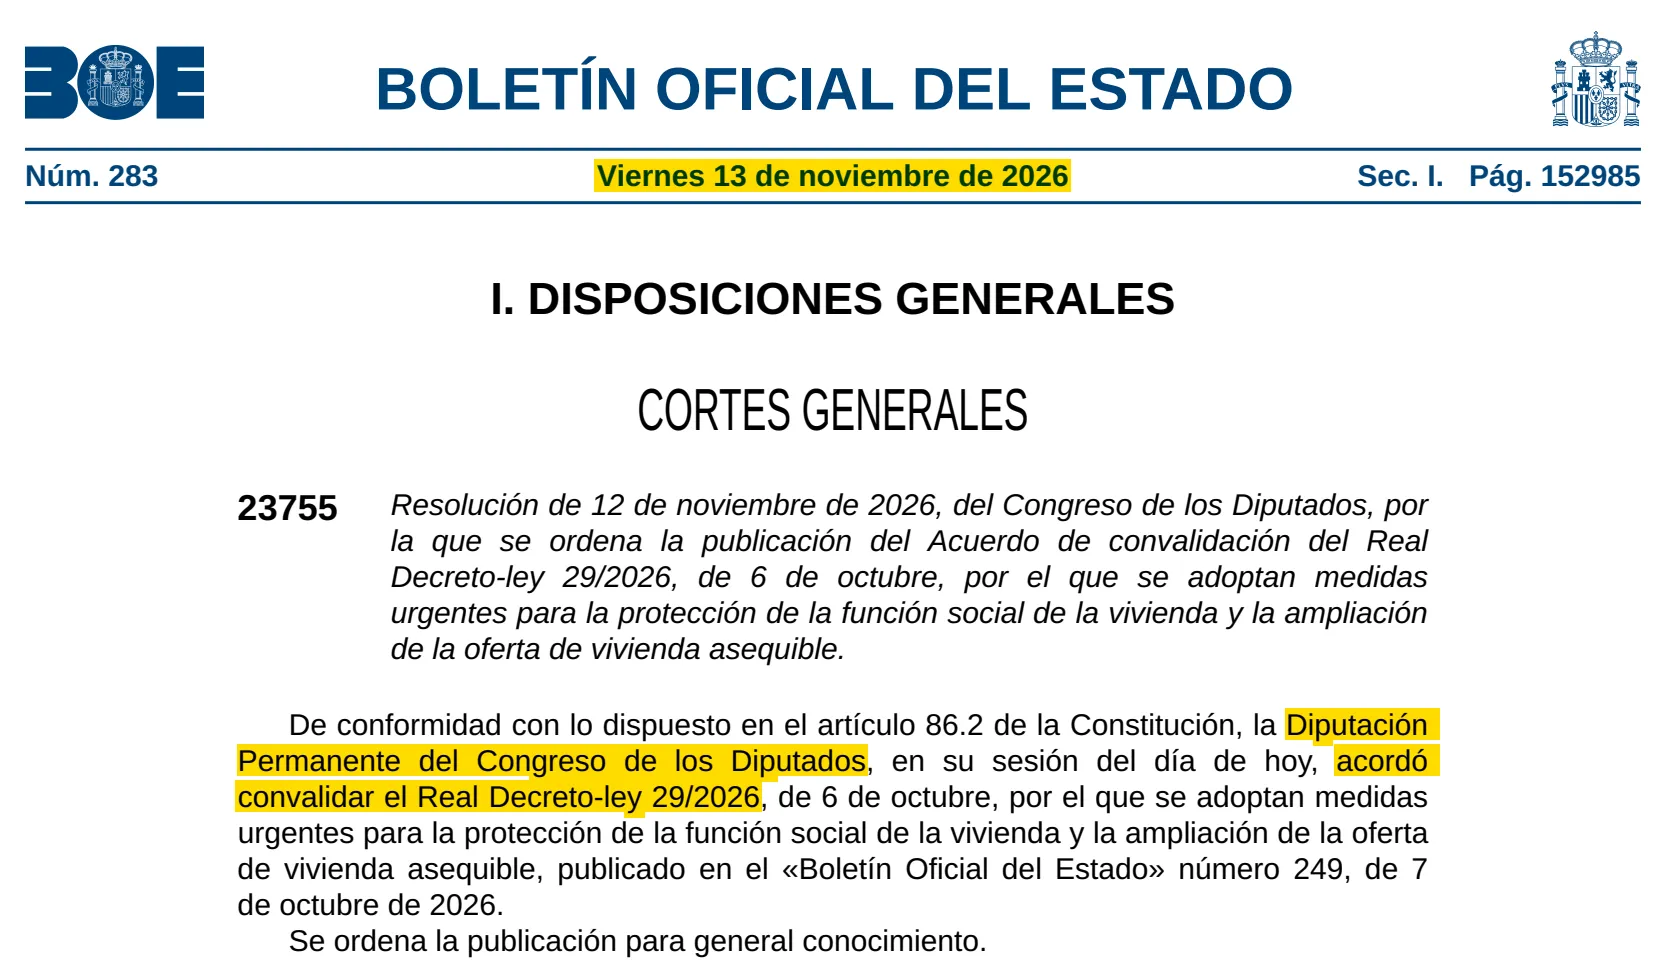
Un decreto-ley del Gobierno sobre vivienda, publicado en el Boletín Oficial del Estado el 7 de octubre de 2026 y en vigor al día siguiente, el 8 de octubre de 2026. Un decreto-ley se aplica de inmediato y después el Congreso tiene que convalidarlo: lo hizo su Diputación Permanente el 12 de noviembre de 2026, porque las Cortes están disueltas antes de las elecciones generales. El BOE publicó la convalidación el 13 de noviembre de 2026.
Su nombre completo habla de proteger la función social de la vivienda y ampliar la oferta de vivienda asequible. Tiene seis partes: arrendamientos y desahucios, medidas fiscales sobre la vivienda (sus artículos 6 a 10), vivienda pública, financiación de promotores, préstamos para la primera vivienda y una nueva cuenta de ahorro. Para un propietario que vive fuera, lo que importa es la parte fiscal, y no toda.
¿Qué cambia para un propietario que vive fuera, y desde cuándo?
Cinco cambios afectan a una vivienda en España de un propietario que vive fuera, cada uno desde su fecha:
8 de octubre de 2026
El decreto entra en vigor; el ejercicio 2026 mantiene la regla del 1,1 % para las viviendas no alquiladas.
12 de noviembre de 2026
El Congreso lo convalida: todo lo que estableció se mantiene.
1 de diciembre de 2026
IVA en los alquileres de 30 noches o menos; nuevas reglas del IVA reducido en las obras; nuevos coeficientes máximos de la plusvalía.
1 de enero de 2027
Una escala sobre la suma de valores catastrales sustituye a los dos porcentajes para las viviendas no alquiladas; los municipios en zonas tensionadas podrán recargar el IBI de las viviendas turísticas, cuando sus ordenanzas lo prevean.
El decreto también cambia el IRPF de los residentes en España y la ley de arrendamientos: ambos están al final de esta guía, con lo que no cambia para ti.
¿Se mantiene el 1,1 % en el ejercicio 2026?
Sí. Una vivienda que no alquilas tributa por una renta imputada, un porcentaje de su valor catastral: el 1,1 % donde los valores del municipio se revisaron en una valoración general en vigor desde 2012, el 2 % en los demás. Esa regla cubría los ejercicios hasta 2025; el artículo 6 del decreto la extiende a 2026, con efectos desde el inicio de ese año.
Así que nada cambia en tu declaración de 2026: el mismo porcentaje que el año anterior y el mismo tipo (19 % para residentes en la UE, Islandia, Noruega y Liechtenstein, 24 % para los demás), en el Modelo 210. Se presenta del 1 de abril de 2027 al 31 de diciembre de 2027: mira el plazo del Modelo 210.
El porcentaje de tu vivienda depende del año de la última revisión de valores de su municipio, que la página del catastro muestra para cada municipio; cómo se calcula el impuesto, día a día, está en nuestra guía del impuesto por una vivienda vacía. El simulador del impuesto de no residentes hace la cuenta por ti.
¿Qué cambia desde 2027 para una vivienda que no alquilas?
Desde el 1 de enero de 2027, el decreto sustituye los dos porcentajes por una escala sobre la suma de los valores catastrales de las viviendas de un propietario, sin contar la vivienda habitual: el 1,1 % hasta 100.000 € y después por tramos crecientes, hasta el 3 % sobre lo que supere el último. Que los valores del municipio estén revisados o no deja de contar.
Atención
El decreto escribe la escala en la ley del IRPF, y la ley de no residentes la aplica por remisión. Cómo funciona la suma para un no residente (solo las viviendas en España, la parte de un copropietario, una declaración por vivienda) no lo han publicado ni el decreto ni la Agencia Tributaria, a 13 de noviembre de 2026. Tu declaración de 2026, presentada en 2027, no se ve afectada: la escala se aplica desde el ejercicio 2027.
¿Paga IVA tu alquiler turístico desde el 1 de diciembre de 2026?
Sí, si alquilas una vivienda amueblada al mismo huésped por 30 noches o menos, salvo que sea la vivienda en la que vives; y, sea cual sea su duración, los alquileres con servicios hoteleros como la limpieza durante la estancia, que ya pagaban IVA. El artículo 7 del decreto quita la exención a esos alquileres cortos desde el 1 de diciembre de 2026; pagan el tipo reducido del 10 %. Los alquileres de más de 30 noches sin servicios hoteleros siguen exentos.
El IVA se aplica en la Península y Baleares, no en Canarias, Ceuta ni Melilla. No hay umbral para el pequeño propietario: desde tu primer alquiler sujeto, te das de alta, repercutes el IVA, facturas a tus huéspedes y presentas una declaración de IVA cada trimestre; si vives fuera de la UE (salvo Noruega), además necesitas un representante fiscal en España. Cómo se aplica el IVA a las estancias reservadas y pagadas antes del 1 de diciembre de 2026 aún no está aclarado. Qué alquileres pagan, caso por caso, está en nuestra guía del IVA del alquiler vacacional; el servicio que lo hace por ti, en nuestra página del IVA del alquiler turístico.
El IVA no sustituye al impuesto sobre la renta del alquiler: cada propietario lo sigue declarando en su Modelo 210.
Presentamos el IVA de tu alquiler
 El alta: Modelo 036
- Cada trimestre, el Modelo 303
- Lo pagamos y te damos la prueba
¿Cambia el IVA de las obras en tu vivienda?
Sí, desde el 1 de diciembre de 2026, para las obras de renovación y reparación. El tipo reducido del 10 % en esas obras, en lugar del 21 %, tiene ahora una condición nueva, para toda vivienda: hay que pagar al constructor con tarjeta, transferencia bancaria, cheque nominativo o ingreso en cuenta. Si se pagan en efectivo, según nuestra lectura, pierden el tipo reducido y pagan el 21 %.
Las demás condiciones siguen: encargas las obras como particular para tu propio uso de la vivienda, la vivienda se terminó al menos dos años antes, y los materiales que aporta el constructor no superan el 40 % del precio. El decreto también extiende el tipo reducido a las obras en una vivienda alquilada como vivienda habitual, sea quien sea el arrendador. Las obras en una vivienda que alquilas a turistas son otro caso, según nuestra lectura: tus alquileres te convierten en empresario a efectos del IVA, así que esas obras no son para tu uso particular, y su IVA se deduce del IVA que repercutes.
¿Puede tu ayuntamiento subir el IBI de un alquiler turístico?
Solo en una zona de mercado residencial tensionado, y solo si el ayuntamiento lo aprueba en su ordenanza. El artículo 8 permite a esos municipios añadir un recargo al IBI de las viviendas destinadas a alojamiento turístico, identificadas como tales según la normativa de su comunidad autónoma:
- hasta el 50 % del IBI;
- hasta el 100 % para titulares de dos o más viviendas turísticas;
- hasta el 150 % para titulares de cuatro o más.
Se aplica a los periodos impositivos que empiezan tras la entrada en vigor del decreto: el año del IBI empieza el 1 de enero, así que, según nuestra lectura, desde el IBI de 2027 como pronto. El recargo se devenga al final de cada año y el ayuntamiento lo liquida una vez al año.
El mismo artículo reescribe el recargo sobre las viviendas vacías más de dos años sin causa justificada: fuera de las zonas tensionadas se dirige a los titulares de varias viviendas, dentro de ellas puede alcanzar a cualquier propietario; una segunda residencia cuenta como causa justificada hasta cuatro años. Lo explicamos en nuestra guía del recargo por vivienda vacía; el IBI en sí, en nuestra guía de los impuestos de una vivienda en España para no residentes.
¿Qué cambia en la plusvalía cuando vendes?
Los coeficientes máximos de la plusvalía municipal, el impuesto del ayuntamiento sobre el aumento de valor del suelo, cambian para las ventas desde el 1 de diciembre de 2026. El ayuntamiento multiplica el valor catastral del suelo por un coeficiente según los años que has tenido la vivienda, dentro del máximo del Estado, y aplica su tipo. Frente a la tabla anterior, los nuevos máximos son más altos para todos los periodos de menos de 17 años y más bajos a partir de 17 años:
1
- Máximo antes del 1 de diciembre de 2026
- 0,15
- Máximo desde el 1 de diciembre de 2026
- 0,16
5
- Máximo antes del 1 de diciembre de 2026
- 0,18
- Máximo desde el 1 de diciembre de 2026
- 0,19
10
- Máximo antes del 1 de diciembre de 2026
- 0,12
- Máximo desde el 1 de diciembre de 2026
- 0,22
15
- Máximo antes del 1 de diciembre de 2026
- 0,09
- Máximo desde el 1 de diciembre de 2026
- 0,11
20 o más
- Máximo antes del 1 de diciembre de 2026
- 0,40
- Máximo desde el 1 de diciembre de 2026
- 0,30
| Años de tenencia | Máximo antes del 1 de diciembre de 2026 | Máximo desde el 1 de diciembre de 2026 |
|---|---|---|
| 1 | 0,15 | 0,16 |
| 5 | 0,18 | 0,19 |
| 10 | 0,12 | 0,22 |
| 15 | 0,09 | 0,11 |
| 20 o más | 0,40 | 0,30 |
Cuando el vendedor vive fuera de España, la ley hace que el comprador pague la plusvalía en su lugar. El impuesto del Estado sobre la ganancia es otro, que se declara en el Modelo 210: nuestra herramienta para calcular la plusvalía calcula los dos.
¿Qué no cambia el decreto para ti?
- El calendario del Modelo 210. La declaración de 2025 de una vivienda no alquilada sigue venciendo el 31 de diciembre de 2026, la última con un plazo de todo un año; los demás plazos se fijan en otras normas y siguen igual.
- Los tipos del impuesto: 19 % o 24 %, como antes.
- Las nuevas reducciones del alquiler. El decreto reescribe las reducciones que aplican los residentes en España al alquiler de larga duración; un no residente tributa por el alquiler íntegro, sin reducciones, así que no se aplican en el Modelo 210.
- Las medidas para residentes: la deducción por alquiler pagado, la nueva cuenta de ahorro, el gravamen de las SOCIMI.
¿Qué más cambia para los arrendadores?
La ley de arrendamientos, que queda fuera de esta guía: el decreto reescribe normas de la Ley de Arrendamientos Urbanos sobre los alquileres de temporada y temporales, permite al inquilino prorrogar un contrato de vivienda habitual que termina en los próximos años, limita durante un tiempo la actualización anual de la renta y fija lo que debe mostrar todo anuncio de alquiler, como el número de registro de la vivienda cuando lo hay. Si alquilas tu vivienda con un contrato largo, pregunta a un abogado cómo afectan estas normas a tu contrato.
¿Es definitivo el Real Decreto-ley 29/2026?
Sí. La Diputación Permanente lo convalidó el 12 de noviembre de 2026, y la convalidación está en el BOE del 13 de noviembre de 2026: sigue en vigor tal como se publicó. Su predecesor, el Real Decreto-ley 26/2026, llevaba la misma regla para las viviendas no alquiladas y decayó cuando el Congreso votó en contra; este lo sustituyó pocos días después.
Cambiarlo ahora requiere una nueva ley o un nuevo decreto-ley. Cada cambio y su fecha están en nuestra página de cambios normativos.
Cómo hemos comprobado esta guía
Hemos consultado los textos oficiales que figuran a continuación y actualizamos esta guía cada vez que cambia la normativa. Es información general, no asesoramiento sobre tu caso concreto.
- Real Decreto-ley 29/2026, de 6 de octubre (BOE-A-2026-20823): arts. 6, 7, 8 y 10 — consultado el 13 de noviembre de 2026
- Resolución de 12 de noviembre de 2026, del Congreso de los Diputados, convalidación del Real Decreto-ley 29/2026 (BOE-A-2026-23755) — consultado el 13 de noviembre de 2026
- Agencia Tributaria, Principales novedades tributarias introducidas por el Real Decreto-ley 29/2026 — consultado el 13 de noviembre de 2026
- Agencia Tributaria, Novedades de normativa 2026 (IVA): Real Decreto-ley 29/2026 — consultado el 13 de noviembre de 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del Impuesto sobre la Renta de no Residentes (art. 24) — consultado el 13 de noviembre de 2026
- Real Decreto Legislativo 2/2004, texto refundido de la Ley Reguladora de las Haciendas Locales (arts. 72, 106 y 107) — consultado el 13 de noviembre de 2026
- Real Decreto 806/2026, de disolución del Congreso de los Diputados y del Senado (BOE-A-2026-20742) — consultado el 13 de noviembre de 2026


