 Nyt


Modelo 210 tidligere år: hvor langt tilbage, og hvordan du indhenter dem
Modelo 210 tidligere år kan stadig indsendes: Skattemyndighederne har 4 år fra udgangen af hver selvangivelses periode til at kræve den, så for en bolig, der ikke udlejes, står skatteårene 2021 til 2025 åbne i dag. Her er, hvordan grænsen virker, hvilke regler hvert år følger, og hvordan du indhenter det, der mangler.
Af CasitaTax-teamet · Opdateret den 9. november 2026 · 8 min. læsetid
Kort fortalt
 4 år fra udgangen af hver periode, ikke fra skatteåret: For en bolig, der ikke udlejes, står 2021 til 2025 åbne i dag.
- Tællingen begynder forfra, når skattemyndighederne foretager sig noget med en selvangivelse, eller når du gør.
- Én selvangivelse pr. år og pr. ejer, hver med det års regler, ikke dette års.
- Indsendt før et brev koster et tidligere år et tillæg, ikke en bøde.
- Et forældet år indsendes ikke: Er det alligevel blevet betalt, kan du kræve pengene tilbage.
På denne side
Hvilke år af Modelo 210 skal du indhente?
Hvert skatteår, hvor du ejede boligen og boede uden for Spanien, og som stadig står åbent: For en bolig, der ikke udlejes, er det 2021 til 2025 i dag, som vi læser loven. En ikke-resident skylder en Modelo 210 for hvert af de år, udlejet eller ej (en skattemæssigt hjemmehørende i Spanien angiver i stedet på den spanske indkomstskatteopgørelse); en bolig, der ikke udlejes, beskattes af en fiktiv indkomst, en andel af katastralværdien, som vores guide til Modelo 210 PDF regner ud.
- Hver ejer indsender sin egen selvangivelse: Et par, der ejer boligen med halvdelen hver, indsender to selvangivelser om året.
- Året, hvor du købte eller solgte, tæller også, for de dage, du ejede boligen.
For de nyeste år skal du holde øje med, hvilke der allerede er for sent indsendt. En selvangivelse er for sent indsendt fra dagen efter, at dens periode slutter: Vores guide til Modelo 210 deadline giver alle perioderne.
Hvor mange år tilbage kan Spanien kræve Modelo 210?
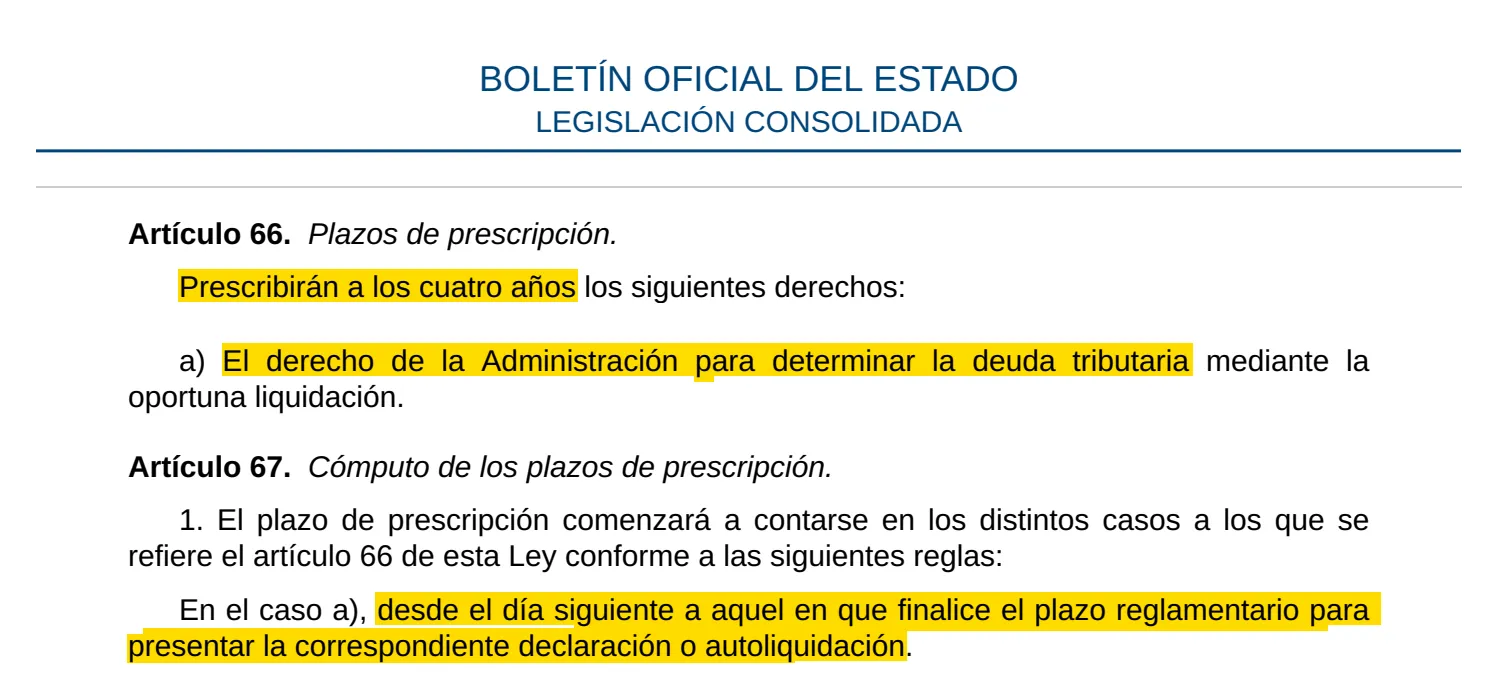
Grænsen er 4 år, regnet fra dagen efter udgangen af hver selvangivelses indsendelsesperiode: Det er den spanske forældelsesfrist for skatter, prescripción i Ley General Tributaria (art. 66 og 67). Tællingen løber pr. selvangivelse, ikke pr. skatteår.
Tag selvangivelsen for 2024 for en bolig, der ikke udlejes:
31. december 2025
Sidste dag i perioden
Fra den 1. januar 2026
For sent: Tillægget begynder på 1 %
Fra den 1. januar 2027
Tillæg på 15 %, og renterne begynder at løbe
Indtil den 31. december 2029
Skattemyndighederne kan stadig kræve den, som vi læser loven, medmindre tællingen begynder forfra
Derfor siger man fem år: Da selvangivelsen for en bolig, der ikke udlejes, indsendes året efter, står 5 skatteår åbne på samme tid. Det ældste, der er åbent i dag, 2021, står åbent indtil den 31. december 2026, som vi læser loven. De ti år, som nogle sider nævner, handler om underskud og fradrag, der overføres, ikke om en Modelo 210, der aldrig er indsendt.
Hvad får de fire år til at begynde forfra?
Ethvert skridt, som loven ser som en handling vedrørende skatten: Tællingen stopper, og 4 nye år begynder fra den dag (art. 68).
- En handling fra skattemyndighederne, som du formelt får kendskab til, og som sigter mod at kontrollere eller fastsætte skatten: et brev, en anmodning om oplysninger, en kontrol.
- Det samme gennem et andet land: Handlinger i udlandet under den gensidige bistand mellem skattemyndigheder tæller også.
- En klage eller et krav af enhver art.
- Et skridt fra din side mod at indsende eller fastsætte den skat.
Får det ene år til at begynde forfra, når du indsender et andet? Som vi læser loven, nej: En selvangivelse vedrører skatten for sit eget år, og hvert år har sin egen tælling. Vi har ikke fundet nogen officiel udtalelse om det.
At vente er altså et dårligt væddemål: Et enkelt brev får tællingen til at begynde forfra for det, det drejer sig om, og fra da af får den selvangivelse ikke længere tillægget: I stedet kan der komme en bøde. Hvad et brev betyder, og hvor lang tid det giver dig: vores side om breve fra skattemyndighederne.
Hvad med de år, der er forældet?
Dem indsender du ikke: Forældelsen sletter skattegælden, og loven anvender den af sig selv, uden at du skal bede om det (art. 69). For en bolig, der ikke udlejes, betyder det 2020 og årene før, som vi læser loven, medmindre tællingen er begyndt forfra for et af dem.
Er et forældet år alligevel blevet betalt, er betalingen uberettiget og kan kræves tilbage inden for 4 år efter betalingen (art. 66 og 221).
Hvilke regler gælder for hvert tidligere år?
Det års, ikke dette års: Hver selvangivelse regnes ud efter reglerne, værdien og situationen i sit eget skatteår.
- Skattesatsen: 19 % for personer, der bor i EU, Island, Norge og Liechtenstein, 24 % for alle andre, i alle de år, der står åbne i dag. Storbritannien ligger på 24 % siden brexit. Som vi læser det, afgør det, hvor du boede: på årets sidste dag for en bolig, der ikke udlejes, og da lejen forfaldt for leje.
- Den fiktive indkomst af en bolig, du ikke udlejer: 1,1 % af katastralværdien, hvor kommunens værdier er revideret tilstrækkeligt nyligt, ellers 2 %. Hvad der tæller som nyligt, afhænger af skatteåret.
- Katastralværdien for det år, som kan være en anden end i dag: Den er grundlaget for IBI, så som vi læser det, står den på hvert års IBI-kvittering som valor catastral (ikke den lavere base liquidable).
- De dage, du ejede boligen, og dem, den var udlejet, som trækkes forholdsmæssigt fra den fiktive indkomst.
Beregneren for manglende år bruger hvert års satser for en bolig, der ikke har været udlejet. For dette års selvangivelse: beregneren for spansk skat for ikke-residenter.
Hvad hvis boligen var udlejet nogle af årene?
Så har de år selvangivelser for leje med deres egne perioder plus en fiktiv indkomst for de dage, boligen ikke var udlejet. For leje med skat at betale havde hvert kvartal sin egen selvangivelse før 2024; fra 2024 kan et års leje samles på én selvangivelse.
Hver selvangivelse for leje har sine egne 4 år, regnet fra udgangen af sin egen periode: Leje angivet pr. kvartal forældes kvartal for kvartal, så det ældste åbne år med leje er ikke det samme som det ældste åbne år for en tom bolig. Personer, der bor i EU og EØS, trækker udgifterne for den udlejede periode fra; alle andre beskattes af bruttolejen. Gem kontrakterne og kvitteringerne for hvert år.
Hvordan indhenter du flere års Modelo 210?
År for år, hver på sin egen selvangivelse: Loven tillader ikke, at en for sen selvangivelse dækker mere end én periode (art. 27).
- 1Lav en liste over de åbne år, hvor du ejede boligen, for hver ejer, og hvilke af dem den var udlejet.
- 2Saml hvert års tal: katastralværdien, dagene som ejer og som udlejer, hvor du boede, og leje og udgifter i de udlejede år.
- 3Begynd med det nyeste for sent indsendte år, hvis dets tolvte måned ikke er gået: Tillægget stiger ét procentpoint om måneden og springer derefter til 15 % med renter. De ældre år ligger allerede på 15 %, og deres renter løber dag for dag: Indsend dem lige bagefter. Rækkefølgen er vores læsning af skalaen.
- 4Udfyld hver selvangivelse på skattemyndighedernes onlineblanket, som dækker skatteår fra 2019 og frem; selvangivelser, der indsendes fra den 1. januar 2027, bruger den nye blanket, uanset året. Uden spansk onlineadgang dækker Modelo 210 predeclaración, der står opført for skatteår fra 2019 og frem, også tidligere år.
- 5Betal hver enkelt, når du indsender den: Direkte debitering står ikke åben efter perioden, men en overførsel fra udlandet, et kort eller en spansk bank gør; se, hvordan du kan betale Modelo 210.
- 6Gem hvert bevis for indsendelse og betaling, og hold derefter øje med brevene om tillæggene.
Vi indsender din Modelo 210
 Hver ejer, hvert år
- Du godkender, før vi indsender
- 100 % online
At indhente år er det, vi laver med Modelo 210: Vi regner hvert åbent år ud for hver ejer og indsender dem sammen med dette års.
Hvad koster det at indhente tidligere år?
Skatten for hvert år plus et tillæg, hvis du indsender før et brev fra skattemyndighederne: 1 % plus 1 % pr. hel måneds forsinkelse, derefter 15 % med renter efter tolv måneder, en fjerdedel mindre, hvis du betaler skatten, når du indsender, og tillægget inden for dets betalingsperiode. Vores guide til Modelo 210 for sent viser hvert trin med et regneeksempel.
Efter et brev er tillægget ikke længere en mulighed: Du skylder renter fra periodens udgang, og der kan følge en bøde fra 50 % af skatten før nedsættelser. En for sen selvangivelse uden noget at betale har intet tillæg, men loven foreskriver en fast bøde. Skattemyndighederne har en særlig procedure for ikke-residenter, der ikke har indsendt.
Hvad hvert åbent år bliver til for din bolig: beregneren for manglende år, som lægger tillægget og renterne til år for år.
Forældes ubetalt skat på Modelo 210 også?
Ja, med sin egen tælling: Har du indsendt en selvangivelse til tiden uden at betale den, har skattemyndighederne 4 år fra udgangen af betalingsperioden til at inddrive den (art. 66 til 68). Tællingen begynder forfra ved ethvert inddrivelsesskridt, du får meddelelse om, en klage eller et skridt fra din side mod at betale.
Indtil da går den ubetalte skat til inddrivelse med sine egne tillæg: Vores guide til for sen indsendelse gennemgår dem.
Sådan har vi tjekket guiden
Vi har læst de officielle tekster nedenfor og opdaterer guiden, når reglerne ændres. Guiden er generel information og ikke rådgivning om din konkrete situation.
- Ley 58/2003, General Tributaria (arts. 27, 66–69 y 221) — læst den 5. november 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 24 y 25) — læst den 5. november 2026
- Ley 35/2006, del IRPF (art. 85, imputación de rentas inmobiliarias) — læst den 5. november 2026
- Real Decreto Legislativo 2/2004, Ley Reguladora de las Haciendas Locales (art. 65) — læst den 5. november 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado) — læst den 29. oktober 2026
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573) — læst den 3. november 2026
- Agencia Tributaria, Modelo 210: instrucciones — læst den 5. november 2026
- Agencia Tributaria, Modelo 210: gestiones — læst den 5. november 2026
- Agencia Tributaria, Regularización por falta de presentación del IRNR — læst den 5. november 2026


