 Nyt


Skat bolig Spanien ikke udlejet: det skylder du uden at udleje
Skat bolig Spanien ikke udlejet: Bor du i udlandet og ejer en bolig i Spanien, som du ikke udlejer, skylder du spansk indkomstskat af den hvert år, også når den intet indbringer, og ingen sætter sine ben der. Spanien behandler en lille del af katastralværdien, som om den var indkomst, og beskatter den.
Af CasitaTax-teamet · Opdateret den 13. november 2026 · 8 min. læsetid
Kort fortalt
 Tom eller brugt af dig selv, samme skat: En privatperson, der bor i udlandet og ejer en byejendom til bolig i Spanien, som ikke udlejes, angiver en fiktiv indkomst af den.
- Indkomsten er 1,1 % eller 2 % af katastralværdien, som står på din IBI-kvittering (reglerne for 2026), og skatten af den er 19 % i EU og EØS, 24 % andre steder.
- Ingen udgifter kan trækkes fra: hverken IBI, realkreditlån eller reparationer.
- Kun dagene tæller: En bolig, der kun har været ejet eller stået uudlejet en del af året, betaler forholdsmæssigt.
- Et særskilt tillæg: Nogle kommuner kan lægge et tillæg til IBI for en bolig, der har stået tom i over to år, mest for ejere af flere boliger, og fra 2027 i områder med pres på boligmarkedet, hvor kommunen indfører det. En sekundær bolig tæller som en begrundet årsag i op til fire år.
På denne side
Betaler du skat af en bolig i Spanien, du ikke udlejer?
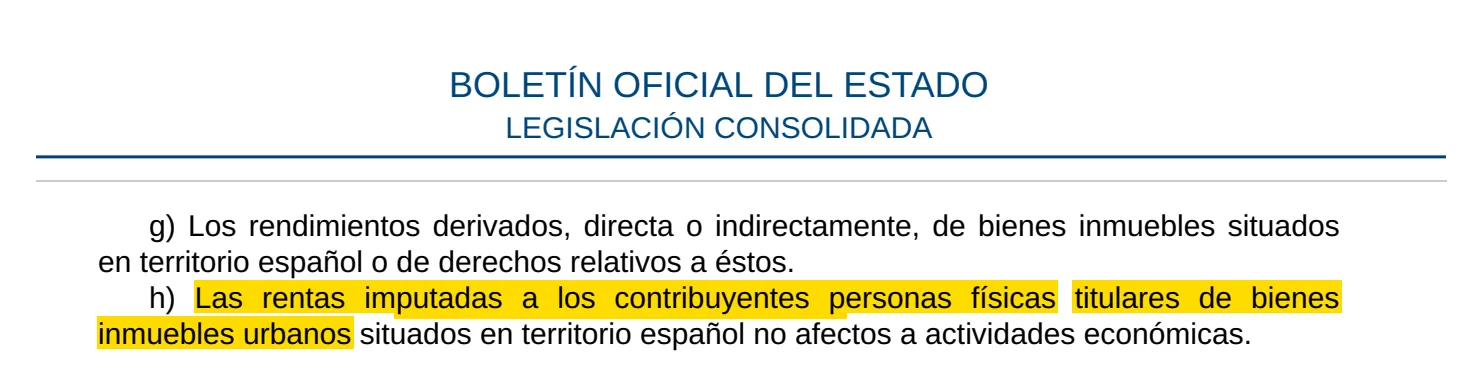
Ja, hvis du er en privatperson, der skattemæssigt bor i udlandet. Spaniens indkomstskat for ikke-residenter omfatter en fiktiv indkomst for ejeren af en byejendom til bolig, der ikke bruges i en virksomhed. Agencia Tributaria nævner udtrykkeligt begge tilfælde: den bolig, du selv bruger, og den bolig, der står tom.
Det er ikke en skat for at lade en bolig stå tom: En ejer, der tilbringer hver august der, betaler det samme. Det er heller ikke IBI, kommunens egen ejendomsskat, som du også betaler, sammen med de andre former for skat af bolig i Spanien. Selvangivelsen for den er Modelo 210, og en dobbeltbeskatningsoverenskomst fjerner den ikke: Agencia Tributaria påpeger, at overenskomsterne lader det land, hvor boligen ligger, beskatte den, også når ejeren kun bruger den.
Denne guide følger statens regler. En bolig i Navarra eller Baskerlandet hører under deres egne skattemyndigheder.
Hvor meget skat betaler du af en tom bolig?
Din skat er katastralværdien ganget med en procentsats, der giver den fiktive indkomst, ganget med din skattesats.
- 1Find katastralværdien (valor catastral) på IBI-kvitteringen.
- 2Anvend procentsatsen for indkomståret: 1,1 % eller 2 %, som næste afsnit forklarer. Det giver den fiktive indkomst.
- 3Tag din andel af den, hvis boligen har flere ejere. Den, der har brugsret (usufructo), angiver i ejerens sted.
- 4Anvend din skattesats: 19 %, hvis du bor i EU, Island, Norge eller Liechtenstein, 24 % alle andre steder, også i Storbritannien.
1,1 %: indkomst på 1.320,00 €
- EU eller EØS (19 %)
- 250,80 €
- Andre steder (24 %)
- 316,80 €
2 %: indkomst på 2.400,00 €
- EU eller EØS (19 %)
- 456,00 €
- Andre steder (24 %)
- 576,00 €
| Katastralværdi 120.000 € | EU eller EØS (19 %) | Andre steder (24 %) |
|---|---|---|
| 1,1 %: indkomst på 1.320,00 € | 250,80 € | 316,80 € |
| 2 %: indkomst på 2.400,00 € | 456,00 € | 576,00 € |
Ejere af en andel betaler af den andel: Et par, der ejer halvdelen hver, indsender hver sin selvangivelse, som vores guide til Modelo 210 ægtepar forklarer. For din egen bolig regner beregneren for spansk skat for ikke-residenter det ud.
Hvordan ved du, hvilken procentsats der gælder?
Det afhænger af din kommune, ikke af din bolig. For indkomstårene 2023 til 2026 er procentsatsen 1,1 %, hvor kommunens katastralværdier er revideret ved en generel vurdering, der fik virkning i 2012 eller senere, og 2 % alle andre steder.
Året for en kommunes seneste generelle vurdering er offentligt: Agencia Tributaria henviser til afsnittet Ponencias de Valores på Catastros portal. Beregneren for spansk skat for ikke-residenter finder det også for dig, hvis du vælger din kommune.
Har boligen ingen katastralværdi på årets sidste dag, eller er værdien aldrig blevet meddelt dig, er indkomsten 1,1 % af et andet grundlag: 50 % af det højeste af det, du betalte for boligen, og den værdi, myndighederne har kontrolleret i forbindelse med en anden skat.
Kan du trække IBI, realkreditlån eller reparationer fra?
Nej. Agencia Tributaria skriver, at skatten skal betales af det grundlag "uden fradrag for nogen form for udgift". Det udelukker IBI, renter af realkreditlån, fællesudgifter, forsikring og reparationer. I selve skatten kan kun donationer trækkes fra efter reglerne for dem.
Udgifter kommer først med, når boligen er udlejet, og da kun for ejere, der bor i EU eller EØS. For de dage er det en anden selvangivelse.
Hvad hvis du kun ejede eller udlejede den en del af året?
Du betaler for de dage, der tæller. Beløbet for et helt år nedsættes forholdsmæssigt, når du ikke ejede boligen hele året, eller når den var udlejet en del af det.
Dage udlejet
- 73 af 365
Dage, der skal angives her
- 292
Fiktiv indkomst for de dage
- 1.056,00 €
Skat (19 %)
- 200,64 €
| Samme bolig, 1,1 %, bosat i EU | |
|---|---|
| Dage udlejet | 73 af 365 |
| Dage, der skal angives her | 292 |
| Fiktiv indkomst for de dage | 1.056,00 € |
| Skat (19 %) | 200,64 € |
Et år, hvor du var skattemæssigt hjemmehørende i Spanien, hører ikke til på denne selvangivelse: Så hører du i stedet under IRPF. Og et år, du har glemt, kan stadig indsendes: Se Modelo 210 tidligere år.
Hvornår skal der ikke betales skat af en tom bolig?
Langt sjældnere, end ejere håber. Loven medregner ingen indkomst i nogle få tilfælde:
- En bolig under opførelse, eller en bolig, der ikke kan bruges af byplanmæssige årsager: Der medregnes ingen indkomst.
- En ubebygget grund uden noget bygget på den.
- En timeshare på to uger om året eller mindre.
En bolig, der bare er gammel eller trænger til at blive sat i stand, er ikke på listen. At låne den gratis ud til familien ændrer heller ikke noget, som vi læser reglen, fordi der ikke kommer nogen leje ind. Reglen gælder for privatpersoner: For en bolig, der ejes gennem et selskab, gælder andre regler, som bør afklares med en rådgiver. Det samme gælder for en bolig, der i Catastro er klassificeret som landejendom, da loven om ikke-residenter kun taler om ejendom i byzone.
Hvordan og hvornår angiver du den?
På en Modelo 210 pr. ejer og pr. bolig, én gang om året. Selvangivelsen for 2025 skal indsendes senest den 31. december 2026. Fra indkomståret 2026 løber perioden fra den 1. april til den 31. december året efter: Vores guide til Modelo 210 deadline giver alle datoer.
Vil du gøre det selv, viser Modelo 210 PDF felterne, og Modelo 210 predeclaración virker uden spansk digital adgang. Du kan betale Modelo 210 fra en bank i udlandet. En manglende selvangivelse har en pris, der vokser med tiden: Se Modelo 210 for sent.
Vi indsender din Modelo 210
 Hver ejer, hvert år
- Du godkender, før vi indsender
- 100 % online
Er der et tillæg for tomme boliger i Spanien?
Ja, til IBI, og kun hvor kommunen indfører det. Siden 2023 har kommuner kunnet lægge et tillæg til IBI for en bolig, der uden begrundet årsag har stået tom uafbrudt i mere end to år, når ejeren har fire eller flere boliger. Et dekret fra oktober 2026, som det spanske parlament godkendte den 12. november 2026, tilføjer strengere regler i områder med pres på boligmarkedet for de indkomstår, der begynder, efter at det er trådt i kraft. Intet af dette går gennem Modelo 210: Det er kommunen, der opkræver det.
Uden for et område med pres på boligmarkedet
- Hvis bolig
- Ejer af fire eller flere boliger
- Op til
- 50 % af IBI, 100 % efter mere end tre år som tom
- Siden
- 2023
I et område med pres på boligmarkedet
- Hvis bolig
- Enhver ejer
- Op til
- 50 % af IBI
- Siden
- Dekretet fra oktober 2026
I et område med pres på boligmarkedet
- Hvis bolig
- Ejer af fire eller flere boliger
- Op til
- 100 % af IBI
- Siden
- Dekretet fra oktober 2026
| Kommune | Hvis bolig | Op til | Siden |
|---|---|---|---|
| Uden for et område med pres på boligmarkedet | Ejer af fire eller flere boliger | 50 % af IBI, 100 % efter mere end tre år som tom | 2023 |
| I et område med pres på boligmarkedet | Enhver ejer | 50 % af IBI | Dekretet fra oktober 2026 |
| I et område med pres på boligmarkedet | Ejer af fire eller flere boliger | 100 % af IBI | Dekretet fra oktober 2026 |
En sekundær bolig tæller som en begrundet årsag i op til fire års uafbrudt tomhed. Det samme gælder blandt andet en midlertidig flytning på grund af arbejde eller studier, arbejder på boligen, en rets- eller forvaltningssag, der forhindrer brug af eller rådighed over boligen, og at boligen udbydes på markedsvilkår til salg (højst ét år) eller til leje (højst seks måneder). Efter disse grænser gælder de andre betingelser stadig. Kommunen skal følge sin egen vedtægt, høre dig og påvise tegn på, at boligen står tom, hvilket kan omfatte folkeregisteret eller forbruget af forsyninger: Hver vedtægt afgør, hvordan det bevises.
Hvad ændrer sig for 2026 og 2027?
Det samme dekret berører denne skat, og det spanske parlament godkendte det den 12. november 2026. Følg det på vores side om regelændringer.
- Indkomståret 2026: Dekretet bevarer reglen om 2012: 1,1 %, hvor kommunens værdier er revideret ved en generel vurdering, der gælder siden 2012, og ellers 2 %. Selvangivelsen indsendes fra 1. april 2027 til 31. december 2027.
- Fra 2027: Dekretet erstatter de to procentsatser med en stigende skala på summen af dine katastralværdier. Hvordan det gælder for ikke-residenter, er ikke offentliggjort.
Perioden for indsendelse afhænger ikke af dekretet.
Sådan har vi tjekket guiden
Vi har læst de officielle tekster nedenfor og opdaterer guiden, når reglerne ændres. Guiden er generel information og ikke rådgivning om din konkrete situation.
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 13, 24, 25 y 26) — læst den 9. november 2026
- Ley 35/2006, del IRPF (art. 85 y disposición adicional 55.ª) — læst den 9. november 2026
- Real Decreto-ley 29/2026, de 6 de octubre (arts. 6 y 8, BOE-A-2026-20823) — læst den 12. november 2026
- Congreso de los Diputados, 130/000060: Real Decreto-ley 29/2026, convalidado — læst den 12. november 2026
- Real Decreto Legislativo 2/2004, Ley Reguladora de las Haciendas Locales (art. 72) — læst den 9. november 2026
- Agencia Tributaria, Renta imputada de inmueble urbano para uso propio — læst den 9. november 2026
- Agencia Tributaria, Manual de Tributación de No Residentes (octubre 2026), capítulo 3 — læst den 9. november 2026


