 Nyt


Bolig i Spanien skat: alle skatter på din bolig, året rundt
Bolig i Spanien skat: Ejer du en bolig i Spanien og bor i udlandet, kommer skatterne fra kommunen og fra staten. Næsten alle ejere skylder to af dem hvert år, IBI og indkomstskatten for ikke-residenter, også for en bolig, der står tom; de andre følger af det, du gør med den. Her er hver af dem, hvem der opkræver den, og hvornår den skal betales.
Af CasitaTax-teamet · Opdateret den 12. november 2026 · 9 min. læsetid
Kort fortalt
 To skatter hvert år: IBI, som betales til kommunen, og indkomstskatten for ikke-residenter, som angives på Modelo 210, også selv om boligen intet indbringer.
- Også en renovationsafgift: Kommunen opkræver den for at hente affald, som regel hos ejeren.
- Udlejer du, kommer lejen på Modelo 210 og beskattes med 19 % i EU og EØS, 24 % andre steder.
- Formueskat kun af en stor formue i Spanien (over 700.000 € efter statens regler); et salg eller en arv giver sine egne skatter.
- Hver har sin kalender: IBI påhviler den, der ejer boligen den 1. januar; fra indkomståret 2026 indsendes selvangivelsen for en bolig, der ikke udlejes, fra den 1. april til den 31. december året efter.
På denne side
Hvilke skatter betaler ikke-residenter af en bolig i Spanien?
To hvert år, uanset hvad du gør med boligen: IBI, kommunens ejendomsskat, og indkomstskatten for ikke-residenter af boligen, som angives på Modelo 210. Kommunen lægger sin renovationsafgift oveni. De andre skatter kommer kun med en begivenhed: at du udlejer, ejer en stor formue i Spanien, sælger eller arver.
IBI
- Hvem opkræver den
- Kommunen
- Hvem betaler den
- Alle ejere
- Hvornår
- Hvert år, i en periode, kommunen fastsætter
Indkomstskat for ikke-residenter (Modelo 210)
- Hvem opkræver den
- Staten
- Hvem betaler den
- Alle ejere, der er privatpersoner
- Hvornår
- Hvert år, for året før
Renovationsafgift (tasa de basura)
- Hvem opkræver den
- Kommunen
- Hvem betaler den
- Som regel ejeren, for den, der bor der
- Hvornår
- Når kommunen sender regningen
Skat af lejen (Modelo 210)
- Hvem opkræver den
- Staten
- Hvem betaler den
- Ejere, der udlejer
- Hvornår
- Året efter lejen
Formueskat (Modelo 714)
- Hvem opkræver den
- Staten, efter dens egne regler eller en regions
- Hvem betaler den
- Ejere af en stor formue i Spanien
- Hvornår
- Hvert år, i en periode fastsat ved bekendtgørelse
Skat af gevinsten, og plusvalía municipal
- Hvem opkræver den
- Staten; kommunen
- Hvem betaler den
- Sælgere (køberen betaler plusvalía for en ikke-resident)
- Hvornår
- Efter salget
Arve- og gaveafgift
- Hvem opkræver den
- Staten, efter en regions regler
- Hvem betaler den
- Arvinger, og den, der modtager en gave
- Hvornår
- Efter dødsfaldet eller gaven
| Skat | Hvem opkræver den | Hvem betaler den | Hvornår |
|---|---|---|---|
| IBI | Kommunen | Alle ejere | Hvert år, i en periode, kommunen fastsætter |
| Indkomstskat for ikke-residenter (Modelo 210) | Staten | Alle ejere, der er privatpersoner | Hvert år, for året før |
| Renovationsafgift (tasa de basura) | Kommunen | Som regel ejeren, for den, der bor der | Når kommunen sender regningen |
| Skat af lejen (Modelo 210) | Staten | Ejere, der udlejer | Året efter lejen |
| Formueskat (Modelo 714) | Staten, efter dens egne regler eller en regions | Ejere af en stor formue i Spanien | Hvert år, i en periode fastsat ved bekendtgørelse |
| Skat af gevinsten, og plusvalía municipal | Staten; kommunen | Sælgere (køberen betaler plusvalía for en ikke-resident) | Efter salget |
| Arve- og gaveafgift | Staten, efter en regions regler | Arvinger, og den, der modtager en gave | Efter dødsfaldet eller gaven |
Vil du se, hvilke af dem din bolig skylder i år, stiller værktøjet skattepligter for bolig i Spanien dig nogle få spørgsmål og viser dem med deres datoer.
Hvad er IBI, og hvor meget er den?
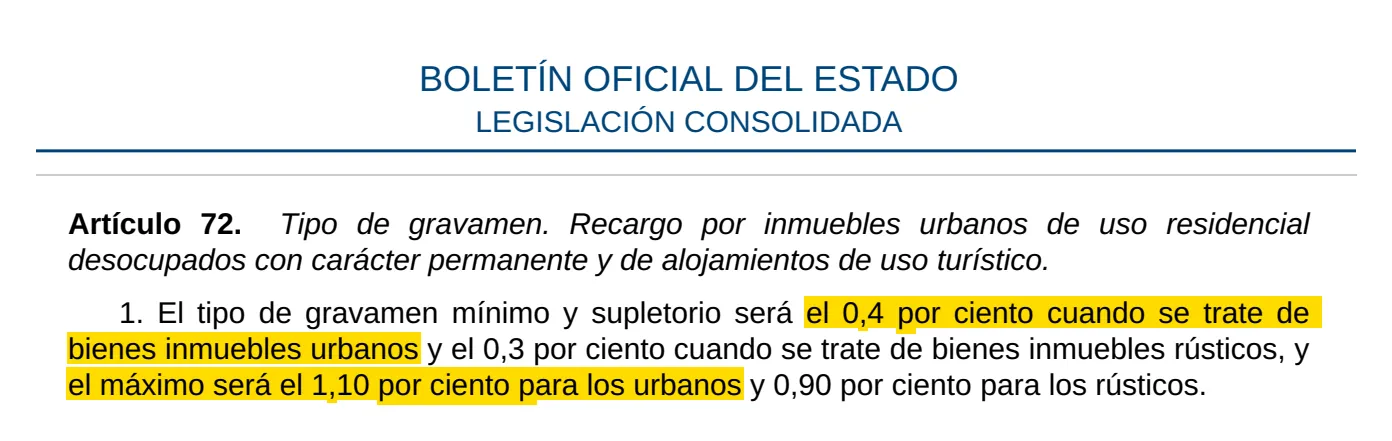
IBI (Impuesto sobre Bienes Inmuebles) er kommunens årlige skat af boligens katastralværdi, den samme for residenter og ikke-residenter. Hver kommune fastsætter sin sats for ejendom i byzone, normalt mellem 0,4 % og 1,1 %. Den kan lægge op til 0,2 procentpoint til, hvis den er provins- eller regionshovedstad, driver offentlig transport eller tilbyder flere ydelser, end den skal, eller gå helt ned til 0,1 % i op til 6 år efter en generel vurdering. Satsen gælder den skattepligtige værdi på kvitteringen: katastralværdien med en nedsættelse i årene efter en vurdering. Kommunerne kan også fritage boliger, hvis IBI ville blive meget lille.
Hele årets IBI påhviler den, der ejer boligen den 1. januar. Et skøde kan fordele den mellem sælger og køber, men kommunen sender regningen til den, der var ejer den dag. Kommunen, eller det provinsorgan, den har overladt opkrævningen til, bestemmer, hvornår den betales, i en periode på mindst to måneder.
At betale IBI dækker ikke statens skat af boligen, og omvendt: Det er to skatter, som skyldes to forskellige myndigheder. IBI-kvitteringen viser som regel også den katastralværdi, statens skat beregnes ud fra. Nogle kommuner lægger et tillæg til IBI for boliger, der har stået tomme i over to år, især for ejere af fire eller flere boliger; en sekundær bolig tæller som en begrundet årsag i op til fire år. Vores guide om skat af en bolig i Spanien, der ikke udlejes, forklarer hvornår.
Hvad er den årlige indkomstskat for ikke-residenter af boligen?
Spanien beskatter en fiktiv indkomst af en bolig, som ejeren, der bor i udlandet, ikke udlejer, også når den står tom. Den indkomst er 1,1 % eller 2 % af katastralværdien, alt efter kommunen, og skatten af den er 19 % for personer bosat i EU, Island, Norge og Liechtenstein, 24 % for alle andre, også personer bosat i Storbritannien (reglerne for 2026). Ingen udgifter kan trækkes fra.
Hver ejer indsender en Modelo 210 én gang om året pr. bolig. Selvangivelsen for 2025 skal indsendes senest den 31. december 2026; fra indkomståret 2026 løber perioden fra den 1. april til den 31. december året efter. Vores guide til Modelo 210 deadline giver alle datoer, og guiden til Modelo 210 ægtepar viser, hvordan et par deler den.
For din egen bolig regner beregneren for spansk skat for ikke-residenter beløbet ud. Et år, du har glemt, kan stadig indsendes: Se Modelo 210 tidligere år.
Vi indsender din Modelo 210
 Hver ejer, hvert år
- Du godkender, før vi indsender
- 100 % online
Betaler du renovationsafgift (tasa de basura)?
Ja, i en eller anden form: Kommunerne tager betaling for at indsamle og behandle affald, som regel hos ejeren. En lov om affald fra 2022 gav dem tre år til at indføre deres egen afgift, der dækker de reelle omkostninger ved ordningen, og lader dem indbygge incitamenter til affaldssortering i ferieboliger til udlejning.
Hver kommune bestemmer beløbet og hvordan det opkræves: sammen med IBI, sammen med vandregningen eller for sig. Hvor det er en kommunal afgift (tasa), gør loven ejeren betalingspligtig, også når en anden bor i boligen, og ejeren kan videregive den til en lejer; en afgift på vandregningen kan gå til den, der står på vandkontrakten.
Hvad ændrer sig, hvis du udlejer boligen?
Lejen træder i stedet for den fiktive indkomst for de dage, boligen er udlejet, og kommer på sine egne Modelo 210-selvangivelser.
- Den samme skattesats: 19 % i EU og EØS, 24 % andre steder.
- Udgifter kan kun trækkes fra af personer bosat i EU og EØS: renter, reparationer, fællesudgifter, IBI. Alle andre beskattes af bruttolejen, en regel, som Tribunal Supremo er ved at efterprøve.
- Egne perioder: For lejen for 2026 samlet i én selvangivelse skal en selvangivelse med skat at betale indsendes fra den 1. april til den 20. april året efter, og en uden noget at betale fra den 1. januar til den 20. januar.
- Moms på ferieudlejning fra 1. december 2026, for udlejning i 30 nætter eller færre, efter et dekret, som det spanske parlament godkendte den 12. november 2026: Vores side om moms på ferieudlejning i Spanien følger det.
De dage, boligen ikke er udlejet, giver stadig en fiktiv indkomst, forholdsmæssigt. Fristguiden viser datoerne for en bolig, du udlejer.
Betaler ikke-residenter formueskat i Spanien?
Kun af en stor formue i Spanien. En ikke-resident betaler kun formueskat af det, vedkommende ejer i Spanien. Efter statens regler er de første 700.000 € af det fritaget. Men du kan i stedet anvende reglerne i den region, hvor størstedelen af disse aktiver ligger, og regionerne kan fastsætte deres eget fribeløb, deres egne satser og nedslag.
En selvangivelse, Modelo 714, skal indsendes, når der er skat at betale, eller når aktiverne er mere værd end 2.000.000 €, også uden noget at betale. Perioden fastsættes hvert år ved en bekendtgørelse: For indkomståret 2025 løb den fra den 8. april 2026 til den 30. juni 2026.
Over 3.000.000 € i nettoformue gælder en anden statslig skat, solidaritetsskatten på store formuer, for de samme spanske aktiver.
Hvilke skatter skal betales, når du sælger?
To skatter og et forskud, som køberen tilbageholder, ud over årets IBI, som kommunen sender til den, der ejede boligen den 1. januar:
- 3 % af prisen, som køberen tilbageholder og indbetaler til skattemyndighederne på en Modelo 211.
- Din Modelo 210 for gevinsten, beskattet med 19 %, uanset hvor du bor. Det, køberen tilbageholdt, modregnes, og du får det tilbage, hvis det var mere end skatten.
- Plusvalía municipal, kommunens skat af stigningen i grundens værdi. Der skal intet betales, hvis grunden har tabt værdi. Sælgeren skylder den, men når sælgeren er ikke-resident, lader loven køberen betale den i sælgerens sted.
Vores beregner for skat ved salg af bolig i Spanien regner gevinsten og plusvalía ud for din bolig, og fristguiden giver perioden efter et salg.
Hvad hvis du arver boligen eller får den som gave?
Den, der modtager boligen, betaler spansk arve- og gaveafgift af den, også når alle involverede bor i udlandet. Statens skattemyndighed opkræver den, men siden 2021 kan alle ikke-residenter anvende en spansk regions regler: ved en arv den region, hvor afdøde boede, hvis vedkommende boede i Spanien, og ellers den, hvor størstedelen af boet i Spanien ligger; ved en gave af en bolig den region, hvor boligen ligger. Reglerne er forskellige fra region til region.
Kommunens plusvalía skal også betales, af den, der modtager boligen, medmindre grunden har tabt værdi. En ikke-resident, der giver boligen bort, angiver også gevinsten på den på en Modelo 210, som om den var solgt; en arv giver ingen sådan gevinst. Fra da af er de årlige skatter den nye ejers.
Hvad skal betales hvornår i løbet af året?
Perioderne for Modelo 210 fastsættes ved en bekendtgørelse fra det spanske finansministerium, som ændrede dem fra indkomståret 2026; perioderne for IBI og renovationsafgiften fastsætter hver kommune.
1. januar
Årets IBI påhviler den, der ejer boligen den dag
1. januar til 20. januar
Leje uden noget at betale, fra indkomståret 2026
1. april til 20. april
Leje med skat at betale, fra indkomståret 2026
1. april til 31. december
En bolig, der ikke udlejes, fra indkomståret 2026
Kommunens periode
IBI, med mindst to måneder til at betale, og renovationsafgiften
2027
Leje uden noget at betale, indkomståret 2026
1. januar 2027 – 20. januar 2027
Leje med skat at betale, indkomståret 2026
1. april 2027 – 20. april 2027
Bolig, der ikke udlejes, indkomståret 2026
1. april 2027 – 31. december 2027
Vil du betale en selvangivelse fra en bank i udlandet, se, hvordan du kan betale Modelo 210. En selvangivelse, der indsendes efter perioden, koster et tillæg, der vokser hver måned: Se Modelo 210 for sent.
Betaler du også skat i dit eget land?
Ofte, ja: Dit eget land kan beskatte boligen eller indkomsten fra den efter sine egne regler. Har dit land en dobbeltbeskatningsoverenskomst med Spanien, lader overenskomsten Spanien beskatte indkomst fra en bolig i Spanien, som Agencia Tributaria påpeger, og dit land undgår så at beskatte den to gange på den måde, overenskomsten fastsætter.
Hvordan dit land gør det, er et spørgsmål for det lands regler: Denne guide dækker kun den spanske side.
Sådan har vi tjekket guiden
Vi har læst de officielle tekster nedenfor og opdaterer guiden, når reglerne ændres. Guiden er generel information og ikke rådgivning om din konkrete situation.
- Real Decreto Legislativo 2/2004, texto refundido de la Ley Reguladora de las Haciendas Locales (arts. 7, 23, 60 a 77, 104 a 107) — læst den 12. november 2026
- Ley 58/2003, General Tributaria (art. 62) — læst den 12. november 2026
- Ley 7/2022, de residuos y suelos contaminados (art. 11) — læst den 12. november 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 13, 24 y 25) — læst den 9. november 2026
- Ley 35/2006, del IRPF (arts. 33 y 36) — læst den 12. november 2026
- Ley 19/1991, del Impuesto sobre el Patrimonio (arts. 5, 28, 30, 37 y disposición adicional 4.ª) — læst den 12. november 2026
- Ley 22/2009, de financiación de las Comunidades Autónomas (arts. 31, 32 y 47) — læst den 12. november 2026
- Orden HAC/277/2026, de 25 de marzo (art. 7, BOE-A-2026-7041) — læst den 12. november 2026
- Ley 38/2022, de 27 de diciembre (art. 3, Impuesto Temporal de Solidaridad de las Grandes Fortunas) — læst den 12. november 2026
- Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones (art. 7 y disposición adicional 2.ª) — læst den 12. november 2026
- Real Decreto-ley 29/2026, de 6 de octubre (art. 7, BOE-A-2026-20823) — læst den 12. november 2026
- Congreso de los Diputados, 130/000060: Real Decreto-ley 29/2026, convalidado — læst den 12. november 2026
- Agencia Tributaria, Renta imputada de inmueble urbano para uso propio — læst den 9. november 2026


