 Novedad


Impuestos vivienda no residentes: cada impuesto de tu casa, a lo largo del año
Impuestos vivienda no residentes: unos los cobra el municipio y otros el Estado. Casi todos los propietarios deben dos cada año, el IBI y el impuesto sobre la renta de no residentes, aunque la vivienda se quede vacía; los demás dependen de lo que hagas con ella. Aquí tienes cada uno, quién lo cobra y cuándo se paga.
Por el equipo de CasitaTax · Actualizado el 12 de noviembre de 2026 · 11 min de lectura
En resumen
 Dos impuestos cada año: el IBI, que se paga al municipio, y el impuesto sobre la renta de no residentes, que se declara con el Modelo 210, aunque la vivienda no te dé ningún ingreso.
- También una tasa de basura: el municipio la cobra por la recogida de residuos, normalmente al propietario.
- Si la alquilas, el alquiler va al Modelo 210 y tributa al 19 % en la UE y el EEE, al 24 % en el resto.
- Impuesto sobre el patrimonio solo si es grande en España (más de 700.000 € según las normas del Estado); una venta o una herencia traen sus propios impuestos.
- Cada uno tiene su calendario: el IBI le corresponde a quien es propietario el 1 de enero; desde el ejercicio 2026, la declaración de una vivienda no alquilada se presenta del 1 de abril al 31 de diciembre del año siguiente.
En esta página
¿Qué impuestos paga un no residente por su vivienda en España?
Dos cada año, hagas lo que hagas con la vivienda: el IBI, el impuesto municipal sobre la vivienda, y el impuesto sobre la renta de no residentes, que se declara con el Modelo 210. El municipio añade su tasa de basura. Los demás impuestos solo llegan con un hecho concreto: alquilarla, tener un patrimonio grande en España, vender, heredar.
IBI
- Quién lo cobra
- El municipio
- Quién lo paga
- Todo propietario
- Cuándo
- Cada año, en el periodo que fija el municipio
Impuesto sobre la renta de no residentes (Modelo 210)
- Quién lo cobra
- El Estado
- Quién lo paga
- Todo propietario persona física
- Cuándo
- Cada año, por el año anterior
Tasa de basura
- Quién lo cobra
- El municipio
- Quién lo paga
- Normalmente el propietario, por quien viva en la vivienda
- Cuándo
- Cuando el municipio la gira
Impuesto sobre el alquiler (Modelo 210)
- Quién lo cobra
- El Estado
- Quién lo paga
- Los propietarios que alquilan
- Cuándo
- El año siguiente al alquiler
Impuesto sobre el patrimonio (Modelo 714)
- Quién lo cobra
- El Estado, con sus normas o las de una comunidad autónoma
- Quién lo paga
- Los propietarios de un patrimonio grande en España
- Cuándo
- Cada año, en un plazo fijado por orden
Impuesto sobre la ganancia, y la plusvalía
- Quién lo cobra
- El Estado; el municipio
- Quién lo paga
- Los vendedores (el comprador paga la plusvalía de un no residente)
- Cuándo
- Después de la venta
Impuesto sobre sucesiones y donaciones
- Quién lo cobra
- El Estado, con las normas de una comunidad autónoma
- Quién lo paga
- Los herederos, y quien recibe una donación
- Cuándo
- Después del fallecimiento o de la donación
| Impuesto | Quién lo cobra | Quién lo paga | Cuándo |
|---|---|---|---|
| IBI | El municipio | Todo propietario | Cada año, en el periodo que fija el municipio |
| Impuesto sobre la renta de no residentes (Modelo 210) | El Estado | Todo propietario persona física | Cada año, por el año anterior |
| Tasa de basura | El municipio | Normalmente el propietario, por quien viva en la vivienda | Cuando el municipio la gira |
| Impuesto sobre el alquiler (Modelo 210) | El Estado | Los propietarios que alquilan | El año siguiente al alquiler |
| Impuesto sobre el patrimonio (Modelo 714) | El Estado, con sus normas o las de una comunidad autónoma | Los propietarios de un patrimonio grande en España | Cada año, en un plazo fijado por orden |
| Impuesto sobre la ganancia, y la plusvalía | El Estado; el municipio | Los vendedores (el comprador paga la plusvalía de un no residente) | Después de la venta |
| Impuesto sobre sucesiones y donaciones | El Estado, con las normas de una comunidad autónoma | Los herederos, y quien recibe una donación | Después del fallecimiento o de la donación |
Para saber cuáles debe tu vivienda este año, la herramienta de obligaciones fiscales de tu vivienda te hace unas pocas preguntas y te los enumera, con sus fechas.
¿Qué es el IBI y cuánto se paga?
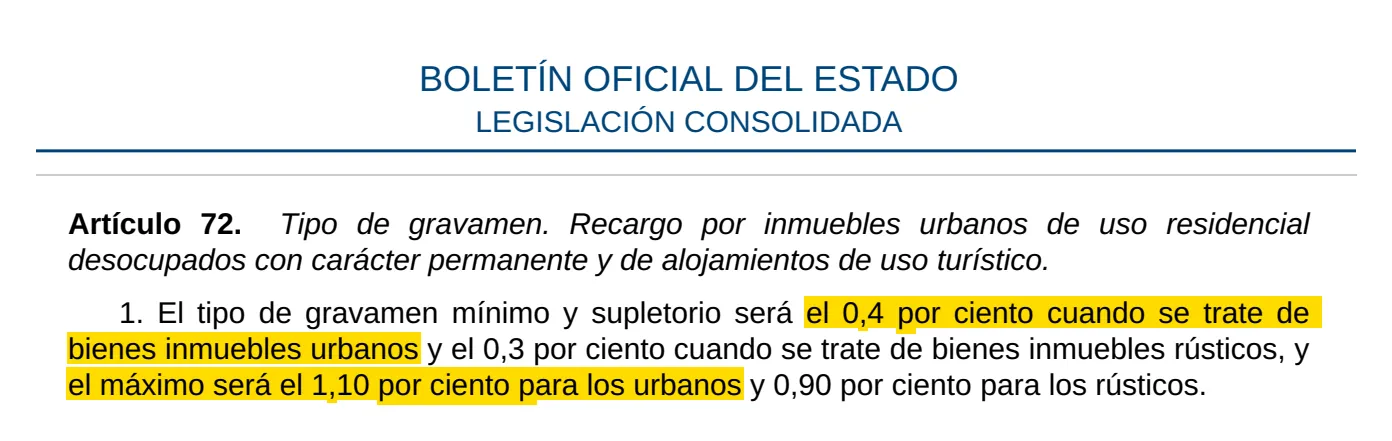
El IBI (Impuesto sobre Bienes Inmuebles) es el impuesto municipal anual sobre el valor catastral de la vivienda, igual para residentes y no residentes. Cada municipio fija su tipo para los inmuebles urbanos, normalmente entre el 0,4 % y el 1,1 %. Puede sumar hasta 0,2 puntos porcentuales si es capital de provincia o de comunidad autónoma, presta servicio de transporte público o da más servicios de los obligatorios, o bajar hasta el 0,1 % durante un máximo de 6 años después de una valoración general. El tipo se aplica a la base liquidable que figura en el recibo: el valor catastral, menos una reducción en los años que siguen a una revisión. Los municipios también pueden eximir las viviendas cuyo IBI sería muy pequeño.
El IBI de todo el año le corresponde a quien es propietario de la vivienda el 1 de enero. Una escritura de compraventa puede repartirlo entre vendedor y comprador, pero el municipio se lo cobra al propietario de ese día. El municipio, o el organismo provincial al que ha cedido la recaudación, fija cuándo se paga, en un periodo de al menos dos meses.
Pagar el IBI no liquida el impuesto estatal sobre la vivienda, ni al revés: son dos impuestos, que se deben a dos administraciones. El recibo del IBI suele mostrar también el valor catastral con el que se calcula el impuesto del Estado. Algunos municipios aplican un recargo en el IBI de las viviendas vacías durante más de dos años, sobre todo a quienes tienen cuatro o más viviendas; una segunda residencia cuenta como causa justificada durante un máximo de cuatro años. Nuestra guía sobre la renta imputada de no residentes explica cuándo.
¿Qué es el impuesto anual sobre la renta de no residentes?
España grava una renta imputada por la vivienda que su propietario no residente no alquila, aunque se quede vacía. Esa renta es el 1,1 % o el 2 % del valor catastral, según el municipio, y el impuesto sobre ella es del 19 % para los residentes de la UE, Islandia, Noruega y Liechtenstein, y del 24 % para todos los demás, Reino Unido, Suiza y América Latina incluidos (normativa de 2026). No se deduce ningún gasto.
Cada propietario presenta un Modelo 210 al año por vivienda. La declaración de 2025 se presenta hasta el 31 de diciembre de 2026; desde el ejercicio 2026, el plazo va del 1 de abril al 31 de diciembre del año siguiente. Nuestra guía sobre el plazo del Modelo 210 da todas las fechas, y la de Modelo 210 copropietarios cómo se lo reparte una pareja.
Para tu propia vivienda, el simulador del impuesto de no residentes calcula el importe. Un año olvidado todavía se puede presentar: mira la prescripción de Hacienda en el Modelo 210.
Presentamos tu Modelo 210
 Cada propietario, cada año
- Tú das el visto bueno
- 100 % online
¿Se paga una tasa de basura?
Sí, de una forma u otra: los municipios cobran por recoger y tratar los residuos, normalmente al propietario. Una ley de residuos de 2022 les dio tres años para fijar una tasa propia que cubra el coste real del servicio, y les permite incluir incentivos para separar los residuos en las viviendas de uso turístico.
Cada municipio decide el importe y cómo lo cobra: con el IBI, con el agua o por separado. Cuando es una tasa municipal, la ley hace responsable al propietario aunque viva otra persona en la vivienda, y el propietario puede repercutírsela al inquilino; un cobro en la factura del agua puede ir a quien tenga el contrato del agua.
¿Qué cambia si alquilas la vivienda?
El alquiler sustituye a la renta imputada durante los días en que la vivienda está alquilada, y va en sus propias declaraciones del Modelo 210.
- El mismo tipo: el 19 % en la UE y el EEE, el 24 % en el resto.
- Los gastos solo se deducen si vives en la UE o el EEE: intereses, reparaciones, cuotas de la comunidad, el IBI. Los demás tributan por el alquiler íntegro, una regla que está revisando el Tribunal Supremo.
- Plazos propios: para el alquiler de 2026 agrupado en una sola declaración, la que sale a pagar se presenta del 1 de abril al 20 de abril del año siguiente, y la que no tiene nada que pagar del 1 de enero al 20 de enero.
- IVA en el alquiler turístico desde el 1 de diciembre de 2026, para los alquileres de 30 noches o menos, según un decreto convalidado por el Parlamento español el 12 de noviembre de 2026: nuestra página sobre el IVA del alquiler turístico lo sigue.
Los días en que no está alquilada siguen teniendo renta imputada, en proporción. La guía de plazos recoge las fechas de una vivienda alquilada.
¿Pagan los no residentes el impuesto sobre el patrimonio?
Solo con un patrimonio grande en España. Un no residente tributa por patrimonio solo por lo que tiene en España. Según las normas del Estado, los primeros 700.000 € están exentos. Pero puedes aplicar en su lugar las normas de la comunidad autónoma donde está la mayor parte de esos bienes, y las comunidades pueden fijar su propio mínimo exento, sus tipos y sus bonificaciones.
Hay que presentar una declaración, el Modelo 714, cuando sale a pagar, o cuando esos bienes valen más de 2.000.000 €, aunque no haya nada que pagar. Su plazo lo fija una orden cada año: para el ejercicio 2025, fue del 8 de abril de 2026 al 30 de junio de 2026.
Por encima de 3.000.000 € de patrimonio neto, un segundo impuesto estatal, el impuesto temporal de solidaridad de las grandes fortunas, se aplica a los mismos bienes en España.
¿Qué impuestos se pagan al vender?
Dos impuestos, y un anticipo que retiene el comprador, además del IBI del año, que el municipio cobra a quien era propietario el 1 de enero:
- El 3 % del precio, que retiene el comprador y lo ingresa en Hacienda con un Modelo 211.
- Tu Modelo 210 por la ganancia, que tributa al 19 % vivas donde vivas. Lo que retuvo el comprador se descuenta, y te lo devuelven si superó el impuesto.
- La plusvalía municipal, el impuesto del municipio sobre el aumento de valor del suelo. No se paga nada si el suelo perdió valor. La debe el vendedor, pero cuando el vendedor es no residente, la ley hace que la pague el comprador en su lugar.
Nuestro simulador para calcular la plusvalía estima la ganancia y la plusvalía de tu vivienda, y la guía de plazos da el plazo después de una venta.
¿Y si heredas la vivienda o te la donan?
Quien recibe la vivienda paga por ella el impuesto español sobre sucesiones y donaciones, aunque todos los implicados vivan fuera. Lo recauda la Agencia Tributaria del Estado, pero desde 2021 todo no residente puede aplicar las normas de una comunidad autónoma: en una herencia, la de la comunidad donde vivía el fallecido, si vivía en España, y si no, aquella donde está la mayor parte de los bienes en España; en la donación de una vivienda, la comunidad donde está. Esas normas cambian de una comunidad a otra.
También se paga la plusvalía municipal, a cargo de quien recibe la vivienda, salvo que el suelo haya perdido valor. Un no residente que dona la vivienda declara además la ganancia, con un Modelo 210, como si la vendiera; una herencia no genera esa ganancia. A partir de ahí, los impuestos anuales son del nuevo propietario.
¿Qué se paga y cuándo, a lo largo del año?
Los plazos del Modelo 210 los fija una orden del Ministerio de Hacienda, que los cambió a partir del ejercicio 2026; los periodos del IBI y de la tasa de basura los fija cada municipio.
1 de enero
El IBI del año le corresponde a quien es propietario ese día
Del 1 de enero al 20 de enero
Alquiler sin nada que pagar, desde el ejercicio 2026
Del 1 de abril al 20 de abril
Alquiler que sale a pagar, desde el ejercicio 2026
Del 1 de abril al 31 de diciembre
Vivienda no alquilada, desde el ejercicio 2026
El periodo del municipio
El IBI, con al menos dos meses para pagar, y la tasa de basura
2027
Alquiler sin nada que pagar, ejercicio 2026
1 de enero de 2027 – 20 de enero de 2027
Alquiler que sale a pagar, ejercicio 2026
1 de abril de 2027 – 20 de abril de 2027
Vivienda no alquilada, ejercicio 2026
1 de abril de 2027 – 31 de diciembre de 2027
Para pagar una declaración desde un banco de fuera, mira el pago del Modelo 210 desde el extranjero. Una declaración presentada después de su plazo lleva un recargo que crece cada mes: mira el Modelo 210 fuera de plazo.
¿También pagas impuestos en tu país?
A menudo, sí: tu país puede gravar la vivienda, o sus rentas, según sus propias normas. Si tu país tiene un convenio de doble imposición con España, el convenio permite a España gravar las rentas de una vivienda situada en España, como recuerda la Agencia Tributaria, y tu país evita después gravarlas dos veces de la forma que fija el convenio.
Cómo lo hace tu país es una cuestión de sus propias normas: esta guía solo trata la parte española.
Cómo hemos comprobado esta guía
Hemos consultado los textos oficiales que figuran a continuación y actualizamos esta guía cada vez que cambia la normativa. Es información general, no asesoramiento sobre tu caso concreto.
- Real Decreto Legislativo 2/2004, texto refundido de la Ley Reguladora de las Haciendas Locales (arts. 7, 23, 60 a 77, 104 a 107) — consultado el 12 de noviembre de 2026
- Ley 58/2003, General Tributaria (art. 62) — consultado el 12 de noviembre de 2026
- Ley 7/2022, de residuos y suelos contaminados (art. 11) — consultado el 12 de noviembre de 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 13, 24 y 25) — consultado el 9 de noviembre de 2026
- Ley 35/2006, del IRPF (arts. 33 y 36) — consultado el 12 de noviembre de 2026
- Ley 19/1991, del Impuesto sobre el Patrimonio (arts. 5, 28, 30, 37 y disposición adicional 4.ª) — consultado el 12 de noviembre de 2026
- Ley 22/2009, de financiación de las Comunidades Autónomas (arts. 31, 32 y 47) — consultado el 12 de noviembre de 2026
- Orden HAC/277/2026, de 25 de marzo (art. 7, BOE-A-2026-7041) — consultado el 12 de noviembre de 2026
- Ley 38/2022, de 27 de diciembre (art. 3, Impuesto Temporal de Solidaridad de las Grandes Fortunas) — consultado el 12 de noviembre de 2026
- Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones (art. 7 y disposición adicional 2.ª) — consultado el 12 de noviembre de 2026
- Real Decreto-ley 29/2026, de 6 de octubre (art. 7, BOE-A-2026-20823) — consultado el 12 de noviembre de 2026
- Congreso de los Diputados, 130/000060: Real Decreto-ley 29/2026, convalidado — consultado el 12 de noviembre de 2026
- Agencia Tributaria, Renta imputada de inmueble urbano para uso propio — consultado el 9 de noviembre de 2026


