 Nytt


Skatt feriebolig Spania: alle skattene på boligen din, gjennom året
Skatt feriebolig Spania: skattene på en bolig i Spania kommer fra kommunen og fra staten. Nesten alle eiere skylder to av dem hvert år, IBI og inntektsskatten for ikke-residenter, også for en bolig som står tom; de andre kommer med det du gjør med boligen. Her er hver av dem, hvem som krever den inn, og når den forfaller.
Av CasitaTax-teamet · Oppdatert 12. november 2026 · 9 min lesetid
Kort fortalt
 To skatter hvert år: IBI, som betales til kommunen, og inntektsskatten for ikke-residenter, som oppgis på Modelo 210, selv om boligen ikke gir noen inntekt.
- En renovasjonsavgift i tillegg: kommunen tar betalt for søppeltømming, som regel fra eieren.
- Leier du ut, føres leien på Modelo 210 og skattlegges med 19 % i EU og EØS, 24 % ellers.
- Formuesskatt bare på store verdier i Spania (over 700 000 € etter statens regler); et salg eller en arv gir egne skatter.
- Hver har sin kalender: IBI faller på den som eier boligen 1. januar; fra inntektsåret 2026 leveres skattemeldingen for en bolig som ikke leies ut, fra 1. april til 31. desember året etter.
På denne siden
Hvilke skatter betaler ikke-residenter på en bolig i Spania?
To hvert år, uansett hva du gjør med boligen: IBI, kommunens eiendomsskatt, og inntektsskatten for ikke-residenter på boligen, som oppgis på Modelo 210. Kommunen legger til renovasjonsavgiften. De andre skattene kommer bare med en hendelse: at du leier ut, eier store verdier i Spania, selger eller arver.
IBI
- Hvem krever den inn
- Kommunen
- Hvem betaler
- Alle eiere
- Når
- Hvert år, i en periode kommunen fastsetter
Inntektsskatt for ikke-residenter (Modelo 210)
- Hvem krever den inn
- Staten
- Hvem betaler
- Alle eiere som er privatpersoner
- Når
- Hvert år, for året før
Renovasjonsavgift (tasa de basura)
- Hvem krever den inn
- Kommunen
- Hvem betaler
- Som regel eieren, for den som bor der
- Når
- Slik kommunen fakturerer den
Skatt på leien (Modelo 210)
- Hvem krever den inn
- Staten
- Hvem betaler
- Eiere som leier ut
- Når
- Året etter leien
Formuesskatt (Modelo 714)
- Hvem krever den inn
- Staten, etter sine egne eller en regions regler
- Hvem betaler
- Eiere av store verdier i Spania
- Når
- Hvert år, i en periode fastsatt ved forskrift
Skatt på gevinsten, og plusvalía
- Hvem krever den inn
- Staten; kommunen
- Hvem betaler
- Selgere (kjøperen betaler plusvalía for en ikke-resident)
- Når
- Etter salget
Arve- og gaveskatt
- Hvem krever den inn
- Staten, etter en regions regler
- Hvem betaler
- Arvinger, og den som får en gave
- Når
- Etter dødsfallet eller gaven
| Skatt | Hvem krever den inn | Hvem betaler | Når |
|---|---|---|---|
| IBI | Kommunen | Alle eiere | Hvert år, i en periode kommunen fastsetter |
| Inntektsskatt for ikke-residenter (Modelo 210) | Staten | Alle eiere som er privatpersoner | Hvert år, for året før |
| Renovasjonsavgift (tasa de basura) | Kommunen | Som regel eieren, for den som bor der | Slik kommunen fakturerer den |
| Skatt på leien (Modelo 210) | Staten | Eiere som leier ut | Året etter leien |
| Formuesskatt (Modelo 714) | Staten, etter sine egne eller en regions regler | Eiere av store verdier i Spania | Hvert år, i en periode fastsatt ved forskrift |
| Skatt på gevinsten, og plusvalía | Staten; kommunen | Selgere (kjøperen betaler plusvalía for en ikke-resident) | Etter salget |
| Arve- og gaveskatt | Staten, etter en regions regler | Arvinger, og den som får en gave | Etter dødsfallet eller gaven |
Vil du se hvilke av dem boligen din skylder i år, stiller verktøyet for skatteplikter for bolig i Spania noen få spørsmål og lister dem opp, med datoene.
Hva er IBI, og hvor mye er det?
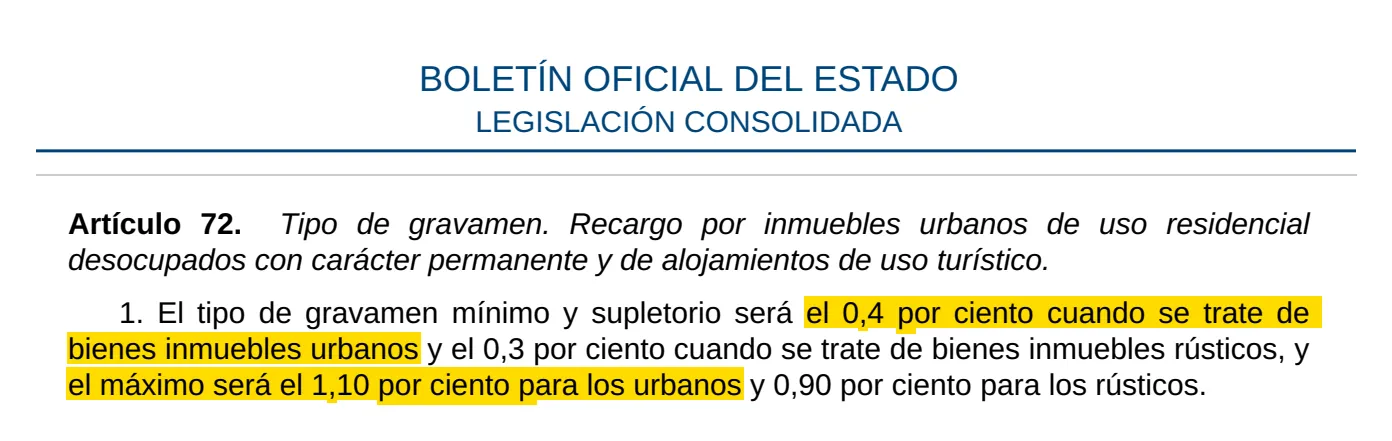
IBI (Impuesto sobre Bienes Inmuebles) er kommunens årlige skatt på boligens katasterverdi, lik for residenter og ikke-residenter. Hver kommune fastsetter sin sats for eiendom i byggesone, normalt mellom 0,4 % og 1,1 %. Den kan legge til inntil 0,2 prosentpoeng hvis den er provins- eller regionhovedstad, driver kollektivtrafikk eller tilbyr flere tjenester enn den må, eller gå ned til 0,1 % i inntil 6 år etter en generell omtaksering. Satsen gjelder skattegrunnlaget på kvitteringen: katasterverdien, minus en reduksjon i årene etter en omtaksering. Kommuner kan også frita boliger der IBI ville blitt svært lav.
Hele årets IBI faller på den som eier boligen 1. januar. Et skjøte kan fordele den mellom selger og kjøper, men kommunen sender kravet til den som eide boligen den dagen. Kommunen, eller provinsorganet den har overlatt innkrevingen til, bestemmer når den betales, i en periode på minst to måneder.
Å betale IBI gjør ikke opp statens skatt på boligen, og omvendt: det er to skatter, til to forvaltninger. IBI-kvitteringen viser som regel også katasterverdien som statens skatt beregnes ut fra. Noen kommuner legger et tillegg på IBI for boliger som har stått tomme i over to år, for det meste hos eiere av fire eller flere boliger; en fritidsbolig regnes som begrunnet i opptil fire år. Guiden vår om skatt bolig Spania ikke utleid forklarer når.
Hva er den årlige inntektsskatten for ikke-residenter på boligen?
Spania skattlegger en fiktiv inntekt av en bolig som eieren, bosatt i utlandet, ikke leier ut, også når den står tom. Inntekten er 1,1 % eller 2 % av katasterverdien, avhengig av kommunen, og skatten på den er 19 % for bosatte i EU, Island, Norge og Liechtenstein, 24 % for alle andre, også bosatte i Storbritannia (regler for 2026). Ingen kostnader kan trekkes fra.
Hver eier leverer en Modelo 210 én gang i året per bolig. Skattemeldingen for 2025 skal leveres innen 31. desember 2026; fra inntektsåret 2026 går perioden fra 1. april til 31. desember året etter. Guiden vår om Modelo 210 deadline gir alle datoene, og den om Modelo 210 ektepar viser hvordan et par deler den.
For din egen bolig regner kalkulatoren for skatt for ikke-residenter i Spania ut summen. Et år du har glemt, kan fortsatt leveres: se Modelo 210 tidligere år.
Vi leverer Modelo 210 for deg
 Hver eier, hvert år
- Du godkjenner før vi leverer
- 100 % digitalt
Betaler du renovasjonsavgift (tasa de basura)?
Ja, i en eller annen form: kommunene tar betalt for innsamling og behandling av søppel, som regel fra eieren. En avfallslov fra 2022 ga dem tre år på å innføre en egen avgift som dekker den reelle kostnaden for tjenesten, og lar dem bygge inn insentiver til kildesortering i ferieboliger som leies ut.
Hver kommune bestemmer beløpet og hvordan det faktureres: sammen med IBI, sammen med vannet eller for seg. Der det er en kommunal avgift (tasa), gjør loven eieren ansvarlig også når noen andre bor i boligen, og eieren kan velte den over på en leietaker; et krav på vannregningen kan gå til den som står på vannabonnementet.
Hva endres hvis du leier ut boligen?
Leien erstatter den fiktive inntekten for dagene boligen er utleid, og føres på egne Modelo 210-skattemeldinger.
- Samme skattesats: 19 % i EU og EØS, 24 % ellers.
- Kostnader kan bare trekkes fra for bosatte i EU og EØS: renter, reparasjoner, fellesutgifter, IBI. Alle andre skattlegges av bruttoleien, en regel Tribunal Supremo nå vurderer.
- Egne perioder: for leien for 2026 samlet i én skattemelding, leveres en skattemelding med skatt å betale fra 1. april til 20. april året etter, og en uten noe å betale fra 1. januar til 20. januar.
- Mva på ferieutleie fra 1. desember 2026, for utleie i 30 netter eller færre, etter et dekret som den spanske nasjonalforsamlingen godkjente 12. november 2026: siden vår om mva på ferieutleie i Spania følger det.
Dagene boligen ikke er utleid, gir fortsatt fiktiv inntekt, forholdsmessig. Fristguiden viser datoene for en bolig du leier ut.
Betaler ikke-residenter formuesskatt i Spania?
Bare på store verdier i Spania. En ikke-resident betaler formuesskatt bare på det vedkommende eier i Spania. Etter statens regler er de første 700 000 € fritatt. Men du kan i stedet bruke reglene i regionen der mesteparten av disse verdiene ligger, og regionene kan fastsette egne fribeløp, satser og fradrag.
En skattemelding, Modelo 714, skal leveres når det er skatt å betale, eller når disse verdiene er verdt over 2 000 000 €, selv uten noe å betale. Perioden fastsettes ved forskrift hvert år: for inntektsåret 2025 gikk den fra 8. april 2026 til 30. juni 2026.
Over 3 000 000 € i nettoformue gjelder en annen statlig skatt, solidaritetsskatten på store formuer, for de samme spanske verdiene.
Hvilke skatter må betales når du selger?
To skatter, og et forskudd som kjøperen holder tilbake, i tillegg til årets IBI, som kommunen krever av den som eide boligen 1. januar:
- 3 % av prisen, holdt tilbake av kjøperen og betalt til skattemyndighetene på en Modelo 211.
- Din Modelo 210 for gevinsten, skattlagt med 19 % uansett hvor du bor. Det kjøperen holdt tilbake, går til fradrag, og du får det tilbake hvis det var mer enn skatten.
- Plusvalía municipal, kommunens skatt på verdiøkningen på tomten. Ingenting skal betales hvis tomten har tapt seg i verdi. Selgeren skylder den, men når selgeren er ikke-resident, pålegger loven kjøperen å betale den i selgerens sted.
Kalkulatoren vår for skatt ved salg av bolig i Spania regner ut gevinsten og plusvalía for boligen din, og fristguiden gir perioden etter et salg.
Hva om du arver boligen, eller får den i gave?
Den som får boligen, betaler spansk arve- og gaveskatt på den, også når alle involverte bor i utlandet. Statens skattemyndigheter krever den inn, men siden 2021 kan alle ikke-residenter bruke reglene i en spansk region: ved arv regionen der avdøde bodde, hvis vedkommende bodde i Spania, og ellers den der mesteparten av boet i Spania ligger; ved gave av en bolig regionen der den ligger. Reglene varierer fra region til region.
Kommunens plusvalía skal også betales, av den som får boligen, med mindre tomten har tapt seg i verdi. En ikke-resident som gir bort boligen, oppgir også gevinsten på den, på en Modelo 210, som om den var solgt; en arv gir ingen slik gevinst. Fra da av er de årlige skattene den nye eierens.
Hva skal betales når, gjennom året?
Periodene for Modelo 210 fastsettes ved en forskrift fra finansdepartementet, som endret dem fra inntektsåret 2026; periodene for IBI og renovasjonsavgiften bestemmer hver kommune.
1. januar
Årets IBI faller på den som eier boligen denne dagen
1. januar til 20. januar
Leie uten noe å betale, fra inntektsåret 2026
1. april til 20. april
Leie med skatt å betale, fra inntektsåret 2026
1. april til 31. desember
En bolig som ikke leies ut, fra inntektsåret 2026
Kommunens periode
IBI, med minst to måneder til å betale, og renovasjonsavgiften
2027
Leie uten noe å betale, inntektsåret 2026
1. januar 2027 – 20. januar 2027
Leie med skatt å betale, inntektsåret 2026
1. april 2027 – 20. april 2027
Bolig som ikke leies ut, inntektsåret 2026
1. april 2027 – 31. desember 2027
Vil du betale en skattemelding fra en bank i utlandet, se slik betaler du Modelo 210. En skattemelding som leveres etter perioden, gir et tillegg som vokser hver måned: se Modelo 210 for sent.
Betaler du også skatt i hjemlandet?
Ofte, ja: hjemlandet ditt kan skattlegge boligen, eller inntekten fra den, etter sine egne regler. Der landet ditt har en skatteavtale med Spania, lar avtalen Spania skattlegge inntekt fra en bolig i Spania, slik Agencia Tributaria påpeker, og landet ditt unngår da dobbeltbeskatning på den måten avtalen bestemmer.
Hvordan landet ditt gjør det, er et spørsmål for det landets regler: denne guiden dekker bare den spanske siden.
Slik har vi kvalitetssikret guiden
Vi har gått gjennom de offisielle kildene nedenfor og oppdaterer guiden hver gang reglene endres. Dette er generell informasjon, ikke rådgivning om din situasjon.
- Real Decreto Legislativo 2/2004, texto refundido de la Ley Reguladora de las Haciendas Locales (arts. 7, 23, 60 a 77, 104 a 107) — lest 12. november 2026
- Ley 58/2003, General Tributaria (art. 62) — lest 12. november 2026
- Ley 7/2022, de residuos y suelos contaminados (art. 11) — lest 12. november 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 13, 24 y 25) — lest 9. november 2026
- Ley 35/2006, del IRPF (arts. 33 y 36) — lest 12. november 2026
- Ley 19/1991, del Impuesto sobre el Patrimonio (arts. 5, 28, 30, 37 y disposición adicional 4.ª) — lest 12. november 2026
- Ley 22/2009, de financiación de las Comunidades Autónomas (arts. 31, 32 y 47) — lest 12. november 2026
- Orden HAC/277/2026, de 25 de marzo (art. 7, BOE-A-2026-7041) — lest 12. november 2026
- Ley 38/2022, de 27 de diciembre (art. 3, Impuesto Temporal de Solidaridad de las Grandes Fortunas) — lest 12. november 2026
- Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones (art. 7 y disposición adicional 2.ª) — lest 12. november 2026
- Real Decreto-ley 29/2026, de 6 de octubre (art. 7, BOE-A-2026-20823) — lest 12. november 2026
- Congreso de los Diputados, 130/000060: Real Decreto-ley 29/2026, convalidado — lest 12. november 2026
- Agencia Tributaria, Renta imputada de inmueble urbano para uso propio — lest 9. november 2026


