 Uutta


Espanjan asunnon verot: jokainen asuntosi vero läpi vuoden
Espanjan asunnon verot perivät kunta ja valtio. Lähes jokainen ulkomailla asuva omistaja maksaa niistä kahta joka vuosi, IBI:tä ja ei-residentin tuloveroa, vaikka asunto olisi tyhjillään; muut tulevat sen mukaan, mitä asunnolla teet. Tässä ne kaikki: mikä vero, kuka sen perii ja milloin se erääntyy.
CasitaTax-tiimi · Päivitetty 12. marraskuuta 2026 · Lukuaika 7 min
Lyhyesti
 Kaksi veroa joka vuosi: kunnalle maksettava IBI ja ei-residentin tulovero, joka ilmoitetaan Modelo 210 -lomakkeella, vaikka asunto ei tuottaisi mitään.
- Lisäksi jätemaksu: kunta perii sen jätehuollosta, yleensä omistajalta.
- Vuokraus tuo vuokratulot Modelo 210 -ilmoitukselle, ja verokanta on 19 % EU- ja ETA-maissa asuville, 24 % muille.
- Varallisuusvero vain suuresta omaisuudesta Espanjassa (valtion säännöillä raja on 700 000 €); myynnistä ja perinnöstä seuraa omat veronsa.
- Jokaisella verolla on oma aikataulunsa: IBI kuuluu sille, joka omistaa asunnon 1. tammikuuta; verovuodesta 2026 alkaen vuokraamattoman asunnon ilmoitus jätetään seuraavana vuonna 1. huhtikuuta – 31. joulukuuta.
Tällä sivulla
Mitä veroja ulkomailla asuva maksaa Espanjan-asunnosta?
Kahta joka vuosi, teitpä asunnolla mitä tahansa: IBI:tä, kunnan kiinteistöveroa, ja asunnosta maksettavaa ei-residentin tuloveroa, joka ilmoitetaan Modelo 210 -lomakkeella. Kunta lisää jätemaksunsa. Muut verot tulevat vain jonkin tapahtuman myötä: kun vuokraat asunnon, omistat Espanjassa suuren omaisuuden, myyt tai perit.
IBI
- Kuka perii
- Kunta
- Kuka maksaa
- Jokainen omistaja
- Milloin
- Joka vuosi, kunnan päättämänä aikana
Ei-residentin tulovero (Modelo 210)
- Kuka perii
- Valtio
- Kuka maksaa
- Jokainen omistaja, joka on yksityishenkilö
- Milloin
- Joka vuosi, edellisestä vuodesta
Jätemaksu (tasa de basura)
- Kuka perii
- Kunta
- Kuka maksaa
- Yleensä omistaja, asukkaasta riippumatta
- Milloin
- Kun kunta sen laskuttaa
Vuokratulon vero (Modelo 210)
- Kuka perii
- Valtio
- Kuka maksaa
- Vuokraavat omistajat
- Milloin
- Vuokravuotta seuraavana vuonna
Varallisuusvero (Modelo 714)
- Kuka perii
- Valtio, omilla tai itsehallintoalueen säännöillä
- Kuka maksaa
- Suuren omaisuuden omistajat Espanjassa
- Milloin
- Joka vuosi, asetuksella säädettynä aikana
Luovutusvoiton vero ja plusvalía municipal
- Kuka perii
- Valtio; kunta
- Kuka maksaa
- Myyjät (ostaja maksaa plusvalían ei-residentin puolesta)
- Milloin
- Myynnin jälkeen
Perintö- ja lahjavero
- Kuka perii
- Valtio, itsehallintoalueen säännöillä
- Kuka maksaa
- Perilliset ja lahjan saajat
- Milloin
- Kuoleman tai lahjan jälkeen
| Vero | Kuka perii | Kuka maksaa | Milloin |
|---|---|---|---|
| IBI | Kunta | Jokainen omistaja | Joka vuosi, kunnan päättämänä aikana |
| Ei-residentin tulovero (Modelo 210) | Valtio | Jokainen omistaja, joka on yksityishenkilö | Joka vuosi, edellisestä vuodesta |
| Jätemaksu (tasa de basura) | Kunta | Yleensä omistaja, asukkaasta riippumatta | Kun kunta sen laskuttaa |
| Vuokratulon vero (Modelo 210) | Valtio | Vuokraavat omistajat | Vuokravuotta seuraavana vuonna |
| Varallisuusvero (Modelo 714) | Valtio, omilla tai itsehallintoalueen säännöillä | Suuren omaisuuden omistajat Espanjassa | Joka vuosi, asetuksella säädettynä aikana |
| Luovutusvoiton vero ja plusvalía municipal | Valtio; kunta | Myyjät (ostaja maksaa plusvalían ei-residentin puolesta) | Myynnin jälkeen |
| Perintö- ja lahjavero | Valtio, itsehallintoalueen säännöillä | Perilliset ja lahjan saajat | Kuoleman tai lahjan jälkeen |
Näet, mitkä niistä koskevat asuntoasi tänä vuonna, Espanjan-asunnon veroilmoitukset -työkalulla: se kysyy muutaman kysymyksen ja luettelee ne päivämäärineen.
Mikä on IBI, ja paljonko se maksaa?
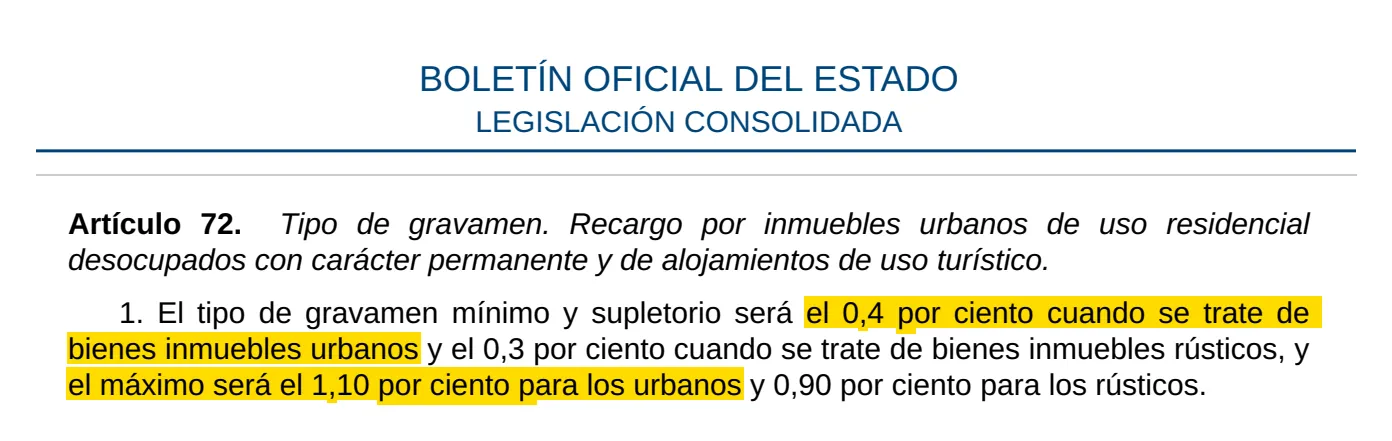
IBI (Impuesto sobre Bienes Inmuebles) on kunnan vuotuinen vero asunnon katastriarvosta, sama residenteille ja ei-residenteille. Kukin kunta päättää kaupunkikiinteistöjen verokannan, joka on tavallisesti vähintään 0,4 % ja enintään 1,1 %. Kunta voi lisätä siihen enintään 0,2 prosenttiyksikköä, jos se on maakunnan tai itsehallintoalueen pääkaupunki, järjestää joukkoliikennettä tai tarjoaa enemmän palveluja kuin sen on pakko. Yleisen arvonmäärityksen jälkeen se voi myös laskea kannan jopa tasolle 0,1 % enintään 6 vuoden ajaksi. Kantaa sovelletaan kuitissa näkyvään veron perusteeseen: katastriarvoon, josta vähennetään arvonmääritystä seuraavina vuosina alennus. Kunnat voivat myös vapauttaa verosta asunnot, joiden IBI olisi hyvin pieni.
Koko vuoden IBI kuuluu sille, joka omistaa asunnon päivänä 1. tammikuuta. Kauppakirjassa se voidaan jakaa myyjän ja ostajan kesken, mutta kunta laskuttaa sen päivän omistajaa. Kunta, tai maakunnan elin, jolle se on antanut perinnän, päättää maksuajan, joka on vähintään kaksi kuukautta.
IBI:n maksaminen ei kuittaa valtion veroa asunnosta, eikä päinvastoin: ne ovat kaksi eri veroa kahdelle eri viranomaiselle. IBI-kuitissa näkyy yleensä myös katastriarvo, josta valtion vero lasketaan. Jotkin kunnat korottavat yli kaksi vuotta tyhjillään olleiden asuntojen IBI:tä, lähinnä vähintään neljän asunnon omistajilta; kakkosasunto on hyväksyttävä syy enintään neljän vuoden ajan. Oppaamme vuokraamattoman asunnon verosta Espanjassa kertoo, milloin.
Mikä on asunnon vuotuinen ei-residentin tulovero?
Espanja verottaa laskennallista tuloa asunnosta, jota sen ulkomailla asuva omistaja ei vuokraa, vaikka asunto olisi tyhjillään. Tulo on kunnasta riippuen 1,1 % tai 2 % katastriarvosta, ja siitä maksetaan veroa 19 %, jos asut EU-maassa, Islannissa, Norjassa tai Liechtensteinissa, ja 24 %, jos asut muualla, myös Isossa-Britanniassa (verovuoden 2026 säännöt). Mitään kuluja ei voi vähentää.
Jokainen omistaja jättää Modelo 210 -ilmoituksen kerran vuodessa kustakin asunnosta. Verovuoden 2025 ilmoitus on jätettävä viimeistään 31. joulukuuta 2026; verovuodesta 2026 alkaen ilmoitusaika on seuraavana vuonna 1. huhtikuuta – 31. joulukuuta. Modelo 210 deadline -oppaamme kertoo kaikki päivämäärät, ja Modelo 210 pariskunta -oppaamme sen, miten pariskunta jakaa veron.
Oman asuntosi veron saat laskurilla, joka laskee ei-residentin veron Espanjassa. Väliin jääneen vuoden voi vielä ilmoittaa: katso Modelo 210 aiemmat vuodet.
Jätämme Modelo 210 -ilmoituksesi
 Jokainen omistaja, joka vuosi
- Sinä hyväksyt ensin
- Kokonaan verkossa
Maksatko jätemaksua (tasa de basura)?
Kyllä, muodossa tai toisessa: kunnat perivät maksun jätteiden keräyksestä ja käsittelystä, yleensä omistajalta. Vuonna 2022 annettu jätelaki antoi niille kolme vuotta aikaa ottaa käyttöön oma maksu, joka kattaa palvelun todelliset kustannukset, ja sallii kannustimet jätteiden lajitteluun lomavuokra-asunnoissa.
Kukin kunta päättää maksun suuruuden ja laskutustavan: IBI:n yhteydessä, vesilaskussa tai erikseen. Kun kyse on kunnan maksusta (tasa), laki tekee omistajasta maksuvelvollisen silloinkin, kun asunnossa asuu joku muu, ja omistaja voi siirtää maksun vuokralaiselle; vesilaskuun liitetty maksu voi kohdistua vesisopimuksen haltijaan.
Mikä muuttuu, jos vuokraat asunnon?
Vuokra korvaa laskennallisen tulon niiltä päiviltä, joina asunto on vuokralla, ja se ilmoitetaan omilla Modelo 210 -ilmoituksillaan.
- Sama verokanta: 19 % EU- ja ETA-maissa asuville, 24 % muille.
- Kulut vähennetään vain EU- ja ETA-maissa asuvilta: korot, korjaukset, taloyhtiön maksut, IBI. Muut maksavat veroa bruttovuokrasta, ja Tribunal Supremo tutkii tätä sääntöä.
- Omat ilmoitusajat: kun vuoden 2026 vuokrat kootaan yhteen ilmoitukseen, ilmoitus, josta on maksettavaa, jätetään seuraavana vuonna 1. huhtikuuta – 20. huhtikuuta, ja ilmoitus, jossa vero on nolla, 1. tammikuuta – 20. tammikuuta.
- Alv lomavuokrauksesta alkaen 1. joulukuuta 2026, kun vuokraus kestää enintään 30 yötä, lakiasetuksella, jonka Espanjan parlamentti vahvisti 12. marraskuuta 2026: lomavuokrauksen alv Espanjassa -sivumme seuraa sitä.
Päiviltä, joina asunto ei ole vuokralla, ilmoitetaan edelleen laskennallinen tulo suhteessa niiden määrään. Määräaikaopas kertoo vuokratun asunnon ilmoitusajat.
Maksaako ulkomailla asuva varallisuusveroa Espanjassa?
Vain suuresta omaisuudesta Espanjassa. Ei-residentti maksaa varallisuusveroa ainoastaan siitä, mitä hän omistaa Espanjassa. Valtion säännöillä siitä ensimmäiset 700 000 € ovat verovapaita. Voit kuitenkin soveltaa sen itsehallintoalueen sääntöjä, jossa suurin osa tästä omaisuudesta on, ja itsehallintoalueet voivat päättää omasta verovapaasta määrästään, verokannoistaan ja huojennuksistaan.
Ilmoitus, Modelo 714, on jätettävä, kun veroa on maksettavana tai kun tämän omaisuuden arvo on yli 2 000 000 €, vaikka maksettavaa ei olisi. Ilmoitusaika säädetään joka vuosi asetuksella: verovuodelta 2025 se oli 8. huhtikuuta 2026 – 30. kesäkuuta 2026.
Kun nettovarallisuus on yli 3 000 000 €, samaan espanjalaiseen omaisuuteen sovelletaan toista valtion veroa, suurten omaisuuksien solidaarisuusveroa.
Mitä veroja asunnon myynnistä maksetaan?
Kaksi veroa ja ostajan pidättämä ennakko, vuoden IBI:n lisäksi, jonka kunta laskuttaa siltä, joka omisti asunnon 1. tammikuuta:
- 3 % kauppahinnasta, jonka ostaja pidättää ja tilittää verottajalle Modelo 211 -lomakkeella.
- Modelo 210 -ilmoituksesi luovutusvoitosta, jonka verokanta on 19 % asuinmaastasi riippumatta. Ostajan pidättämä summa luetaan hyväksesi, ja se palautetaan sinulle, jos se oli veroa suurempi.
- Plusvalía municipal, kunnan vero maan arvonnoususta. Jos maan arvo laski, mitään ei makseta. Vero kuuluu myyjälle, mutta kun myyjä asuu ulkomailla, laki velvoittaa ostajan maksamaan sen myyjän puolesta.
Asunnon myynti Espanjassa -laskurimme laskee asuntosi luovutusvoiton ja plusvalían, ja määräaikaopas kertoo ilmoitusajan myynnin jälkeen.
Entä jos perit asunnon tai saat sen lahjaksi?
Asunnon saaja maksaa siitä Espanjan perintö- ja lahjaveroa, vaikka kaikki osapuolet asuisivat ulkomailla. Valtion verohallinto perii veron, mutta vuodesta 2021 jokainen ei-residentti voi soveltaa jonkin Espanjan itsehallintoalueen sääntöjä: perinnössä sen alueen, jossa vainaja asui, jos hän asui Espanjassa, ja muuten sen, jossa suurin osa Espanjassa olevasta jäämistöstä on; asunnon lahjoituksessa sen alueen, jossa asunto sijaitsee. Säännöt vaihtelevat alueittain.
Myös kunnan plusvalía on maksettava, ja sen maksaa asunnon saaja, ellei maan arvo laskenut. Ulkomailla asuva, joka lahjoittaa asunnon, ilmoittaa siitä myös luovutusvoiton Modelo 210 -lomakkeella, kuin olisi myynyt sen; perinnöstä tällaista voittoa ei synny. Siitä eteenpäin vuotuiset verot kuuluvat uudelle omistajalle.
Mitä erääntyy milloinkin vuoden aikana?
Modelo 210:n ilmoitusajat säädetään valtiovarainministeriön asetuksella, joka muutti ne verovuodesta 2026 alkaen; IBI:n ja jätemaksun maksuajat päättää kukin kunta.
1. tammikuuta
Vuoden IBI kuuluu sille, joka omistaa asunnon sinä päivänä
1. tammikuuta – 20. tammikuuta
Vuokra, vero nolla, verovuodesta 2026 alkaen
1. huhtikuuta – 20. huhtikuuta
Vuokra, veroa maksettavana, verovuodesta 2026 alkaen
1. huhtikuuta – 31. joulukuuta
Vuokraamaton asunto, verovuodesta 2026 alkaen
Kunnan päättämä aika
IBI, vähintään kaksi kuukautta maksuaikaa, ja jätemaksu
2027
Vuokra, vero nolla, verovuosi 2026
1. tammikuuta 2027 – 20. tammikuuta 2027
Vuokra, veroa maksettavana, verovuosi 2026
1. huhtikuuta 2027 – 20. huhtikuuta 2027
Ei vuokralla, verovuosi 2026
1. huhtikuuta 2027 – 31. joulukuuta 2027
Jos maksat ilmoituksen ulkomaiselta pankkitililtä, katso Modelo 210 maksu ulkomailta. Ilmoitusajan jälkeen jätetystä ilmoituksesta seuraa korotus, joka kasvaa kuukausittain: katso Modelo 210 myöhässä.
Maksatko veroa myös omassa maassasi?
Usein kyllä: kotimaasi voi verottaa asuntoa tai sen tuottamaa tuloa omien sääntöjensä mukaan. Kun kotimaallasi on Espanjan kanssa verosopimus, sopimus antaa Espanjalle oikeuden verottaa Espanjassa olevan asunnon tuloa, kuten Agencia Tributaria huomauttaa, ja kotimaasi poistaa sitten kaksinkertaisen verotuksen sopimuksessa määrätyllä tavalla.
Se, miten kotimaasi tämän tekee, ratkeaa sen omien sääntöjen mukaan: tämä opas kattaa vain Espanjan puolen.
Näin tarkistimme tämän oppaan
Luimme alla luetellut viralliset lähteet, ja päivitämme oppaan aina, kun säännöt muuttuvat. Tämä on yleistä tietoa, ei henkilökohtaista neuvontaa.
- Real Decreto Legislativo 2/2004, texto refundido de la Ley Reguladora de las Haciendas Locales (arts. 7, 23, 60 a 77, 104 a 107) — luettu 12. marraskuuta 2026
- Ley 58/2003, General Tributaria (art. 62) — luettu 12. marraskuuta 2026
- Ley 7/2022, de residuos y suelos contaminados (art. 11) — luettu 12. marraskuuta 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 13, 24 y 25) — luettu 9. marraskuuta 2026
- Ley 35/2006, del IRPF (arts. 33 y 36) — luettu 12. marraskuuta 2026
- Ley 19/1991, del Impuesto sobre el Patrimonio (arts. 5, 28, 30, 37 y disposición adicional 4.ª) — luettu 12. marraskuuta 2026
- Ley 22/2009, de financiación de las Comunidades Autónomas (arts. 31, 32 y 47) — luettu 12. marraskuuta 2026
- Orden HAC/277/2026, de 25 de marzo (art. 7, BOE-A-2026-7041) — luettu 12. marraskuuta 2026
- Ley 38/2022, de 27 de diciembre (art. 3, Impuesto Temporal de Solidaridad de las Grandes Fortunas) — luettu 12. marraskuuta 2026
- Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones (art. 7 y disposición adicional 2.ª) — luettu 12. marraskuuta 2026
- Real Decreto-ley 29/2026, de 6 de octubre (art. 7, BOE-A-2026-20823) — luettu 12. marraskuuta 2026
- Congreso de los Diputados, 130/000060: Real Decreto-ley 29/2026, convalidado — luettu 12. marraskuuta 2026
- Agencia Tributaria, Renta imputada de inmueble urbano para uso propio — luettu 9. marraskuuta 2026


