 Nytt


Modelo 210 makar och andra delägare: en deklaration per ägare, på sin andel
Modelo 210 makar och andra delägare lämnar in var sin deklaration: ett par som äger en bostad till hälften var, två syskon som har ärvt den, två vänner som köpte den tillsammans. Var och en deklarerar sin andel av inkomsten, med den skattesats som ens eget bosättningsland ger. Ett undantag: ett gift par där båda är icke-residenter kan sälja med en enda deklaration.
Av CasitaTax-teamet · Uppdaterad 9 november 2026 · 8 min läsning
I korthet
 En deklaration per ägare och bostad: ett par lämnar in två för bostadens årliga inkomst, aldrig en tillsammans.
- Var och en deklarerar sin andel, oftast den som står i köpebrevet; en bostad som är makarnas gemensamma egendom räknas till hälften var, om inte en annan andel visas.
- Varje ägare betalar med sin egen skattesats: 19 % inom EU och EES, 24 % för alla andra, Storbritannien inräknat.
- Ägaren står alltid som den som lämnar in; en make kan skicka in den andras deklaration med en fullmakt som är registrerad hos skattemyndigheten.
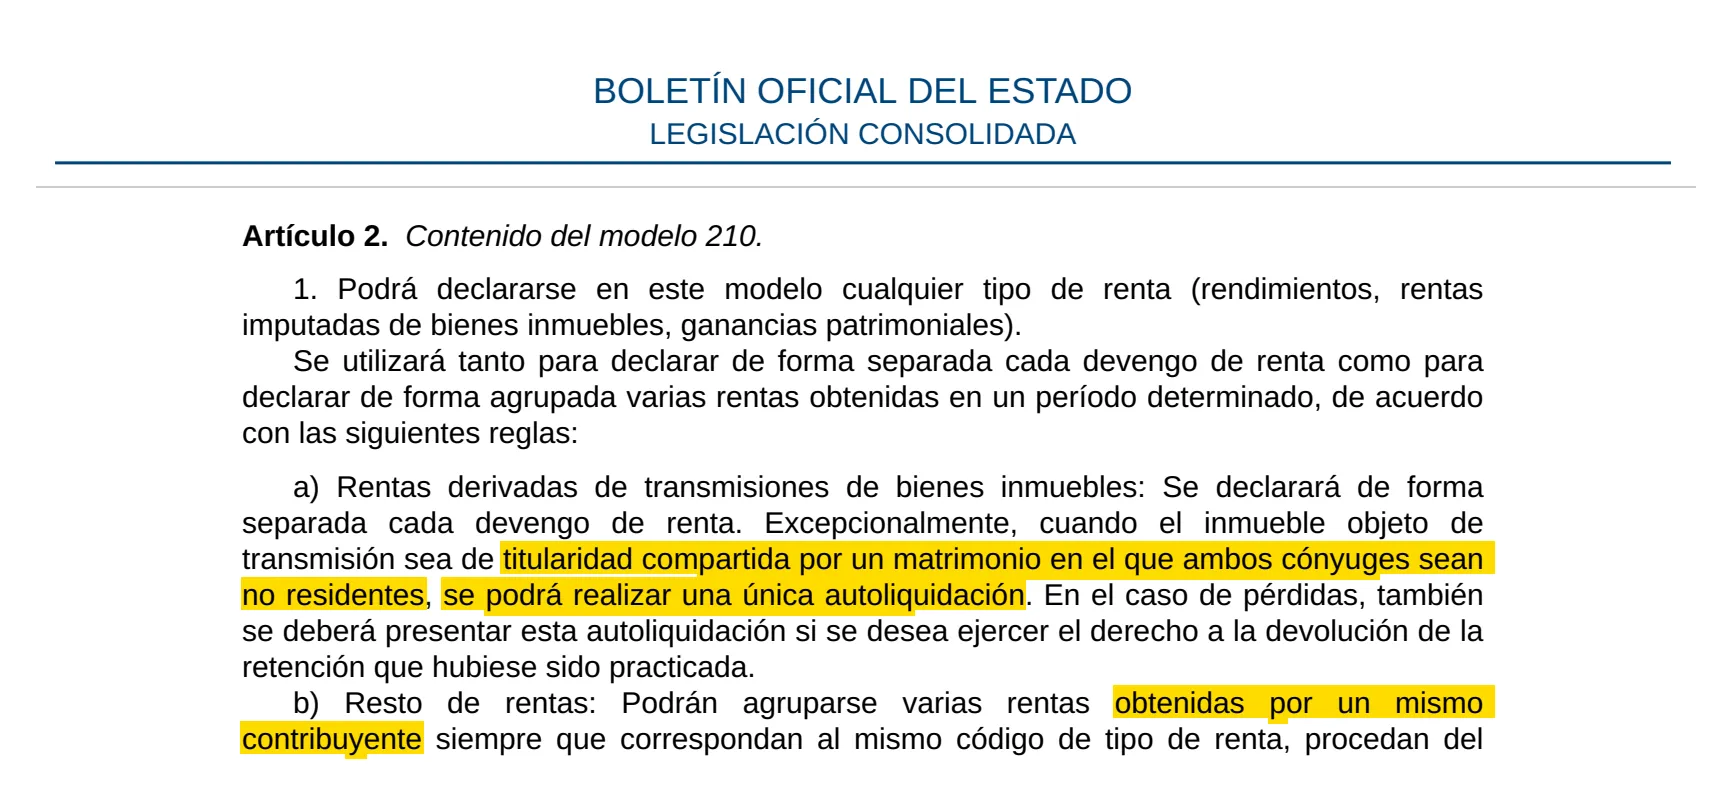
- En försäljning är undantaget: ett gift par där båda är icke-residenter får lämna in en gemensam deklaration.
På den här sidan
Lämnar delägare in en Modelo 210 tillsammans eller en var?
En var. Spanien beskattar varje icke-resident för hans eller hennes egen inkomst, och en Modelo 210 tillhör en enda skattskyldig: den kan samla flera inkomster för samma ägare, aldrig två ägare. Ett par som äger en lägenhet till hälften var lämnar därför in två deklarationer varje år, en per person, som vår guide om Modelo 210 deadline räknar dem.
Ett gift par som äger den tillsammans, båda bosatta utomlands, bostaden hyrs inte ut
- Deklarationer för ett år
- Två: en per make
Ett ogift par, syskon, vänner
- Deklarationer för ett år
- En per ägare
Ett par där den ena bor i Spanien
- Deklarationer för ett år
- En Modelo 210, för den make som bor utomlands; den andra beskattas i den spanska inkomstdeklarationen
Ett gift par, båda utomlands, som säljer
- Deklarationer för ett år
- En per make, eller en gemensam deklaration
En efterlevande make med nyttjanderätt till hela bostaden, barnen med äganderätten
- Deklarationer för ett år
- En, för den som har nyttjanderätten, för en bostad som inte hyrs ut
| Vem som äger bostaden | Deklarationer för ett år |
|---|---|
| Ett gift par som äger den tillsammans, båda bosatta utomlands, bostaden hyrs inte ut | Två: en per make |
| Ett ogift par, syskon, vänner | En per ägare |
| Ett par där den ena bor i Spanien | En Modelo 210, för den make som bor utomlands; den andra beskattas i den spanska inkomstdeklarationen |
| Ett gift par, båda utomlands, som säljer | En per make, eller en gemensam deklaration |
| En efterlevande make med nyttjanderätt till hela bostaden, barnen med äganderätten | En, för den som har nyttjanderätten, för en bostad som inte hyrs ut |
Den här guiden följer statens regler. En bostad i Navarra eller Baskien hör till deras egna skattemyndigheter, som har en egen Modelo 210 och kan behandla par annorlunda.
Hur delas skatten mellan delägarna?
Varje ägare beskattas för sin andel av inkomsten, inte för hela: skattemyndigheten räknar inkomsten som intjänad av varje ägare i proportion till vad han eller hon äger. För en bostad som inte hyrs ut tar var och en sin andel av schablonintäkten, som räknas ut från taxeringsvärdet, och tillämpar sedan sin egen skattesats.
Ta vår exempelbostad: ett taxeringsvärde på 120 000 €, i en kommun där taxeringsvärdena har setts över 2012 eller senare, alltså en schablonintäkt på 1,1 % av det, 1 320,00 € för hela bostaden. Ägd till hälften var:
Andel
- Ägare A
- 50 %
- Ägare B
- 50 %
Deklarerad schablonintäkt
- Ägare A
- 660,00 €
- Ägare B
- 660,00 €
Skatt, båda bosatta i EU (19 %)
- Ägare A
- 125,40 €
- Ägare B
- 125,40 €
Skatt om B bor utanför EU och EES (24 %)
- Ägare A
- 125,40 €
- Ägare B
- 158,40 €
| Ägare A | Ägare B | |
|---|---|---|
| Andel | 50 % | 50 % |
| Deklarerad schablonintäkt | 660,00 € | 660,00 € |
| Skatt, båda bosatta i EU (19 %) | 125,40 € | 125,40 € |
| Skatt om B bor utanför EU och EES (24 %) | 125,40 € | 158,40 € |
Varje deklaration fylls i på samma sätt som för en ensam ägare, med andelen tillämpad: ruta för ruta i vår guide om att fylla i Modelo 210. För dina egna siffror frågar räknaren för spansk skatt för icke-residenter hur många ägare ni är.
Vilken andel deklarerar varje ägare?
Den som lagen ger honom eller henne, och det är oftast den som står i köpebrevet (escritura): hälften var när ni köpte till hälften var, eller en tredjedel var när tre arvingar ärver lika delar. Två regler kompletterar det.
- Makarnas gemensamma egendom: en bostad som enligt reglerna för makarnas äktenskap tillhör båda räknas till hälften var, om inte en annan andel visas, oavsett vilket lands regler de gifte sig under, som vi läser lagen. En bostad som köpts under ett äktenskap med gemensam egendom kan alltså räknas till hälften var även om bara ett namn står i köpebrevet.
- När äganderätten inte är visad kan skattemyndigheten behandla den som står som ägare i ett skatteregister eller annat offentligt register som ägaren.
Om ert äktenskap gör bostaden till gemensam egendom är en fråga om civilrätt, inte om Modelo 210: är du osäker är andelarna i köpebrevet det du utgår från, och det skattemyndigheten ser.
Och om ni inte bor i samma land?
Varje ägares deklaration följer var den ägaren bor. Skattesatsen är 19 % för den som bor i EU, Island, Norge eller Liechtenstein och 24 % för alla andra, Storbritannien inräknat sedan brexit: ett par där den ena bor i Frankrike och den andra i London betalar två olika skattesatser för samma bostad, som exemplet visar. Enligt lagen får bara den som bor i EU eller EES dra av kostnader från hyran; för ägare på andra håll prövas den regeln nu av domstolarna.
Har en av er skatterättslig hemvist i Spanien är den maken inte icke-resident: hans eller hennes andel tas upp i den spanska inkomstdeklarationen (IRPF), inte i Modelo 210, och bara den andra lämnar in en Modelo 210.
Kan en av er deklarera för båda?
Inte i eget namn. För en bostads inkomst kräver blanketten att ägaren står som den som lämnar in: varje deklaration anger sin egen ägare, med hans eller hennes eget NIE eller NIF. Det en make kan göra är att skicka in den andras deklaration, med en fullmakt som den andra registrerar hos skattemyndigheten, online med sin egen Cl@ve eller sitt eget digitala certifikat; det är fortfarande den andras deklaration.
- 1Varje ägare har ett spanskt skattenummer, ett NIE; utan ett sådant kan predeclaración ge en identifieringskod för tillfället.
- 2Fyll i en deklaration per ägare, var och en med sin andel, online eller med Modelo 210 predeclaración om du inte har någon spansk e-legitimation.
- 3Betala varje deklaration: med autogiro från ett konto som ägaren innehar, ett gemensamt konto inräknat som vi läser reglerna, eller med en överföring från utlandet, som vem som helst får skicka: se hur du betalar Modelo 210.
- 4Spara båda kvittona: varje ägare har sitt eget bevis på inlämning.
Glöms den ena makens deklaration bort är den deklarationen försenad, med en egen förseningsavgift om den lämnas in innan skattemyndigheten begär den, som vår guide om Modelo 210 för sent förklarar. Ett missat år för en ägare tas igen som vilket annat som helst: se Modelo 210 tidigare år.
Vi lämnar in din Modelo 210
 Varje ägare, varje år
- Du godkänner först
- 100 % online
Båda deklarationerna, en enda beställning: med Modelo 210 lämnar vi in varje ägares deklaration utifrån uppgifterna om er bostad och betalar var och ens skatt till Agencia Tributaria.
Och om bostaden hyrs ut?
Samma regel: varje ägare deklarerar sin andel av hyran i sina egna deklarationer och, om han eller hon bor i EU eller EES, sin andel av kostnaderna. De dagar bostaden inte var uthyrd ger varje ägare en schablonintäkt på sin andel, som för en bostad som står tom.
En deklaration kan samla hyran för en ägare, aldrig för två: ett par som hyr ut en lägenhet de äger till hälften var lämnar in två uppsättningar deklarationer om hyra.
Och vid en försäljning?
Det är det enda undantaget. När en bostad som ägs av ett gift par där båda är icke-residenter i Spanien säljs får makarna lämna in en enda gemensam deklaration för försäljningen. Annars lämnar varje säljare in sin egen, på sin andel av vinsten.
- Gifta, båda icke-residenter: ni kan lämna in en deklaration, markerad som gemensam med maken, med varje makes andel och den andras uppgifter.
- Ogifta par, syskon, vänner: en deklaration per säljare, som vi läser regeln, som bara talar om ett äktenskap.
- En make bor i Spanien: ingen gemensam deklaration; den make som bor utomlands lämnar in ensam.
Online skrivs den gemensamma deklarationen under av en av makarna med sitt digitala certifikat eller sin Cl@ve; den andra ger först, med sin egen Cl@ve eller sitt eget certifikat, skattemyndighetens fullmakt för Modelo 210 ("210P"), som gäller i upp till fem år.
Och om en av er har nyttjanderätt?
För en bostad som inte hyrs ut deklarerar den som har nyttjanderätten (usufructo) den schablonintäkt som ägaren skulle ha, för den del nyttjanderätten omfattar; de som har äganderätten utan nyttjanderätt deklarerar inte den delen. En efterlevande make som har nyttjanderätt till hela bostaden deklarerar för hela; äger han eller hon hälften fullt ut och har nyttjanderätt bara till den andra hälften gäller samma sak: den egna hälften, och den andra hälften som innehavare av nyttjanderätten. Barnen deklarerar den andel de äger fullt ut, utan nyttjanderätt.
Vad ändras på blanketten från 2027?
Deklarationer som lämnas in från och med den 1 januari 2027, oavsett inkomstår, använder en ny blankett med en ruta för ägarens andel (Cuota participación) och en för antalet dagar, för en bostad som inte hyrs ut och för hyra. Vid en försäljning blir rutan för gemensam deklaration "gemensam med maken" eller "individuell". Själva regeln ändras inte: en deklaration per ägare.
Så har vi faktagranskat guiden
Vi har läst de officiella texterna nedan och uppdaterar guiden när reglerna ändras. Det här är allmän information, inte rådgivning om just din situation.
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 5, 8, 15, 24 y 25) — läst den 6 november 2026
- Ley 35/2006, del IRPF (arts. 11 y 85) — läst den 6 november 2026
- Orden EHA/3316/2010, modelos 210, 211 y 213 (texto consolidado, arts. 2, 3 y 13) — läst den 6 november 2026
- Orden HAC/623/2026, de 12 de junio (BOE-A-2026-13573) — läst den 6 november 2026
- Agencia Tributaria, Modelo 210: instrucciones — läst den 6 november 2026
- Agencia Tributaria, Apoderamiento entre cónyuges para declaraciones conjuntas del modelo 210 — läst den 6 november 2026


