 Nouveau


Taxe maison Espagne : chaque impôt de votre logement, mois après mois
Taxe maison Espagne : pour un non-résident, les impôts d’un logement espagnol viennent de la commune et de l’État. Presque tous les propriétaires en doivent deux chaque année, l’IBI et l’impôt sur le revenu des non-résidents, même si le logement reste vide ; les autres dépendent de ce que vous en faites. Voici chacun d’eux, qui le prélève et quand il est dû.
Par l’équipe CasitaTax · Mis à jour le 12 novembre 2026 · 11 min de lecture
En bref
 Deux impôts chaque année : l’IBI, payé à la commune, et l’impôt sur le revenu des non-résidents, déclaré sur le Modelo 210, même si le logement ne rapporte rien.
- Une taxe d’ordures aussi : la commune fait payer la collecte des déchets, en général au propriétaire.
- Louer fait passer les loyers sur le Modelo 210, imposés à 19 % dans l’UE et l’EEE, à 24 % ailleurs.
- L’impôt sur la fortune seulement pour un gros patrimoine en Espagne (au-delà de 700 000 € selon les règles de l’État) ; une vente ou un héritage entraîne ses propres impôts.
- Chacun a son calendrier : l’IBI est dû par celui qui possède le logement le 1er janvier ; à compter des revenus 2026, la déclaration d’un logement non loué se dépose du 1er avril au 31 décembre de l’année suivante.
Sommaire
Quels impôts paie un non-résident sur un logement en Espagne ?
Deux chaque année, quoi que vous fassiez du logement : l’IBI, la taxe foncière de la commune, et l’impôt sur le revenu des non-résidents au titre du logement, déclaré sur le Modelo 210. La commune y ajoute sa taxe d’ordures. Les autres impôts ne viennent qu’avec un événement : le louer, posséder un gros patrimoine en Espagne, vendre, hériter.
IBI
- Qui le prélève
- La commune
- Qui le paie
- Tout propriétaire
- Quand
- Chaque année, sur une période fixée par la commune
Impôt sur le revenu des non-résidents (Modelo 210)
- Qui le prélève
- L’État
- Qui le paie
- Tout propriétaire particulier
- Quand
- Chaque année, pour l’année précédente
Taxe d’ordures (tasa de basura)
- Qui le prélève
- La commune
- Qui le paie
- En général le propriétaire, pour l’occupant
- Quand
- Selon la facturation de la commune
Impôt sur les loyers (Modelo 210)
- Qui le prélève
- L’État
- Qui le paie
- Les propriétaires qui louent
- Quand
- L’année qui suit les loyers
Impôt sur la fortune (Modelo 714)
- Qui le prélève
- L’État, selon ses règles ou celles d’une région
- Qui le paie
- Les propriétaires d’un gros patrimoine en Espagne
- Quand
- Chaque année, sur une période fixée par arrêté
Impôt sur la plus-value, et plusvalía municipal
- Qui le prélève
- L’État ; la commune
- Qui le paie
- Les vendeurs (l’acheteur paie la plusvalía pour un non-résident)
- Quand
- Après la vente
Droits de succession et de donation
- Qui le prélève
- L’État, selon les règles d’une région
- Qui le paie
- Les héritiers, et le bénéficiaire d’une donation
- Quand
- Après le décès ou la donation
| Impôt | Qui le prélève | Qui le paie | Quand |
|---|---|---|---|
| IBI | La commune | Tout propriétaire | Chaque année, sur une période fixée par la commune |
| Impôt sur le revenu des non-résidents (Modelo 210) | L’État | Tout propriétaire particulier | Chaque année, pour l’année précédente |
| Taxe d’ordures (tasa de basura) | La commune | En général le propriétaire, pour l’occupant | Selon la facturation de la commune |
| Impôt sur les loyers (Modelo 210) | L’État | Les propriétaires qui louent | L’année qui suit les loyers |
| Impôt sur la fortune (Modelo 714) | L’État, selon ses règles ou celles d’une région | Les propriétaires d’un gros patrimoine en Espagne | Chaque année, sur une période fixée par arrêté |
| Impôt sur la plus-value, et plusvalía municipal | L’État ; la commune | Les vendeurs (l’acheteur paie la plusvalía pour un non-résident) | Après la vente |
| Droits de succession et de donation | L’État, selon les règles d’une région | Les héritiers, et le bénéficiaire d’une donation | Après le décès ou la donation |
Pour savoir lesquels votre logement doit cette année, l’outil obligations fiscales d’un logement en Espagne vous pose quelques questions et les liste, avec leurs dates.
Qu’est-ce que l’IBI, et combien coûte-t-il ?
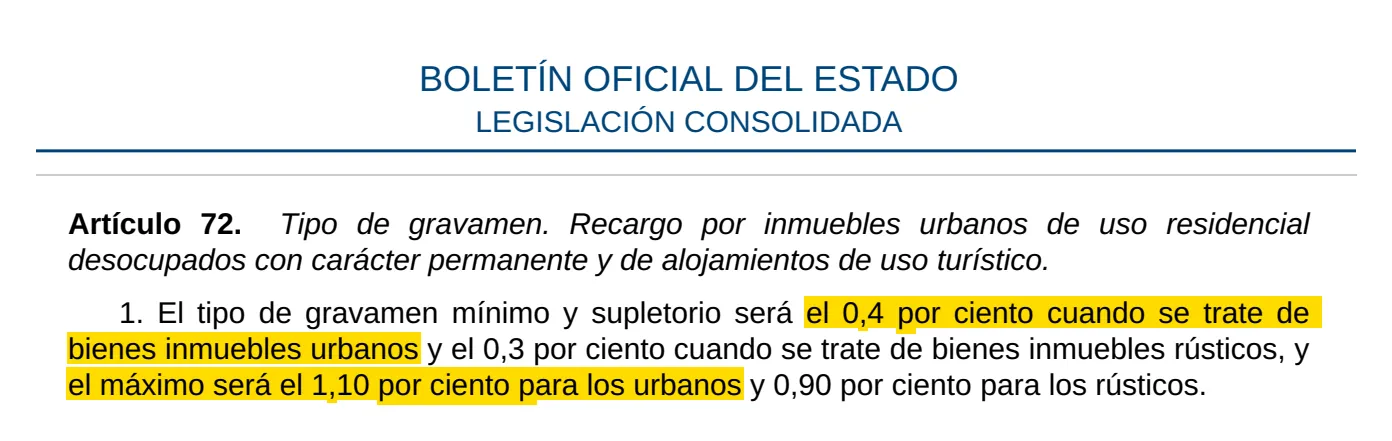
L’IBI (Impuesto sobre Bienes Inmuebles) est la taxe annuelle de la commune sur la valeur cadastrale du logement, la même pour les résidents et les non-résidents. Chaque commune fixe son taux pour les biens urbains, normalement entre 0,4 % et 1,1 %. Elle peut y ajouter jusqu’à 0,2 points si elle est chef-lieu de province ou de région, gère des transports publics ou offre plus de services qu’elle n’y est tenue, ou descendre jusqu’à 0,1 % pendant 6 ans au plus après une révision générale. Le taux s’applique à la base imposable indiquée sur l’avis : la valeur cadastrale, diminuée d’une réduction dans les années qui suivent une révision. Les communes peuvent aussi exonérer les logements dont l’IBI serait très faible.
L’IBI de toute l’année est dû par celui qui possède le logement le 1er janvier. L’acte de vente peut le répartir entre vendeur et acheteur, mais la commune le facture au propriétaire de ce jour-là. La commune, ou l’organisme provincial à qui elle a confié le recouvrement, fixe la période de paiement, d’au moins deux mois.
Payer l’IBI ne règle pas l’impôt de l’État sur le logement, ni l’inverse : ce sont deux impôts, dus à deux administrations. L’avis d’IBI indique en général aussi la valeur cadastrale qui sert de base à l’impôt de l’État. Certaines communes majorent l’IBI des logements vides depuis plus de deux ans, surtout ceux des propriétaires de quatre logements ou plus ; une résidence secondaire compte comme un motif justifié pendant quatre ans au maximum. Notre guide impôt maison non louée Espagne précise quand.
Qu’est-ce que l’impôt annuel des non-résidents sur le logement ?
L’Espagne impose un revenu forfaitaire sur le logement que son propriétaire non-résident ne loue pas, même s’il reste vide. Ce revenu est de 1,1 % ou 2 % de la valeur cadastrale, selon la commune, et l’impôt sur ce revenu est de 19 % pour les résidents de l’UE, d’Islande, de Norvège et du Liechtenstein, de 24 % pour tous les autres, Royaume-Uni compris (règles de 2026). Aucune charge n’est déductible.
Chaque propriétaire dépose un Modelo 210 une fois par an et par logement. La déclaration des revenus 2025 est à déposer au plus tard le 31 décembre 2026 ; à compter des revenus 2026, la période va du 1er avril au 31 décembre de l’année suivante. Notre guide Modelo 210 date limite donne toutes les dates, et celui sur le Modelo 210 couple explique comment un couple se le partage.
Pour votre propre logement, le simulateur d’impôt Espagne non résident calcule le montant. Une année oubliée peut encore être déclarée : voir Modelo 210 années précédentes.
Nous déposons votre Modelo 210
 Chaque propriétaire, chaque année
- Vous validez avant le dépôt
- 100 % en ligne
Payez-vous une taxe d’ordures (tasa de basura) ?
Oui, sous une forme ou une autre : les communes font payer la collecte et le traitement des déchets, en général au propriétaire. Une loi de 2022 sur les déchets leur a donné trois ans pour instaurer une redevance propre qui couvre le coût réel du service, et leur permet d’y prévoir des incitations au tri dans les locations saisonnières.
Chaque commune fixe son montant et son mode de facturation : avec l’IBI, avec l’eau, ou à part. Quand il s’agit d’une taxe communale (tasa), la loi en rend le propriétaire redevable même si quelqu’un d’autre occupe le logement, et le propriétaire peut la répercuter sur un locataire ; une redevance sur la facture d’eau peut revenir au titulaire du contrat d’eau.
Qu’est-ce qui change si vous louez le logement ?
Les loyers remplacent le revenu forfaitaire pour les jours où le logement est loué, et font l’objet de leurs propres déclarations Modelo 210.
- Le même taux d’imposition : 19 % dans l’UE et l’EEE, 24 % ailleurs.
- Des charges déductibles seulement pour les résidents de l’UE et de l’EEE : intérêts d’emprunt, réparations, charges de copropriété, IBI. Tous les autres sont imposés sur les loyers bruts, une règle que le Tribunal Supremo réexamine.
- Des périodes à part : pour les loyers 2026 regroupés sur une déclaration, une déclaration avec impôt à payer se dépose du 1er avril au 20 avril de l’année suivante, et une déclaration à impôt nul du 1er janvier au 20 janvier.
- La TVA sur les locations saisonnières à partir du 1er décembre 2026, pour les locations de 30 nuits ou moins, selon un décret ratifié par le Parlement espagnol le 12 novembre 2026 : notre page TVA location saisonnière en Espagne le suit.
Les jours où il n’est pas loué gardent le revenu forfaitaire, au prorata. Le guide des dates limites donne les dates d’un logement loué.
Les non-résidents paient-ils l’impôt sur la fortune en Espagne ?
Seulement sur un gros patrimoine en Espagne. Un non-résident paie l’impôt sur la fortune sur ce qu’il possède en Espagne, et seulement là. Selon les règles de l’État, les premiers 700 000 € sont exonérés. Mais vous pouvez appliquer à la place les règles de la région (communauté autonome) où se trouve la plus grande partie de ces biens, et les régions peuvent fixer leur propre abattement, leurs taux et leurs réductions.
Une déclaration, le Modelo 714, est due quand il y a un impôt à payer, ou quand ces biens valent plus de 2 000 000 €, même sans rien à payer. Sa période est fixée chaque année par arrêté : pour l’année d’imposition 2025, elle allait du 8 avril 2026 au 30 juin 2026.
Au-delà de 3 000 000 € de patrimoine net, un second impôt de l’État, l’impôt de solidarité sur les grandes fortunes, s’applique aux mêmes biens espagnols.
Quels impôts sont dus quand vous vendez ?
Deux impôts, et un acompte retenu par l’acheteur, en plus de l’IBI de l’année, que la commune facture à celui qui possédait le logement le 1er janvier :
- 3 % du prix, retenus par l’acheteur et versés au fisc sur un Modelo 211.
- Votre Modelo 210 sur la plus-value, imposée à 19 % où que vous viviez. La retenue de l’acheteur s’impute dessus, et vous est remboursée si elle dépassait l’impôt.
- La plusvalía municipal, l’impôt de la commune sur la hausse de valeur du terrain. Rien n’est dû si le terrain a perdu de la valeur. Le vendeur en est redevable, mais quand il est non-résident, la loi la fait payer par l’acheteur à sa place.
Notre simulateur de plus-value immobilière en Espagne calcule la plus-value et la plusvalía de votre logement, et le guide des dates limites donne la période après une vente.
Et si vous héritez du logement, ou le recevez en donation ?
Celui qui reçoit le logement paie dessus les droits de succession et de donation espagnols, même si toutes les personnes concernées vivent à l’étranger. C’est l’administration fiscale de l’État qui les perçoit, mais depuis 2021 tout non-résident peut appliquer les règles d’une région espagnole : pour un héritage, la région où vivait le défunt, s’il vivait en Espagne, et sinon celle où se trouve la plus grande partie du patrimoine en Espagne ; pour la donation d’un logement, la région où il se trouve. Ces règles varient d’une région à l’autre.
La plusvalía de la commune est due elle aussi, par celui qui reçoit le logement, sauf si le terrain a perdu de la valeur. Un non-résident qui donne le logement déclare aussi la plus-value, sur un Modelo 210, comme s’il le vendait ; un héritage ne crée pas de plus-value de ce genre. Ensuite, les impôts annuels sont ceux du nouveau propriétaire.
Qu’est-ce qui est dû, et quand, au fil de l’année ?
Les périodes du Modelo 210 sont fixées par un arrêté du ministère des Finances, qui les a modifiées à compter des revenus 2026 ; celles de l’IBI et de la taxe d’ordures dépendent de chaque commune.
1er janvier
L’IBI de l’année est dû par celui qui possède le logement ce jour-là
Du 1er janvier au 20 janvier
Loyers à impôt nul, à compter des revenus 2026
Du 1er avril au 20 avril
Loyers avec impôt à payer, à compter des revenus 2026
Du 1er avril au 31 décembre
Logement non loué, à compter des revenus 2026
La période de la commune
L’IBI, au moins deux mois pour payer, et la taxe d’ordures
2027
Loyers à impôt nul, revenus 2026
1er janvier 2027 – 20 janvier 2027
Loyers avec impôt à payer, revenus 2026
1er avril 2027 – 20 avril 2027
Logement non loué, revenus 2026
1er avril 2027 – 31 décembre 2027
Pour payer une déclaration depuis une banque à l’étranger, voir Modelo 210 pago desde el extranjero. Une déclaration déposée après sa période coûte une majoration qui augmente chaque mois : voir Modelo 210 en retard.
Payez-vous aussi des impôts dans votre pays ?
Souvent, oui : votre pays peut imposer le logement, ou ses revenus, selon ses propres règles. Quand votre pays a signé une convention fiscale avec l’Espagne, cette convention permet à l’Espagne d’imposer les revenus d’un logement situé en Espagne, comme le rappelle l’Agencia Tributaria, et votre pays évite alors la double imposition de la façon prévue par la convention.
La façon dont votre pays s’y prend relève de ses propres règles : ce guide ne couvre que le côté espagnol.
Comment nous avons vérifié ce guide
Nous avons consulté les textes officiels ci-dessous et mettons ce guide à jour dès que les règles changent. Il s’agit d’une information générale, et non d’un conseil adapté à votre situation.
- Real Decreto Legislativo 2/2004, texto refundido de la Ley Reguladora de las Haciendas Locales (arts. 7, 23, 60 a 77, 104 a 107) — consulté le 12 novembre 2026
- Ley 58/2003, General Tributaria (art. 62) — consulté le 12 novembre 2026
- Ley 7/2022, de residuos y suelos contaminados (art. 11) — consulté le 12 novembre 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 13, 24 y 25) — consulté le 9 novembre 2026
- Ley 35/2006, del IRPF (arts. 33 y 36) — consulté le 12 novembre 2026
- Ley 19/1991, del Impuesto sobre el Patrimonio (arts. 5, 28, 30, 37 y disposición adicional 4.ª) — consulté le 12 novembre 2026
- Ley 22/2009, de financiación de las Comunidades Autónomas (arts. 31, 32 y 47) — consulté le 12 novembre 2026
- Orden HAC/277/2026, de 25 de marzo (art. 7, BOE-A-2026-7041) — consulté le 12 novembre 2026
- Ley 38/2022, de 27 de diciembre (art. 3, Impuesto Temporal de Solidaridad de las Grandes Fortunas) — consulté le 12 novembre 2026
- Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones (art. 7 y disposición adicional 2.ª) — consulté le 12 novembre 2026
- Real Decreto-ley 29/2026, de 6 de octubre (art. 7, BOE-A-2026-20823) — consulté le 12 novembre 2026
- Congreso de los Diputados, 130/000060: Real Decreto-ley 29/2026, convalidado — consulté le 12 novembre 2026
- Agencia Tributaria, Renta imputada de inmueble urbano para uso propio — consulté le 9 novembre 2026


