 Neu


Immobiliensteuer Spanien: jede Steuer auf Ihre Immobilie, das ganze Jahr
Immobiliensteuer Spanien: Die Steuern auf Ihre Immobilie erheben die Gemeinde und der Staat. Fast jeder Eigentümer, der im Ausland lebt, schuldet jedes Jahr zwei davon, die IBI und die Einkommensteuer für Nichtresidenten, auch wenn die Immobilie leer steht; die übrigen hängen davon ab, was Sie mit ihr tun. Hier finden Sie jede einzelne, wer sie erhebt und wann sie fällig ist.
Vom CasitaTax-Team · Aktualisiert am 12. November 2026 · 10 Min. Lesezeit
Das Wichtigste in Kürze
 Zwei Steuern jedes Jahr: die IBI, an die Gemeinde gezahlt, und die Einkommensteuer für Nichtresidenten, erklärt mit dem Modelo 210, auch wenn die Immobilie nichts einbringt.
- Dazu eine Müllgebühr: Die Gemeinde erhebt sie für die Müllabfuhr, meist beim Eigentümer.
- Wer vermietet, erklärt die Miete im Modelo 210, besteuert mit 19 % in der EU und im EWR, 24 % anderswo.
- Vermögensteuer nur auf ein großes Vermögen in Spanien (über 700.000 € nach den Regeln des Staates); ein Verkauf oder eine Erbschaft bringt eigene Steuern mit sich.
- Jede hat ihren Kalender: Die IBI schuldet, wem die Immobilie am 1. Januar gehört; ab dem Steuerjahr 2026 wird die Erklärung einer nicht vermieteten Immobilie vom 1. April bis zum 31. Dezember des Folgejahres eingereicht.
Auf dieser Seite
Welche Steuern zahlen Nichtresidenten auf eine Immobilie in Spanien?
Zwei jedes Jahr, ganz gleich, was Sie mit der Immobilie tun: die IBI, die Grundsteuer der Gemeinde, und die Einkommensteuer für Nichtresidenten auf die Immobilie, erklärt mit dem Modelo 210. Die Gemeinde erhebt zusätzlich ihre Müllgebühr. Die übrigen Steuern kommen nur mit einem Ereignis: Vermietung, ein großes Vermögen in Spanien, Verkauf, Erbschaft.
IBI
- Wer sie erhebt
- Die Gemeinde
- Wer sie zahlt
- Jeder Eigentümer
- Wann
- Jedes Jahr, in einem Zeitraum, den die Gemeinde festlegt
Einkommensteuer für Nichtresidenten (Modelo 210)
- Wer sie erhebt
- Der Staat
- Wer sie zahlt
- Jeder Eigentümer, der eine Privatperson ist
- Wann
- Jedes Jahr, für das Vorjahr
Müllgebühr (tasa de basura)
- Wer sie erhebt
- Die Gemeinde
- Wer sie zahlt
- Meist der Eigentümer, für die Bewohner
- Wann
- Wie die Gemeinde sie abrechnet
Steuer auf die Miete (Modelo 210)
- Wer sie erhebt
- Der Staat
- Wer sie zahlt
- Eigentümer, die vermieten
- Wann
- Im Jahr nach der Miete
Vermögensteuer (Modelo 714)
- Wer sie erhebt
- Der Staat, nach seinen Regeln oder denen einer Region
- Wer sie zahlt
- Eigentümer eines großen Vermögens in Spanien
- Wann
- Jedes Jahr, in einem per Verordnung festgelegten Zeitraum
Steuer auf den Gewinn und die plusvalía
- Wer sie erhebt
- Der Staat; die Gemeinde
- Wer sie zahlt
- Verkäufer (bei einem nichtresidenten Verkäufer zahlt der Käufer die plusvalía)
- Wann
- Nach dem Verkauf
Erbschaft- und Schenkungsteuer
- Wer sie erhebt
- Der Staat, nach den Regeln einer Region
- Wer sie zahlt
- Erben und Beschenkte
- Wann
- Nach dem Todesfall oder der Schenkung
| Steuer | Wer sie erhebt | Wer sie zahlt | Wann |
|---|---|---|---|
| IBI | Die Gemeinde | Jeder Eigentümer | Jedes Jahr, in einem Zeitraum, den die Gemeinde festlegt |
| Einkommensteuer für Nichtresidenten (Modelo 210) | Der Staat | Jeder Eigentümer, der eine Privatperson ist | Jedes Jahr, für das Vorjahr |
| Müllgebühr (tasa de basura) | Die Gemeinde | Meist der Eigentümer, für die Bewohner | Wie die Gemeinde sie abrechnet |
| Steuer auf die Miete (Modelo 210) | Der Staat | Eigentümer, die vermieten | Im Jahr nach der Miete |
| Vermögensteuer (Modelo 714) | Der Staat, nach seinen Regeln oder denen einer Region | Eigentümer eines großen Vermögens in Spanien | Jedes Jahr, in einem per Verordnung festgelegten Zeitraum |
| Steuer auf den Gewinn und die plusvalía | Der Staat; die Gemeinde | Verkäufer (bei einem nichtresidenten Verkäufer zahlt der Käufer die plusvalía) | Nach dem Verkauf |
| Erbschaft- und Schenkungsteuer | Der Staat, nach den Regeln einer Region | Erben und Beschenkte | Nach dem Todesfall oder der Schenkung |
Welche davon Ihre Immobilie in diesem Jahr schuldet, zeigt Ihnen das Tool Steuerpflichten Immobilie Spanien: Es stellt einige Fragen und listet sie mit ihren Fristen auf.
Was ist die IBI, und wie hoch ist sie?
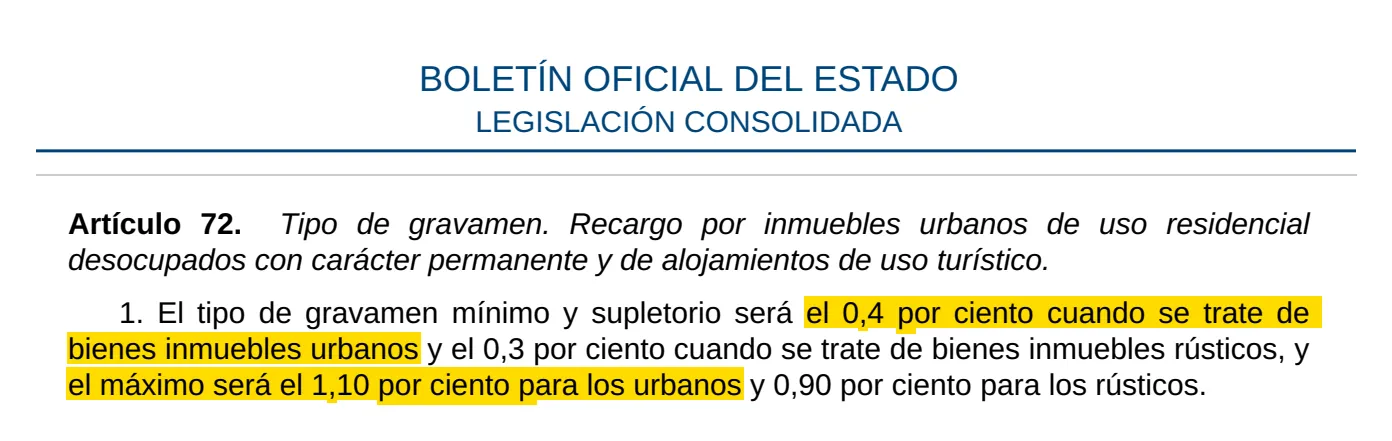
Die IBI (Impuesto sobre Bienes Inmuebles) ist die jährliche Steuer der Gemeinde auf den Katasterwert der Immobilie, für Residenten und Nichtresidenten gleich. Jede Gemeinde legt ihren Satz für städtische Immobilien fest, in der Regel zwischen 0,4 % und 1,1 %. Sie kann bis zu 0,2 Prozentpunkte aufschlagen, wenn sie Provinz- oder Regionalhauptstadt ist, öffentlichen Nahverkehr betreibt oder mehr Leistungen anbietet, als sie muss, oder nach einer allgemeinen Neubewertung für bis zu 6 Jahre bis auf 0,1 % senken. Der Satz gilt für den steuerpflichtigen Wert auf dem Bescheid: den Katasterwert, in den Jahren nach einer Neubewertung abzüglich einer Ermäßigung. Gemeinden können außerdem Immobilien befreien, deren IBI sehr gering wäre.
Die IBI des ganzen Jahres schuldet, wem die Immobilie am 1. Januar gehört. Ein Kaufvertrag kann sie zwischen Verkäufer und Käufer aufteilen, doch die Gemeinde stellt sie dem Eigentümer dieses Tages in Rechnung. Die Gemeinde, oder die Stelle der Provinz, der sie die Erhebung übertragen hat, legt fest, wann gezahlt wird, in einem Zeitraum von mindestens zwei Monaten.
Wer die IBI zahlt, begleicht damit nicht die staatliche Steuer auf die Immobilie, und umgekehrt: Es sind zwei Steuern, geschuldet zwei Verwaltungen. Der IBI-Bescheid zeigt meist auch den Katasterwert, aus dem die staatliche Steuer berechnet wird. Manche Gemeinden erheben einen Zuschlag auf die IBI von Immobilien, die seit über zwei Jahren leer stehen, vor allem bei Eigentümern von vier oder mehr Immobilien; eine Zweitwohnung gilt bis zu vier Jahre lang als gerechtfertigt. Unser Ratgeber zur Steuer auf eine leerstehende Immobilie in Spanien sagt, wann.
Was ist die jährliche Einkommensteuer für Nichtresidenten auf die Immobilie?
Spanien besteuert ein fiktives Einkommen aus einer Immobilie, die ihr nichtresidenter Eigentümer nicht vermietet, auch wenn sie leer steht. Dieses Einkommen beträgt je nach Gemeinde 1,1 % oder 2 % des Katasterwerts, und die Steuer darauf 19 % für Residenten der EU, Islands, Norwegens und Liechtensteins, 24 % für alle anderen, auch in der Schweiz und im Vereinigten Königreich (Regeln für 2026). Keine Ausgabe ist absetzbar.
Jeder Eigentümer reicht einmal im Jahr pro Immobilie ein Modelo 210 ein. Die Erklärung für 2025 ist bis zum 31. Dezember 2026 fällig; ab dem Steuerjahr 2026 läuft der Zeitraum vom 1. April bis zum 31. Dezember des Folgejahres. Unser Ratgeber zur Modelo 210 Frist nennt jedes Datum, und der zum Modelo 210 Ehepaar erklärt, wie ein Paar sie aufteilt.
Für Ihre eigene Immobilie berechnet der Rechner zur Nichtresidentensteuer in Spanien den Betrag. Ein versäumtes Jahr lässt sich noch einreichen: siehe Modelo 210 nachreichen.
Wir reichen Ihr Modelo 210 ein
 Alle Eigentümer, jedes Jahr
- Nichts ohne Ihre Freigabe
- 100 % online
Zahlen Sie eine Müllgebühr (tasa de basura)?
Ja, in der einen oder anderen Form: Die Gemeinden berechnen die Abfuhr und Behandlung des Mülls, meist dem Eigentümer. Ein Abfallgesetz von 2022 gab ihnen drei Jahre, eine eigene Abgabe einzuführen, die die tatsächlichen Kosten des Dienstes deckt, und erlaubt ihnen, Anreize zur Mülltrennung bei Ferienvermietungen einzubauen.
Jede Gemeinde entscheidet über den Betrag und die Abrechnung: mit der IBI, mit dem Wasser oder separat. Ist es eine Gebühr der Gemeinde (tasa), schuldet sie nach dem Gesetz der Eigentümer, auch wenn jemand anderes in der Immobilie wohnt, und er kann sie an einen Mieter weitergeben; eine Abgabe auf der Wasserrechnung kann an den Inhaber des Wasservertrags gehen.
Was ändert sich, wenn Sie die Immobilie vermieten?
Für die vermieteten Tage tritt die Miete an die Stelle des fiktiven Einkommens und wird in eigenen Erklärungen mit dem Modelo 210 erklärt.
- Derselbe Steuersatz: 19 % in der EU und im EWR, 24 % anderswo.
- Ausgaben sind nur für Residenten der EU und des EWR absetzbar: Zinsen, Reparaturen, Gemeinschaftsbeiträge, die IBI. Alle anderen werden auf die Bruttomiete besteuert, eine Regel, die der Tribunal Supremo überprüft.
- Eigene Zeiträume: Für die Miete von 2026, in einer Erklärung zusammengefasst, ist eine Erklärung mit Steuerschuld vom 1. April bis zum 20. April des Folgejahres fällig, eine ohne Steuerschuld vom 1. Januar bis zum 20. Januar.
- Mehrwertsteuer auf Ferienvermietung ab dem 1. Dezember 2026, für Vermietungen von 30 Nächten oder weniger, nach einem Dekret, das das spanische Parlament am 12. November 2026 bestätigt hat: Unsere Seite zur Mehrwertsteuer bei Ferienvermietung in Spanien verfolgt es.
Für die Tage ohne Vermietung bleibt das fiktive Einkommen, anteilig. Der Ratgeber zu den Fristen nennt die Termine für eine vermietete Immobilie.
Zahlen Nichtresidenten in Spanien Vermögensteuer?
Nur auf ein großes Vermögen in Spanien. Ein Nichtresident zahlt Vermögensteuer allein auf das, was er in Spanien besitzt. Nach den Regeln des Staates sind die ersten 700.000 € davon steuerfrei. Sie können aber stattdessen die Regeln der Region anwenden, in der der größte Teil dieses Vermögens liegt, und die Regionen können eigene Freibeträge, Sätze und Ermäßigungen festlegen.
Eine Erklärung, das Modelo 714, ist fällig, wenn Steuer zu zahlen ist oder wenn dieses Vermögen mehr als 2.000.000 € wert ist, auch ohne Steuerschuld. Ihr Zeitraum wird jedes Jahr per Verordnung festgelegt: Für das Steuerjahr 2025 lief er vom 8. April 2026 bis zum 30. Juni 2026.
Über 3.000.000 € Nettovermögen kommt eine zweite staatliche Steuer hinzu, die Solidaritätssteuer auf große Vermögen, auf dieselben spanischen Vermögenswerte.
Welche Steuern fallen beim Verkauf an?
Zwei Steuern und ein Einbehalt durch den Käufer, neben der IBI des Jahres, die die Gemeinde dem Eigentümer vom 1. Januar in Rechnung stellt:
- 3 % des Preises, vom Käufer einbehalten und mit einem Modelo 211 an das Finanzamt gezahlt.
- Ihr Modelo 210 auf den Gewinn, besteuert mit 19 %, wo immer Sie wohnen. Der Einbehalt des Käufers wird darauf angerechnet und Ihnen erstattet, wenn er höher war als die Steuer.
- Die plusvalía municipal, die Steuer der Gemeinde auf den Wertzuwachs des Grundstücks. Hat das Grundstück an Wert verloren, ist nichts fällig. Sie schuldet der Verkäufer, doch ist er Nichtresident, zahlt sie nach dem Gesetz der Käufer an seiner Stelle.
Unser Rechner Hausverkauf in Spanien: Steuern ermittelt den Gewinn und die plusvalía für Ihre Immobilie, und der Ratgeber zu den Fristen nennt den Zeitraum nach einem Verkauf.
Und wenn Sie die Immobilie erben oder geschenkt bekommen?
Wer die Immobilie erhält, zahlt darauf die spanische Erbschaft- und Schenkungsteuer, auch wenn alle Beteiligten im Ausland leben. Das staatliche Finanzamt erhebt sie, doch seit 2021 kann jeder Nichtresident die Regeln einer spanischen Region anwenden: bei einer Erbschaft die der Region, in der der Verstorbene lebte, wenn er in Spanien lebte, und sonst die der Region, in der der größte Teil des Nachlasses in Spanien liegt; bei der Schenkung einer Immobilie die der Region, in der sie liegt. Diese Regeln unterscheiden sich von Region zu Region.
Auch die plusvalía der Gemeinde ist fällig, beim Erwerber der Immobilie, es sei denn, das Grundstück hat an Wert verloren. Ein Nichtresident, der die Immobilie verschenkt, erklärt außerdem den Gewinn darauf mit einem Modelo 210, als hätte er sie verkauft; eine Erbschaft erzeugt keinen solchen Gewinn. Von da an sind die jährlichen Steuern Sache des neuen Eigentümers.
Was ist wann im Jahr fällig?
Die Zeiträume des Modelo 210 legt eine Verordnung des Finanzministeriums fest, die sie ab dem Steuerjahr 2026 geändert hat; die Zeiträume der IBI und der Müllgebühr bestimmt jede Gemeinde.
1. Januar
Die IBI des Jahres schuldet, wem die Immobilie an diesem Tag gehört
1. Januar bis 20. Januar
Miete ohne Steuerschuld, ab dem Steuerjahr 2026
1. April bis 20. April
Miete mit Steuerschuld, ab dem Steuerjahr 2026
1. April bis 31. Dezember
Eine nicht vermietete Immobilie, ab dem Steuerjahr 2026
Der Zeitraum der Gemeinde
Die IBI, mit mindestens zwei Monaten zum Zahlen, und die Müllgebühr
2027
Miete ohne Steuerschuld, Steuerjahr 2026
1. Januar 2027 – 20. Januar 2027
Miete mit Steuerschuld, Steuerjahr 2026
1. April 2027 – 20. April 2027
Nicht vermietete Immobilie, Steuerjahr 2026
1. April 2027 – 31. Dezember 2027
Wie Sie eine Erklärung von einer Bank im Ausland bezahlen, steht in Modelo 210 bezahlen. Eine Erklärung, die nach ihrem Zeitraum eingereicht wird, kostet einen Zuschlag, der jeden Monat steigt: siehe Modelo 210 Strafe.
Zahlen Sie auch in Ihrem Wohnsitzland Steuern?
Oft ja: Ihr Wohnsitzland kann die Immobilie oder die Einkünfte daraus nach seinen eigenen Regeln besteuern. Hat Ihr Land ein Doppelbesteuerungsabkommen mit Spanien, erlaubt das Abkommen Spanien, Einkünfte aus einer Immobilie in Spanien zu besteuern, wie die Agencia Tributaria betont, und Ihr Land vermeidet dann die doppelte Besteuerung auf die im Abkommen festgelegte Weise.
Wie Ihr Land das handhabt, richtet sich nach dessen Regeln: Dieser Ratgeber behandelt nur die spanische Seite.
Wie wir diesen Ratgeber geprüft haben
Wir haben die unten genannten amtlichen Texte gelesen und aktualisieren diesen Ratgeber, sobald sich die Regeln ändern. Er informiert allgemein und ersetzt keine Beratung zu Ihrem Fall.
- Real Decreto Legislativo 2/2004, texto refundido de la Ley Reguladora de las Haciendas Locales (arts. 7, 23, 60 a 77, 104 a 107) — abgerufen am 12. November 2026
- Ley 58/2003, General Tributaria (art. 62) — abgerufen am 12. November 2026
- Ley 7/2022, de residuos y suelos contaminados (art. 11) — abgerufen am 12. November 2026
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del IRNR (arts. 13, 24 y 25) — abgerufen am 9. November 2026
- Ley 35/2006, del IRPF (arts. 33 y 36) — abgerufen am 12. November 2026
- Ley 19/1991, del Impuesto sobre el Patrimonio (arts. 5, 28, 30, 37 y disposición adicional 4.ª) — abgerufen am 12. November 2026
- Ley 22/2009, de financiación de las Comunidades Autónomas (arts. 31, 32 y 47) — abgerufen am 12. November 2026
- Orden HAC/277/2026, de 25 de marzo (art. 7, BOE-A-2026-7041) — abgerufen am 12. November 2026
- Ley 38/2022, de 27 de diciembre (art. 3, Impuesto Temporal de Solidaridad de las Grandes Fortunas) — abgerufen am 12. November 2026
- Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones (art. 7 y disposición adicional 2.ª) — abgerufen am 12. November 2026
- Real Decreto-ley 29/2026, de 6 de octubre (art. 7, BOE-A-2026-20823) — abgerufen am 12. November 2026
- Congreso de los Diputados, 130/000060: Real Decreto-ley 29/2026, convalidado — abgerufen am 12. November 2026
- Agencia Tributaria, Renta imputada de inmueble urbano para uso propio — abgerufen am 9. November 2026


